Гонконг впервые в истории обошёл швейцарию в лидерстве за офшоры
Вопреки кризисам мировое финансовое благосостояние в 2025 году выросло почти на 11 %
Изображение: Pete Linforth/Pixabay
Мировое финансовое благосостояние выросло на максимальный процент с 2021 года, чему способствовали сильные показатели рынка акций на крупнейших площадках. Как отмечается в глобальном отчёте о благосостоянии за 2026 год от международной компании Boston Consulting Group (BCG), объём трансграничного капитала в 2025 году достиг $15,6 трлн, при этом на первую десятку финансовых центров пришлось более 90 % новых притоков. Гонконг с небольшим отрывом обошёл Швейцарию, став крупнейшим в мире центром управления трансграничным капиталом, однако оба они, скорее всего, останутся в центре своих соответствующих хабов — Восточного и Западного. Несмотря на торговые войны и геополитику, мировое финансовое благосостояние в 2025 году выросло на 10,7 % (до $333 трлн). С учётом реальных активов сумма составляет $550 трлн. Драйвером года стали не только акции (+13,2 %), но и золото, взлетевшее примерно на 44 % из-за недоверия центробанков и розничных инвесторов к стабильности резервных валют. В целом, как отметили авторы доклада, глобальный рынок капитала переживает «Великую перестройку», где ключевым фактором успеха стала жёсткая географическая привязка. Деньги больше не ищут абстрактную тихую гавань — они концентрируются там, где есть глубокие рынки акций и прямая связь с технологическим сектором, особенно ИИ. До 2030 года прогнозируется стабильный рост богатства на 7 % ежегодно, но этот результат гарантирован только тем центрам, которые смогут сохранить политический нейтралитет.
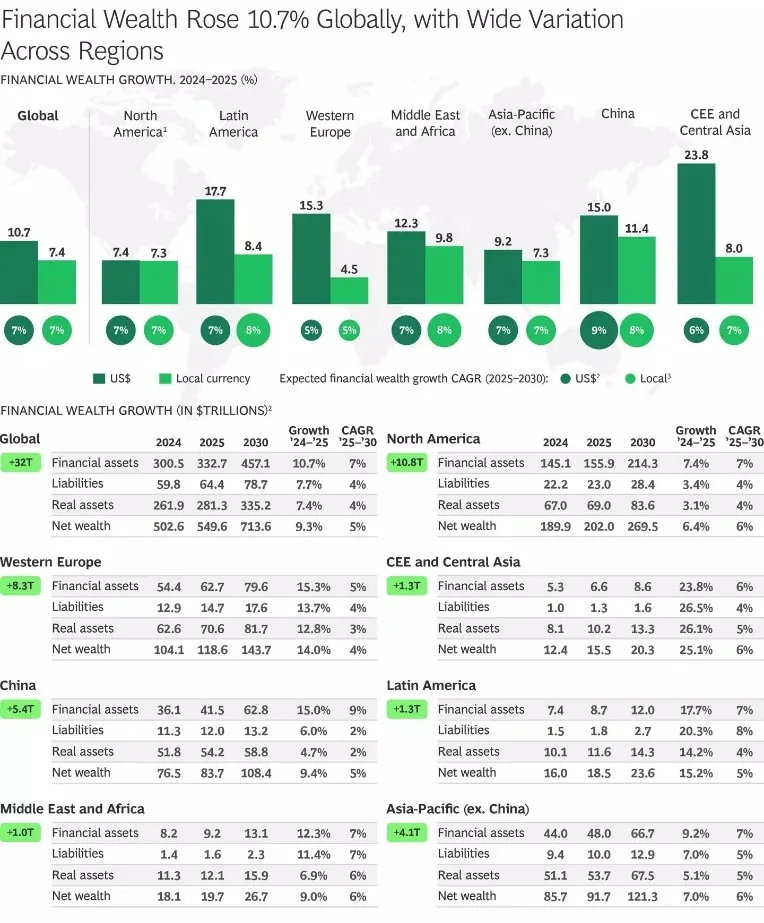
На фоне торговых войн, балансирования на грани тарифных ограничений и эскалации геополитической напряжённости мировое финансовое благосостояние в 2025 году выросло на 10,7 % — до $333 трлн, что на 2 процентных пункта выше показателей предыдущего года. Это самый высокий темп роста с 2021 года. С учётом реальных активов чистое благосостояние достигло $550 трлн, увеличившись на 9,3 %.
Рост финансового благосостояния, 2024-2025 гг., в % и в трлн долларов США
Источники: Глобальная база данных по управлению благосостоянием BCG Expand, 2026 г.; анализ BCG
Примечание. В верхней части представлена карта мира со столбиковыми диаграммами роста капитала по регионам за 2024-2025 годы (в долларах и местных валютах), а также прогноз их ежегодного прироста до 2030 года. В нижней части в виде таблиц приведены конкретные цифры по каждому региону (финансовые активы, обязательства, реальные активы и чистое благосостояние).
Прибыль распределилась неравномерно. Акции взлетели на 13,2 %, тогда как объём реальных активов увеличился лишь на 7,4 % из-за высоких цен и растущего предложения на крупнейших развитых рынках. Главной звездой стало золото, подорожавшее примерно на 44 % благодаря активным покупкам со стороны розничных инвесторов и волне накоплений со стороны центральных банков, что отражает углубляющуюся тревогу по поводу стабильности резервных валют. Согласно прогнозам, финансовое благосостояние будет расти со среднегодовым темпом 7 % вплоть до 2030 года, хотя такие темпы прироста предполагают ослабление геополитической напряжённости и перебоев в энергетике во второй половине 2026 года.
Где масштабируется богатство
Мировое финансовое благосостояние расширяется, но 2025 год выявил увеличивающийся разрыв между регионами, которые масштабируют богатство за счёт глубоких рынков капитала, и теми, кого сдерживают неопределённость в политике или слабые экономические показатели.
Азиатско-Тихоокеанский регион остался ключевым двигателем роста. Этому способствовала его центральная роль в цепочке поставок для сферы искусственного интеллекта — от экспорта полупроводников из Южной Кореи до ускорения инвестиций в центры обработки данных по всей Юго-Восточной Азии, а также сильные показатели фондовых рынков Гонконга и Японии. Материковый Китай стал лидером региона: в 2025 году финансовое благосостояние здесь увеличилось на 15 %, а до 2030 года прогнозируется его ежегодный рост на 9 %. В остальной части Азиатско-Тихоокеанского региона рост составил 9,2 %, при этом за тот же период ожидается ежегодный прирост на 7 %. Торговые барьеры остаются фактором риска, но регион сохранит статус одного из самых быстрорастущих в мире.
Северная Америка продемонстрировала более умеренный рост на 7,4 %, что стало шагом назад по сравнению с исключительным 2024 годом. Ослабление доллара США нивелировало сильный рост акций, а сами показатели остались сконцентрированными в узкой группе технологических гигантов с мегакапитализацией. Такая концентрация делает рынок уязвимым к коррекции в случае, если цикл капиталовложений в ИИ пойдёт на спад. Ожидается, что до 2030 года рост составит в среднем около 7 % в год, что соответствует общемировым темпам.
Западная Европа стала позитивным сюрпризом года, показав рост на 15,3 %. Этому способствовали благоприятные колебания валютных курсов и стабильно высокий уровень сбережений домохозяйств. Базовые показатели фондового рынка остались скромными из-за более слабого экономического импульса и ограниченного присутствия высокотехнологичных секторов. В ближайшие пять лет темпы создания богатства в регионе прогнозируются на уровне 5 % в год.
На Ближнем Востоке и в Африке номинальное благосостояние выросло на 12,3 %, что соответствует общему ралли на развивающихся рынках. Ускорение диверсификации экономики и высокая инвестиционная активность в странах Персидского залива легли в основу этого роста, наряду с активным увеличением ВВП в странах Африки к югу от Сахары. Среднегодовой темп роста в 7 % за пять лет указывает на реальный структурный импульс, сдерживаемый, однако, геополитической неопределённостью, неравномерной инфляцией и недостаточно развитыми рынками капитала, которые всё ещё характерны для большей части африканского континента.
От концентрации к кластеризации
Объём трансграничного капитала в 2025 году вырос на 8,4 % — до $15,7 трлн на фоне сильных рыночных показателей и повышенного спроса на географическую диверсификацию. Первая десятка финансовых центров приняла почти 90 % новых трансграничных потоков. Они также удерживают более 80 % от уже существующего объёма активов. Концентрация для этой индустрии не нова, но сейчас она усиливается.
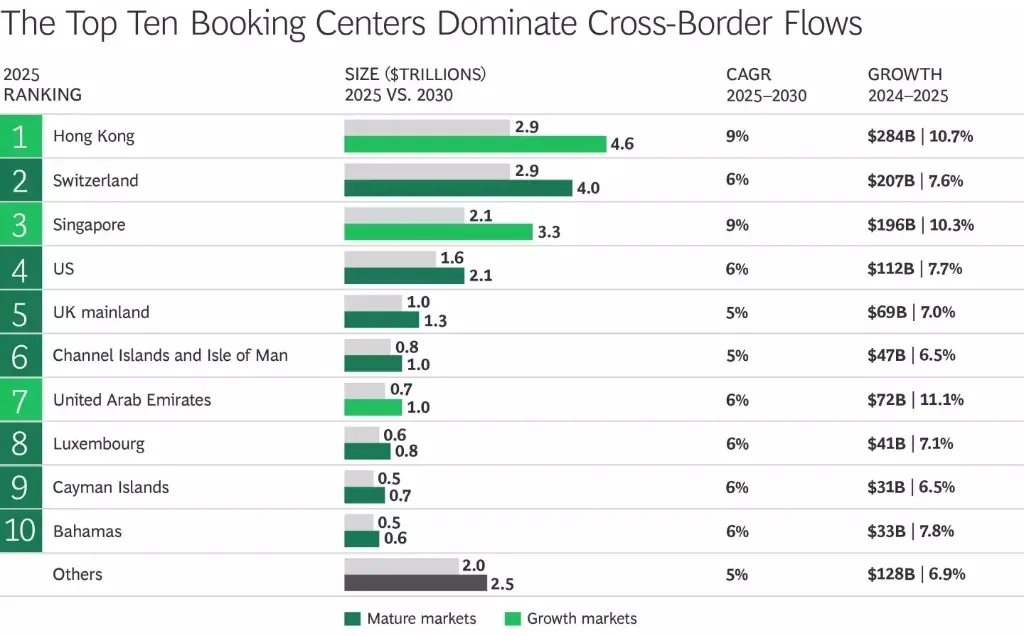
Топ-10 мировых финансовых центров в 2025 г. и прогноз на 2030 г., в трлн долларов США
Источники: Глобальная база данных по управлению благосостоянием BCG Expand, 2026 г.; анализ BCG
Примечание. Для каждого центра указан средний темп прироста (CAGR) и чистый приток денег за последний год.
Впервые в истории Гонконг с небольшим отрывом обошёл Швейцарию, став крупнейшим в мире центром управления трансграничным капиталом. Объём трансграничного богатства в «азиатском Нью-Йорке» вырос на 10,7 % — до $2,9 трлн благодаря притоку средств из материкового Китая и оживлённому фондовому рынку, который обеспечил высокую активность в сфере IPO и серьёзный рост интернет-платформ, занимающих большой вес в индексах. Поскольку потоки с материка составляют более 60 % активов под управлением, Гонконг укрепляет свою роль ворот Китая на мировые рынки, хотя эта же концентрация тесно связывает его траекторию с экономическими и регуляторными изменениями на материке. До 2030 года прогнозируется рост на уровне около 9 % в год.
Трансграничный капитал по рынкам происхождения, в трлн долларов США

Источники: Глобальная база данных по управлению благосостоянием BCG Expand, 2026 г.; анализ BCG.
Примечание. График иллюстрирует, из каких стран приходят деньги: у Гонконга львиную долю (около 60-68 %) составляет материковый Китай, в то время как у Швейцарии клиентская база гораздо сильнее диверсифицирована (Европа, Ближний Восток, Азиатско-Тихоокеанский регион).
Швейцария, также достигшая отметки в $2,9 трлн долларов, выросла на 7,6 %. Её клиентская база ориентирована на рынки Западной Европы с меньшей долей участия в быстрорастущих рыночных притоках, которые питали конкурентов. Тем не менее, такое позиционирование может оказаться преимуществом: геополитическая неопределённость вновь подтверждает роль Швейцарии как базового мирового финансового центра, привлекающего капитал в рамках «бегства в безопасность» из более нестабильных регионов, таких как Ближний Восток. До 2030 года рост ожидается в среднем на уровне около 6 % ежегодно.
Сингапур позиционируется как самый диверсифицированный хаб управления благосостоянием в Азии, выступая в качестве нейтрального канала между азиатскими и западными рынками капитала. Эта роль позволила ему выиграть от притока капитала в «тихую гавань» на фоне напряжённости между США и Китаем. Стабильность регулирования, доверие к институтам и развитая экосистема управления благосостоянием привлекли в город-государство более 2 000 индивидуальных семейных офисов, а также более 100 независимых компаний по управлению капиталом. Объём трансграничного капитала в 2025 году вырос на 10.3 % и должен оставаться на уровне около 9 % в год в течение следующих пяти лет.
Рост в США замедлился до 7,7 %, а объём капитала составил $1,6 трлн, поскольку неопределённость вокруг тарифов и более слабый доллар снизили спрос и сократили приток средств из других регионов. Стабильным источником поддержки оставался трансграничный капитал из Латинской Америки. В ближайшие пять лет рост ожидается в среднем на уровне около 6 % в год.
ОАЭ входят в число самых быстрорастущих финансовых центров последних лет: в 2025 году объём трансграничного богатства увеличился на 11,1 % — до $721 млрд. Этому росту способствовало стремительное развитие финансовой инфраструктуры в Международном финансовом центре Дубая (DIFC) и Глобальном рынке Абу-Даби (ADGM), а также привлекательность страны в качестве второго места жительства для состоятельных людей (HNW) со всего мира, отметили аналитики. Краткосрочные риски остаются повышенными из-за региональной напряжённости, и приток средств потенциально может стать отрицательным. Любые прогнозы по Ближнему Востоку несут в себе необычайно высокую степень неопределённости, и следующие оценки следует рассматривать именно в этом контексте. В базовом сценарии, при котором условия стабилизируются во второй половине года, ожидается возобновление роста на уровне около 6 % в год, что приведёт к увеличению трансграничного капитала до более чем $900 млрд к 2030 году.
В Великобритании трансграничный капитал вырос на 7,0 % — примерно до $1 трлн в 2025 году, однако изменения в налоговых режимах для лиц без постоянного места жительства и налога на наследство перенаправляют отток средств состоятельных граждан. Ожидается, что до 2030 года рост замедлится до 5 % в год.
Во всех финансовых центрах создание богатства всё больше ориентируется на рынок акций, что даёт преимущество регионам с сильными рынками капитала и развитыми инвестиционными экосистемами. В то же время геополитическая фрагментация усиливает формирование двух сетей хабов:
- Сеть с опорой на Гонконг и Сингапур, обслуживающая капитал из материкового Китая, Индии и Юго-Восточной Азии.
- Сеть с опорой на Швейцарию, США и Великобританию, обслуживающая европейское, ближневосточное и латиноамериканское богатство.
Финансовые центры, способные уверенно балансировать между обоими кластерами, получат структурное преимущество, хотя достижение такой позиции — сложнейшая стратегическая задача, которая будет оправдана далеко не для всех участников рынка. Траектория ОАЭ после завершения текущего конфликта станет самым наглядным тестом того, способно ли подобное позиционирование выдержать геополитическое давление.
Силы, стимулирующие создание богатства, и факторы, определяющие место его размещения, начинают сближаться. Это выравнивание является новым трендом, и оно ускоряется. Центры, находящиеся на стыке глубоких рынков капитала, политической стабильности и подлинного трансграничного охвата, растут быстрее, из-за чего остальным становится всё труднее сократить этот разрыв, подчеркнули авторы отчёта.
Новая волна богатства на развивающихся рынках
Аналитики BCG фокусируют внимание на масштабном экономическом потенциале развивающихся стран, которые, по их расчётам, добавят порядка $12 трлн к мировому финансовому благосостоянию до конца текущего десятилетия. Эксперты прогнозируют, что на долю этих государств придётся около 10 % всего глобального прироста богатства. Согласно оценкам исследователей, ключевым драйвером станет подсегмент состоятельных граждан с инвестиционными активами от $250 000 до $5 млн, который в развивающихся регионах будет расти в среднем на 8 % ежегодно. Авторы отчёта утверждают, что этот стремительно расширяющийся класс уже пополнился огромным числом новых участников и, по прогнозам, приведёт к появлению более 1 миллиона новых долларовых миллионеров к 2030 году.
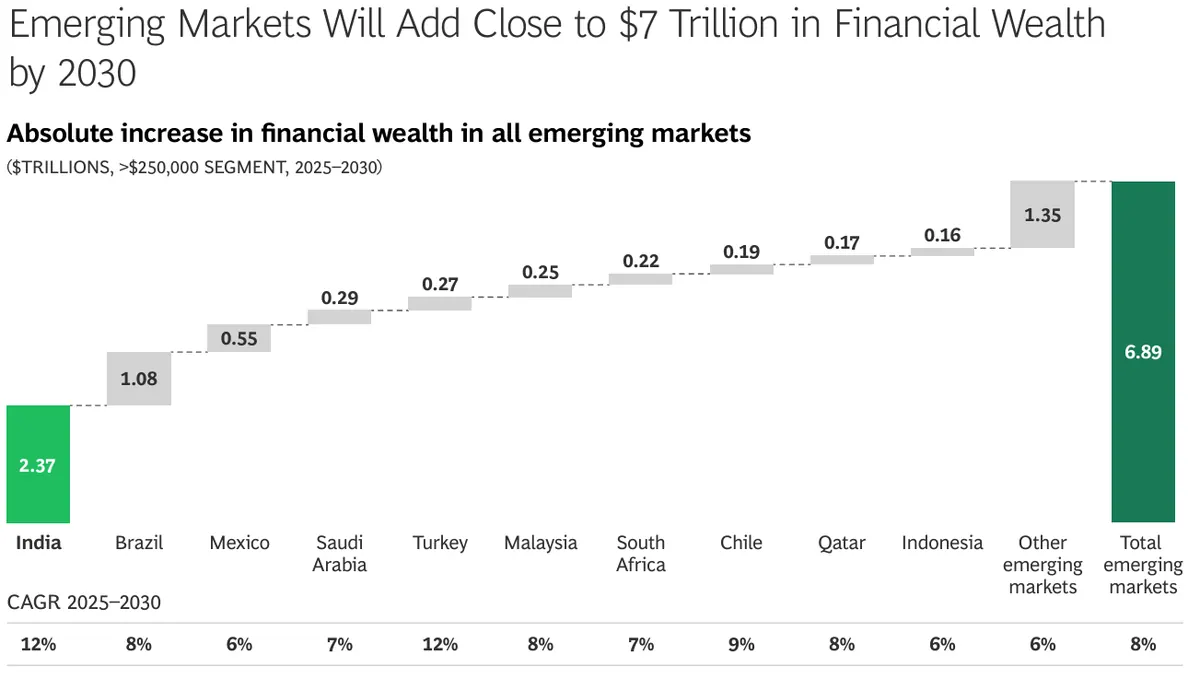
В географическом разрезе абсолютным лидером выступает Индия. По расчётам, к 2030 году страна обеспечит абсолютный прирост общего богатства в размере более $2,3 трлн (при рекордном среднегодовом темпе роста в 12 %). На втором месте, по оценкам экспертов, закрепится Бразилия, которая добавит $1 трлн (при CAGR 8 %), а замыкает тройку лидеров Мексика с прогнозируемым результатом в $550 млрд (при CAGR 6 %). Дополнительно авторы выделяют Саудовскую Аравию (прирост $290 млрд) и Турцию (прирост $270 млрд), причём турецкий рынок разделит с индийским максимальную динамику роста в 12 % ежегодно.
Абсолютный прирост финансового благосостояния на всех развивающихся рынках, в трлн долларов, сегмент >$250 000, 2025-2030 гг.
Источники: База данных по глобальному управлению благосостоянием BCG Expand 2026; анализ BCG
Примечание. Благосостояние в местной валюте было переведено в доллары США по курсу на конец года для всех временных периодов.
Главная проблема этого макрорегиона, по мнению экспертов, заключается в том, что данный клиентский сегмент остаётся структурно и качественно необслуживаемым. Международные финансовые гиганты массово сокращают своё присутствие на локальных рынках из-за роста комплаенс-издержек, переориентируясь исключительно на сверхбогатых клиентов с капиталом от $5 млн. Местные же розничные банки несмотря на удержание до двух третей всей депозитной базы, не могут предложить клиентам ничего, кроме премиальных карт и базовых вкладов. В связи с этим прогнозируются колоссальные коммерческие выгоды для тех институтов, которые первыми смогут развернуть полноценные инвестиционные платформы и диверсифицировать линейку продуктов.
Расплата за преемственность в Азии
Выдающийся экономический бум в Азии за прошлые десятилетия привёл к концентрации колоссальных состояний в руках основателей компаний, которые сегодня вплотную приблизились к возрасту отхода от дел. В Сингапуре, Малайзии и Индонезии от 40 % до 50 % крупнейших семейных предприятий всё ещё находятся под прямым операционным руководством первопроходцев, чей медианный возраст уже превысил 70-75 лет. Ситуация усугубляется глубоким ментальным разрывом: если основатели неразрывно связывают себя с делом, то их преемники (NextGen) часто не желают участвовать в оперативном управлении традиционным производством, стремясь к диверсификации, венчурным рынкам и высоким технологиям. Кроме того, традиционное стремление разделить имущество поровну между наследниками в современных реалиях лишь дробит капитал и размывает контроль.
Статистика зрелости управления семейным капиталом в Азии выглядит тревожно: около 70 % богатых семей региона находятся на критически ранних, доинституциональных стадиях. В частности, 30 % бизнесов полностью зависят от воли основателя при полном отсутствии плана преемственности, а ещё 40 % полагаются исключительно на неформальные устные договорённости и родственное доверие. Лишь 10 % азиатских династий смогли успешно эволюционировать до высшей стадии — создания полноценного семейного офиса с профессиональным независимым менеджментом и юридически закреплённой структурой владения.
Решения, которые определят ландшафт благосостояния Азии для следующего поколения, принимаются прямо сейчас — в семейных разговорах, которые ещё не состоялись, в структурах управления, которые ещё не созданы, и в процессах преемственности, которые пока откладываются, а не планируются. Советники, которые помогут семьям чётко и своевременно подойти к этим решениям, определят лицо индустрии управления капиталом в этом регионе на десятилетия вперёд. Этот момент требует как от самих семей, так и от управляющих активами смены ориентиров: перехода от управления тем, что существует, к проектированию того, что останется надолго. В Азии, где масштабы и ставки беспрецедентны, это важно как никогда прежде.
ИИ и новая экономика управления капиталом: два сценария
ИИ перестал быть просто инструментом для точечного повышения производительности бэк-офиса, превратившись в мощный фактор структурного изменения рынка. В качестве иллюстрации авторы отчёта привели инцидент, произошедший в начале 2026 года, когда презентация одной ИИ-функции для налогового планирования от небольшого технологического стартапа за день обрушила совокупную рыночную стоимость нескольких публичных управляющих компаний на $140 млрд. Этот прецедент, по мнению исследователей, доказал, что инвесторы больше не сомневаются в способности ИИ радикально перестроить традиционные бизнес-модели.
Аналитики рассчитали конкретные показатели эффективности, которые ИИ способен принести бизнесу. Согласно экономическим моделям, полноценное внедрение алгоритмов позволяет увеличить выручку в расчёте на одного финансового советника на 15-20 % и поднять индекс потребительской лояльности (NPS) на 5-15 процентных пунктов. В то же время затраты на финансовое планирование, инвестиционный анализ и операционное обслуживание счетов могут быть радикально сокращены. На основе этого авторы прогнозируют разделение рынка на два лагеря: высокотехнологичные ИИ-организации, способные за счёт автоматизации предлагать индивидуальные кастомизированные портфели по сверхнизким ценам, и традиционные игроки, которые столкнутся с неизбежным давлением на маржу.
Аналитики выделили два возможных сценария развития индустрии в эпоху доминирования ИИ.
1.Сценарий полного вытеснения
В рамках этого сценария рассматривается радикальный вариант развития событий, при котором автономные ИИ-агенты практически полностью замещают собой традиционного живого финансового консультанта. Алгоритмы берут на себя не только рутинную сборку инвестиционных портфелей и непрерывную налоговую оптимизацию, но и прямое взаимодействие с клиентами на массовом рынке.
Такой поворот событий, по прогнозам, приведёт к глубокому структурному сжатию комиссионных доходов по всей индустрии. В результате конкурентное преимущество безвозвратно перейдёт к тем технологическим гигантам, которые смогут оперировать колоссальными объёмами клиентских баз, в то время как ценность человеческих взаимоотношений на среднем и нижнем уровнях богатства будет полностью нивелирована.
2.Сценарий трансформации и синергии
Второй, более вероятный по мнению авторов сценарий, предполагает глубокую трансформацию отрасли без уничтожения её человеческого ядра. Ожидается, что ИИ кардинально расширит операционную ёмкость советников во всей цепочке создания стоимости. В частности, автоматизация процессов мониторинга и генерации отчётов позволит одному менеджеру преодолеть психологическое ограничение «числа Данбара» (традиционный лимит в 150 устойчивых связей) и качественно обслуживать в разы большее количество клиентов.
Освободившийся временной ресурс ведущие компании направят на оказание высокотехнологичных услуг, глубинное структурирование сложных семейных активов и проработку долгосрочных стратегий. В этом сценарии роль живого консультанта смещается в сторону психологического коучинга, наставничества и управления самими ИИ-агентами, которые будут выполнять до 80 % технической работы.
Уязвимости рабочих процессов перед автоматизацией
Согласно расчётам аналитиков, ИИ способен самостоятельно перекрыть от 45 % до 55 % задач в области финансового и пенсионного моделирования, а также от 40 % до 55 % объёма работ по ведению документации встреч, составлению простых отчётов и обработке стандартных клиентских запросов (FAQ). При этом подчёркиваются, что сугубо человеческой прерогативой (где участие ИИ составит не более 10-20 %) останется лишь финальное принятие инвестиционных решений, выстраивание доверительных отношений и управление сложными многоуровневыми структурами собственности. Авторы призывают руководителей финансовых институтов прекратить стадию точечных экспериментов и немедленно приступить к сквозной перестройке своих операционных моделей на базе ИИ.
Оригинал: https://the-tenge.kz/articles/bcg-global-wealth-growth