OCBC: затяжной конфликт на ближнем востоке усиливает риск стагфляции
Центробанкам возможно придётся жертвовать ростом экономики ради борьбы с инфляцией
Изображение: pressfoto/Magnific
Глобальная экономика в первой половине 2026 года демонстрирует удивительный запас прочности, во многом благодаря буму технологий искусственного интеллекта и адаптивности бизнеса к кризисам. Однако этот рост крайне неравномерен. Как отметила главный экономист и руководитель исследовательского отдела OCBC Group Селена Линг, в то время как США и Китай находят внутренние ресурсы для борьбы с макроэкономическими вызовами, Еврозона и Япония стремительно скатываются в стагфляционную ловушку. Крупнейшие регуляторы держат паузу, но их пути расходятся. ФРС США из-за стойкой инфляции склоняется к более жёсткой политике, а Банк Японии и ЕЦБ планируют повышение ставок в июне для борьбы с ценовым давлением.
Апрель оказался устойчивым, несмотря на затяжную войну США и Израиля с Ираном и невозможность возобновить судоходство через Ормузский пролив. Ведущие центральные банки (Федеральная резервная система, Европейский центральный банк, Банк Англии, Банк Японии) сохранили процентные ставки без изменений, хотя расхождения в их политике увеличились. Федеральный комитет по операциям на открытом рынке (FOMC) ФРС занял более «ястребиную» позицию. Разногласия внутри Банка Японии усилились, а волатильность валют обострилась, когда курс USDJPY пробил отметку 160, что спровоцировало интервенцию. Мировые акции выросли, при этом индекс MSCI All Country World достиг нового рекордного максимума. Доходность 10-летних казначейских облигаций США протестировала уровень 4,4 % на фоне устойчивой инфляции и повышенных цен на энергоносители. Выход ОАЭ из ОПЕК+ привёл к скромному увеличению добычи нефти в июне.
Рост экономики Азии в первом квартале 2026 года оставался устойчивым благодаря диверсификации цепочек поставок и инвестициям в искусственный интеллект, хотя начинает проявляться растущее ценовое давление. Правительства стран АСЕАН развернули меры по экономии энергии и фискальной поддержке. В будущем рынки сосредоточат внимание на экономических данных и статистике занятости в США, руководстве нового председателя FOMC Кевина Уорша, а также на том, смогут ли рисковые активы сохранить рост в условиях ужесточения ликвидности.
Рост Китая вновь ускорился до 5 % в годовом исчислении благодаря смягчению политики и переоценке производственного сектора, что делает его потенциальным долгосрочным бенефициаром, несмотря на связанные с энергетикой риски из-за войны США с Ираном.
США
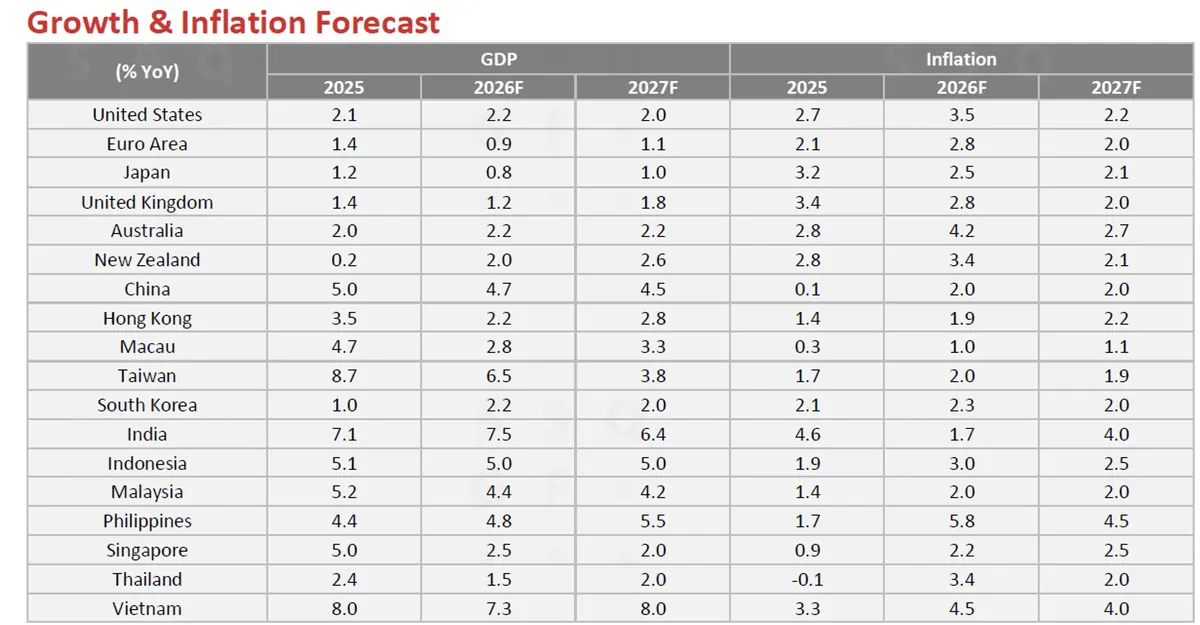
Аналитики OCBC по-прежнему уверенно оценивают прогноз роста экономики США на 2026 год на уровне 2,2 %, несмотря на растущие риски стагфляции. Базовый сценарий предполагает сохранение устойчивости мирового роста, обусловленное пятью факторами.
- Во-первых, инвестиции и производство, связанные с искусственным интеллектом, остаются стабильно высокими.
- Во-вторых, эффективные тарифные ставки в США значительно снизились после решения Верховного суда.
- В-третьих, импульс роста со второго полугодия 2025 года перенёсся на начало 2026 года.
- В-четвёртых, фискальные и финансовые условия в целом остаются поддерживающими.
- В-пятых, в последние годы бизнес неоднократно демонстрировал способность адаптироваться к геополитическим потрясениям и шокам со стороны предложения.
Экономические данные США подтвердили этот прогноз. В первом квартале 2026 года ВВП восстановился до 2,0 % в годовом исчислении благодаря более активным инвестициям, экспорту, потреблению и государственным расходам, хотя рост импорта продолжал сдерживать общие показатели.
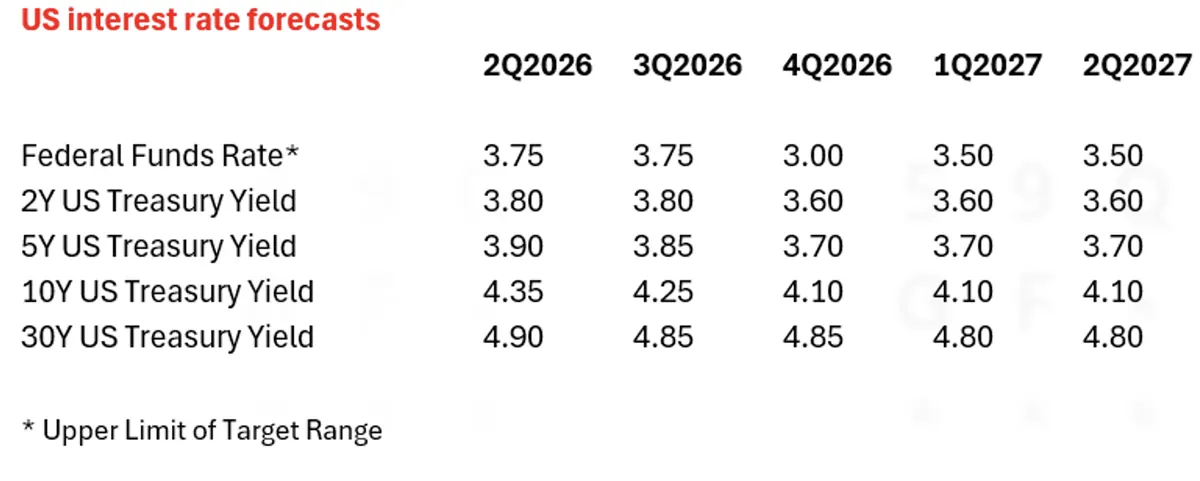
В целом, американские активы поддерживались устойчивым ростом и высокими доходами компаний сектора ИИ, в то время как более высокие цены на нефть и возобновившиеся инфляционные риски удерживали доходность казначейских облигаций США и доллар США на высоких позициях. ФРС сохранила ставки без изменений на уровне 3,50-3,75 % в апреле, при этом FOMC занял умеренно «ястребиную» позицию, так как три члена комитета высказались против сохранения курса на смягчение политики.
Прогнозы процентных ставок в США
Источник: OCBC Group Research
Примечание. * — верхняя граница целевого диапазона
Еврозона
Аналитики также сохранили прогноз роста ВВП на 2026 год на уровне 0,9 % и пересмотрели общий индекс потребительских цен (CPI) в сторону повышения — до 2,8 % с 2,5 % в годовом исчислении, что отражает влияние продолжающейся напряжённости на Ближнем Востоке. Более высокие цены на нефть, газ и удобрения трансформируются в более широкую инфляцию, особенно в отношении стоимости продуктов питания.
Председатель ЕЦБ Кристин Лагард подчеркнула «двойную неопределённость» вокруг продолжительности нефтяного шока и степени переноса цен, подтвердив при этом приверженность ЕЦБ обеспечению стабильности цен. Мы не ожидаем агрессивного цикла ужесточения и по-прежнему закладываем в прогноз «страховочное» повышение ставки на 25 базисных пунктов в июне.
Последний опрос ЕЦБ касательно ожиданий потребителей сигнализирует о растущих рисках стагфляции. Годовые инфляционные ожидания подскочили до 4,0 % с 2,5 %, а трёхлетние ожидания выросли до 3,0 %. Экономическое доверие резко упало до 93,0 в апреле наряду с ухудшением настроений в промышленном секторе. В ответ Европейская комиссия предложила временную структуру государственной помощи AccelerateEU и скоординировала с МЭА выпуск нефтяных запасов, чтобы помочь смягчить ценовое давление.
Япония
Экономика Японии завершила 2025 год на более слабых позициях: ВВП в четвёртом квартале 2025 года вырос всего на 0,1 % по сравнению с предыдущим кварталом, что оказалось ниже ожиданий и подчеркнуло слабый внутренний спрос. Рост за весь год восстановился до 1,1 % в 2025 году после сокращения в 2024 году, но макроэкономическая неопределённость сохраняется и в 2026 году. Банк Японии снизил свой прогноз роста до 0,5 %, резко повысив при этом прогноз по базовому CPI до 2,8 %, что отражает растущие инфляционные риски. Теперь аналитики ожидают повышения ставки на 25 базисных пунктов на июньском заседании после того, как Банк Японии сохранил неизменную политику на уровне 0,75 % в апреле, несмотря на несогласие трёх членов совета директоров — это можно назвать «ястребиной паузой», подчеркнули авторы отчёта.
Объём промышленного производства в марте снизился на 0,5 % за месяц, а базовый CPI вырос на 1,8 % в годовом исчислении. Сочетание замедляющегося роста и растущей инфляции указывает на всё более стагфляционный фон, что усложняет нормализацию денежно-кредитной политики. Фискальная политика остаётся поддерживающей, но осторожной: сформирован рекордный бюджет на 2026 финансовый год, при этом никаких дополнительных мер стимулирования не планируется.
Китай
Китай снизил целевой показатель роста ВВП на 2026 год до диапазона 4,5-5 % с уровня «около 5 %». При этом нижняя граница, вероятно, представляет собой минимальные темпы, необходимые для того, чтобы оставаться на пути к цели 2035 года по удвоению ВВП на душу населения по сравнению с уровнями 2020 года. Аналитики сохранили прогноз роста на 2026 год без изменений на уровне 4,7 %, несмотря на эскалацию войны США с Ираном. Восстановление потребления остаётся неравномерным из-за замедления роста доходов и слабого стремления домохозяйств брать кредиты; ожидается, что во втором квартале 2026 года рост замедлится примерно до 4,8 %.
Экономика в целом движется в нужном направлении для достижения официальной цели. Агентство Moody’s изменило суверенный прогноз Китая с «негативного» на «стабильный», сославшись на устойчивость к внутренним, торговым и геополитическим вызовам. Этот сдвиг отражает продемонстрированную Китаем способность поглощать внешние шоки и подкрепляет продолжающуюся переоценку его производственного потенциала и устойчивости цепочек поставок в условиях глобальной неопределённости.
Прогноз роста и инфляции, % в годовом исчислении
Источник: OCBC Group Research