ОПЕК слегка понизила прогноз роста спроса на нефть в 2026 году, но ждёт резкого ускорения в 2027
Корзина ОПЕК в сентябре подорожала на 28 % до $111 за баррель, а ставки на супертанкеры VLCC выросли почти вдвое
Изображение: Pete Linforth/Pixabay
В сентябре мировые рынки нефти и фрахта продемонстрировали существенную активизацию на фоне геополитической напряжённости и логистических сбоев. Как следует из октябрьского отчёта Организации стран-экспортёров нефти, цены на сырую нефть резко выросли, а спотовые ставки на танкеры (особенно VLCC) подскочили на отдельных направлениях в два-три раза. Мировой спрос на нефть ожидается с умеренным ростом в 2026 году (+0,2 млн баррелей в сутки) и ускорением в 2027 году (+2,6 млн б/с), тогда как предложение вне стран ОПЕК+ увеличится примерно на 0,6 млн б/с в оба периода благодаря Бразилии, США, Канаде и Аргентине. На фоне снижения маржи переработки в Роттердаме и Сингапуре при её росте в США, мировые торговые потоки сместились из-за активного закупа Китая и Европы, а коммерческие запасы ОЭСР в августе увеличились до 2 808 млн баррелей, всё ещё оставаясь ниже исторического пятилетнего среднего уровня.
В сентябре 2026 года совокупная добыча нефти в странах ОПЕК+ выросла на 903 тыс. б/с м/м и составила 39,07 млн б/с, причём почти весь прирост обеспечили страны ОПЕК: их добыча увеличилась на 920 тыс. б/с до 25,1 млн б/с, тогда как страны ОПЕК+, не входящие в ОПЕК, чуть сократили добычу (-18 тыс. б/с до 13,97 млн б/с). Главными драйверами роста стали Саудовская Аравия, нарастившая добычу на 744 тыс. б/с до 8,0 млн б/с, и Ирак, добавивший 386 тыс. б/с и вышедший на 3,92 млн б/с. Ещё небольшой плюс дали Венесуэла, Алжир и Конго. В то же время заметно упала добыча в Кувейте (-140 тыс. б/с до 1,77 млн б/с), Иране (-99 тыс. б/с до 1,96 млн б/с) и Ливии (-58 тыс. б/с до 1,29 млн б/с), незначительные снижения наблюдались в Нигерии, Габоне и Экваториальной Гвинее.
Среди стран вне ОПЕК Казахстан нарастил добычу на 22 тыс. б/с до 1,85 млн б/с, Азербайджан и Бахрейн добавили 6 тыс. б/с и 13 тыс. б/с соответственно, тогда как Россия снизила добычу на 38 тыс. б/с до 8,64 млн б/с, а Мексика — на 12 тыс. б/с. Сентябрьский рост продолжает восстановление после глубокого провала во втором квартале, когда добыча ОПЕК+ упала до 34,3 млн б/с, а добыча ОПЕК — до 20,0 млн б/с; при этом совокупный уровень всё ещё заметно ниже показателей 2025 года (41,97 млн б/с), а добыча в Ираке, Кувейте и Иране остаётся существенно ниже уровней первого квартала и прошлых лет, что указывает на неполное восстановление региональных потоков после сбоев.
Добыча сырой нефти стран ОПЕК+ по данным вторичных источников, тыс. б/
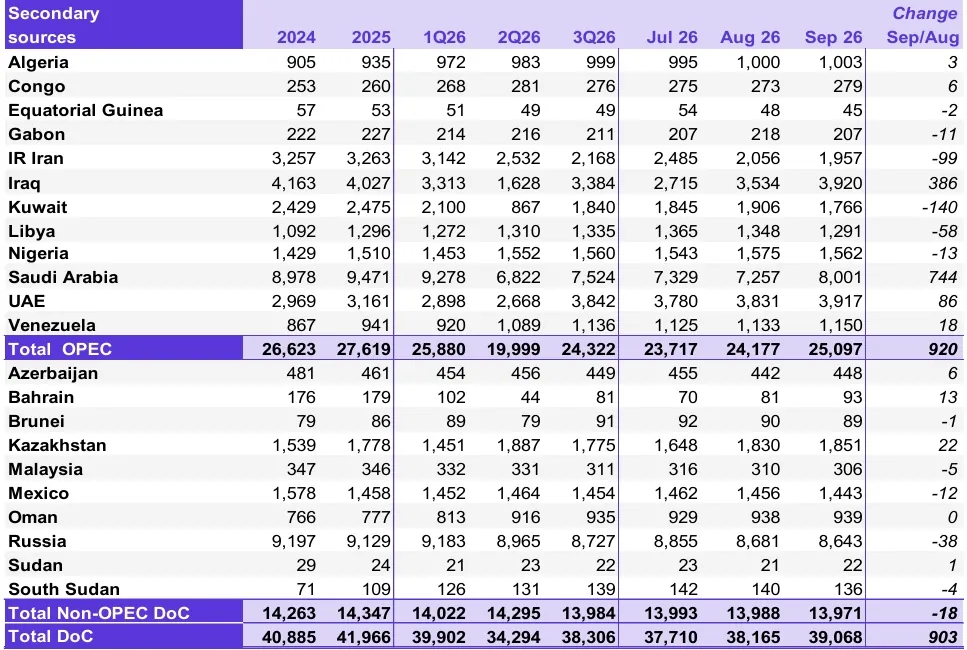
Источник: ОПЕК
Примечание. Итоговые суммы могут не совпадать из-за независимого округления на основе имеющихся данных вторичных источников.
Динамика цен на сырую нефть
В сентябре стоимость корзины ОПЕК (ORB) выросла на $24,15/барр. по сравнению с предыдущим месяцем и в среднем составила $110,59/барр. Цена ближайшего фьючерса на Brent (ICE) выросла на $13,94/барр. м/м и в среднем составила $102,02/барр., а ближайшего фьючерса на WTI (NYMEX) выросла на $13,24/барр. м/м и в среднем составила $95,69/барр. Цена ближайшего контракта GME Oman выросла на $26,65/барр. м/м и в среднем составила $114,53/барр.
Форвардные кривые трёх основных эталонных фьючерсов на сырую нефть в сентябре стали более крутыми. Обострение геополитической напряжённости на Ближнем Востоке, нарушения региональных потоков сырой нефти и высокий спрос на ближайшие партии подтолкнули цены ближайших контрактов вверх по сравнению с форвардными ценами. Хедж-фонды и другие управляющие капиталом увеличили совокупные чистые длинные позиции по Brent (ICE) и WTI (NYMEX) в первой половине сентября на фоне роста цен на нефть и усиления опасений по поводу предложения, но во второй половине месяца сократили их.
Спрос и предложение
Прогноз роста мирового спроса на нефть в 2026 году в октябре снова незначительно понижен в сравнении с прошлым месяцем (0,4 млн б/с) — до 0,2 млн б/с г/г (снижение в странах ОЭСР на 0,2 млн б/с компенсируется ростом вне ОЭСР на 0,4 млн б/с). На 2027 год оценка, напротив, вновь пересмотрена в сторону повышения — до 2,6 млн б/с г/г (2,4 млн б/с — в сентябрьском отчёте): ожидается увеличение спроса как в ОЭСР (+0,5 млн б/с), так и за её пределами (+2 млн б/с).
Прогноз роста добычи жидких углеводородов в странах вне ОПЕК+ сохранён на уровне 0,6 млн б/с г/г как на 2026, так и на 2027 год. В 2026 году ключевыми драйверами выступают Бразилия, США, Канада и Аргентина, а в 2027 году — Катар, Канада, Бразилия и Аргентина.
Производство жидких фракций природного газа (ШФЛУ) и нетрадиционных жидких углеводородов в странах ОПЕК+ продолжит расти на 0,1 млн б/с г/г ежегодно, составив в среднем 8,8 млн б/с в 2026 году и 8,9 млн б/с в 2027 году. При этом непосредственно добыча сырой нефти в странах ОПЕК+ в сентябре увеличилась на 0,90 млн б/с м/м, достигнув 39,07 млн б/с (по данным вторичных источников).
Прогноз спроса на нефть стран ОПЕК+ на 2026 год понижен до 42,1 млн б/с (на 0,6 млн б/с ниже уровня 2025 года). На 2027 год оценка, напротив, пересмотрена в сторону повышения — до 43,9 млн б/с, что на 1,8 млн б/с превышает показатель 2026 года.
Рынки нефтепродуктов и нефтепереработка
В сентябре маржа переработки демонстрировала неоднородную динамику на основных торговых хабах. На побережье Мексиканского залива США маржа продолжила рост благодаря более высоким крэк-спредам на транспортные виды топлива. Особенно сильными были средние дистилляты из-за дефицита на рынке Атлантического бассейна, устойчивого экспортного спроса и сокращения предложения из-за ремонтов на НПЗ в Северном полушарии. В Роттердаме маржа снизилась, поскольку слабость в верхней и нижней частях барреля с избытком перекрыла рост на средних дистиллятах. В Сингапуре маржа резко упала и ушла в отрицательную зону под давлением более высоких цен на сырьё и стоимости фрахта.
Рынок танкеров
Спотовые ставки фрахта для танкеров, перевозящих тёмные нефтепродукты, в сентябре резко выросли во всех классах судов и продолжили расти в первые дни октября. Предложение танкеров сократилось из-за возобновления прерванных потоков, продолжающихся торговых сбоев, неэффективности экспорта, консолидации отрасли и увеличения продолжительности рейсов.
Ставки на VLCC в сентябре выросли почти вдвое по всем отслеживаемым маршрутам, за исключением маршрута Западная Африка-Восток, где они выросли почти втрое. На маршруте Ближний Восток-Восток спотовые ставки на VLCC выросли на 88 % м/м, а на маршруте Западная Африка-Восток — на 142 % м/м. Спотовые ставки на Suezmax выиграли от перетока спроса из сегмента VLCC: на маршруте побережье Мексиканского залива США-Европа они выросли на 53 % м/м. Ставки на Aframax также выросли: на маршруте внутри Средиземноморья — на 87 % м/м.
На рынке танкеров для светлых нефтепродуктов спотовые ставки продемонстрировали значительную силу к востоку от Суэца, где в среднем выросли на 54 % м/м, тогда как к западу от Суэца спотовые ставки выросли на 12 % м/м.
Торговля сырой нефтью и нефтепродуктами
Импорт сырой нефти в США в сентябре вернулся к сезонным уровням, снизившись м/м до 6,3 млн б/с на фоне сокращения поставок из Канады и Латинской Америки. Экспорт сырой нефти был в целом стабильным м/м, поскольку сокращение поставок в Европу компенсировалось восстановлением поставок в Южную Корею, и остался на уровне 3,8 млн б/с. Экспорт нефтепродуктов из США снизился с рекордных уровней и в среднем составил всё ещё высокие 7,8 млн б/с на фоне сокращения отгрузок дизельного топлива.
В августе импорт сырой нефти в Европе (ОЭСР) вырос и превысил пятилетний диапазон благодаря увеличению поставок из Саудовской Аравии, Ливии и Нигерии. Экспорт сырой нефти из региона оставался стабильным м/м.
Импорт сырой нефти в Японию в августе вырос до 2,5 млн б/с, достигнув уровня, соответствующего пятилетнему среднему, после восстановления от рекордно низких значений в апреле и мае. Экспорт нефтепродуктов снизился с высоких уровней м/м, поскольку отгрузки газойля сократились с повышенных значений из-за уменьшения предложения в регионе.
Импорт сырой нефти в Китай также вырос м/м и в августе в среднем составил 9,0 млн б/с на фоне увеличения объёмов переработки на НПЗ перед праздничной «Золотой неделей». Экспорт нефтепродуктов продолжил рост предыдущего месяца и в среднем составил 1,5 млн б/с, поскольку нефтепереработчики стремились максимально увеличить отгрузки авиатоплива.
Импорт сырой нефти в Индию снизился с повышенных уровней и в августе в среднем составил 4,5 млн б/с. Импорт нефтепродуктов вырос м/м благодаря возобновлению поставок СУГ. Экспорт нефтепродуктов из Индии снизился с высоких значений предыдущего месяца на фоне сокращения поставок дизельного топлива и нафты.
Движение коммерческих запасов
В августе 2026 года коммерческие запасы нефти в странах ОЭСР выросли на 36,6 млн барр. м/м — до 2 808 млн барр. (1 351 млн барр. сырой нефти и 1 458 млн барр. нефтепродуктов), что на 57,5 млн барр. ниже уровня прошлого года и на 8,8 млн барр. ниже пятилетнего среднего. Рост произошёл за счёт запасов сырой нефти (+29,5 млн барр. м/м), тогда как запасы нефтепродуктов выросли незначительно (+7,1 млн барр. м/м) и остаются существенно ниже исторических значений. В результате обеспеченность запасами увеличилась на 1 день — до 60,4 дня, что всё ещё уступает пятилетнему среднему показателю на 0,5 дня.
Оригинал: https://the-tenge.kz/articles/opek-1026