Не базовый, но минимум: поставки смартфонов упали до самого низкого уровня с 2012 года
Острый дефицит памяти меняет как стратегии производителей, так и потребительское поведение
Изображение: pressahotkey/Magnific
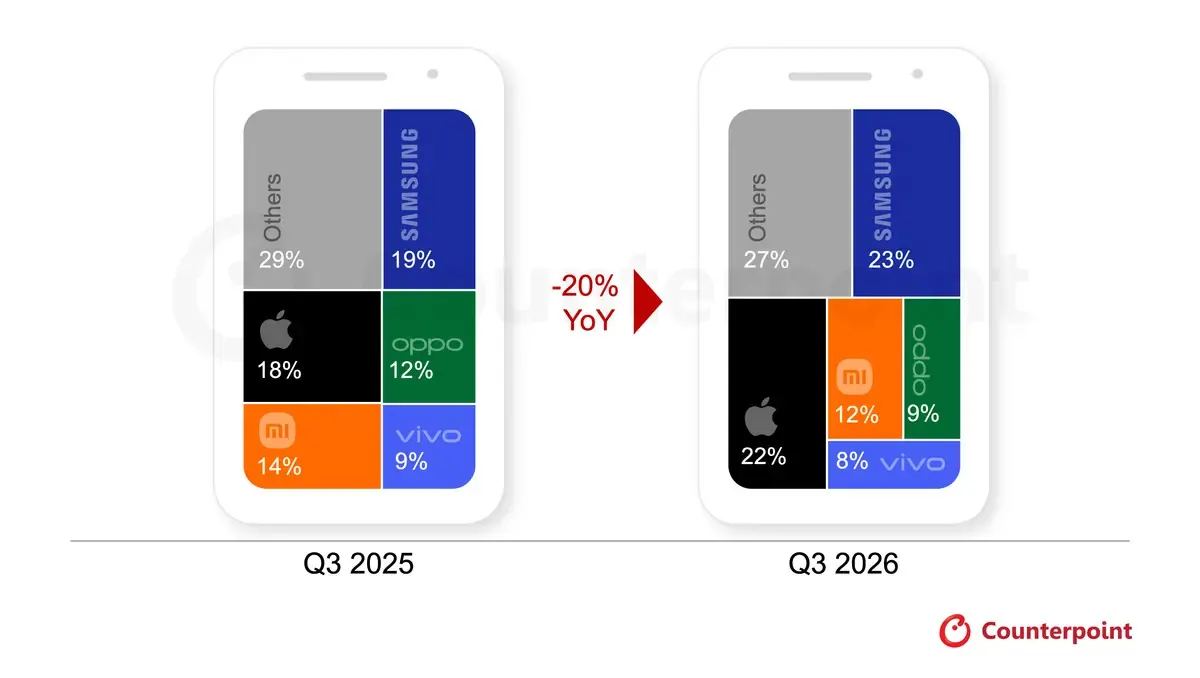
Мировой рынок смартфонов в третьем квартале 2026 года сократился на 20 % в годовом выражении и опустился до самого низкого уровня для третьего квартала за 14 лет, поскольку продолжающийся дефицит памяти ограничил предложение для большинства OEM-производителей. Как отмечает старший аналитик Counterpoint Research Шилпи Джайн, Samsung возглавила рынок с долей 23 %. Этому способствовали более выигрышные, чем у конкурентов, позиции в обеспечении поставок и сильный первоначальный спрос на складные устройства серии Z8. Доля Apple впервые для третьего квартала превысила 20 % и составила 22 %, несмотря на снижение поставок в годовом выражении. На рынке увеличился разрыв между премиальным и ценочувствительным сегментами: спрос на премиальные устройства остаётся устойчивым, а рост цен на устройства усиливает давление на доступность.
Мировые поставки смартфонов в третьем квартале 2026 года сократились на 20 % в годовом выражении. Это самый низкий показатель для третьего квартала с 2012 года, согласно предварительным оценкам Counterpoint Research. Снижение рынка оказалось близким к ожиданиям аналитиков: непрерывный рост цен на DRAM (динамическая оперативная память) и NAND (флеш-память для долговременного хранения) усилил шок от удорожания памяти в третьем квартале. Это резко увеличило себестоимость комплектующих и усугубило дефицит предложения, значительно нарушив поставки OEM-производителям. В ответ компании переложили возросшую стоимость комплектующих на потребителей: розничные цены на смартфоны в мире с начала 2026 года выросли на 20 %, что ещё больше повысило среднюю цену продажи (ASP) на рынке.
Третий квартал стал вторым подряд кварталом, который в полной мере ощутил на себе удар кризиса памяти. Острый дефицит памяти переводит рынок смартфонов в более избирательную фазу, меняя стратегии OEM-производителей и даже потребительское поведение. Потребители дольше, чем предполагалось, продолжают пользоваться своими устройствами, всё чаще рассматривают восстановленные устройства и отдают приоритет более ценным моделям, а OEM-производители корректируют линейки продуктов, ценовую политику и рыночные стратегии, чтобы защитить прибыльность. Это создаёт повышенное давление на массовом рынке, тогда как премиальный спрос остаётся сравнительно устойчивым, и разрыв между премиальным и ценочувствительным сегментами увеличивается, — прокомментировала ситуацию Шилпи Джайн.
Доля мировых поставок смартфонов от 5 ведущих брендов (предварительные данные)
Источник: Предварительный отчёт Market Monitor от Counterpoint Research, 3 квартал 2026 г.
Примечание. OPPO включает OnePlus и realme. Сумма процентов может не составлять 100 % из-за округления.
Samsung сохранила лидирующую позицию в третьем квартале 2026 года: поставки сократились на 3 % в годовом выражении, а доля рынка выросла до 23 %, что стало крупнейшим приростом доли среди ведущих OEM-производителей. Ставка компании на более высокую среднюю цену продажи и рост выручки обеспечила более сильный рост в стоимостном выражении, несмотря на меньшие объёмы поставок. Структуре продаж помогли премиализация и удачный запуск складных моделей. Серия Galaxy Z Fold8 показала уверенный первоначальный спрос, а стабильные поставки комплектующих поддержали серию A среднего уровня на развивающихся рынках, где часть китайских брендов сократила своё присутствие.
Доля рынка Apple впервые для третьего квартала превысила 20 % и достигла 22 %, несмотря на снижение поставок в годовом выражении. Падение объёмов в основном объяснялось отсутствием базового iPhone 18: из-за этого наполнение каналов продаж в месяц запуска оказалось меньше, чем годом ранее, когда была представлена вся линейка iPhone 17. Apple также присоединилась к общеотраслевому повышению цен, хотя его влияние ограничилось последними неделями квартала. Тем не менее модели iPhone 18 Pro стартовали сильнее своих предшественников, особенно в Китае и Индии, а сохраняющийся спрос на серию iPhone 17 помог компенсировать более значительное снижение поставок.
Xiaomi также зафиксировала существенное снижение поставок в третьем квартале 2026 года, а её доля рынка упала до 12 %. Компания сократила присутствие в низких ценовых сегментах и на непрофильных зарубежных рынках, одновременно повысив среднюю цену продажи и ужесточив планы поставок, чтобы не продавать устройства с неоправданно низкой маржой на фоне продолжающегося кризиса памяти. Вместе с тем Xiaomi продолжает укреплять позиции в верхнем среднем и премиальном сегментах Китая: серия Xiaomi 18 и складные модели получили положительный отклик. Собственный чипсет XRING O3 дополнительно поддержал дифференциацию в премиальном сегменте.
Поставки OPPO и vivo сократились более чем на 20 % в годовом выражении, а их доли рынка снизились до 9 % и 8 % соответственно. Оба бренда повысили цены в линейках начального и среднего уровня в ответ на рост стоимости памяти. OPPO объединила портфель и операции брендов OPPO, realme и OnePlus, чтобы уменьшить пересечения и повысить эффективность затрат. Кроме того, компания отдавала приоритет марже, перераспределяя поставки из сегментов с более низкой маржой в более доходные рынки и модели.
vivo делает приоритетом свои ключевые рынки, Индию и Китай, укрепляя серию Y, чтобы привлечь покупателей, внимательных к цене, и расширяя премиальные серии X, V и S. Однако повышение цен вытолкнуло бюджетные модели из ключевых ценовых диапазонов, а нехватка запасов ещё сильнее ограничила поставки.
Что будет дальше?
Прогноз на оставшуюся часть 2026 года остаётся сложным: OEM-производители всё чаще ставят прибыльность выше объёмов поставок на фоне высоких затрат на комплектующие и снижения доступности устройств для покупателей. Сокращение производства, более компактные линейки и больший акцент на премиальных устройствах, вероятно, сохранятся, а ценочувствительные сегменты столкнутся с дополнительным давлением из-за роста цен на устройства и ограниченного предложения комплектующих. Значимое восстановление общих объёмов маловероятно, пока не улучшатся ситуация со стоимостью и поставками комплектующих, заключили аналитики.
Оригинал: https://the-tenge.kz/articles/counterpoint-smartfoni-3kv26