Казахстан компенсировал падение России: что происходит с добычей ОПЕК+
Пока северный сосед сокращает производство нефти, наша страна восстанавливает объёмы. Главные цифры и прогнозы из свежего отчёта ОПЕК
Изображение: Monika Wrange/Pixabay
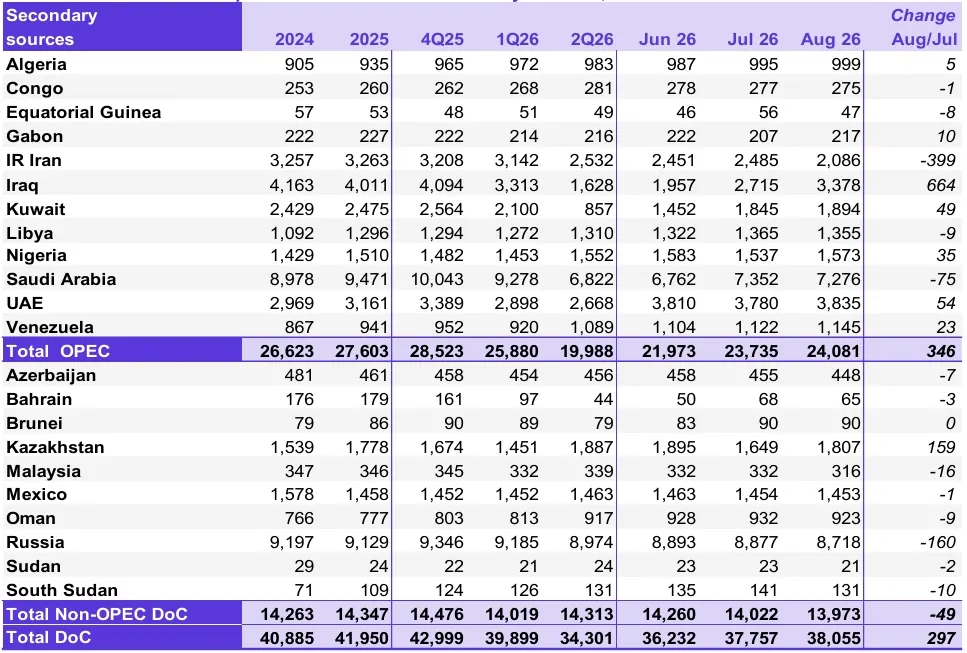
В августе Казахстан продемонстрировал наибольший прирост нефтедобычи среди всех стран, не входящих в ОПЕК, увеличив выпуск сырой нефти до 1 807 тыс. баррелей в сутки, по сравнению с 1 649 тыс. б/с в июле. Этот рост позволил стране практически вернуться к высоким уровням начала лета (1 895 тыс. б/с в июне 2026 года) после существенного спада, зафиксированного в июле из-за остановок отгрузки на Каспийском трубопроводном консорциуме после инцидентов с беспилотниками. При этом в группе стран, не входящих в ОПЕК, но участвующих в ОПЕК+, сложился редкий математический баланс: Россия сократила добычу сырой нефти на 160 тыс. б/с, а Казахстан за тот же период увеличил её на 159 тыс. б/с. В общей статистике альянса эти два разнонаправленных тренда практически полностью обнулили друг друга. В результате спад показателей РФ не утянул вниз совокупную добычу стран вне ОПЕК, позволив общему объёму остаться стабильным, пока главный рост альянса обеспечивал Ирак. Как отмечается в ежемесячном отчёте Организации стран-экспортёров нефти за сентябрь, сильный спрос на дистилляты поддержал маржу НПЗ в США и Европе, а также спровоцировал скачок спотовых ставок на супертанкеры VLCC (до +51 % м/м из Ближнего Востока на Запад), в то время как США установили рекорд по экспорту нефтепродуктов (8 млн б/с), а коммерческие запасы ОЭСР, несмотря на июльский рост до 2 763 млн барр., всё ещё остаются существенно ниже среднепятилетних значений.
Добыча сырой нефти по данным вторичных источников, тыс. б/с
Источник: ОПЕК
Примечание. Итоговые суммы могут не совпадать из-за независимого округления доступных на сегодняшний день вторичных источников.
В августе стоимость корзины ОПЕК (ORB) выросла на $3,45/барр. по сравнению с предыдущим месяцем (м/м) и составила в среднем $86,44/барр. Цена ближнего контракта на нефть марки ICE Brent увеличилась на $4,11/барр. м/м, до $88,08/барр., а контракта на NYMEX WTI — на $3,23/барр. м/м, до $82,45/барр. Ближний контракт на GME Oman вырос на $10,36/барр. м/м, составив в среднем $87,88/барр. Спред фьючерсов Brent-WTI расширился на $0,88/барр. м/м, до $5,63/барр. Форвардные кривые трёх основных эталонных сортов нефти в августе стали ещё более крутыми. Сильный спрос на партии с немедленной отгрузкой, в том числе со стороны азиатских НПЗ, наряду с сохраняющимися опасениями по поводу поставок и сокращением доступности сырой нефти на мировом рынке, поддержал цены на ближайшие месяцы по сравнению с форвардными ценами. Хедж-фонды и управляющие активами стали более оптимистично оценивать перспективы цен на нефть, увеличив свою совокупную чистую длинную позицию по ICE Brent и NYMEX WTI на 12 % за период между неделями на 28 июля и 25 августа. Рост чистых длинных позиций пришёл на фьючерсы ICE Brent.
Спрос и предложение на мировом рынке
Согласно обновлённому прогнозу, мировой спрос на нефть в 2026 году вырастет на 0,4 млн б/с г/г (оценка слегка понижена). При этом потребление в странах ОЭСР просядет на 0,1 млн б/с, а за их пределами — вырастет на 0,5 млн б/с. В 2027 году ожидается ускорение роста до 2,4 млн б/с г/г (прогноз повышен), где основной прирост вновь обеспечат развивающиеся рынки (+1,9 млн б/с против +0,4 млн б/с у ОЭСР).
Добыча жидких углеводородов в странах вне сделки ОПЕК+ вырастет на 0,6 млн б/с г/г как в 2026, так и в 2027 году — эти оценки остались без изменений. Главными драйверами роста в 2026 году станут Бразилия, США, Канада и Аргентина, а в 2027 году — Катар, Канада, Бразилия и Аргентина. Выпуск газового конденсата и нетрадиционных углеводородов в странах альянса ОПЕК+ будет увеличиваться на 0,1 млн б/с г/г ежегодно, составив в среднем 8,7 млн б/с в 2026 году и 8,9 млн б/с в 2027 году. При этом в августе сами страны-участницы сделки ОПЕК+ нарастили производство сырой нефти на 0,30 млн б/с м/м — до 38,05 млн б/с.
Прогноз спроса на нефть стран-участниц ОПЕК+ на 2026 год пересмотрен в сторону повышения — до 42,2 млн б/с, что на 0,4 млн б/с ниже показателя 2025 года. Оценка на 2027 год также выросла и составила 43,9 млн б/с, превысив ожидаемый уровень 2026 года примерно на 1,6 млн б/с.
Рынки нефтепродуктов и переработка
Маржа переработки в августе продемонстрировала разнонаправленную динамику в основных торговых хабах. На побережье Мексиканского залива США (USGC) маржа переработки продолжила рост предыдущего месяца, чему способствовали сильные крэк-спреды средних дистиллятов на фоне уверенного экспортного спроса и ограниченного предложения в Атлантическом бассейне. Маржа в Роттердаме также выросла, при этом дизельное топливо осталось основным источником роста, так как сокращение поставок в Восточной Европе и низкие запасы поддерживали дефицит на европейском рынке. Однако в Сингапуре маржа переработки снизилась из-за увеличения объёмов переработки нефти и роста экспорта продуктов из Азии, что повысило доступность нефтепродуктов в регионе и оказало давление на крэк-спреды.
Рынок танкерных перевозок
Спотовые фрахтовые ставки на грязные танкеры в августе укреплялись во главе с ростом ставок на супертанкеры (VLCC). Спотовые ставки на VLCC выросли м/м по всем отслеживаемым маршрутам, восстановившись после спада, наблюдавшегося месяцем ранее. На маршруте Ближний Восток — Восток спотовые ставки на VLCC выросли в августе на 28 % м/м, а на маршруте Ближний Восток — Запад совершили прыжок на 51 % м/м. Спотовые ставки на танкеры Suezmax также поднялись вверх, продолжив рост предыдущего месяца. На маршруте USGC — Европа ставки на Suezmax выросли на 4 % м/м. После сильных показателей в предыдущем месяце (с ростом около 60 %) ставки на Aframax снизились в августе, но всё ещё оставались на высоком уровне. На маршруте Средиземноморье — Северо-Западная Европа спотовые ставки на грязные перевозки танкерами Aframax снизились на 18 % м/м. На рынке чистых танкеров спотовые фрахтовые ставки в августе показали разнонаправленные тренды. К востоку от Суэца ставки выросли в среднем на 15 % м/м, тогда как к западу от Суэца спотовые ставки упали в среднем на 5 % м/м из-за ослабления ставок в Атлантическом бассейне.
Торговля сырой нефтью и нефтепродуктами
Импорт нефти в США в августе подскочил на 15 % м/м, составив в среднем 6,7 млн б/с. Экспорт нефти восстановился после двух месяцев резкого падения, составив в среднем 3,9 млн б/с. Экспорт нефтепродуктов из США установил новый рекорд в 8 млн б/с за счёт увеличения поставок пропана/пропилена в Азию и дистиллятного топлива в Европу и Марокко. По оценкам, импорт нефти в европейские страны ОЭСР в июле сезонно вырос, чему способствовало увеличение потоков из ОАЭ, Бразилии и Казахстана. Экспорт нефтепродуктов из европейских стран ОЭСР немного снизился, но остался выше среднего показателя за пять лет. Импорт нефти в Японию в июле вернулся к докупочному уровню, составив в среднем 2,4 млн б/с. Экспорт нефтепродуктов из Японии укрепился благодаря резкому росту поставок дизельного топлива. Импорт нефти в Китай в июле вырос до 8,4 млн б/с на фоне восстановления объёмов переработки. Предварительные таможенные данные за август показывают дальнейший рост импорта нефти до 8,95 млн б/с. Импорт нефтепродуктов в Китай подскочил до 2 млн б/с из-за всплеска ввоза сжиженного нефтяного газа (СУГ) и нафты, в то время как экспорт нефтепродуктов продолжил рост на фоне ослабления государственных ограничений. Импорт нефти в Индию в июле оставался высоким, составив в среднем 5,1 млн б/с, поскольку объёмы переработки находились выше среднего пятилетнего показателя для этого времени года. Ограниченный импорт СУГ продолжал оказывать давление на общий импорт нефтепродуктов, в то время как экспорт продуктов резко вырос из-за увеличения поставок дизельного топлива и бензина.
Динамика коммерческих запасов
В июле 2026 года коммерческие запасы нефти и нефтепродуктов в странах ОЭСР выросли на 9,8 млн барр. м/м — до 2 763 млн барр. (сырая нефть: +5,5 млн барр. до 1 313 млн; нефтепродукты: +4,3 млн барр. до 1 451 млн). Несмотря на месячный рост и увеличение уровня покрытия до 59,3 дня (+0,3 дня м/м), запасы остаются существенно ниже исторических нормативов: на 57 млн барр. ниже уровня прошлого года и на 47,9 млн барр. ниже среднего пятилетнего показателя.
Оригинал: https://the-tenge.kz/articles/opek-0926