Атомный рост: мощность мировых АЭС вырастет в 3 раза к 2050
По данным Всемирной ядерной ассоциации (WNA), совокупная мощность реакторов достигнет 1457 ГВт. Ключевые тренды и инвестиции в ядерную энергетику
Изображение: vwalakte/Magnific
Согласно новому докладу Всемирной ядерной ассоциации, мировая атомная генерация побила рекорд второй год подряд, а к 2050 году совокупная мощность АЭС может достигнуть 1 457 ГВт(э), что с запасом перекрывает цель 38 стран по её утроению для решения климатических и энергетических задач. Однако между амбициями правительств и реальными проектами сохраняется разрыв более чем в 550 ГВт(э). Чтобы успешно его преодолеть, эксперты призывают перейти от разовых построек к долгосрочным программам развёртывания реакторов, продлевать срок службы действующих АЭС, укреплять цепочки поставок и оптимизировать регуляторные процессы. На долю Казахстана приходится около 40 % мировой добычи урана. Страна остаётся ключевым гарантированным поставщиком сырья для обеспечения прогнозируемого утроения мировых ядерных мощностей к 2050 году. Для предотвращения дефицита топлива на мировом рынке WNA указывает на необходимость своевременной выдачи разрешений, ускоренного лицензирования новых рудников и активной геологоразведки урановых месторождений.
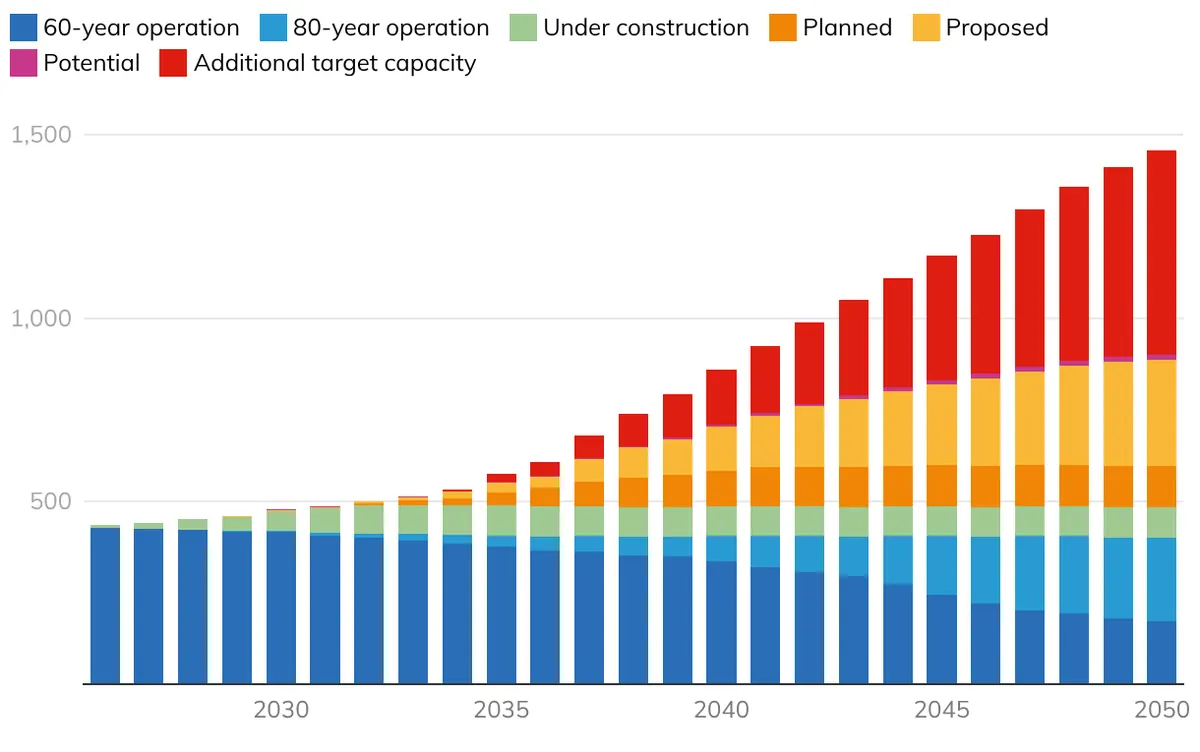
Глобальные прогнозы развития ядерной энергетики на 2026-2050 годы, ГВт (валовая) мощность
Источник: WNA
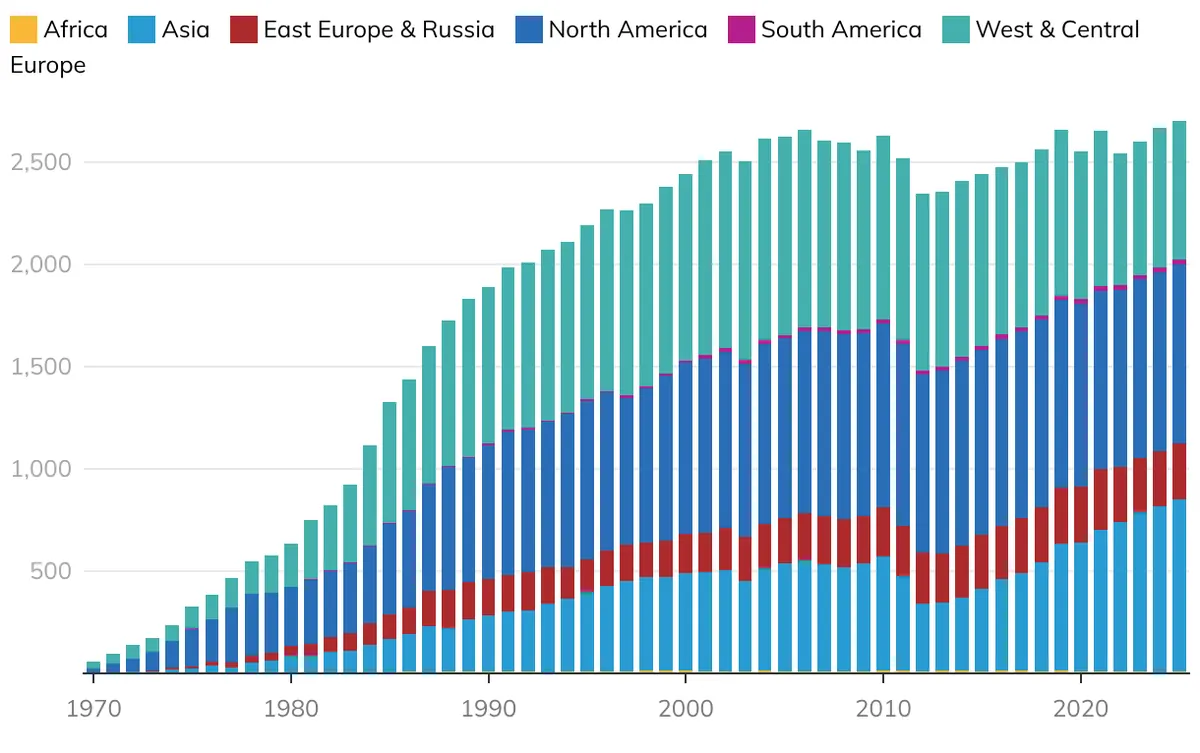
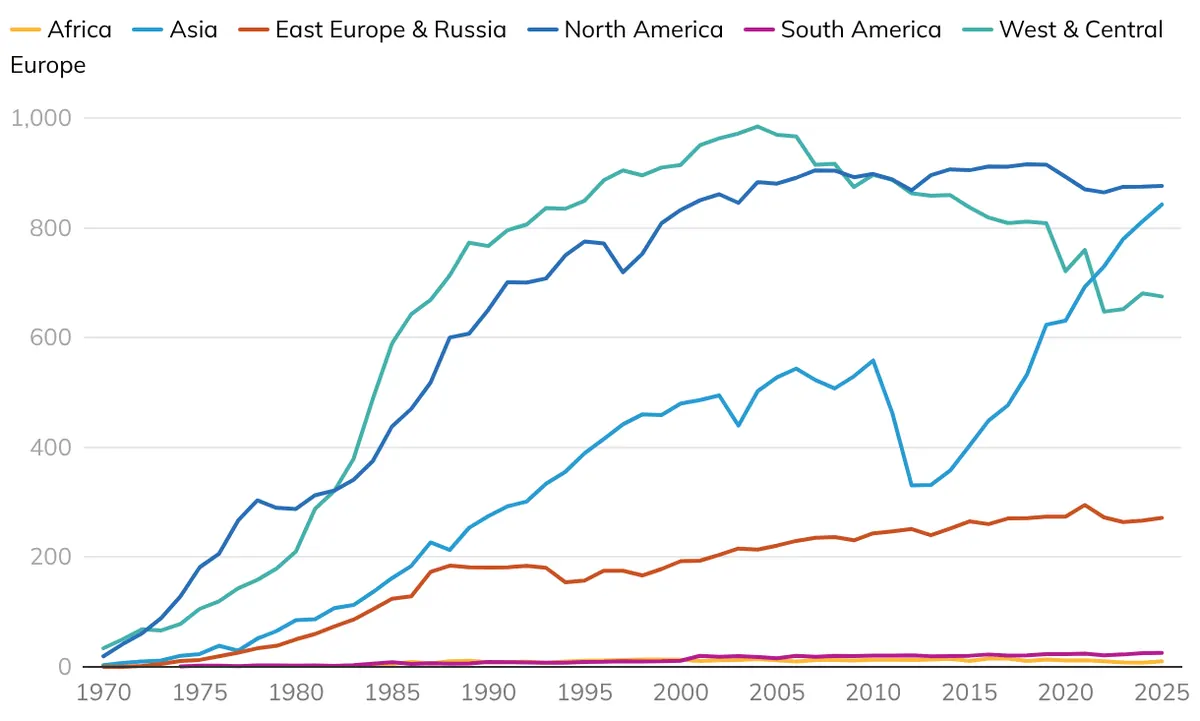
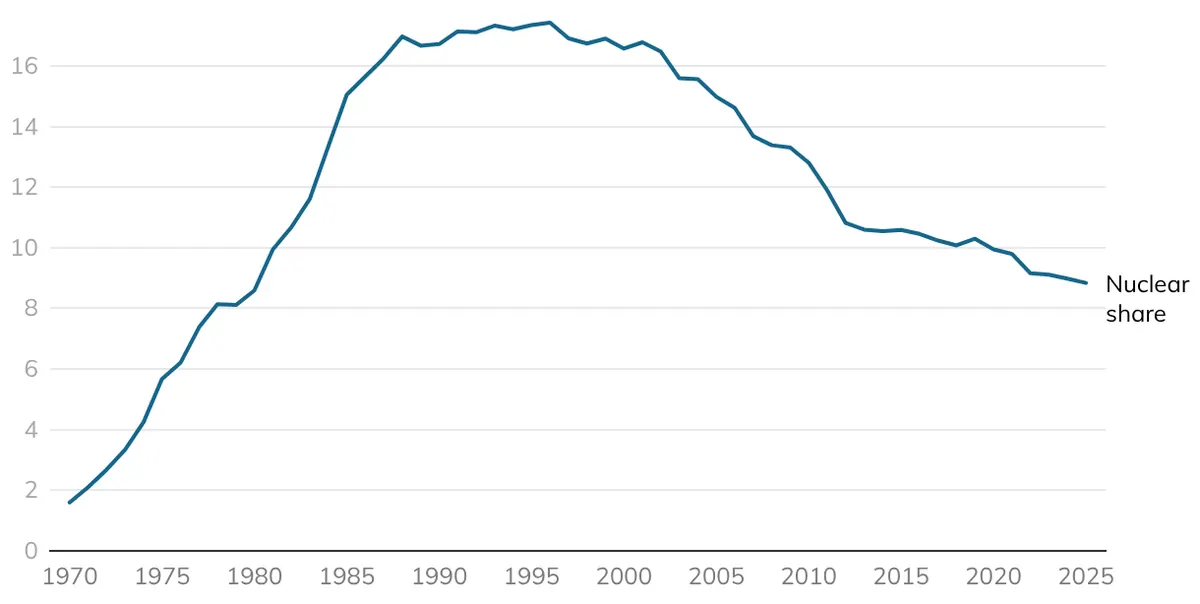
Мировая атомная генерация в 2025 году достигла исторического максимума в 2702 ТВт·ч (около 9 % мирового энергобаланса), что на 35 ТВт·ч превышает рекорд 2024 года. Основной рост обеспечила Азия, компенсировавшая спад в Европе, вызванный закрытием станций. Действующий мировой парк ёмкостью 400 ГВт(э) показал средний КИУМ 83,7 % без снижения эффективности у блоков старше 40 лет. С 1970 года атомная энергетика предотвратила выброс 43,6 млрд тонн CO₂ по сравнению с газом и 97,2 млрд тонн — по сравнению с углём (в настоящее время — 1,25 млрд тонн CO₂ ежегодно), отмечают авторы доклада. В 2025 году к сети подключили три реактора (в Китае, России и Индии), а семь были окончательно остановлены (в Бельгии и РФ). Строительство началось на 11 блоках (девять в Китае и два в России), однако для утроения мощностей к 2050 году текущий темп закладок новых АЭС необходимо ускорить примерно в шесть раз к середине 2030-х годов. По состоянию на август 2026 года средний возраст реакторов составляет 33 года, а 10 % парка уже работают более 50 лет.
Глобальное предложение ядерной электроэнергии, 1970-2025 гг.
Поставляемая электроэнергия в ТВт·ч
Источник: WNA, IAEA
При реализации национальных целей и сохранении действующего парка мировая валовая мощность АЭС к 2050 году достигнет 1457 ГВт(э). Из них 401 ГВт(э) обеспечат действующие реакторы, 82 ГВт(э) — строящиеся, 114 ГВт(э) — планируемые, 289 ГВт(э) — предлагаемые и 13 ГВт(э) — потенциальные объекты. Достижение заявленных правительственных ориентиров потребует ввода ещё 559 ГВт(э) пока не оформленных мощностей. На страны с действующими АЭС придётся 1303 ГВт(э), а на новые государства-участники — 154 ГВт(э). Национальные планы 38 стран-подписантов Декларации COP28 формально покрывают норму утроения генерации. Однако сохраняется разрыв более чем в 550 ГВт(э) между декларируемыми правительственными целями и проектами с понятным статусом (строящимися, планируемыми или официально предложенными). Преодоление этого отставания зависит от решений по финансированию, лицензированию и производственным цепочкам, принимаемых в настоящем моменте.
Всемирная ядерная ассоциация разделила участников рынка на 5 групп:
- Pacesetters (Китай, Россия, Южная Корея) — задающие темп.
Эти страны обладают непрерывными программами серийного строительства стандартизированных проектов, зрелыми институтами, устойчивыми цепочками поставок и кадрами. Это позволяет контролировать затраты и соблюдать графики. Ключевой приоритет для них — сохранение политической поддержки и непрерывности институционального потенциала.
- Expanders (США, Франция, Великобритания, Индия и др.) — расширяющие.
Группа имеет действующий парк и недавний опыт строительства, но ещё не сформировала долгосрочные непрерывные программы. Из-за проблем головных объектов (First-of-a-kind) проекты здесь сталкиваются с задержками и перерасходом средств (напр., «Хинкли-Пойнт С», «Фламанвиль-3», «Вогтль-3 и 4»). Для перехода в категорию «задающих темп» им необходимо перейти к серийному строительству, распределить финансовые риски и оптимизировать регулирование. Например, Индии требуется существенно нарастить текущие 8 ГВт(э) мощности для достижения цели в 100 ГВт(э) к 2047 году.
- Restarters (Япония, Швеция, Бельгия, Украина и др.) — возобновляющие.
Обладают зрелой институциональной базой и опытными регуляторами, однако их фокус долгое время был смещён на эксплуатацию, а не на новое строительство. На фоне укрепления политической поддержки краткосрочный прирост мощностей здесь ожидается за счёт продления сроков службы и повторного пуска реакторов. Для долгосрочных целей им требуется восстановить цепочки поставок, расширить компетенции регуляторов и перейти от единичных проектов к программным финансовым и лицензионным структурам, в том числе через внедрение ММР.
- Newcomers (Бангладеш, Беларусь, Египет, Казахстан, Польша, Турция, ОАЭ, Узбекистан) — новички.
Находятся на этапе ввода или глубокой разработки первого реактора (в Турции и Бангладеш пуски ожидаются в течение 12 месяцев; Казахстан продвигает проект на Балхаше, а Польша выбрала площадки и технологии). Ключевая задача — использовать первый проект как платформу для всей последующей программы, параллельно готовить кадры и развивать цепочки поставок, чтобы не допустить их утраты после завершения начальной стройки.
- Candidates (Италия, Саудовская Аравия, страны Юго-Восточной Азии, Африки и др.) — кандидаты.
Зафиксировали политическое намерение использовать атомную энергетику, но находятся на ранних стадиях формирования инфраструктуры. Главным вызовом для них выступают высокие начальные капитальные затраты в условиях одновременного финансирования других инфраструктурных секторов. Им необходимы региональное сотрудничество, поэтапный ввод объектов (включая ММР) и привлечение «терпеливого» капитала.
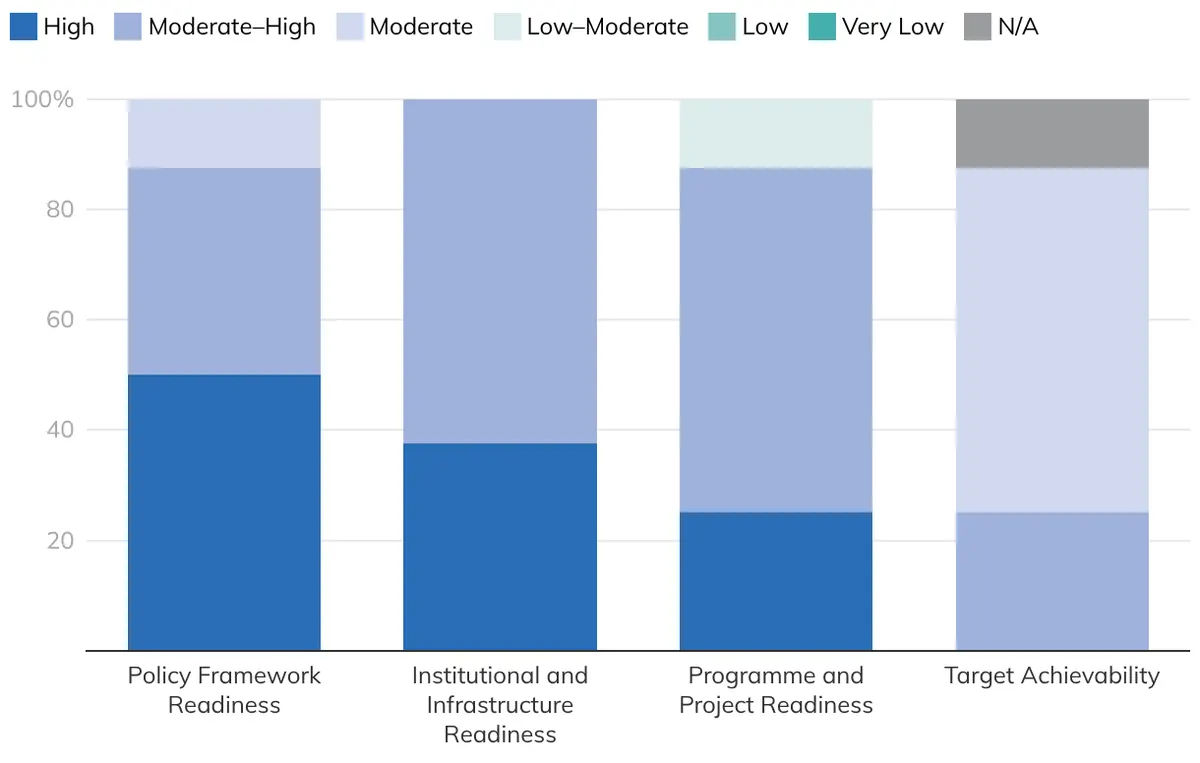
Рейтинг стран-новичков по критериям WNOR (World Nuclear Outlook Report)
Источник: WNA
Взвешенный по мощности анализ показывает, что наибольший объём будущих ядерных мощностей приходится на группу «Расширяющие» (около 530 ГВт(э)) и «Задающие темп» (более 300 ГВт(э)), в то время как вклад «Кандидатов» составляет около 100 ГВт(э). Главная проблема «Расширяющих» — перевести имеющиеся сильные политические обязательства в конкретные, серийные и обеспеченные финансированием проекты.
Оценки аналитиков выявляют чёткие географические паттерны: Северная Америка (США и Канада) смещается к «Расширяющим» за счёт инноваций и ММР; Юго-Восточная Азия формирует мощный кластер «Кандидатов» с развитой промышленной базой; Европа восстанавливает статус «Возобновляющих». В целом, национальные цели становятся реалистичными только тогда, когда политический вектор подкрепляется институтами, кадрами, финансированием и конкретной проектной документацией.
Для гарантированного расширения генерации государствам необходимо интегрировать АЭС в долгосрочные промышленные стратегии и признать их стратегическими национальными активами. Это откроет доступ к государственным, частным и многосторонним источникам финансирования. Параллельно требуется оптимизация нормативно-правовых баз и взаимное признание регуляторных оценок между разными юрисдикциями.
Региональные тенденции в производстве атомной электроэнергии, 1970-2025 гг.
Поставляемая электроэнергия в ТВт·ч
Источник: WNA/PRIS
Продление срока эксплуатации существующих реакторов признано самым экономически эффективным способом получения низкоуглеродной энергии. Промышленности рекомендовано отказаться от разовых обособленных проектов в пользу стандартизированных программ серийного развёртывания. Это снижает финансовые риски, сохраняет компетенции кадров и повышает предсказуемость цепочек поставок.
Серийное строительство крупноблочных реакторов обеспечит основной прирост мощностей до 2050 года, тогда как малые модульные реакторы (ММР) и инновационные реакторные концепции требуют государственной поддержки на этапах НИОКР и демонстрации. Долгосрочное расширение отрасли невозможно без опережающих инвестиций в добычу урана, его конверсию, обогащение, фабрикацию топлива и создание инфраструктуры замкнутого топливного цикла.
Странам необходимо заблаговременно формировать комплексные стратегии по обращению с отработавшим ядерным топливом, радиоактивными отходами и выводу из эксплуатации. Кадровый дефицит в сферах регулирования, строительства и эксплуатации должен перекрываться программами подготовки и привлечением специалистов из смежных отраслей. Отдельный акцент сделан на раннем диалоге с местным населением для укрепления общественного доверия.
Возможности для укрепления практической реализации
Из проведённых WNOR оценок вытекает ряд рекомендаций, применимых к странам на разных этапах развития атомной энергетики.
Во-первых, долгосрочные цели должны быть переведены в кратко- и среднесрочные контрольные этапы программ, такие как выбор площадки, решения по финансированию, подачи заявок на лицензирование, заливка первого бетона, ввод в эксплуатацию первых проектов и последующие заказы.
Эти этапы позволяют измерять прогресс на пути к утроению на основе наглядного развития программы задолго до целевого года.
Во-вторых, непрерывность программ имеет значение практически для каждой категории. Серийным строителям она нужна для сохранения преимуществ. Зрелым ядерным странам — для восстановления строительного потенциала. Периодически строящим — для увеличения темпов ввода. Новым участникам — для сохранения опыта и потенциала, наработанных при реализации первого проекта.
Программу из нескольких блоков, строящихся в последовательном ритме, может быть проще поддерживать с промышленной точки зрения, чем то же количество реакторов, реализованных как не связанные между собой проекты на протяжении нескольких десятилетий.
В-третьих, институциональный потенциал должен соответствовать масштабу цели. Вопрос заключается не просто в том, есть ли в стране регулятор, эксплуатирующая организация или цепочка инженерных поставок, а в том, могут ли эти организации реально обеспечить предполагаемое количество и разнообразие проектов.
Для признанных ядерных государств это может означать расширение существующих организаций. Для новичков — обеспечение того, чтобы институты, созданные для первого проекта, могли развиться в постоянные национальные структуры. В обоих случаях планирование кадров будет приобретать всё большее значение по мере того, как всё больше стран будут одновременно расширять ядерные программы.
В-четвёртых, к финансированию следует относиться как к программному потенциалу, а не только как к требованию конкретного проекта. Финансирование должно закладываться в проект АЭС с самого начала, а не рассматриваться в последнюю очередь. Цель должна состоять в том, чтобы перейти от индивидуальных схем финансирования отдельных станций к созданию стандартизированных, тиражируемых механизмов, позволяющих ядерным проектам привлекать инвестиции из основного потока финансирования инфраструктуры в необходимых масштабах. Стандартизация, развёртывание серий и успешная повторная реализация должны снизить воспринимаемые риски, транзакционные издержки и стоимость капитала.
В-пятых, технологическая и программная стратегии должны рассматриваться совместно. Крупные реакторы, ММР и передовые реакторы могут играть свою роль, но каждая дополнительная технология увеличивает нагрузку на регуляторов, генерирующие компании и цепочки поставок. Страны с достаточным масштабом могут поддерживать несколько технологических направлений; другим может пойти на пользу большая стандартизация, особенно на ранних этапах развития программы.
Это особенно актуально для стран, рассматривающих ММР в качестве значительной части будущих мощностей. ММР могут предложить преимущества там, где важны меньшая мощность блока, поэтапное развёртывание или промышленное применение. Их вклад станет более убедительным по мере того, как первые проекты вступят в фазу строительства и приведут к повторным заказам. Страны могут подготовиться к этому, развивая технологически нейтральные элементы ядерной готовности (площадки, регулирование, кадры, финансовые структуры и планирование сетей) без необходимости жёсткого определения каждого аспекта будущей реакторной серии.
Наконец, сохранение существующих ядерных мощностей имеет не меньшее значение, чем разработка новых проектов. В странах со зрелыми парками продление срока службы может внести важнейший вклад в мощности, доступные в 2050 году. Продолжение эксплуатации также сохраняет навыки, эксплуатирующие организации, площадки и цепочки поставок, которые смогут поддержать будущее строительство.
Процент мирового объёма электроэнергии, поставляемой атомными электростанциями
Источник: WNA
Заключение
Достижение цели по утроению ядерных мощностей к 2050 году требует закрепления атомной энергетики в долгосрочных национальных и международных климатических стратегиях. Устойчивое развитие отрасли невозможно без создания благоприятного инвестиционного климата, включая реформу рынков электроэнергии для учёта системной ценности АЭС, привлечение многосторонних банков развития, институтов экспортного кредитования и инструментов «зелёного» финансирования. Важную роль играет реформирование регуляторных процессов: переход к оценке рисков с учётом общественной пользы, оптимизация лицензирования и развитие международного сотрудничества путём взаимного признания существующих проектов и стандартов без потери качества безопасности.
Первоочередным шагом является максимальное использование действующего парка АЭС — продление сроков эксплуатации, повышение мощности и возможный перезапуск закрытых реакторов, что снижает потребность в абсолютном новом строительстве. При этом основной прирост генерации в ближайшие десятилетия обеспечат проверенные крупные реакторы, успешность которых зависит от перехода к серийному строительству и стандартизации проектов, в то время как вклад малых модульных реакторов (ММР) и передовых технологий будет определяться скоростью их коммерциализации.
Масштабное расширение отрасли требует параллельного укрепления всей ядерной инфраструктуры и выстраивания устойчивых инвестиционных моделей с понятным распределением рисков. Необходимы опережающее развитие глобальных цепочек поставок (от добычи урана до фабрикации топлива), своевременная подготовка кадров, усиление ресурсов регуляторов без снижения стандартов безопасности и разработка долгосрочных стратегий обращения с ОЯТ и отходами. Странам-новичкам важно систематически опираться на международное сотрудничество и готовый опыт, переходя от разовых проектов к долгосрочным программным портфелям, обеспечивающим предсказуемость для инвесторов, промышленности и общества.
Оригинал: https://the-tenge.kz/articles/wna-atomnii-rost-energetiki