Спрос на нефть упадёт на 2,5 млн б/с в 2026 году — свежий отчёт мэа
Конфликт США и Ирана сжёг 507 млн баррелей мировых запасов нефти
Изображение: macrovector/Magnific
Мировой нефтяной рынок переживает тяжёлый структурный кризис, сместившийся из сферы добычи в сферу переработки и логистики. Как отмечается в сентябрьском отчёте Международного энергетического агентства о состоянии нефтяного рынка, прогноз снижения мирового спроса на нефть в 2026 году углублен до 2,5 млн баррелей в сутки, главным образом из-за дефицита дизеля и нефтехимического сырья в Азии. Восстановление ожидается только в 2027 году. Мировая добыча нефти падает на 5,7 млн б/с в 2026 году из-за остановки более 10 млн б/с мощностей в Персидском заливе. Основной прирост вне ОПЕК+ обеспечивают страны Америки. Мировые наблюдаемые запасы нефти упали на 507 млн баррелей с начала конфликта, только за август — минус 95 млн баррелей. Как подчеркнули аналитики, без дипломатического разрешения конфликтов рынку грозит дальнейшее разрушение спроса и высокая волатильность цен.
Мировая добыча нефти в августе сократилась на 1,6 млн б/с по сравнению с предыдущим месяцем — до 100,1 млн б/с, поскольку более 10 млн б/с мощностей в Персидском заливе оставались остановленными на фоне повышенных рисков для безопасности. Общий объём предложения нефти в этом году снизится на 5,7 млн б/с — до 100,7 млн б/с, а ожидаемое восстановление добычи в Заливе теперь отложено до 2027 года. В 2027 году производство должно отскочить вверх на 8 млн б/с. Пятёрка стран Американского континента (Americas Quintet) остаётся основным драйвером роста добычи вне ОПЕК+, обеспечивая прирост на 1,4 млн б/с в 2026 году и на 1 млн б/с в следующем.
Затянувшийся дипломатический тупик между США и Ираном, а также новые атаки в Заливе и Баб-эль-Мандебском проливе продолжают препятствовать нормализации потоков, из-за чего мы вновь снизили прогнозы спроса и предложения до конца года. Согласно обновлённой оценке, мировое предложение нефти в 2026 году составит в среднем 100,7 млн б/с (−5,7 млн б/с к прошлому году и на 1,3 млн б/с ниже оценки предыдущего отчёта). Полноценное восстановление поставок с Ближнего Востока откладывается на 2027 год.
Согласно прогнозу, мировой спрос на нефть в 2026 году снизится на 2,5 млн б/с, что на 940 тыс. б/с превышает оценку из прошлого ежемесячного отчёта (1,6 млн б/с). Причиной стал тупик в переговорах между США и Ираном, из-за которого перспективы нормализации поставок откладываются на следующий год. Основные потери придутся на средние дистилляты и сырьё для нефтехимии, особенно в Азии. В 2027 году ожидается восстановление спроса на 2,6 млн б/с, что с небольшим запасом компенсирует потери этого года.
Серьёзная нехватка нефтехимического сырья и нефтепродуктов в сочетании с высокими ценами на топливо (особенно на дизель) продолжит давить на потребление. Ожидается, что мировой спрос на нефть в 2026 году снизится на 2,5 млн б/с (примерно на 940 тыс. б/с сильнее, чем предполагалось месяц назад). Тем не менее темпы падения будут замедляться: с 5,3 млн б/с во II квартале до 3,4 млн б/с в III квартале и 2 млн б/с в IV квартале 2026 года.
Объёмы нефтепереработки в августе достигли летнего пика в 81,4 млн б/с (+960 тыс. б/с к июлю), но всё ещё оставались на 4,2 млн б/с ниже уровня прошлого года. Снижение показателей распределилось между Ближним Востоком, Россией и странами-импортёрами нефти в Азии. По итогам 2026 года мировые объёмы переработки, как ожидается, снизятся на 2,6 млн б/с — до 81,5 млн б/с. Маржа нефтепереработки в Атлантическом бассейне в августе достигла рекордных значений на фоне резкого роста крэк-спредов на дизельное топливо, тогда как в Сингапуре маржинальность оказалась под давлением взлетевших ставок фрахта.
Накопленные запасы сыграли ключевую роль в балансировке рынка. С начала войны мировые наблюдаемые запасы нефти сократились на 507 млн баррелей (средний отбор 2,8 млн б/с). Только за август запасы упали на 95 млн баррелей (3,1 млн б/с). На фоне истощения буферных резервов и работы мировой системы НПЗ на пределе возможностей, необходимость прогресса в урегулировании конфликта на Ближнем Востоке — а также российско-украинской войны, идущей уже пятый год — становится как никогда острой для предотвращения дальнейшего дефицита и разрушения спроса.
Объёмы нефти на воде сократились на 65 млн баррелей из-за возобновления атак на танкеры, выходящие из Ближнего Востока. Запасы в странах, не входящих в ОЭСР, сократились на 52 млн баррелей (основное снижение пришлось на Китай), тогда как запасы в ОЭСР выросли на 23 млн баррелей: накопление в коммерческих хранилищах с лихвой перекрыло отбор 19 млн баррелей из государственных резервов.
Цена эталонного сорта North Sea Dated в августе выросла на $7,61/барр. — до средних $91,00/барр., после чего 9 сентября взлетела до $113,48/барр. Бэквордация достигла экстремального уровня из-за параллельного ужесточения на физическом рынке нефти на фоне перебоев в Ближнем Востоке и России, а также смещения спроса в сторону нефти из Атлантического бассейна. Стоимость танкерных перевозок также существенно выросла вслед за рисками безопасности и высоким спросом на суда.
Котировки эталонных сортов нефти взлетели до максимумов с мая: переговоры между США и Ираном о прекращении войны на Ближнем Востоке зашли в тупик на фоне возобновившихся боевых действий. Фьючерсы на ICE Brent на момент написания отчёта торговались по $105/барр. (+$21/барр. с начала августа и на 45 % выше довоенного уровня), а цены на физические партии были ощутимо выше. Однако скачок цен на сырую нефть выглядит скромно на фоне роста стоимости нефтепродуктов, где дефицит ощущается острее всего. Цены на дизельное топливо и газойль (на которые приходится почти 30 % мирового спроса) в США в начале сентября превысили отметку $200/барр. (+94 % к довоенному уровню); Европа и Азия отстают несильно.
Увеличившийся разрыв между ценами на нефть и нефтепродукты подтолкнул маржу НПЗ в Атлантическом бассейне к рекордным значениям. Совокупный экспорт нефти из стран Персидского залива в августе оценивается примерно в 13 млн б/с, что почти вдвое ниже довоенных показателей. Потери в экспорте сырой нефти сократились до уровня чуть ниже 45 % благодаря росту поставок в обход Ормузского пролива и военному сопровождению США. Тем не менее экспорт нефтепродуктов и сжиженного углеводородного газа (СУГ) остаётся почти на 60 % (или на 3,7 млн б/с) ниже показателей февраля.
Примечательно, что чистый экспорт дизеля и газойля из стран Залива в августе составил в среднем 390 тыс. б/с (чуть более четверти от довоенного уровня) из-за сохраняющихся жёстких ограничений на проход через Ормузский пролив. Ситуацию усугубили проблемы в российской нефтепереработке и практически полная остановка экспорта нефтепродуктов после активизации украинских атак. В совокупности чистый экспорт дизеля/газойля из Залива и России в августе оказался на 1,6 млн б/с ниже показателей февраля, когда на эти регионы приходилось почти 45 % всей мировой морской торговли этими продуктами. Частично этот дефицит компенсируется другими регионами, где НПЗ работают на пределе мощностей, пытаясь извлечь максимальную выгоду из рекордной маржи.
Добыча нефти странами ОПЕК+, млн б/с
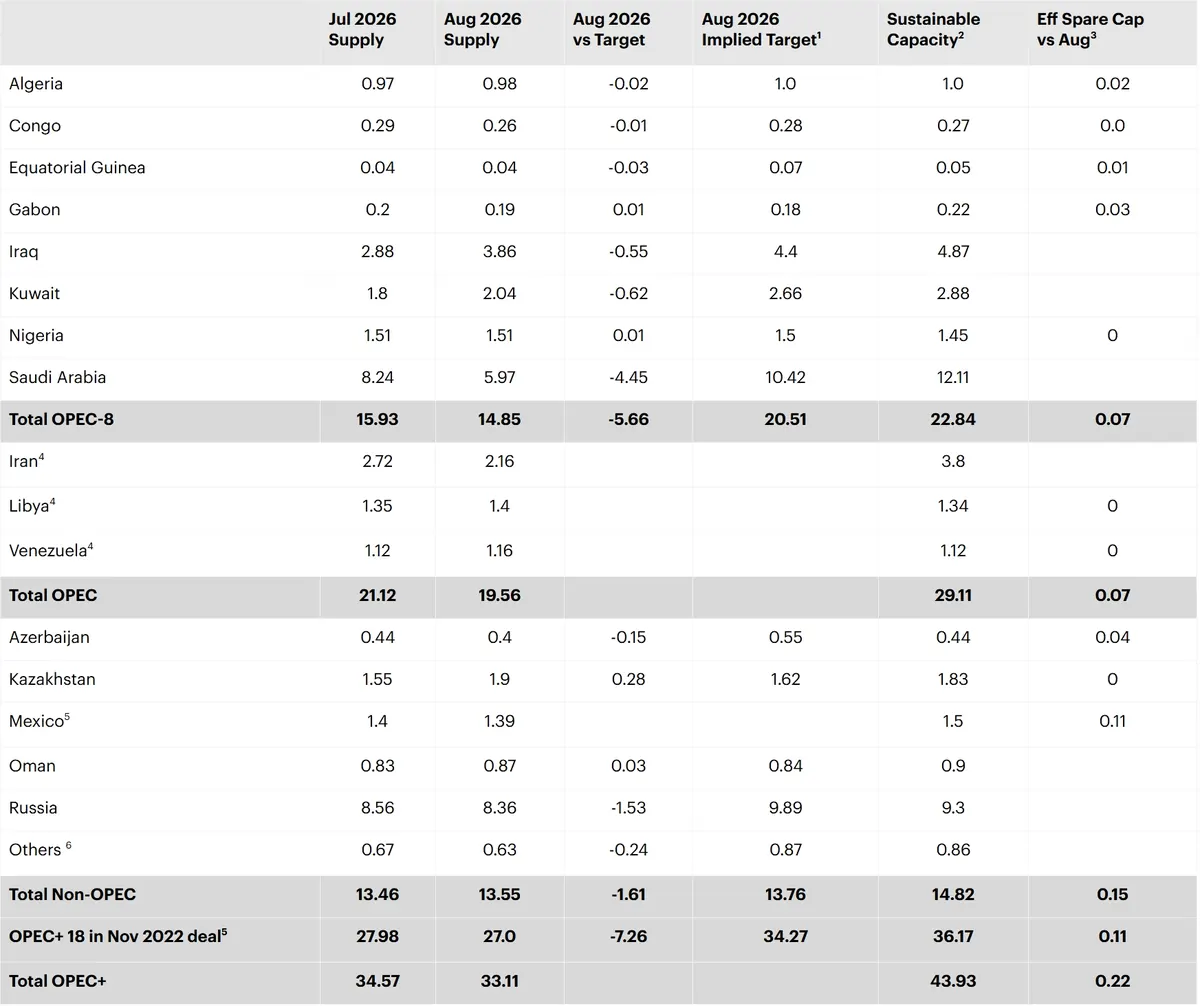
Источник: МЭА
Примечание. 1. Включает дополнительные добровольные ограничения и пересмотренные, дополнительные объёмы компенсационного сокращения. 2. Уровни мощности могут быть достигнуты в течение 90 дней и поддерживаться в течение длительного периода. 3. Исключает остановленные поставки иранской и российской нефти. 4. Иран, Ливия, Венесуэла освобождены от сокращений. 5. Мексика исключена из обязательств ОПЕК+. 6. Бахрейн, Бруней, Малайзия, Судан и Южный Судан.
Оригинал: https://the-tenge.kz/articles/mea-0926