Нефтедобыча в Казахстане в июле упала на 223 тыс. Б/с — отчёт ОПЕК
Однако оценка значительно скромнее данных МЭА
Изображение: macrovector/Magnific
Согласно последнему отчёту ОПЕК, в июле добыча нефти в Казахстане сократилась на 223 тыс. баррелей в сутки — с 1,893 до 1,670 млн б/с. При этом ранее Международное энергетическое агентство указало на гораздо глубокое сокращение — на 330 тыс. б/с (с 1,88 до 1,55 млн б/с). Таким образом, по официальной статистике республика не «уложилась» в квоту по добровольным сокращениям. Тем не менее, по данным Организации стран-экспортёров нефти, у Казахстана произошло самое большое сокращение добычи, таким образом падение производства в республике сформировало практически всё снижение по группе ОПЕК+ (−235 тыс. б/с). В целом, как отметили авторы доклада, несмотря на снижение цен в июле, фундаментальное состояние нефтяного рынка остаётся прочным. Сокращение коммерческих запасов в ОЭСР, высокая маржа переработки и ожидаемое ускорение роста спроса к 2027 году создают условия для сохранения напряжённого баланса спроса и предложения.
В июле стоимость Корзины ОПЕК (ORB) снизилась на $6,76/барр. по сравнению с предыдущим месяцем (м/м) и составила в среднем $82,99/барр. Цена ближнего контракта на нефть марки ICE Brent в июле упала на $0,46/барр. м/м, составив в среднем $83,97/барр., а ближний контракт на NYMEX WTI подешевел на $2,57/барр. до $79,22/барр. Ближний контракт на GME Oman подешевел на $1,73/барр. м/м, составив в среднем $77,52/барр. Фьючерсный спред между Brent и WTI расширился на $2,11/барр. м/м, сформировав в июле среднюю премию в $4,75/барр. Форвардные кривые ICE Brent и GME Oman в июле укрепились.
Геополитические риски и опасения относительно доступности текущих поставок поддерживали ближние контракты, в то время как фундаментальные показатели рынка нефти оставались прочными. Структура NYMEX WTI немного сгладилась, но осталась в состоянии устойчивой бэквордации, поскольку запасы сырой нефти в США в июле продолжали снижаться. Хедж-фонды и другие управляющие активами в июле увеличили свои чистые спекулятивные длинные позиции.
Спрос и предложение
Прогноз роста мирового спроса на нефть в 2026 году незначительно снижен — до 0,6 млн б/с г/г. В странах ОЭСР ожидается небольшое сокращение потребления примерно на 40 тыс. б/с, тогда как вне ОЭСР показатель вырастет на 0,6 млн б/с. В 2027 году оценка спроса, напротив, пересмотрена в сторону повышения: рост составит около 2,2 млн б/с г/г, из которых 0,3 млн б/с придутся на ОЭСР, а 1,8 млн б/с — на страны вне ОЭСР.
Добыча жидких углеводородов в странах вне-ОПЕК+ вырастет на 0,6 млн б/с г/г в 2026 и 2027 годах (оценки остались без изменений). В 2026 году ключевой прирост обеспечат Бразилия, США, Канада и Аргентина, а в 2027 году — Катар, Канада, Бразилия и Аргентина. Производство газового конденсата (NGL) и нетрадиционных углеводородов в странах ОПЕК+ увеличится на 0,1 млн б/с г/г в 2026 году (до 8,8 млн б/с) и ещё на 0,1 млн б/с в 2027 году (до 8,9 млн б/с). В июле добыча сырой нефти в странах ОПЕК+ выросла на 1,42 млн б/с м/м, составив в среднем 37,66 млн б/с.
Прогноз спроса на нефть стран ОПЕК+ в 2026 году понижен до 42,1 млн б/с, что на 0,2 млн б/с меньше показателя 2025 года. На 2027 год оценка сохранена на уровне 43,6 млн б/с — это примерно на 1,4 млн б/с выше ожидания на 2026 год.
Добыча сырой нефти в странах ОПЕК+ по данным вторичных источников, тыс. б/с
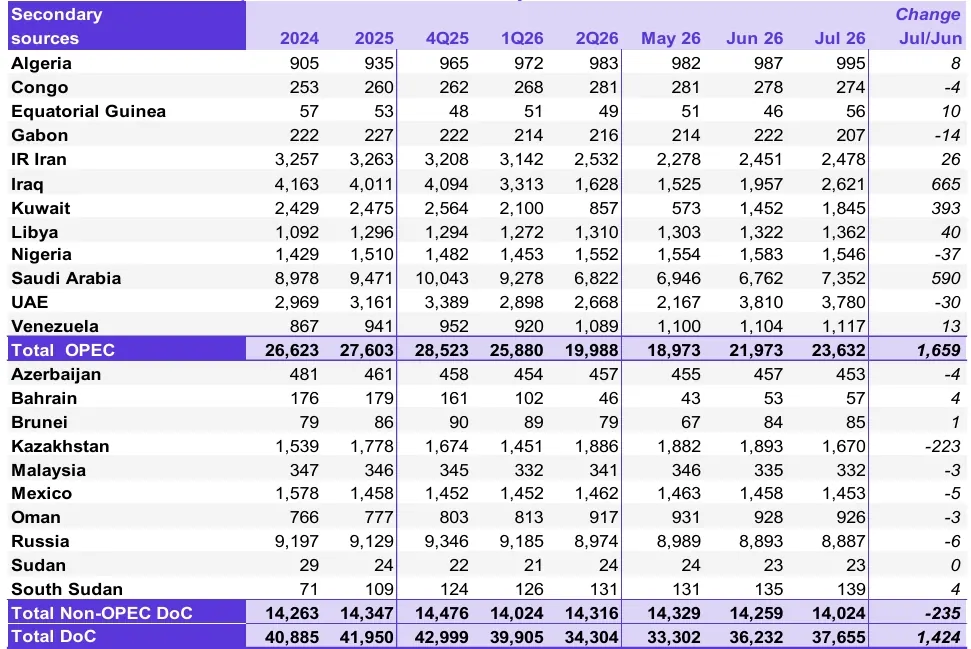
Источник: ОПЕК
Примечание. Итоговые суммы могут не совпадать из-за независимого округления с учётом данных из вторичных источников, доступных на сегодняшний день.
Рынки нефтепродуктов и нефтепереработка
Маржа нефтепереработки продолжила восходящий тренд во всех трёх основных торговых хабах, чему способствовал ралли в сегменте дистиллятов: незапланированные остановки НПЗ, запрет на экспорт дизельного топлива в Восточной Европе и геополитические события сократили мировые балансы средних дистиллятов. На побережье Мексиканского залива США (USGC) маржа переработки достигла максимального уровня с октября 2022 года, а Роттердам продемонстрировал наибольший рост м/м среди всех трёх хабов из-за сохраняющихся низких запасов дизельного топлива и бензина в Европе. В Сингапуре маржа также укрепилась на фоне ограниченной загрузки азиатских НПЗ и падения цен на нефть.
Рынок танкерных перевозок
Спотовые фрахтовые ставки на перевозку грязной нефти в июле продемонстрировали разнонаправленную динамику в зависимости от класса судов. Ставки на VLCC в среднем снизились м/м, но остались на исторически высоком уровне из-за нарушений торговых потоков. На маршруте Западная Африка — Восток спотовые ставки на VLCC в июле снизились в среднем на 3 % м/м, но остались примерно на 188 % выше, чем в том же месяце прошлого года. Напротив, спотовые ставки на Suezmax и Aframax показали рост по всем отслеживаемым маршрутам.
На маршруте USGC — Европа ставки на Suezmax выросли на 28 % м/м. Ставки на Aframax продемонстрировали наивысший средний рост, чему способствовал дефицит тоннажа на побережье Мексиканского залива США и в Средиземноморье. На внутрисредиземноморском маршруте (Cross-Mediterranean) спотовые ставки на Aframax выросли на 60 % м/м. На рынке чистых танкеров спотовые ставки показали разнонаправленные тенденции. К востоку от Суэца ставки упали в среднем на 13 % м/м, в то время как к западу от Суэца спотовые ставки в июле выросли в среднем на 2 % м/м.
Торговля сырой нефтью и нефтепродуктами
Импорт сырой нефти в США в июле восстановился м/м и составил в среднем 5,7 млн б/с, тогда как экспорт нефти продолжил снижаться с высоких уровней до среднего значения 3,5 млн б/с, согласно предварительным еженедельным данным. В июне импорт нефти в европейские страны ОЭСР, вероятнее всего, сезонно снизился, так как повышенный приток из США вернулся к более привычным значениям. В то же время импорт нефти в Японию восстановился, вернувшись к пятилетнему среднему показателю в 2,1 млн б/с в июне благодаря возобновлению поставок с Ближнего Востока. Экспорт нефтепродуктов из Японии вырос за счёт увеличения поставок всех основных продуктов, за исключением топлива для реактивных двигателей. Импорт нефти в Китай в июне продолжить падать до 7,1 млн б/с, поскольку переработчики продолжали ограничивать загрузку мощностей. Импорт нефтепродуктов в Китай также оставался ограниченным из-за снижения спроса на сырьё, тогда как экспорт продуктов активизировался на фоне ослабления государственных ограничений. Импорт нефти в Индию в июне снизился в основном в соответствии с сезонными трендами и после сильного притока в предыдущем месяце, составив в среднем 4,8 млн б/с. Низкий импорт СУГ и мазута продолжал оказывать давление на общий импорт нефтепродуктов в Индию, тогда как экспорт продуктов вырос на 5 %, поскольку рост экспорта бензина и мазута компенсировал снижение поставок дизельного топлива и нафты.
Движение коммерческих запасов
Предварительные данные за июнь 2026 года показывают, что коммерческие запасы нефти в странах ОЭСР упали на 26,4 млн барр. м/м и составили 2 729 млн барр. На этом уровне коммерческие запасы ОЭСР оказались на 59,6 млн барр. ниже показателя г/г, на 66,5 млн барр. ниже последнего пятилетнего среднего и на 218,5 млн барр. ниже среднего показателя за 2015-2019 годы. В структуре запасов: запасы сырой нефти сократились на 15,3 млн барр., а запасы нефтепродуктов снизились на 11,1 млн барр. м/м. Коммерческие запасы сырой нефти в ОЭСР составили 1 296 млн барр. Это на 33,6 млн барр. ниже г/г, на 54,2 млн барр. ниже последнего пятилетнего среднего и на 169,3 млн барр. ниже среднего значения за 2015-2019 годы. Совокупные запасы нефтепродуктов в ОЭСР в июне составили 1 433 млн барр., что на 26,0 млн барр. ниже г/г, на 12,3 млн барр. ниже последнего пятилетнего среднего и на 49,3 млн барр. ниже среднего за 2015-2019 годы. С точки зрения дней покрытия будущих потребностей, коммерческие запасы ОЭСР в июне снизились на 1,0 дня м/м до 58,7 дня. Это на 1,2 дня ниже г/г, на 1,9 дня ниже последнего пятилетнего среднего и на 3,0 дня ниже среднего за 2015-2019 годы.
Оригинал: https://the-tenge.kz/articles/opek-0826