Казахстан впервые за полтора года выполнил обязательства перед ОПЕК+: отчёт мэа
Нефтедобыча в июле упала почти на 18 %

Изображение: WangXiNa/Magnific
Добыча нефти в Казахстане в июле снизилась до 1,55 млн баррелей в сутки, что на 17,55 % ниже, чем месяцем ранее. Так, по данным Международного энергетического агентства, в июне объём нефтедобычи составлял 1,88 млн б/с. Основной причиной такого резкого сокращения стал логистический шок в морском терминале КТК, связанный с остановкой отгрузки из-за атак на танкеры. Из-за переполнения хранилищ операторы ключевых месторождений Тенгиз, Кашаган и Карачаганак оперативно сократили суточную добычу. Технические сбои помогли республике формально выполнить и даже перевыполнить обязательства перед ОПЕК+ по добровольным сокращениям. При этом Казахстан «уложился» в квоты впервые за 19 месяцев. В последний раз страна не нарушала лимиты в ноябре и декабре 2024 года. Так, установленная норма в июле для Казахстана составила 1,61 млн б/с, что оказалось на 0,05 млн б/с больше, чем республика смогла поставить на рынок. Однако отметим, что альянс ОПЕК+ всё ещё не представил график компенсаций ранее допущенного перепроизводства. «Штрафные» сокращения страны-участницы сделки должны будут исполнить до конца текущего года.
Новые сбои в экспорте из Персидского залива срывают восстановление нефтяного рынка, отметили аналитики МЭА в ежемесячном отчёте по рынку. Согласно прогнозу, мировой спрос на нефть в 2026 году сократится на 1,6 млн б/с, что на 510 тыс. б/с превышает оценку из отчёта за прошлый месяц. Это обусловлено продолжающимся перекрытием Ормузского пролива и высокими ценами на топливо, которые продолжают оказывать давление на потребление нефти. Тем не менее, годовое снижение замедлится с 4,9 млн б/с во втором квартале 2026 года до 2,8 млн б/с в третьем квартале, после чего в заключительном квартале рынок вернётся к росту. Ожидается, что в 2027 году мировой спрос на нефть вырастет на 2,4 млн б/с.
Наш прогноз мирового спроса на нефть во второй половине 2026 года снижен по сравнению с отчётом за прошлый месяц, так как продолжающееся перекрытие Ормузского пролива нарушает международные цепочки поставок и ограничивает доступность нефтепродуктов. Высокие цены на топливо оказывают дополнительное понижательное давление на потребление нефти. В настоящее время ожидается, что мировой спрос на нефть в этом году сократится в среднем на 1,6 млн б/с. Прогнозируется, что спрос упадёт на 4,9 млн б/с во втором квартале 2026 года и на 2,8 млн б/с в третьем квартале, а в четвёртом квартале 2026 года сменится ростом на 580 тыс. б/с., — подчеркнули авторы отчёта МЭА.
Мировое предложение нефти в июле выросло на 2,4 млн б/с до 101,5 млн б/с, однако всё ещё оставалось на 6,3 млн б/с ниже показателей за аналогичный период прошлого года: 8,3 млн б/с добычи в регионе Персидского залива оставались простаивающими. Возобновление боевых действий и сбои в судоходстве в июле и начале августа подорвали усилия по восстановлению, сократив прогнозируемое предложение нефти в третьем квартале 2026 года на 1,7 млн б/с по сравнению с отчётом за прошлый месяц. В настоящее время предполагается, что мировое предложение нефти в среднем снизится на 4,3 млн б/с в 2026 году и восстановится на 8,3 млн б/с в следующем году — до 110,3 млн б/с.
После июньского роста на 3,7 млн б/с добыча нефти в Персидском заливе в июле увеличилась ещё на 2,5 млн б/с — до 23,9 млн б/с, что всё ещё на 8,3 млн б/с ниже довоенного уровня. Региональный экспорт, включая маршруты в обход Ормузского пролива, резко упал на 2,1 млн б/с до 15 млн б/с после того, как ключевой транспортный коридор снова фактически закрылся в начале июля, а нефтяная инфраструктура и танкеры подверглись атакам. Объёмы отгрузки достигли пика в 20 млн б/с в начале июля, но к концу месяца упали примерно до 12 млн б/с. Поскольку соглашение, позволяющее возобновить судоходство через Ормузский пролив и обеспечить беспрепятственный транзит через Баб-эль-Мандебский пролив, по-прежнему остаётся недостижимым, мы вновь снизили оценки предложения на оставшуюся часть года. Согласно обновлённому прогнозу, мировое предложение нефти в 2026 году сократится до 102 млн б/с, так как рост на 1,4 млн б/с со стороны стран Америки лишь частично компенсирует потери на Ближнем Востоке и в России.
Объёмы переработки нефти на НПЗ в июле продолжили расти, но всё ещё оставались почти на 5 млн б/с ниже уровня прошлого года, составив 80,9 млн б/с. Продолжающиеся перебои с экспортом нефтепродуктов с Ближнего Востока и атаки на российские НПЗ снизили оценки переработки на третий квартал 2026 года ещё на 370 тыс. б/с. Согласно текущим прогнозам, мировые объёмы переработки снизятся в среднем на 2,5 млн б/с в 2026 году и восстановятся на 3,5 млн б/с в 2027 году. Дефицит на рынках лёгких и средних дистиллятов подтолкнул крэк-спреды и маржу переработки в Атлантическом бассейне до рекордных максимумов.
Растущий дефицит на рынке нефтепродуктов подтолкнул маржу переработки в Атлантическом бассейне к историческим максимумам в июле: крэк-спреды на дизельное топливо, авиакеросин и бензин резко выросли на фоне сезонно высокого спроса, нехватки предложения и истощения запасов. Несмотря на месячный прирост на 1,8 млн б/с, мировые объёмы переработки нефти на НПЗ в июле оставались почти на 5 млн б/с ниже показателей прошлого года, поскольку мощности в других регионах мира в настоящее время не способны компенсировать узкие места в поставках нефтепродуктов. Морская торговля нефтепродуктами сократилась параллельно — на 3,8 млн б/с в годовом исчислении, несмотря на то, что экспорт из США вырос на 700 тыс. б/с. Экспорт дизельного топлива из России, с Ближнего Востока и из Азии сократился на 1,3 млн б/с в годовом исчислении, что эквивалентно примерно 20 % мировой морской торговли этим топливом. Экспорт авиакеросина из этих регионов упал примерно на 670 тыс. б/с в годовом исчислении, что составляет 34% мировой торговли.
Мировые наблюдаемые запасы нефти в июле резко сократились на 69 млн баррелей, поскольку возобновившиеся сбои в экспорте из Персидского залива и Каспийского моря привели к существенному снижению объёмов нефти в пути. Наземные запасы сократились на скромные 6 млн баррелей, так как темпы высвобождения чрезвычайных запасов МЭА замедлились, несмотря на продолжающееся изъятие нефти из китайских запасов. При уровне чуть ниже 7,9 млрд баррелей общие наблюдаемые запасы нефти сократились на 410 млн баррелей с начала войны, или в среднем на 2,7 млн б/с.
Ожидается, что мировой баланс нефти в третьем квартале 2026 года покажет дефицит в размере 1,8 млн б/с, что более чем вдвое превышает оценку около 800 тыс. б/с из отчёта за прошлый месяц. После краткосрочной передышки в июне мировые наблюдаемые запасы нефти в июле резко сократились на 2,2 млн б/с,что почти полностью обусловлено падением объёмов нефти в пути. К концу июля наблюдаемые запасы впервые с апреля 2025 года упали ниже 7,9 млрд баррелей. Хотя прогнозируется, что ближе к концу этого года рынок вернётся к профициту, риски остаются существенными, а острота вопроса о возобновлении работы пролива возросла, поскольку ранее доступные буферные запасы стремительно истощаются.
Эталонные цены на нефть в июле торговались в исключительно широком диапазоне — почти $40 за баррель, что периодически определялось геополитическими событиями и ужесточением условий на рынках нефти и нефтепродуктов. Параллельно с этим ближние дифференциалы фьючерсов на WTI и Brent вернулись в состояние бэквардации. Цена North Sea Dated за июль выросла на $25,67 за баррель, завершив месяц на отметке $96,80 за баррель, подчеркнули аналитики.
Цены на эталонные сорта нефти в июле взлетели до двухмесячного максимума, так как процесс восстановления поставок нефти из Персидского залива повернул вспять после срыва соглашения о прекращении огня между Ираном и США, заключённого в середине июня. Нефтяные котировки торговались в необычно широком диапазоне из-за внезапных дипломатических разворотов вокруг конфликта. Ожидания дипломатического прогресса спровоцировали резкое падение цен в июне и начале июля, однако возобновление боевых действий привело к взлёту цен 23 июля до уровня $105 за баррель. На момент написания отчёта, в условиях вновь возросшей неопределённости, North Sea Dated торговался на уровне около $92 за баррель. Между тем крэк-спреды на нефтепродукты и маржа переработки в августе продолжили расти, установив новые рекорды в Европе.
Добыча сырой нефти в странах ОПЕК+, млн б/с
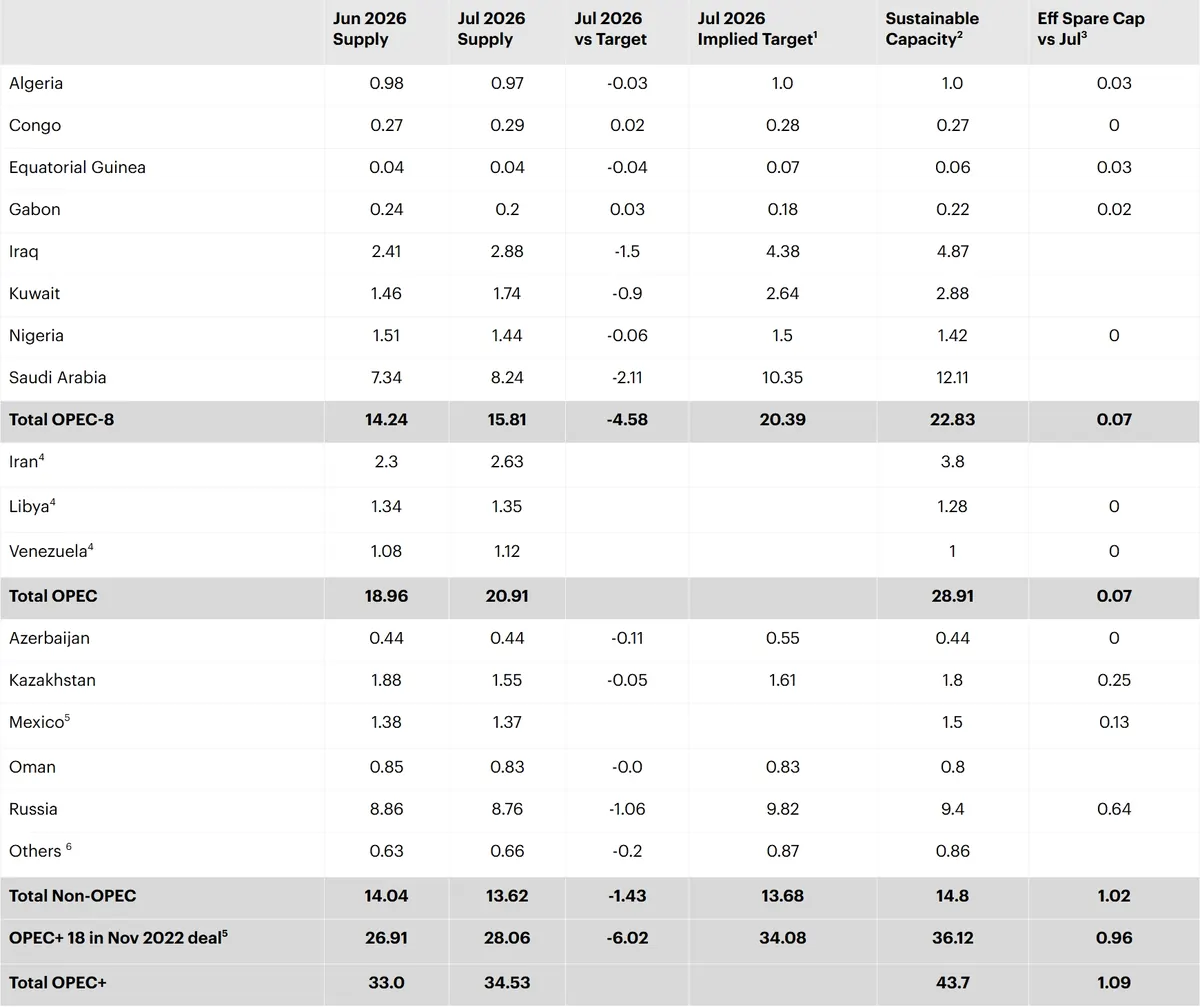
Источник: МЭА
Примечание. 1. Включает дополнительные добровольные ограничения и, как указывают аналитики МЭА, пересмотренные объёмы дополнительных компенсационных сокращений. 2. Уровни мощности могут быть достигнуты в течение 90 дней и поддерживаться в течение длительного периода. 3. Исключает остановленную (законсервированную) иранскую и российскую нефть. 4. Иран, Ливия и Венесуэла освобождены от сокращений. 5. Мексика исключена из оценки соблюдения соглашения ОПЕК+. 6. Бахрейн, Бруней, Малайзия, Судан и Южный Судан.
Оригинал: https://the-tenge.kz/articles/mea-0826