ОПЕК+ и ОАЭ в июне нарастили нефтедобычу на 3 млн б/с
Дефицит запасов и летний сезон удержали рынок от глубокого пике котировок
Изображение: chandlervid85/Magnific
В первом полугодии 2026 года фьючерсы на ICE Brent и NYMEX WTI выросли на 33,5 % (+$21,96 за барр.) и 33,8 % (+$20,95 за барр.) соответственно к уровню второго полугодия 2025 года под влиянием геополитики и прочного физического спроса. В мае-июне цены скорректировались вниз из-за ожиданий роста поставок и ликвидации фондами длинных позиций в объёме 357 млн барр. Как следует из июльского отчёта Организации стран-экспортёров нефти, на рынке нефтепродуктов из-за ремонтов и дефицита весной произошло падение мировой нефтепереработки на 7,3 млн баррелей в сутки ниже докризисного уровня, что взвинтило маржу НПЗ до многолетних максимумов. К апрелю розничные цены в США на авиакеросин подскочили на 78 % (более $170 за барр.), а на газойль — на 73 % (почти $148 за барр.) от уровней февраля. Несмотря на постепенное снижение цен к июню (до $127 за барр. за авиакеросин и $121 за барр. за газойль) на фоне восстановления переработки, котировки нефтепродуктов сохраняют поддержку благодаря летнему сезону отпусков и низким мировым запасам нефти.
В июне стоимость корзины ОПЕК (ORB) снизилась на $24,80 за барр. по сравнению с предыдущим месяцем (м-к-м), составив в среднем $89,75 за барр. Стоимость ближайшего фьючерсного контракта на нефть марки ICE Brent упала в июне на $19,28 за барр. м-к-м до средних $84,43 за барр., в то время как ближайший контракт на NYMEX WTI подешевел на $16,72 за барр. м-к-м до средних $81,79 за барр. Ближайший контракт на бирже GME на оманскую нефть (Oman) снизился на $22,85 за барр. м-к-м до $79,25 за барр. Фьючерсный спред между Brent и WTI сузился на $2,56 за барр. м-к-м и составил в июне в среднем $2,64 за барр. премии в пользу Brent. Структура цен на нефть оставалась в состоянии бэквордации, что поддерживалось устойчивыми фундаментальными факторами рынка и ожиданиями укрепления спроса в течение летнего сезона. Хедж-фонды и другие управляющие активами второй месяц подряд закрывали большие объёмы спекулятивных «бычьих» позиций, делая ставку на быстрое ослабление геополитической напряжённости на Ближнем Востоке и улучшение условий предложения. В период с конца мая по неделю, завершившуюся 30 июня, хедж-фонды и другие управляющие активами продали фьючерсы и опционы на Brent и WTI в объёме, эквивалентном 245 млн барр.
Мировой спрос на нефть
Прогнозируется, что в 2026 году мировой спрос на нефть вырастет на хорошие 0,8 млн б/с по сравнению с аналогичным периодом прошлого года (г-к-г) после небольшого пересмотра в сторону понижения по сравнению с оценкой прошлого месяца. Ожидается, что спрос в странах ОЭСР вырастет примерно на 40 тыс. б/с, а в странах, не входящих в ОЭСР, — примерно на 0,74 млн б/с. Прогнозируется, что мировой спрос на нефть в 2027 году вырастет примерно на 1,9 млн б/с г-к-г после пересмотра в сторону повышения по сравнению с оценкой прошлого месяца. Согласно прогнозам, в странах ОЭСР рост составит около 0,3 млн б/с, а в странах, не входящих в ОЭСР, — около 1,7 млн б/с.
Мировое предложение нефти
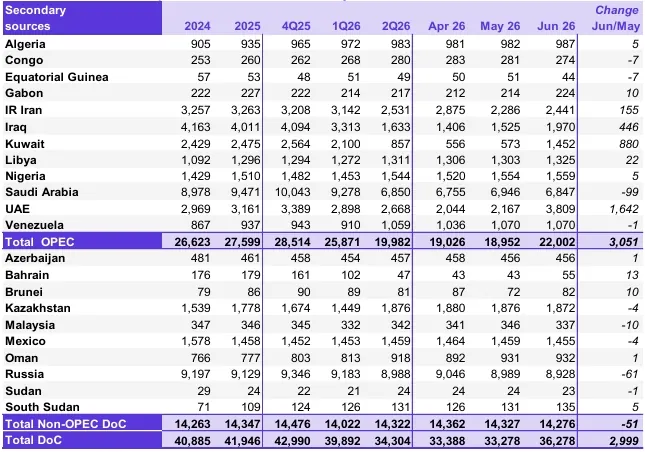
В 2026–2027 годах добыча жидких углеводородов в странах вне ОПЕК+ будет расти стабильными темпами — примерно на 0,6 млн б/с ежегодно, что соответствует прошлым оценкам. Главными драйверами роста в 2026 году станут Бразилия, США, Канада и Аргентина, а в 2027 году к ним присоединится Катар вместо США. Прогнозируется, что добыча ШФЛУ и нетрадиционных жидких углеводородов в странах вне ОПЕК+ будет расти на 0,1 млн б/с ежегодно, составив в среднем 8,8 млн б/с в 2026 году и 8,9 млн б/с в 2027 году. При этом в июне добыча сырой нефти странами ОПЕК+ подскочила на 3 млн б/с м-к-м, достигнув в среднем 36,28 млн б/с, отмечается в докладе. Отметим, что данный скачок целиком обусловлен формальным включением в расчёты ОАЭ, которые резко нарастили производство после выхода из системы квот в мае.
Добыча сырой нефти странами ОПЕК+
Источник: ОПЕК
Примечание. Итоговые суммы могут не совпадать из-за независимого округления, с учётом доступных к настоящему моменту вторичных источников.
Баланс спроса и предложения
Прогноз спроса на нефть стран ОПЕК+ на 2026 год снижен на 0,2 млн б/с — до 42,3 млн б/с (на уровне 2025 года). На 2027 год оценка осталась прежней — 43,6 млн б/с, что на 1,2 млн б/с выше прогноза на 2026 год.
Рынки нефтепродуктов и нефтепереработка
Маржа нефтепереработки продолжила снижаться на побережье Мексиканского залива США (USGC) и в Роттердаме под давлением более низких цен на нефтепродукты и сокращения объёмов простаивающих (находящихся на ремонте) мощностей в Атлантическом бассейне. В Сингапуре маржа сменила тренд и выросла, что было обусловлено увеличением объёмов поставок сырой нефти в регион, снижением цен на сырьё и уменьшением опасений по поводу перебоев в поставках нефти в июне. Хотя небольшое увеличение загрузки азиатских НПЗ способствовало снижению цен на нефтепродукты, падение цен на нефть было значительно более выраженным, что оказало поддержку нефтепереработке, несмотря на снижение крэк-спредов на нефтепродукты по всей корзине.
Рынок танкерных перевозок
Спотовые ставки фрахта на танкеры для сырой нефти (грязный фрахт) в июне были волатильными на фоне оптимизма по поводу возможного ослабления сбоев в торговых потоках. Умеренное оживление активности было нивелировано более высокой доступностью танкеров, из-за чего ставки на сверхкрупные нефтеналивные танкеры (VLCC) снизились во второй половине месяца. На маршруте из Западной Африки на Восток спотовые ставки фрахта VLCC выросли в июне в среднем на 10 % м-к-м, оставаясь на повышенных уровнях, что примерно на 160 % выше, чем в том же месяце прошлого года. Спотовые ставки фрахта на танкеры типа Suezmax также были волатильными на фоне неопределённости вокруг возобновления ближневосточных потоков и снижения объёмов поставок с побережья Мексиканского залива США в первые недели месяца. На маршруте с побережья Мексиканского залива США в Европу ставки снизились на 9 % м-к-м, но всё же были на 114 % выше г-к-г. Спотовые ставки фрахта на танкеры типа Aframax демонстрировали более устойчивое снижение в течение месяца, возвращаясь к верхнему диапазону предыдущих пяти лет по мере ослабления опасений по поводу предложения. На маршруте из Средиземноморья в Северо-Западную Европу спотовые ставки на «грязный» фрахт Aframax снизились на 8 % м-к-м. Спотовые ставки на перевозку нефтепродуктов (чистый фрахт) снизились на всех отслеживаемых маршрутах, так как спотовые закупки были более сдержанными на фоне избыточного присутствия свободных танкеров. К западу от Суэцкого канала ставки на «чистый» фрахт в июне упали в среднем на 44 % м-к-м, тогда как к востоку от Суэца они снизились на 15 % м-к-м.
Торговля сырой нефтью и нефтепродуктами
Импорт сырой нефти в США в июне продолжил снижаться, составив в среднем 5,4 млн б/с, в то время как экспорт нефти продолжил откат от рекордно высоких уровней, составив в среднем 4,4 млн б/с. Импорт нефтепродуктов в США упал ниже пятилетнего диапазона, составив в среднем 1,6 млн б/с, несмотря на рост притока бензина. Экспорт нефтепродуктов из США продолжил снижаться с апрельского рекордно высокого уровня, составив в среднем 7,6 млн б/с, поскольку нефтеперерабатывающие заводы перенаправили потоки бензина на внутренний рынок.
Согласно оценкам, в мае импорт сырой нефти в европейские страны ОЭСР увеличился в среднем до 8,8 млн б/с. Импорт нефтепродуктов в регион частично восстановился, хотя и остался значительно ниже среднего пятилетнего значения на уровне 2,2 млн б/с, что было вызвано увеличением притока мазута и дизельного топлива. Экспорт нефтепродуктов из региона упал ниже среднего пятилетнего уровня и составил 2,1 млн б/с. В Японии импорт нефти частично восстановился, но остался значительно ниже уровней годичной давности, составив в мае в среднем 1,5 млн б/с. Импорт нефтепродуктов, включая сжиженный углеводородный газ (СУГ), также увеличился м-к-м, составив в среднем 735 тыс. б/с, так как импорт нафты вернулся к докризисному уровню.
Между тем, импорт сырой нефти в Китай в мае упал до 7,8 млн б/с на фоне мер по ограничению последствий сбоев в торговых потоках. Импорт нефтепродуктов, включая СУГ, оставался стабильным на низком уровне, составив в среднем 1,2 млн б/с, что было поддержано восстановлением притока СУГ. Экспорт нефтепродуктов из Китая упал до 787 тыс. б/с, несмотря на небольшое смягчение правительственных ограничений на экспорт. В Индии импорт нефти продолжил восстанавливаться, увеличиваясь второй месяц подряд — в среднем до 5,1 млн б/с в мае. Импорт нефтепродуктов в Индию восстановился с исторически низких уровней и составил в среднем 814 тыс. б/с. Экспорт нефтепродуктов из Индии в мае составил в среднем 938 тыс. б/с, во многом благодаря росту поставок нафты за рубеж.
Динамика коммерческих запасов
Предварительные данные за май 2026 года показывают, что коммерческие запасы нефти в ОЭСР снизились на 21,8 млн барр. м-к-м и составили 2 770 млн барр. При таком уровне коммерческие запасы в ОЭСР были на 31,4 млн барр. ниже г-к-г, на 48,6 млн барр. ниже последнего пятилетнего среднего значения и на 185,8 млн барр. ниже среднего показателя за 2015-2019 годы. Если рассматривать компоненты, запасы сырой нефти снизились на 6,9 млн барр., а запасы нефтепродуктов уменьшились на 15,0 млн барр. м-к-м. Коммерческие запасы сырой нефти в ОЭСР составили 1 364 млн барр. Это на 4,3 млн барр. выше г-к-г, на 10,9 млн барр. ниже последнего пятилетнего среднего значения и на 121,6 млн барр. ниже среднего показателя за 2015-2019 годы. Общие запасы нефтепродуктов в ОЭСР в мае составили 1 406 млн барр. Это на 35,6 млн барр. ниже г-к-г, на 37,7 млн барр. ниже последнего пятилетнего среднего значения и на 64,2 млн барр. ниже среднего показателя за 2015-2019 годы. С точки зрения краткосрочной обеспеченности запасами (в днях форвардного покрытия), коммерческие запасы ОЭСР в мае снизились на 1,3 дня м-к-м до 59,8 дня. Это на 0,5 дня ниже г-к-г, на 1,3 дня ниже последнего пятилетнего среднего значения и на 2,2 дня ниже среднего показателя за 2015-2019 годы.
Оригинал: https://the-tenge.kz/articles/opek-0726