Запасы нефтепродуктов падают быстрее, чем накапливается сырая нефть — отчёт ОПЕК
Наблюдается тревожная тенденция снижения капитальных затрат на разведку и добычу
Изображение: wirestock/Magnific
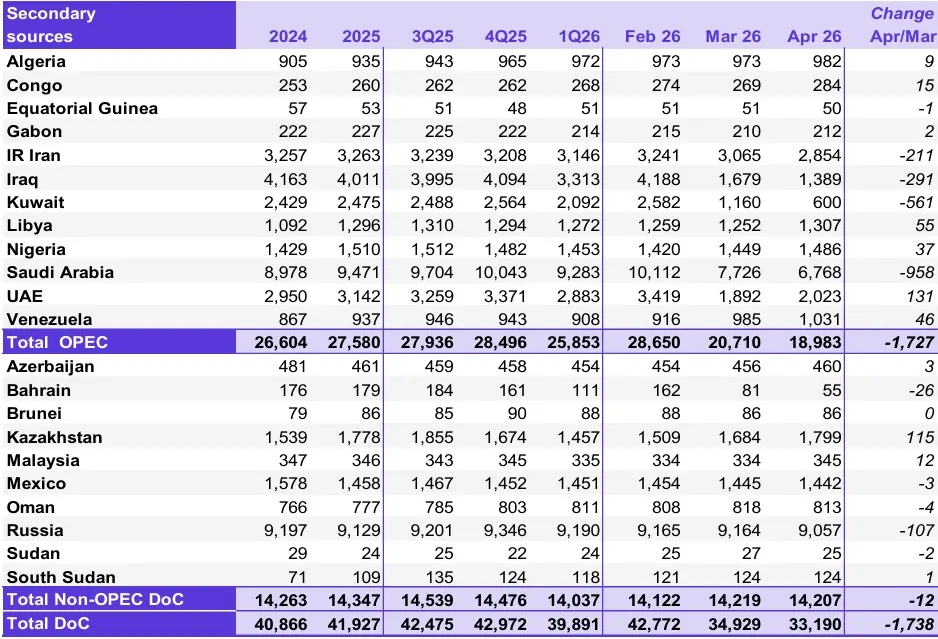
Несмотря на снижение инвестиций в добычу и сокращение производства странами ОПЕК+, мировой спрос на нефть продолжает уверенно расти, особенно в Азии. США активно занимают нишу крупнейшего экспортёра, компенсируя падение импорта в Индии и Китае, вызванное логистическими сбоями. Усиление бэквордации и сокращение запасов нефтепродуктов указывают на сохраняющуюся напряженность в балансе спроса и предложения, что будет поддерживать цены на высоком уровне в краткосрочной перспективе. Как следует из майского отчёта ОПЕК о нефтяном рынке, на фоне резкого падения добычи в Саудовской Аравии, Кувейте и Ираке, ОАЭ и Казахстан отметились значительным увеличением поставок. Причём для Эмиратов рост производства стал «финальным аккордом» перед официальным выходом из состава Организации стран-экспортёров нефти и альянса «ОПЕК+». Казахстан смог окончательно восстановить объёмы производства, установив максимум за семь месяцев и впервые с начала года превысив средний показатель за 2025 год. Так, в апреле в нашей республике добывали 1,799 млн б/с, что на 115 тыс. б/с больше, чем в марте.
В апреле стоимость корзины ОПЕК (ORB) снизилась на 7,57 $/барр. по сравнению с предыдущим месяцем (м/м), составив в среднем 108,79 $/барр. Котировки ближайшего фьючерса на нефть сорта ICE Brent в апреле выросли на 2,86 $/барр. (м/м), достигнув в среднем 102,46 $/барр., а цена ближайшего фьючерса на NYMEX WTI увеличилась на 7,67 $/барр. (м/м) до среднего уровня 98,67 $/барр. Контракт на оманскую нефть GME Oman подешевел на 20,65 $/барр. (м/м) до 103,91 $/барр. Фьючерсный спред Brent-WTI сократился на 4,81 $/барр. (м/м), составив в среднем 3,79 $/барр. Форвардные кривые ICE Brent и NYMEX WTI в апреле стали круче, что указывает на переход ближайших фьючерсных контрактов в состояние более сильной бэквордации. Форвардная кривая GME Oman в апреле стала более пологой, но сохранила выраженную бэквордацию на фоне перебоев в поставках сернистой нефти.
Добыча сырой нефти в странах ОПЕК+
Источник: ОПЕК
Прогнозируется, что мировой спрос на нефть в 2026 году вырастет на значительные 1,2 млн б/с в годовом исчислении (г/г). Ожидается, что рост в странах ОЭСР составит около 0,1 млн б/с, а в странах, не входящих в ОЭСР — около 1,1 млн б/с. В 2027 году мировой спрос на нефть, согласно прогнозу, вырастет примерно на 1,5 млн б/с (г/г), что на 0,2 млн б/с выше оценки прошлого месяца. В странах ОЭСР ожидается рост на 0,2 млн б/с, а в странах вне ОЭСР — примерно на 1,3 млн б/с.
Спрос на нефть стран ОПЕК+ в 2026 году пересмотрен в сторону понижения на 0,2 млн б/с по сравнению с оценкой прошлого месяца — до 42,7 млн б/с, что примерно на 0,4 млн б/с выше уровня 2025 года. Спрос на нефть ОПЕК+ в 2027 году остаётся неизменным на уровне 43,6 млн б/с, что примерно на 0,8 млн б/с выше прогноза на 2026 год.
Прогноз роста добычи в странах вне ОПЕК+ на 2026-2027 годы сохранен на уровне 0,6 млн б/с в год (ключевые драйверы: Бразилия, США, Канада, Аргентина и Катар). Производство конденсата в странах ОПЕК+ вырастет на 0,1 млн б/с ежегодно, достигнув 8,9 млн б/с к 2027 году. При этом в апреле добыча нефти в странах ОПЕК+ упала на 1,74 млн б/с, составив 33,19 млн б/с. Маржа нефтепереработки в Северном полушарии снизилась под давлением роста цен на сырьё, а также восстановления объёмов переработки и выпуска продукции в Европе. На побережье Мексиканского залива США (USGC) маржа снизилась, но сохранила большую часть прироста предыдущего месяца. Слабость проявилась в среднем и нижнем сегментах дистиллятов и была наиболее заметна по авиационному керосину. В Роттердаме маржа продемонстрировала двузначное падение с существенными потерями по всей корзине продуктов. Напротив, в Сингапуре маржа выросла на фоне снижения загрузки НПЗ из-за ограниченного наличия сырой нефти. Эта динамика ужесточила региональный баланс нефтепродуктов, оказав значительное повышающее давление на крэк-спреды всех ключевых продуктов в Юго-Восточной Азии (м/м).
В апреле перебои в торговле продолжали влиять на спотовые ставки фрахта на «грязные» танкеры. Хотя оценки цен на маршрутах Ближнего Востока оставались высокими на фоне низкой активности и высокой неопределённости, спотовые ставки на танкеры класса VLCC в других регионах снизились по сравнению с рекордными максимумами прошлого месяца. На маршруте из Западной Африки на Восток ставки VLCC упали на 26 % (м/м), но всё же были на 129 % выше, чем в том же месяце прошлого года. Снижение произошло из-за того, что сбои в торговых потоках сократили спрос на танкеры на ключевых маршрутах, увеличив их доступность в более активных регионах. Аналогичная динамика привела к умеренному снижению ставок на танкеры Suezmax. На маршруте USGC-Европа ставки упали на 23 % (м/м). Ставки на Aframax в Средиземноморье снизились на 17 %, нивелировав большую часть роста предыдущего месяца, но немного выросли на других отслеживаемых маршрутах. Спотовые ставки на «чистые» танкеры укрепились на фоне сбоев в торговых потоках и необходимости поиска альтернативных источников поставок. Ставки на маршруте Сингапур-Восток выросли на 36 % (м/м), а в Средиземноморье — на 21 % за тот же период.
В апреле импорт нефти в США упал до пятимесячного минимума, составив в среднем всего 5,8 млн б/с, из-за сокращения поставок с Ближнего Востока и из Латинской Америки. Экспорт нефти из США достиг рекордного уровня, оцениваемого в 5,3 млн б/с на основе еженедельных данных, на фоне роста поставок в Японию и Южную Корею. Экспорт нефтепродуктов из США в апреле составил в среднем 7,7 млн б/с, что является рекордом, обусловленным резким ростом поставок дистиллятного топлива. В марте импорт нефти в европейские страны ОЭСР снизился (м/м) согласно предварительным оценкам. Это произошло из-за сокращения потоков из США, что было частично компенсировано ростом поставок из Канады и Мексики. Импорт нефтепродуктов упал, так как сокращение поставок авиакеросина и СУГ (LPG) перевесило рост потоков газойля. Экспорт нефтепродуктов из европейских стран ОЭСР вырос за счёт бензина, несмотря на снижение отгрузок нафты. В Японии импорт нефти в марте упал до восьмимесячного минимума, а импорт нефтепродуктов — до самого низкого уровня с 2017 года (в основном за счёт СУГ, нафты и авиатоплива). Экспорт нефтепродуктов из Японии снизился до семимесячного минимума. Импорт нефти в Китай в марте сократился с высоких уровней предыдущего месяца до 11,8 млн б/с, несмотря на сохраняющийся приток дисконтированной нефти. Импорт нефтепродуктов в Китай впервые за год упал ниже 2 млн б/с. Несмотря на попытки правительства ограничить экспорт нефтепродуктов, их отток увеличился до 1,1 млн б/с, хотя в апреле ожидается снижение. В Индии импорт нефти в марте упал до восьмимесячного минимума в 4,5 млн б/с из-за сбоев в торговых потоках и несмотря на временную приостановку санкций (снижение на 15 % или 775 тыс. б/с м/м). Импорт нефтепродуктов в Индию упал до минимума с 2018 года из-за резкого сокращения поставок СУГ, который страна закупает в основном на Ближнем Востоке.
Предварительные данные за март 2026 года показывают, что коммерческие запасы нефти в странах ОЭСР сократились на 21,6 млн барр. (м/м) до 2 774 млн барр. На этом уровне запасы были на 25,0 млн барр. выше, чем в прошлом году, и на 8,3 млн барр. выше среднего значения за последние пять лет, но на 139,9 млн барр. ниже среднего уровня 2015-2019 годов. В разрезе компонентов: запасы сырой нефти увеличились на 26,8 млн барр., а запасы нефтепродуктов сократились на 48,4 млн барр. (м/м). Коммерческие запасы сырой нефти ОЭСР составили 1 348 млн барр. Это на 10,1 млн барр. выше г/г, но на 15,3 млн барр. ниже среднего за пять лет. Общие запасы нефтепродуктов в ОЭСР составили 1 426 млн барр. С точки зрения дней форвардного покрытия, запасы ОЭСР в марте сократились на 1 день (м/м) до 61 дня.
Развитие предложения жидких углеводородов в странах вне-ОПЕК+
В 2025 году предложение в странах вн-ОПЕК+, по оценкам, выросло примерно на 1,0 млн б/с (г/г) до среднего уровня 54,2 млн б/с. Основной вклад внесли США (+0,5 млн б/с), за счёт нетрадиционных СУГ и сланцевой нефти, а также роста в Мексиканском заливе. Добыча только сланцевой нефти увеличилась на 0,2 млн б/с, почти полностью за счёт бассейна Permian. Добыча СУГ (NGL) в США выросла на 0,3 млн б/с до 7,2 млн б/с. В Латинской Америке лидерами роста стали Бразилия и Аргентина (+0,3 млн б/с). В Канаде предложение выросло на 0,1 млн б/с благодаря расширению добычи в нефтеносных песках. Наибольшее снижение добычи среди прочих стран зафиксировано в Анголе.
Стоит отметить, что в 2025 году среднее количество нефтяных буровых установок в США составило 444, что на 47 единиц меньше, чем в предыдущем году. Несмотря на это, операторы продолжали добиваться устойчивого роста эффективности бурения и заканчивания скважин.
Что касается инвестиций, капитальные затраты на разведку и добычу (E&P) в странах вне-ОПЕК+ в 2025 году сократились примерно на $8 млрд (г/г) до $281 млрд. Ожидается дальнейшее снижение на 5 % в 2026 году (до $268 млрд) и скромный отскок на 1 % в 2027 году. В США инвестиции в сегмент E&P, по оценкам, упали на 7 % в 2025 году до $112 млрд, а в 2026 году ожидается ещё более резкое снижение — на 12 %.
С учётом этого, предложение жидких углеводородов вне-ОПЕК+ в 2026 году вырастет примерно на 0,6 млн б/с до 54,8 млн б/с. В 2027 году ожидается рост ещё на 0,6 млн б/с до 55,4 млн б/с. Основным двигателем роста останется Латинская Америка, на которую придётся около 72 % расширения предложения в своём регионе.
Оригинал: https://the-tenge.kz/articles/opek-0526