Высокие цены на нефть сохранятся до конца 2026 — отчёт мэа
В апреле Казахстан вдвое превысил квоты ОПЕК+
Изображение: Michael/Pixabay
Из-за закрытия Ормузского пролива мировой рынок лишился более 14 млн б/с добычи стран Персидского залива. Суммарные потери поставок уже превысили 1 млрд баррелей. Как отмечается в майском отчёте Международного энергетического агентства о состоянии нефтяного рынка, мировые запасы нефти сокращаются феноменальными темпами — только за март и апрель они уменьшились на 250 млн баррелей. Особенно сильно пострадали наземные хранилища стран ОЭСР. Высокие цены и дефицит сырья заставили НПЗ по всему миру, особенно в Китае и Японии, резко снизить загрузку. Спрос в нефтехимическом и авиационном секторах значительно сократился. Даже при оптимистичном сценарии восстановление предложения будет отставать от спроса, что гарантирует сохранение высоких цен и волатильности как минимум до конца 2026 года.
Прогнозируется, что мировой спрос на нефть в 2026 году сократится на 420 тыс. б/с в годовом исчислении до 104 млн б/с, что на 1,3 млн б/с ниже довоенного прогноза МЭА. Наибольшее падение ожидается во втором квартале 2026 года — на 2,45 млн б/с, из которых на страны ОЭСР приходится 930 тыс. б/с, а на страны вне ОЭСР — 1,5 млн б/с. В настоящее время больше всего пострадали нефтехимический и авиационный секторы, однако высокие цены, ухудшение экономической ситуации и меры по экономии спроса будут всё сильнее влиять на потребление топлива.
Мировое предложение нефти в апреле сократилось ещё на 1,8 млн б/с до 95,1 млн б/с, в результате чего общие потери с февраля составили 12,8 млн б/с. Добыча в странах Персидского залива, пострадавших от закрытия Ормузского пролива, оказалась на 14,4 млн б/с ниже довоенного уровня. Некоторое облегчение приносят рост производства и экспорта из стран Атлантического бассейна. Исходя из предположения, что движение через пролив начнёт постепенно восстанавливаться с июня, прогнозируется, что мировое предложение нефти в 2026 году снизится в среднем на 3,9 млн б/с до 102,2 млн б/с.
Поскольку движение танкеров через Ормузский пролив всё ещё ограничено, совокупные потери поставок от производителей Персидского залива уже превысили 1 миллиард баррелей, при этом более 14 млн б/с мощностей сейчас простаивают. Это беспрецедентный шок предложения. Однако текущий разрыв между спросом и предложением значительно меньше, так как к началу кризиса рынок подошёл с избытком, а производители и потребители реагируют на рыночные сигналы.
Реакция со стороны предложения: Саудовская Аравия и ОАЭ успешно перенаправили часть экспорта на терминалы, находящиеся за пределами пролива. Одновременно с этим на рынки поступает нефть из коммерческих и государственных стратегических хранилищ стран-потребителей. Мировые запасы (включая нефть в танкерах) за март и апрель сократились на 250 млн баррелей, или на 4 млн б/с.
Производители за пределами Ближнего Востока также нарастили добычу и экспорт до рекордных уровней. Ожидания по росту поставок из стран Америки в 2026 году были пересмотрены в сторону повышения более чем на 600 тыс. б/с с начала года — до 1,5 млн б/с в среднем.
Экспорт сырой нефти из Атлантического бассейна, идущий теперь преимущественно на пострадавшие рынки к востоку от Суэца, вырос на 3,5 млн б/с с февраля, при этом заметный рост показали США, Бразилия, Канада, Казахстан и Венесуэла. Экспорт сырой нефти из России также вырос, так как неоднократные атаки на её НПЗ сократили внутреннее потребление, а США временно отменили санкции на российскую нефть, находящуюся в пути.
Реакция со стороны спроса: Нефтепереработчики снизили загрузку мощностей и резко сократили импорт нефти. По данным Kpler, морской импорт нефти в Китай с февраля по апрель рухнул на внушительные 3,6 млн б/с. Крупное сокращение импорта также наблюдалось в Японии (−1,9 млн б/с), Корее (−1 млн б/с) и Индии (−760 тыс. б/с). Но хотя замедление мировой нефтепереработки (примерно на 5 млн б/с в апреле в годовом исчислении) временно ослабило напряжённость на рынке сырой нефти, дефицит быстро перекидывается на рынки нефтепродуктов.
Конечные потребители также сокращают использование нефти. Спрос в нефтехимическом секторе страдает из-за нехватки сырья. Авиационная активность остаётся значительно ниже нормы, что помогает сдержать цены на авиакеросин, которые почти утроились после прекращения экспорта с Ближнего Востока.
Хотя спрос может вернуться к росту к концу года (если будет достигнуто соглашение и поставки через Ормузский пролив начнут восстанавливаться с третьего квартала 2026 года), предложение, вероятно, будет восстанавливаться медленнее. В результате рынок нефти останется дефицитным до последнего квартала года. Учитывая, что мировые запасы уже истощаются рекордными темпами, перед пиковым летним сезоном спроса вероятна дальнейшая волатильность цен.
Объёмы переработки нефти на НПЗ, по прогнозам, резко упадут на 4,5 млн б/с во втором квартале 2026 года до 78,7 млн б/с, а в целом за 2026 год — на 1,6 млн б/с до 82,3 млн б/с. Операторы сталкиваются с повреждениями инфраструктуры, экспортными ограничениями и нехваткой сырья. Маржа переработки остаётся на исторически высоком уровне, чему способствуют рекордные крэк-спреды на средние дистилляты. Нефтепереработчики адаптируются к кризису: появляются новые торговые потоки, призванные компенсировать потерю экспорта нефтепродуктов из Персидского залива.
Мировые наблюдаемые запасы нефти, согласно предварительным данным, сократились на 129 млн баррелей в марте и ещё на 117 млн баррелей в апреле. Из-за продолжающихся перебоев в морской торговле через Ормузский пролив наземные запасы в апреле упали на 170 млн баррелей (−5,7 млн б/с), в то время как объём нефти в танкерах («на воде») вырос на 53 млн баррелей. Наземные запасы стран ОЭСР рухнули на 146 млн баррелей (−4,9 млн б/с), а видимые запасы в странах вне ОЭСР сократились на 24 млн баррелей.
Спустя более десяти недель после начала войны на Ближнем Востоке растущие потери поставок из-за блокировки Ормузского пролива истощают мировые запасы нефти рекордными темпами. Эталонные цены на нефть демонстрируют резкие колебания, реагируя на противоречивые сигналы о том, достигнут ли США и Иран в ближайшее время соглашения о прекращении конфликта. Цена North Sea Dated падала с максимума в 144 $/барр. до уровня ниже 100 $/барр., после чего снова выросла. На момент написания отчёта страны по-прежнему не пришли к согласию по поводу открытия пролива и прекращения войны; цена North Sea Dated составляет около 110 $/барр.
Цена сорта North Sea Dated в апреле торговалась в беспрецедентно широком диапазоне (почти 50 $/барр.). Перебои с поставками с Ближнего Востока спровоцировали скачок цен примерно на 16,50 $/барр. по сравнению с предыдущим месяцем, до среднего значения 120,36 $/барр. Временные спреды колебались вслед за ценами: спотовые спреды фьючерсов WTI и Brent завершили месяц на отметке около 5 $/барр. Премия Dated к фьючерсам ICE Brent снизилась с рекордных 35 $/барр. в середине апреля до 3 $/барр. в начале мая.
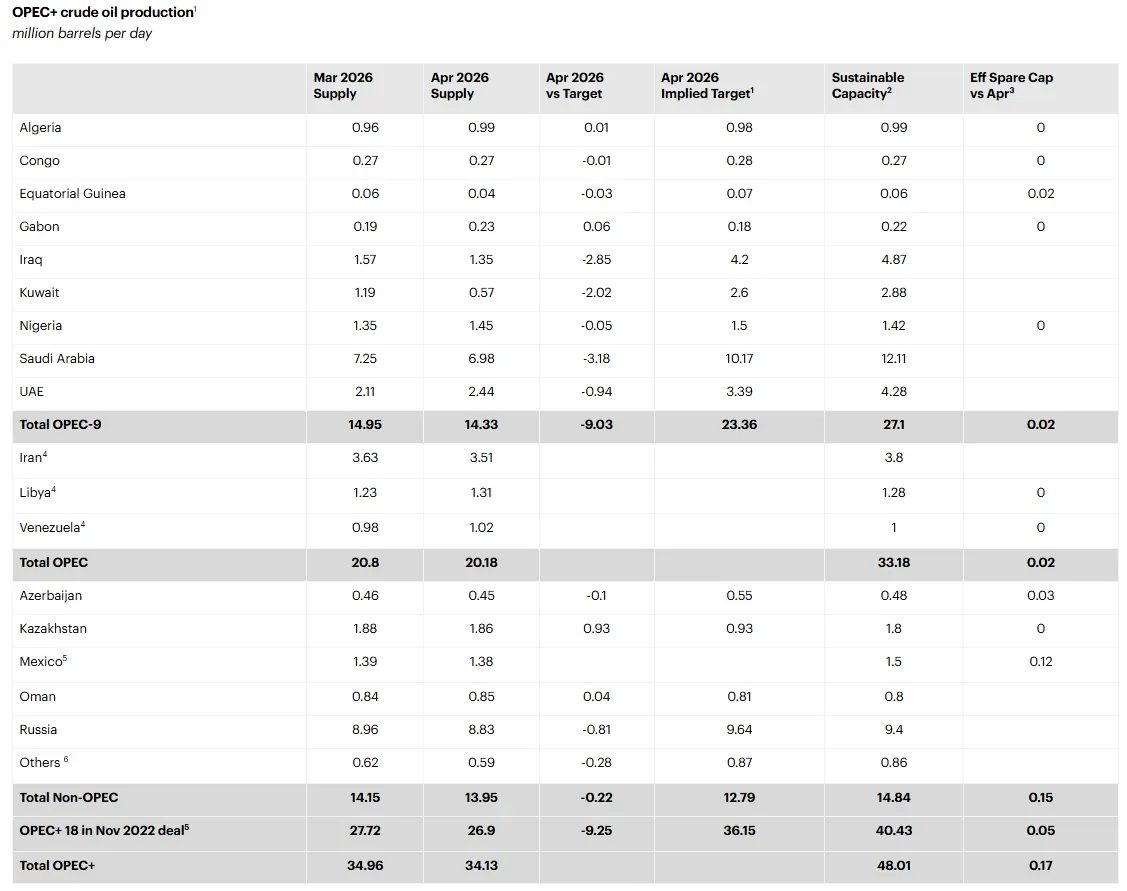
На фоне беспрецедентного шока предложения на глобальном рынке, Казахстан в апреле незначительно сократил добычу, на 20 тыс. б/с, но вдвое превышает квоты ОПЕК+. В апреле поставки нефти из Казахстана оцениваются МЭА на уровне 1,86 млн б/с.
Добыча нефти странами ОПЕК+, млн б/с
Источник: МЭА
Примечание. 1.Включает дополнительные добровольные ограничения и пересмотренные объёмы дополнительных компенсационных сокращений. 2.Уровни производственных мощностей, которые могут быть достигнуты в течение 90 дней и поддерживаться в течение длительного периода. 3.Исключая заблокированные (выведенные из эксплуатации) мощности по добыче сырой нефти в Иране и России. 4.Иран, Ливия и Венесуэла освобождены от обязательств по сокращению добычи. 5.Мексика исключена из мониторинга соблюдения условий соглашения ОПЕК+. 6.Бахрейн, Бруней, Малайзия, Судан и Южный Судан.
Оригинал: https://the-tenge.kz/articles/mea-0526