Замедление роста до 2,1 %? Оэср представила два сценария для мировой экономики
Азия, Европа и развивающиеся страны сильнее всего пострадают от продовольственного и энергетического шока
Изображение: jcomp/Magnific
Конфликт на Ближнем Востоке стал доминирующей силой, определяющей состояние мировой экономики в 2026 году. Как отмечается в экономическом прогнозе ОЭСР, чем дольше длятся перебои, тем выше социальные и экономические издержки для всего мира, так как на восстановление инфраструктуры уйдут месяцы. Главная задача для регуляторов сейчас — действовать хирургически точно: центральным банкам нужно сдерживать инфляцию, не задушив при этом угасающий рост, а правительствам — оказывать строго адресную, временную поддержку уязвимым слоям населения, параллельно ускоряя диверсификацию энергетики и уход от ископаемого топлива. Из-за неопределённости аналитики строят прогнозы на базе двух вариантов развития событий — «ограниченного во времени сбоя» (нормализация к середине 2026 года) и «затяжного сбоя» (кризис продлится до конца 2027 года). Согласно базовому сценарию ОЭСР, из-за конфликта на Ближнем Востоке рост мировой экономики в 2026 году замедлится до 2,8 %. Пессимистичный сценарий, предполагает, что рост глобального ВВП упадёт до 2,1 %.
Разрастающийся конфликт на Ближнем Востоке стал главной силой, определяющей перспективы мировой экономики. Согласно последнему Экономическому обзору ОЭСР, он спровоцировал энергетический шок, который усиливает инфляционное давление и, по прогнозам, окажет негативное влияние на экономический рост.
Из-за неопределённости вокруг развития конфликта аналитики представили два сценария. Сценарий «ограниченного во времени сбоя» предполагает, что производство энергии и торговля в странах Персидского залива постепенно вернутся к доконфликтному уровню начиная с середины 2026 года, что приведёт к плавному устранению перебоев. Сценарий «затяжного сбоя» исходит из того, что текущие перебои в производстве и экспорте энергоносителей в экономике стран Залива сохранятся на протяжении большей части 2027 года. Это повлечёт за собой более высокие цены на энергоносители, обострение рисков дефицита поставок и ужесточение глобальных финансовых условий, что будет иметь более масштабные и долгосрочные последствия для мировой экономики.
Мировая экономика вошла в 2026 год с мощным импульсом, однако после начала конфликта на Ближнем Востоке прогнозы значительно ухудшились, и его последствия, вероятно, будут ощущаться ещё какое-то время. Чем дольше длятся перебои, тем выше становятся экономические и социальные издержки, — заявил Генеральный секретарь ОЭСР Матиас Корманн. — Любая фискальная поддержка, которую государства оказывают в ответ на этот шок, должна быть адресной — направленной на тех, кто в ней больше всего нуждается, — и временной, чтобы избежать дальнейшего роста государственного долга и сохранить стимулы для экономии энергии. В более широком смысле странам необходимо закладывать основы для более уверенного роста и производительности путём улучшения деловой среды, повышения квалификации работников и раскрытия преимуществ искусственного интеллекта и других преобразующих технологий.
При условии прочного урегулирования конфликта — по сценарию «ограниченного во времени сбоя» — ОЭСР прогнозирует замедление темпов роста мировой экономики с 3,4 % в 2025 году до 2,8 % в 2026 году, после чего в 2027 году ожидает подъём до 3,1 %.
Рост ВВП в США прогнозируется на уровне 2,0 % в 2026 году с последующим замедлением до 1,8 % в 2027 году. В еврозоне рост, как ожидается, останется скромным — 0,8 % в 2026 году, после чего ускорится до 1,2 % в 2027 году. Рост экономики Китая, по прогнозам, замедлится до 4,5 % в текущем году и до 4,3 % в следующем.
В рамках сценария «затяжного сбоя» рост мировой экономики замедлится до 2,1 % в 2026 году и до 1,8 % в 2027 году, что оставит неизгладимый след на многих странах, особенно в Азии, Европе и в развивающихся экономиках, наиболее уязвимых к шоку цен на энергоносители и продовольствие. Рост в зоне ОЭСР прогнозируется на уровне 0,9 % в 2026 году и 0,5 % в 2027 году (по сравнению с 1,5 % в 2026 году и 1,7 % в 2027 году при сценарии «ограниченного во времени сбоя»).
Рост мирового ВВП, в % год к году
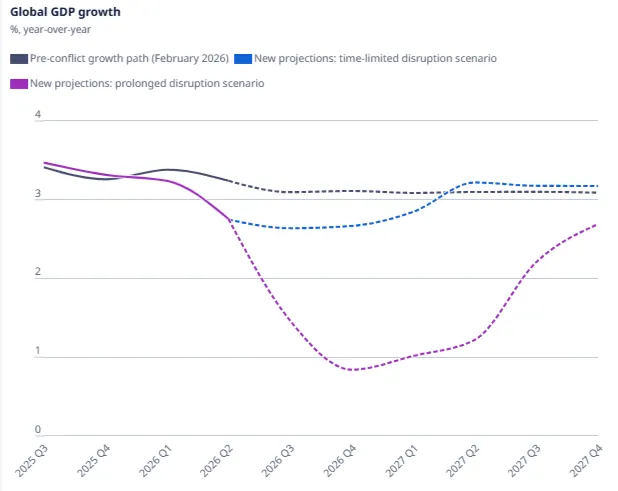
Источник: Экономический обзор ОЭСР, июнь 2026 года
Примечание. Докризисный тренд (тёмно-серая линия) предполагал стабильный экономический рост чуть выше 3 %. Оптимистичный сценарий (синяя пунктирная линия) ожидает лишь временное замедление до 2,6 % с быстрым восстановлением, тогда как пессимистичный (фиолетовая пунктирная линия) прогнозирует резкий обвал роста ниже 1 % к концу 2026 года. Сценарий затяжного сбоя предполагает, что цены на нефть, газ и удобрения вырастут на 50 % по сравнению со сценарием умеренного сбоя вплоть до третьего квартала 2027 года, после чего последует их постепенное снижение по мере восстановления поставок. Данный сценарий также предусматривает снижение технической эффективности производства из-за нормирования энергопотребления и сбоев в цепочках поставок, увеличение сбережений домохозяйств и ужесточение финансовых условий, включая 15 %-ное падение цен на акции, рост премий за инвестиционный риск (на 75-100 базисных пунктов) и увеличение срочной премии по долгосрочным государственным облигациям на 50 базисных пунктов.
Инфляционное давление растёт как в развитых странах, так и в странах с формирующимся рынком. Энергетический шок ведёт к удорожанию сырьевых товаров, в то время как косвенные эффекты подталкивают вверх цены по всей экономике, особенно на сельскохозяйственные ресурсы и продовольствие. В сценарии «ограниченного во времени сбоя» годовая инфляция потребительских цен в странах G20 в совокупности, как ожидается, вырастет до 4,0 % в 2026 году (с 3,4 % в 2025 году), а затем снизится до 3,1 % в 2027 году по мере ослабления ценового давления на энергию и продукты питания. В случае затяжного сбоя инфляция поднимется значительно выше.
В сценарии «затяжного сбоя» последствия будут различаться в зависимости от региона, при этом импортирующие энергию азиатские страны окажутся в наиболее уязвимом положении, учитывая их зависимость от поставок из Персидского залива. В более широком смысле, более высокие цены на энергоносители, дефицит поставок, ужесточение финансовых условий и падение доверия будут сдерживать экономическую активность по всему миру. Инфляция также усилится, увеличившись примерно на 0,4 процентного пункта в 2026 году и на 1,3 процентного пункта в 2027 году — это создаст сложную дилемму для директивных органов, особенно для центральных банков, — отмечается в докладе.
На протяжении всего этого неопределённого периода центральные банки должны сохранять бдительность, однако обусловленный перебоями в поставках рост цен не обязательно должен вызывать ответные меры со стороны монетарной политики — до тех пор, пока инфляционные ожидания остаются прочно закреплёнными. Тем не менее, меры денежно-кредитной политики могут потребоваться, если общее ценовое давление усилится или если экономический рост существенно ослабнет. Правительства сталкиваются с многочисленными факторами давления на расходы и должны приложить более серьёзные усилия для обеспечения долгосрочной устойчивости долга. Меры по смягчению последствий роста цен на энергоносители должны быть адресными, временными и сохраняющими стимулы для снижения спроса. Странам также следует активизировать усилия по диверсификации поставок энергоносителей и повышению энергоэффективности, чтобы снизить уязвимость к будущим шокам.
У правительств есть ряд краткосрочных вариантов для смягчения последствий кризиса поставок энергоносителей, особенно для наиболее уязвимых домохозяйств и малых фирм, — отметил главный экономист ОЭСР Стефано Скарпетта. — Но этот кризис также наглядно показывает, что необходимость избавления наших экономик от зависимости от импорта ископаемого топлива становится всё более неотложной.
Чем дольше длятся перебои, тем выше становятся экономические и социальные издержки
Продолжительность и масштабы конфликта остаются неопределёнными, однако экономические последствия, скорее всего, будут ощущаться ещё долго, учитывая, что на восстановление повреждённой инфраструктуры, транспортных маршрутов и доставку товаров по всему миру уйдут месяцы, отмечают авторы отчёта.
Многие правительства уже внедрили меры поддержки для населения и бизнеса, чтобы смягчить удар от высоких затрат на энергию. Подобные дискреционные меры должны быть чётко нацелены на наиболее нуждающиеся домохозяйства и жизнеспособные фирмы, сохранять стимулы к снижению энергопотребления и обладать понятными механизмами прекращения действия, позволяющими быстро свернуть их по мере снижения цен на энергоносители, — отметили авторы отчёта.
Монетарная политика должна оставаться бдительной
Центральным банкам как в развитых странах, так и в странах с формирующимся рынком необходимо сохранять бдительность и внимательно следить за изменениями в балансе рисков вокруг экономических и финансовых процессов, чтобы обеспечить устойчивое сдерживание базового инфляционного давления. Временный рост общей инфляции, вызванный шоком цен на энергоносители, можно проигнорировать при условии, что долгосрочные инфляционные ожидания останутся надёжно закреплёнными.
Поддержка в сфере энергетики должна быть временной и адресной
Правительства оперативно отреагировали на энергетический кризис, введя широкий спектр мер поддержки для населения и бизнеса. Хотя эти меры были своевременными, многие из них оказались недостаточно адресными. Направление поддержки уязвимым домохозяйствам и фирмам может обеспечить эффективную защиту при меньших бюджетных затратах, что особенно важно с учётом необходимости обеспечения фискальной устойчивости в среднесрочной перспективе. По мере нормализации цен на энергоносители поддержку следует постепенно прекращать. Помимо своевременности, адресности и временного характера, меры должны сохранять стимулы для экономии энергии. Если экономический рост существенно ослабнет, как в сценарии «затяжного сбоя», налогово-бюджетной политике придётся предоставить необходимый стимул для смягчения спада производства, учитывая ограниченные возможности монетарной политики для достижения этой цели.
Укрепление энергетической безопасности и эффективности
Диверсификация источников энергии, технологий и цепочек поставок повышает устойчивость за счёт снижения зависимости от какой-либо одной критической точки отказа. Хотя такой подход увеличивает первоначальные затраты, он помогает ограничить риски и экономические потери от сбоев в условиях неопределённости и нестабильности.
Фискальные и экономические последствия роста расходов на оборону
Оборонные расходы в странах ОЭСР быстро растут, поскольку многие из них предпринимают шаги по укреплению безопасности. Первоочередная цель оборонных расходов заключается в усилении обороноспособности, а не в стимулировании ВВП, однако правительствам по-прежнему важно учитывать экономические последствия увеличения военных расходов и их влияние на государственные финансы, подчеркнули аналитики.
Хотя безопасность имеет важнейшее значение для экономической стабильности, увеличение военных расходов, скорее всего, приведёт к более широким последствиям, в том числе для экономического роста и государственных финансов. В целом имеющиеся данные свидетельствуют о том, что экономический мультипликатор оборонных расходов является скромным. Тем не менее экономические эффекты от повышения оборонных расходов будут различаться в зависимости от конкретной страны в силу таких факторов, как её экономический и фискальный контекст, структура промышленности и состав военных закупок. Торговые связи и цепочки поставок также распределят часть прироста производства на гражданские секторы экономики и за пределы национальных границ.
В краткосрочной перспективе оборонные закупки могут помочь приблизить объёмы производства к потенциальному уровню в тех экономиках, где имеются свободные мощности для поглощения дополнительного спроса. Импорт, хотя он потенциально и снижает бюджетные затраты на своевременную модернизацию военного потенциала, будет размывать прирост производства от оборонных расходов в странах с ограниченными мощностями военного производства. Напротив, первоначальный стимул для производства может быть сильнее в странах, которые обеспечивают большую часть своих оборонных потребностей за счёт внутренних поставщиков.
Однако со временем конкуренция за ресурсы, вызванная военными расходами, может подтолкнуть цены вверх и вытеснить другую частную активность, потенциально отвлекая рабочую силу и капитал от более эффективных способов использования в экономике. Покупательная способность оборонных бюджетов также может снизиться на фоне высокого международного спроса на военную технику и повышенной инфляции цен в оборонном секторе. Более высокие процентные ставки или фискальные корректировки, необходимые во многих странах для удержания государственных финансов на устойчивой траектории, могут ещё больше ограничить краткосрочный стимул для роста со стороны военных расходов. Компенсирующее сокращение необоронных государственных расходов также может поставить под угрозу другие политические цели — например, если правительства отложат меры по борьбе с изменением климата, ограничат социальные расходы или сократят бюджеты на здравоохранение и образование.
В долгосрочной перспективе маловероятно, что более высокие военные расходы расширят производственный потенциал экономик, если только они не произведут побочные эффекты в необоронных секторах через инновации. Однако для их реализации могут потребоваться структурные реформы, включая совершенствование практики закупок, использование конкуренции и смягчение нехватки квалифицированных кадров, которая может препятствовать распространению знаний. Более тесная координация военных закупок, особенно в Европе, могла бы повысить общую эффективность увеличения расходов, ограничить ценовое давление и расширить рынки сбыта для производительных фирм, поддерживая при этом оперативную совместимость.