Оэср повысила прогнозы по инфляции
Ожидания по экономическому росту пересмотрены незначительно
Изображение: Magnific
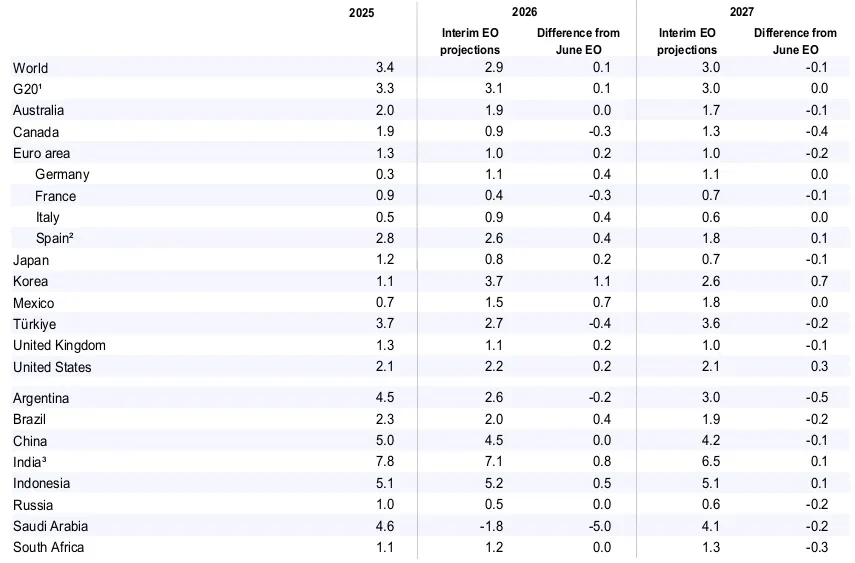
Организация экономического сотрудничества и развития опубликовала промежуточный обновлённый прогноз роста мировой экономики. Ожидания на 2026 год на 0,1 п. п. до 2,9 % за счёт более высокой активности в первом полугодии и инвестиций в ИИ, однако прогноз мирового ВВП на 2027 год был ухудшен на 0,1 п. п. до 3,0 % из-за более затяжного характера сырьевого и энергетического шока. Наиболее заметным понижением на 2026 год стал пересмотр динамики ВВП Саудовской Аравии сразу на −5,0 п. п. (до −1,8 %) из-за падения производства и экспорта нефти. В то же время существенно улучшены прогнозы для Южной Кореи (+1,1 п. п. до 3,7 %) и Индии (+0,8 п. п. до 7,1 %). При этом ожидания по инфляции в странах G20 повышены на +0,1 п. п. в 2026 году (до 4,1 %) и на 0,5 п. п. в 2027 году — до 3,6 %. Как отметили аналитики в отчёте, для сохранения устойчивости правительствам требуется жёсткая и точечная фискальная политика, продолжение структурных реформ и удерживание базовых инфляционных ожиданий со стороны центральных банков.
Как отметили авторы доклада ОЭСР, замедление роста мировой экономики в первой половине 2026 года и возобновившийся рост инфляции обусловлены геополитической нестабильностью на Ближнем Востоке, сбоями в поставках энергоносителей, климатическими шоками в сельском хозяйстве и ужесточением торговых пошлин США. Основными факторами, удерживающими экономику от более глубокого спада, выступают бурный рост инвестиций в сферу искусственного интеллекта, использование стратегических резервов и меры государственной поддержки. В то же время сохраняются существенные риски: рекордная за 15 лет доходность долгосрочных облигаций, фискальное давление и завышенные оценки рынков активов требуют от центральных банков и правительств гибкой денежно-кредитной политики, адресной помощи и проведения структурных реформ для обеспечения долгосрочной стабильности.
Прогнозы ОЭСР по росту ВВП, %
Источник: ОЭСР
Примечание. Отклонение от Прогноза экономики ОЭСР за июнь 2026 года в процентных пунктах, на основе округлённых значений. Для совокупных показателей мира и G20 используются скользящие веса номинального ВВП по паритету покупательной способности (ППС). Пересмотр оценок ППС влияет на различия в совокупных показателях. Основано на данных, доступных по состоянию на 16 сентября 2026 года. 1. Европейский Союз является полноправным членом G20, однако в совокупный показатель G20 входят только те страны, которые также являются членами G20 сами по себе. 2. Испания является постоянным приглашённым участником G20. 3. Финансовые годы, начинающиеся в апреле.
Согласно прогнозу, рост мирового ВВП составит 2,9 % в 2026 году и 3,0 % в 2027 году. Годовые прогнозы роста в целом совпадают с показателями сценария «ограниченных по времени сбоев» из отчёта за июнь 2026 года, однако скрывают несколько иной характер квартальной динамики.
Хотя частный сектор до сих пор демонстрировал устойчивость, обеспечивая более сильный краткосрочный импульс роста, чем ожидалось, шок цен на сырьевые товары оказывается более затяжным, чем предполагалось ранее. Использование запасов и подушки сбережений домохозяйств со временем начнут испытывать нагрузку в некоторых странах. В результате ожидается, что мировой экономический рост столкнётся с встречными факторами до конца 2026 года и в начале 2027 года по мере снижения покупательной способности домохозяйств и повышения ключевых ставок, прежде чем предполагаемое урегулирование конфликта вызовет постепенное восстановление. Во многих странах G20 рост продолжит поддерживаться расходами и производством в сфере ИИ, которые часто продолжат перевешивать относительно слабые инвестиции в других секторах экономики.
Согласно прогнозам, основанным на ожидаемом пике цен на энергоносители в конце 2026 года ($105 за баррель нефти Brent и €82/МВт⋅ч за газ TTF) и цен на продовольствие во втором квартале 2027 года, экономический рост в странах G20 останется относительно стабильным благодаря господдержке и инвестициям в ИИ. В США рост ВВП составит 2,2 % в 2026 г. и 2,1 % в 2027 г. на фоне сдерживания потребительских расходов, в еврозоне сохраняется умеренная динамика на уровне 1,0 %, а в Японии высокие корпоративные прибыли и инвестиции будут частично компенсироваться дорожающим импортом энергии (рост 0,8 % и 0,7 %). Среди развивающихся экономик Китай продолжит плановое замедление до 4,5 % в 2026 г. и 4,2 % в 2027 г. из-за снижения потребления и политики по ограничению избыточных мощностей, в Индии темпы снизятся до 7,1 % и 6,5 %, тогда как в Южной Корее (3,7 % в 2026 г.), Индонезии (~5,1-5,2 %), Мексике, Бразилии и Турции активность поддержат сильный экспорт, технологический сектор или смягчение денежно-кредитной политики.
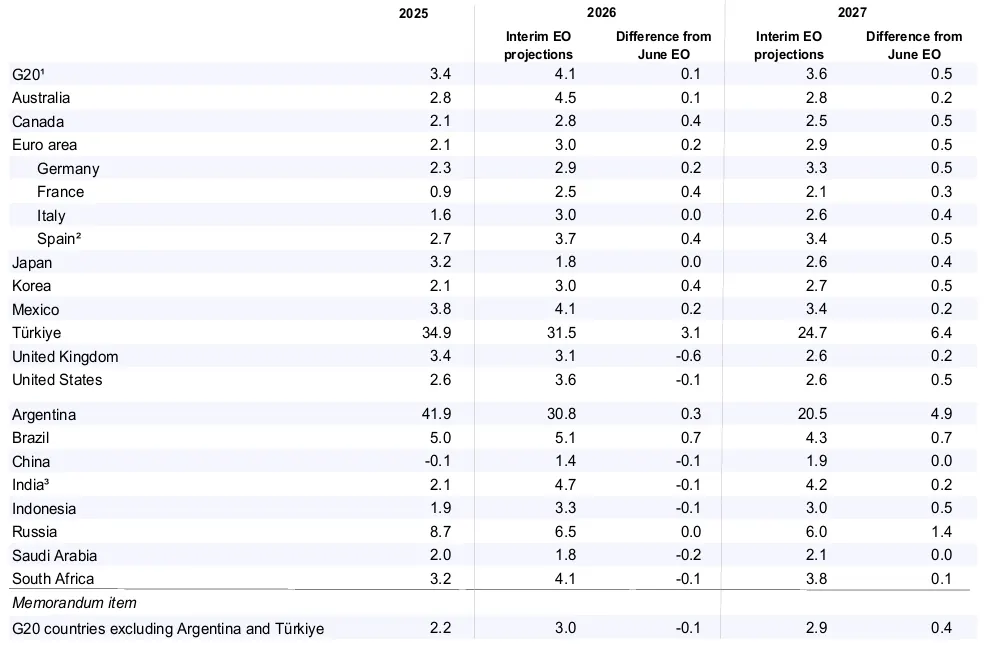
Общая инфляция потребительских цен для стран G20, по прогнозам, вырастет в краткосрочной перспективе, а затем постепенно замедлится, при этом предполагаемое ослабление мировых цен на энергоносители в течение 2027 года и более жёсткая денежно-кредитная политика помогут ограничить общее ценовое давление. Общая инфляция в G20, как ожидается, вырастет с 3,4 % в 2025 году до 4,1 % в 2026 году, после чего снизится до 3,6 % в 2027 году. В развитых странах G20 общая инфляция, по прогнозам, вырастет с 2,5 % в 2025 году до 3,2 % в 2026 году, а затем упадёт до 2,6 % в 2027 году.
Базовая инфляция также, как ожидается, замедлится с 2,7 % в 2026 году до 2,5 % в 2027 году. В США общая инфляция, как ожидается, снизится с 3,6 % в 2026 году до 2,6 % в 2027 году, несмотря на текущее давление на издержки бизнеса со стороны пошлин и высоких цен на нефтепродукты. Ожидается, что инфляция в еврозоне останется повышенной в краткосрочной перспективе, частично из-за недавнего резкого роста цен на газ, после чего немного снизится — с 3,0 % в 2026 году до 2,9 % в 2027 году. Напротив, общая инфляция в Японии, по прогнозам, вырастет с 1,8 % в 2026 году до 2,6 % в 2027 году, что частично отражает напряжённость на рынке труда и сильный рост номинальной заработной платы.
Прогнозы ОЭСР по общей инфляции
Источник: ОЭСР
Примечание. Отклонение от Прогноза экономики ОЭСР за июнь 2026 года в процентных пунктах, на основе округлённых значений. Для совокупного показателя G20 используются скользящие веса номинального ВВП по паритету покупательной способности (ППС). Пересмотр оценок ППС влияет на различия в совокупном показателе. Основано на данных, доступных по состоянию на 16 сентября 2026 года. 1. Европейский Союз является полноправным членом G20, однако в совокупный показатель G20 входят только те страны, которые также являются членами G20 сами по себе. 2. Испания является постоянным приглашённым участником G20. 3. Финансовые годы, начинающиеся в апреле.
В развивающихся странах G20 общая инфляция, как ожидается, вырастет с 4,1 % в 2025 году до 4,8 % в 2026 году, после чего снизится до 4,3 % в 2027 году. В некоторых развивающихся странах, таких как Индия, Индонезия и Мексика, государственные меры поддержки цен смягчают давление цен на энергоносители и продолжат делать это в ближайшей перспективе. В Индии общая инфляция, по прогнозам, снизится с 4,7 % в 2026 году до 4,2 % в 2027 году, а инфляция в Индонезии, как ожидается, замедлится с 3,3 % в 2026 году до 3,0 % в 2027 году. Тем не менее, в Китае влияние снижения цен на энергоносители, как ожидается, будет компенсировано падением свободных производственных мощностей, что способствует росту общей инфляции с 1,4 % в 2026 году до 1,9 % в 2027 году. Ожидается дальнейшая дезинфляция в Аргентине и Турции, несмотря на встречные факторы со стороны расходов на энергию и удобрения, а также инфляция, как ожидается, замедлится в 2027 году в нескольких других развивающихся странах, включая Бразилию, Мексику и Южную Африку.
Риски и вызовы
Ключевые риски базового прогноза ОЭСР связаны с развитием конфликта на Ближнем Востоке и потенциальными сбоями в поставках через Ормузский и Баб-эль-Мандебский проливы, что может спровоцировать новый скачок цен на энергию и нормирование энергопотребления. В то же время скорое урегулирование конфликта или адаптивность бизнеса способны снизить ценовое давление. Дополнительным фактором нестабильности выступает 95 %-ная вероятность сильного явления Эль-Ниньо в конце 2026 года, которое вместе со сбоями в поставках удобрений может ограничить сельхозпроизводство и вызвать рост цен на продовольствие на срок до двух лет, хотя зимнее потепление в Северном полушарии способно временно снизить спрос на газ.
Рост доходности долгосрочных госбумаг из-за бюджетных рисков, активных корпоративных займов и жёсткой монетарной политики повышает стоимость заимствований и угрожает оценкам акций. Сектор ИИ выступает двусмысленным фактором: расширение связанных с ним инвестиций подталкивает экономику и производительность, однако дефицит электроэнергии, полупроводников или не оправдавшая ожиданий доходность инвестиций при высокой долговой нагрузке ИИ-компаний рискуют спровоцировать масштабную переоценку активов и спад на финансовых рынках.
Моделирование на основе системы NiGEM показывает, что при реализации негативных шоков (рост цен на нефть на 24 % и газ на 31 %, дефицит ресурсов, 10 %-ный рост цен на продовольствие из-за Эль-Ниньо и падение акций на 15 %) рост мирового ВВП в 2027 году замедлится на 0,7 п.п., а инфляция вырастет на 1,1 п.п., что потребует от центробанков повышения ключевых ставок примерно на 1 п.п. Напротив, в случае позитивного сценария со скорым ослаблением сбоев, снижение цен на нефть и газ на 10 % с конца 2026 года добавит к росту мирового ВВП 0,1 п.п. и снизит инфляцию на 0,3 п.п. в 2027 году.
Рекомендации по экономической политике
Рост цен на энергоносители и базовое инфляционное давление вынудили центробанки скорректировать денежно-кредитную политику: около трети из них повысили ключевые ставки с марта, а многие приостановили цикл смягчения. В четвёртом квартале 2026 года ожидается ещё одно повышение ставки в США (до 4,00-4,25 % с сохранением уровня в 2027 г.), а также удорожание заимствований в еврозоне, Австралии, Южной Корее, Японии и Индии. Напротив, в Канаде и Великобритании ставки, как ожидается, останутся неизменными, а в Бразилии, Индонезии, ЮАР и Турции прогнозируется их снижение по мере замедления инфляции. Главная задача регуляторов — на фоне рыночной волатильности и давления на национальные валюты обеспечить закрепившийся характер инфляционных ожиданий с помощью чёткой коммуникации.
Правительства сталкиваются с острой проблемой фискальной устойчивости из-за роста госдолга, удорожания его обслуживания, а также расходов на оборону, стареющее население и климатические катаклизмы. В ответ на шоки регуляторы вынуждены вводить чрезвычайные меры поддержки для бизнеса и граждан. Однако для эффективности эти механизмы должны быть четко адресованы только наиболее уязвимым слоям населения и малым предприятиям, сохранять стимулы к энергосбережению и иметь фиксированные сроки окончания действия. На данный момент, согласно данным ОЭСР, лишь около половины действующих в мире программ являются адресно направленными, а основной объём льгот всё ещё приходится на неадресное сдерживание цен и налоговые послабления.
Укрепление долгосрочной устойчивости требует от правительств реализации комплексных структурных реформ и повышения адаптивности рынков. Ключевые приоритеты включают диверсификацию энергоснабжения, повышение энергоэффективности, снижение регуляторных барьеров при выходе компаний на рынок и оптимизацию процедур банкротства. Кроме того, необходимо устранить избыточные ограничения на рынке труда, включая неоправданные пункты о неконкуренции, чтобы упростить перераспределение рабочей силы в наиболее перспективные секторы экономики.
Особое внимание аналитики рекомендуют уделить человеческому капиталу и гибкости навыков работников в условиях старения населения, а также цифрового и «зелёного» переходов. На фоне зафиксированного исследованием PISA долгосрочного снижения успеваемости учащихся, государствам необходимо ликвидировать дефицит учителей и перераспределить ресурсы в пользу неблагополучных школ, подчеркнули эксперты. Параллельно с этим приоритетами становятся укрепление цифровой грамотности и расширение программ обучения взрослых, что позволит трудовым ресурсам успешнее адаптироваться к технологическим сдвигам и активному внедрению искусственного интеллекта.
Оригинал: https://the-tenge.kz/articles/oesr-0926