Мэа: мировые расходы на энергетику достигнут $3,4 трлн в 2026
Около 60 % мировых инвестиций в энергетику приходится на электричество
Изображение: DC Studio/Magnific
Мировая энергетика столкнулась со вторым за пять лет глобальным кризисом безопасности, который окончательно закрепил за локальными и суверенными ресурсами статус приоритетных. Как отмечается в отчёте Международного энергетического агентства о мировых инвестициях в энергетику, инвесторы готовы переплачивать за стабильность, что приводит к парадоксальным результатам: с одной стороны, резко ускоряется финансирование электросетей, атома и ВИЭ, выводя мир в «век электричества». С другой стороны, соображения безопасности вынуждают страны Азии реанимировать угольные проекты, а США — массово закупать газовые турбины. Конфликт на Ближнем Востоке не остановил энергопереход, но сделал его траекторию более хаотичной, дорогой и сильно зависящей от возможностей региональных бюджетов.
Дальновидные последствия конфликта на Ближнем Востоке побуждают страны и компании переосмыслить стратегии инвестиций в энергетику в ответ на возросшую озабоченность по поводу энергетической безопасности и надёжности торговых потоков, согласно новому отчёту МЭА. В ежегодном докладе World Energy Investment подчёркивается, что текущий энергетический кризис, вызванный фактическим закрытием Ормузского пролива, меняет восприятие рисков и подталкивает к большей диверсификации. Нынешний шок предложения, случившийся всего через несколько лет после энергетического кризиса 2022 года, связанного с российским вторжением в Украину, как ожидается, оставит неизгладимый след на будущих инвестиционных приоритетах. Особенно это касается Азии и Ближнего Востока, где последствия перебоев в судоходстве через Ормузский пролив ощущаются наиболее остро.
Мы находимся в эпицентре крупнейшего кризиса энергетической безопасности, с которым когда-либо сталкивался мир, и я верю, что это изменит инвестиционные стратегии во всём мире, проводя параллели с масштабными изменениями в энергетическом секторе после нефтяных шоков 1970-х годов, — заявил исполнительный директор МЭА Фатих Бироль. — Мы уже видим активизацию усилий как стран-производителей, так и стран-потребителей по диверсификации торговых маршрутов и источников энергии — например, продвижение новых трубопроводов и другой инфраструктуры снабжения, с одной стороны, и более активное обращение к внутренним ресурсам, с другой. Спектр этих ресурсов варьируется от возобновляемых источников и ядерной энергии до угля, нефти и газа в некоторых случаях, а также включает более широкие меры по укреплению электроэнергетических систем, расширению электрификации и ускорению энергоэффективности.
В отчёте прогнозируется, что мировые инвестиции в энергетику в 2026 году достигнут $3,4 трлн, что означает небольшой рост в годовом исчислении. Ожидается, что в 2026 году около $2,2 трлн пойдёт на электросети, хранилища энергии, топливо с низким уровнем выбросов, ядерную энергетику, ВИЭ, энергоэффективность и электрификацию, тогда как около $1,2 трлн планируется инвестировать в нефть, природный газ и уголь.
Несмотря на более высокие цены на нефть, ожидается, что инвестиции в нефтяной сектор в 2026 году снизятся третий год подряд и упадут ниже $500 млрд. В отчёте отмечается, что неопределённость относительно продолжительности скачка цен, длительные сроки реализации проектов, ограничения в цепочках поставок и ужесточение рынков морских буровых установок ограничивают краткосрочный рост расходов за пределами Ближнего Востока. В то же время прогнозируется рост инвестиций в природный газ до $330 млрд — самого высокого уровня за последнее десятилетие, что поддерживается волной новых проектов по экспорту СПГ, особенно в США и Катаре.
Авторы доклада также подчеркнули растущий интерес стран-импортёров топлива к внутренним источникам энергии, включая возобновляемые источники, ядерную энергию и, в некоторых случаях, уголь. Ожидается, что инвестиции в проекты возобновляемой энергетики в 2026 году составят около $665 млрд, причём $365млрд пойдёт исключительно на солнечную энергетику. Хотя ежегодный рост инвестиций в ВИЭ замедлился после нескольких лет стремительного расширения, на источники с низким уровнем выбросов по-прежнему приходится более 70 % от общего объёма мировых инвестиций в электрогенерацию. Инвестиции в ядерную энергетику продолжают своё возрождение, превышая $80 млрд ежегодно, при этом в 15 странах мира на стадии строительства находится почти 80 гигаватт новых ядерных мощностей.
Между тем, инвестиции в угольную отрасль в 2026 году вырастут до $180 млрд, что станет самым высоким уровнем с 2012 года, при этом на долю Китая приходится почти 70 % мировых расходов на поставку угля. В отчёте отмечается, что некоторые азиатские страны, пострадавшие от нынешнего кризиса, могут стремиться продлить работу существующих угольных электростанций для укрепления энергетической безопасности.
Предыдущие энергетические шоки приводили к качественным изменениям в политическом внимании к эффективности со стороны спроса. Охват политики энергоэффективности за последние годы расширился, и ежегодно во всём мире в повышение эффективности инвестируется около $350 млрд. Мониторинг политики МЭА показывает, что около 20 стран уже объявили о новых мерах по повышению эффективности в результате кризиса. Однако всё ещё остаётся множество пробелов, которые необходимо заполнить.
В то же время ближневосточный конфликт усложняет перспективы финансирования будущих энергетических проектов. Конфликт спровоцировал волатильность на финансовых рынках, замедлив принятие инвестиционных решений в краткосрочной перспективе и повысив стоимость долгосрочного финансирования. Это может непропорционально сильно повлиять на капиталоёмкие энергетические технологии, предупреждается в отчёте, особенно в странах с формирующимся рынком и развивающихся экономиках, где стоимость финансирования и без того значительно выше, чем в развитых странах.
Инвестиции, связанные с электроэнергией, остаются доминирующей темой в тенденциях мировых расходов на энергетику. Ожидается, что инвестиции в электроснабжение и инфраструктуру достигнут почти $1,6 трлн в 2026 году и вырастут до $2 трлн, если учесть электрификацию конечного потребления. Прогнозируется, что расходы на электросети приблизятся к $550 млрд, что почти на 20 % больше в годовом исчислении, в то время как инвестиции в аккумуляторные батареи превысят $100 млрд.
Потребность в электроэнергии, вызванная стремительным расширением центров обработки данных (ЦОД) и искусственного интеллекта, также становится важным фактором, влияющим на тенденции инвестиций в энергетику на некоторых рынках, особенно в США. Заказы на новые газовые электростанции в 2025 году достигли 25-летнего максимума, и потребности ЦОД сыграли в этом значительную роль. Высокий спрос в США и на Ближнем Востоке ограничивает доступность турбин для краткосрочного развёртывания в других регионах мира.
Объёмы инвестиций по регионам
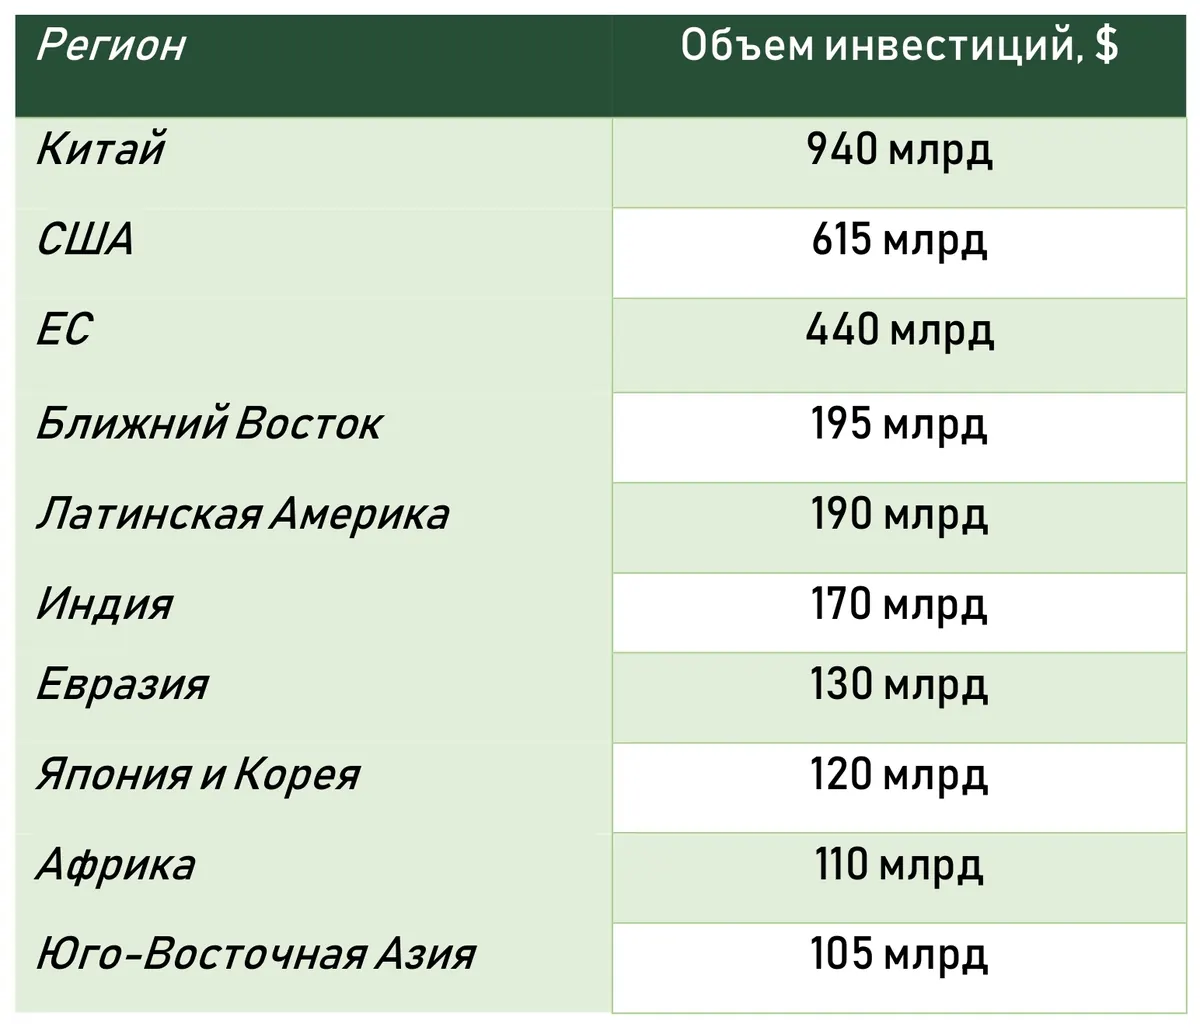
Источник: МЭА
На фоне меняющихся региональных последствий и возросшей нестабильности сегодняшний конфликт на Ближнем Востоке, как ожидается, сделает энергетическую безопасность главным приоритетом для лиц, принимающих решения. Последствия сегодняшних перебоев наиболее непосредственно ощущаются на Ближнем Востоке и в Азии, которая являлась пунктом назначения для 80-90 % экспорта энергоносителей от производителей Персидского залива.
В глобальном масштабе конфликт усиливает сдвиг в сторону безопасности, доверия и разнообразия как ключевых факторов при выборе энергетических проектов и партнёров, наряду с затратами, ценами и экологическими показателями. Это повлечёт за собой широкомасштабные последствия для того, каким видам топлива и технологиям страны будут отдавать приоритет, откуда они их будут получать и как они планируют достигать других стратегических энергетических целей, — говорится в отчёте.
Ожидается, что изменение восприятия риска и надёжности подстёгнет возобновление интереса к целому ряду доступных внутри страны энергетических ресурсов: для ключевых импортёров топлива это создаёт преимущества для ВИЭ, ядерной энергетики и, потенциально, также для угля. Возобновляемые источники энергии широко распределены по всему миру, и предварительные признаки указывают на то, что их развёртывание ускоряется на некоторых рынках, сильно пострадавших от энергетического кризиса. Более того, если это подтолкнёт к более быстрым темпам электрификации, конфликт ещё чётче обозначит наступление «века электричества»: расходы на электроэнергию уже составляют почти 60 % всех мировых инвестиций в энергетику. Ожидается, что инвестиции в электроснабжение и инфраструктуру достигнут $1,6 трлн в 2026 году и вырастут до $2 трлн, если учесть расходы на электрификацию конечного потребления.
Ключевые секторы
Поставки (Добыча и производство)
Ожидания относительно инвестиций в различные виды топлива сильно различаются, при этом для нефти прогнозируется ещё один сдержанный год. Природный газ и уголь готовы к продолжению роста по мере продвижения следующей крупной волны проектов СПГ, а проблемы энергетической безопасности в Азии стимулируют возобновление спроса на уголь. Ожидается, что общие расходы на поставку ископаемого топлива в 2026 году достигнут чуть более $1 трлн, вернувшись к уровню 2024 года после почти 3 %-ного снижения в 2025 году. Конфликт на Ближнем Востоке ещё раз подчеркнул экономическую уязвимость, связанную с зависимостью от экспорта из этого региона.
Электроэнергетика
Повышенная озабоченность вопросами энергетической безопасности, как ожидается, подтолкнёт инвестиции во внутреннее электроснабжение, включая возобновляемые источники, ядерную энергию и уголь. Это происходит в то время, когда мировые инвестиции в возобновляемую электроэнергетику стабилизируются после нескольких лет бурного роста, хотя на ВИЭ по-прежнему приходится более 70 % всех расходов на электрогенерацию, включая $365 млрд ($1 млрд в день) на солнечные проекты. В то же время заказы на новые электростанции, работающие на природном газе, в 2025 году подскочили до 130 ГВт.
Конечное потребление
Решения, принимаемые потребителями относительно типов приобретаемых ими приборов и транспортных средств, а также решения компаний об используемом ими оборудовании, оказывают глубокое влияние на энергетическую систему, особенно на фоне растущего перехода к электрификации. Инвестиции в энергоэффективность остаются наиболее устойчивой категорией инвестиций в зданиях и промышленности, а общие расходы превышают $350 млрд. Инвестиции в электрификацию, включая тепловые насосы, электромобили и электрифицированные промышленные процессы, колоссально выросли и сейчас составляют почти половину всех инвестиций в секторе конечного потребления.
НИОКР и производство чистых технологий
После многих лет устойчивого роста государственных расходов на энергетические НИОКР в 2025 году произошло снижение на 8 % до $50 млрд, поскольку финансирование со стороны США сократилось, а финансирование в Европе стабилизировалось. Корпоративные расходы на НИОКР по-прежнему представляют собой крупнейший источник расходов на инновации в энергетике, хотя рост в 2025 году замедлился до самого низкого уровня с тех пор, $ МЭА начало отслеживать расходы в отчёте WEI в 2015 году. Инвестиции в производство экологически чистой энергии, составившие в общей сложности $200 млрд, также замедлились из-за падения с пикового уровня 2023 года, что было обусловлено главным образом глобальным избытком производственных мощностей в секторе солнечных фотоэлектрических систем по сравнению со спросом.
Региональные обзоры
Инвестиции в чистую энергетику растут в годовом исчислении на 7 % в развитых странах и в Китае, и на 4 % на других развивающихся рынках, отражая региональные различия при общем акценте на энергетическую безопасность.
США
Общие расходы на энергетику в США вырастут на 6 %, достигнув почти $610 млрд, при этом локомотивами инвестиций станут инфраструктура СПГ, аккумуляторные батареи, геотермальная и ядерная энергетика. На фоне снижения вложений в нефтяной сектор инвестиции в генерацию превысят $140 млрд, что обусловлено бурным ростом спроса со стороны центров обработки данных и двукратным увеличением вложений в газовые мощности. Хотя доля солнечной энергетики несколько ослабла из-за изменения тарифов, она всё ещё удерживает около 40 % всех расходов на электрогенерацию. В то же время инвестиции в аккумуляторные системы хранения энергии уже обогнали расходы на ветроэнергетику, отражая высокую ценность гибкости системы. Наконец, четырёхкратный скачок расходов на СПГ в 2026 году позволит США к 2030 году контролировать почти половину мировых экспортных мощностей сжиженного газа.
Европейский Союз
Энергетические инвестиции в ЕС прогнозируются на уровне $440 млрд, что продиктовано стремлением укрепить безопасность, диверсифицировать поставки и ускорить электрификацию после недавних шоков. Основная часть капитала — $415 млрд — будет направлена на возобновляемую энергетику, сети, аккумуляторы и сферу конечного потребления для снижения зависимости от импорта. Вложения в ВИЭ должны достичь $105 млрд с акцентом на наземную ветроэнергетику, в то время как проблемы морской ветрогенерации решаются через новые трансграничные проекты. Развитие сетей и систем хранения критически важно для интеграции переменчивой чистой генерации и перевода на электричество транспорта, зданий и промышленности. Тем не менее, природный газ сохраняет свою стратегическую роль для подстраховки энергосистемы: инвестиции в инфраструктуру СПГ достигли $17 млрд.
Ближний Восток
Несмотря на геополитические риски из-за фактического закрытия Ормузского пролива, инвестиционные тренды в регионе определяют природный газ и технологии с низким уровнем выбросов. Ожидается, что инфляция в цепочках поставок и траты на операционную поддержку месторождений приведут к перерасходу средств и росту инвестиций к 2027 году, сгладив падение расходов в 2026 году. Инвестиции в добычу нефти и газа просядут всего на 1 %, а газовая генерация продолжит активно расширяться. Солнечная энергетика и чистые технологии забирают всё большую долю рынка, достигая $10 млрд за счёт масштабных коммунальных проектов в Саудовской Аравии. Для обеспечения надёжности локальных сетей, где спрос утроился с 2000 года, вложения в передачу электроэнергии составят $10 млрд, а в батареи — взлетят до $3,5 млрд.
Евразия
Ископаемое топливо остаётся основным источником энергии в регионе, в то время как инвестиции в возобновляемые источники энергии, сети и электрификацию, согласно прогнозам, достигнут рекордных $43 млрд.
Энергетический сектор Евразии по-прежнему во многом формируется за счёт ископаемого топлива, хотя геополитические изменения постепенно перенаправляют инвестиционные приоритеты. В общих расходах на энергетику по-прежнему доминируют нефть и газ ($77 млрд), но региональные инвестиции в ископаемое топливо заметно упали по сравнению с прошлыми максимумами. Потеря большей части европейского газового рынка заставила Россию и соседних производителей искать новые рынки, особенно в Азии, — отметили аналитики МЭА.
В то же время в таких странах, как Казахстан, Узбекистан и Азербайджан, растёт внимание к надёжности энергосистем, расширению сетей и устойчивости экспорта. Сюда входят крупные государственные проекты и проекты с иностранной поддержкой в области солнечной, ветровой энергетики, хранилищ, гидроэнергетики и инфраструктуры передачи. Прямые иностранные инвестиции также играют всё более важную роль в электроэнергетическом секторе региона, особенно в Центральной Азии, где баланс инвестиций постепенно смещается от добывающих отраслей к электроэнергетике и промышленной инфраструктуре.
Китай
Китай сохраняет статус абсолютного мирового лидера по инвестициям в энергетику, которые в 2026 году должны достичь колоссальных $945 млрд. Приоритеты страны планомерно смещаются от простого расширения количественных мощностей к сложной системной оптимизации, модернизации промышленности и углеродному менеджменту. Рост расходов на ветровую и солнечную генерацию стабилизируется, уступая место масштабным вложениям в электросети, которые резко вырастут до $140 млрд для интеграции накопленных мощностей ВИЭ. Мощным драйвером выступает зелёное финансирование, направляющее капитал через льготные кредиты и облигации в низкоуглеродную инфраструктуру и водородные технологии. Частный капитал концентрируется в сегментах распределённой солнечной и малой ветровой генерации, которые привлекают инвесторов короткими циклами окупаемости и рыночной гибкостью.
Юго-Восточная Азия
Спрос на электроэнергию в регионе растёт в 1,5 раза быстрее среднемирового значения, что требует форсированного строительства генерации, укрепления сетей и создания систем хранения. Инвестиции в возобновляемые источники энергии в 2026 году достигнут рекордных $57 млрд, что более чем в 2,5 раза превысит вложения в ископаемую генерацию. Этот подъём распределён между гидроэнергетикой, солнечными, ветровыми и геотермальными проектами, получая дополнительный стимул на фоне ближневосточного кризиса. Расходы на модернизацию внутренних электросетей составят $15 млрд, параллельно запуская трансграничную торговлю через проект единой энергосистемы АСЕАН (APG). Наконец, инвестиции в сектор конечного потребления вырастут на 15 %, подталкиваемые массовым переходом на электромобили и растущими запросами на системы кондиционирования.
Индия
Индия выходит на новый инвестиционный максимум в $170 млрд, обеспеченный мощным параллельным развитием солнечной фотоэлектрической энергетики и нефтеперерабатывающего сектора. За последние пять лет солнечные инвестиции росли на 25 % ежегодно, достигнув $20 млрд, а сектор нефтепереработки прибавлял по 23 % в год для увеличения мощностей на 15 % к 2030 году. Хотя уголь остаётся базовым элементом системы и привлекает около $13 млрд, на каждый доллар в ископаемую генерацию Индия теперь вкладывает три доллара в ВИЭ и атом. Для управления переменчивой чистой энергетикой страна утроила инвестиции в гидроэнергетику и активно развивает гибридные тендеры и гидроаккумулирующие станции. Приоритетом инвесторов также остаётся модернизация распределительных сетей для интеграции богатых ресурсами штатов и предотвращения холостого сброса энергии.
Оригинал: https://the-tenge.kz/articles/mea-world-energy-investment-26