Геополитический риск и новая архитектура глобального производства
Как фирмы адаптируют производственные сети к росту геополитических рисков, сохраняя баланс между эффективностью и устойчивостью
Изображение: Gerd Altmann/Pixabay
Геополитические риски всё активнее трансформируют конфигурацию глобального производства, однако механизмы адаптации компаний к этим изменениям остаются недостаточно изученными. В данной статье THE TENGE представляет исследование Тхи Тхань Ха Доан, Асея Ито, Чангюаня Ло и Хунъёна Чжана, основанное на сопоставленных данных о материнских и дочерних структурах японских многонациональных корпораций за 2009-2022 годы. Авторы показывают, что фирмы реагируют на рост геополитической неопределённости не через полный разрыв связей с Китаем или масштабное возвращение производства на родину, а посредством региональной диверсификации. В частности, наблюдается постепенное перераспределение производственных мощностей из Китая в страны АСЕАН.
На фоне торговой войны между США и Китаем, усиления напряжённости в Тайваньском проливе и экономических последствий российско-украинского конфликта геополитические риски вновь заняли центральное место в глобальной экономической повестке. Правительства всё чаще продвигают концепции friend-shoring, de-risking и укрепления устойчивости цепочек поставок. Компании, в свою очередь, оказываются под возрастающим давлением пересмотра стратегий размещения производств, источников сырья и направлений прямых инвестиций.
Современная литература предлагает инструменты для количественной оценки данных рисков. Так, Калдара и Яковиелло (2022) разработали индекс геополитического риска (GPR), основанный на частоте упоминаний геополитической напряжённости в медиа, продемонстрировав его значимое влияние на макроэкономическую динамику и финансовые рынки. Фройнд и соавторы (2022) показали, что крупные шоки — включая природные катастрофы — способны инициировать глубокую реорганизацию цепочек поставок, стимулируя фирмы к диверсификации поставщиков. Более поздние исследования, в частности работа Гопинат и соавторов (2025), фиксируют нарастающую тенденцию к геоэкономической фрагментации, при которой политические факторы начинают доминировать над чисто экономическими фундаментальными детерминантами международной торговли и инвестиций.
Несмотря на существенный прогресс в понимании макроэкономических последствий геополитических шоков, микроуровневая адаптация фирм остаётся сравнительно малоизученной. В недавнем исследовании Doan et al. (2025) этот пробел восполняется за счёт использования детализированных данных по японским многонациональным корпорациям, действовавшим в Восточной и Юго-Восточной Азии в период 2009-2022 годов. Полученные результаты свидетельствуют о том, что фирмы не демонстрируют тенденции к де-глобализации в строгом смысле. Вместо этого они реализуют стратегию региональной диверсификации, постепенно смещая производственные цепочки из Китая в страны АСЕАН без масштабного решоринга или полного разрыва существующих международных связей.
Измерение геополитической подверженности рискам на уровне компании
Для оценки того, каким образом геополитический риск трансформирует конфигурацию цепочек поставок, авторы объединяют индекс геополитического риска (GPR), разработанный Калдарой и Яковиелло (2022), с конфиденциальными данными правительственного опроса японских транснациональных корпораций. Используемый массив включает сопоставленные сведения о капитальных вложениях, торговых потоках и прямых иностранных инвестициях между материнскими структурами и их зарубежными дочерними компаниями.
Такой подход позволяет сконструировать показатель фирменной экспозиции к геополитическому риску, связанной с Китаем, по двум ключевым каналам:
(i) зависимость от промежуточных и конечных ресурсов, импортируемых из Китая;
(ii) зависимость производственной деятельности и продаж от китайских дочерних компаний.
Компании, чья операционная модель в большей степени опирается на Китай — как на производственную платформу или как на центр снабжения, — оказываются более уязвимыми при усилении геополитической напряжённости. Соответственно, у таких фирм формируются более выраженные стимулы к диверсификации поставщиков, перераспределению инвестиций и корректировке глобальной производственной архитектуры.
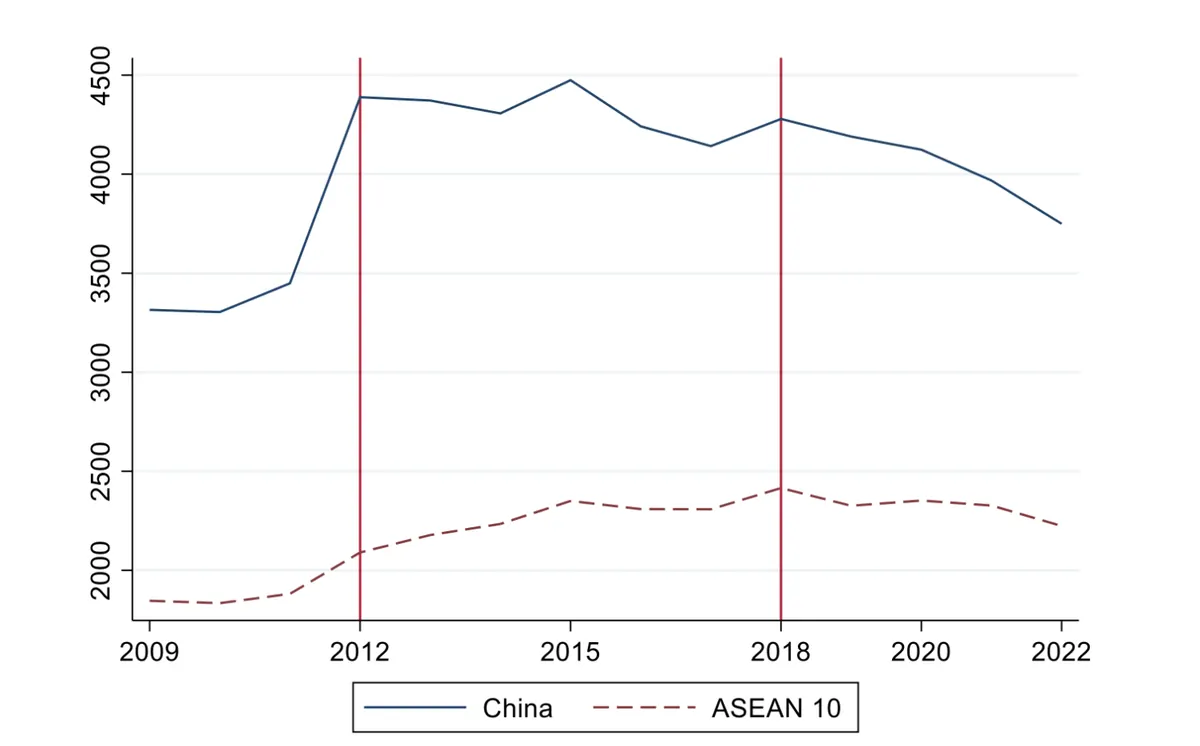
Эмпирические результаты подтверждаются динамикой зарубежных филиалов. На рисунке 1 представлено количество японских производственных дочерних компаний в Китае и странах АСЕАН при условии, что материнская компания имеет как минимум один производственный филиал в КНР. Данные демонстрируют постепенный, но устойчивый рост числа филиалов в странах АСЕАН, особенно после обострения территориального спора между Китаем и Японией вокруг островов Сенкаку/Дяоюйдаодао в 2012 году.
Полученные результаты указывают на то, что, несмотря на сохранение ключевой роли Китая в глобальной производственной стратегии японских МНК, нарастающая геополитическая напряжённость стимулировала переход к модели региональной диверсификации. Речь идёт не о резком переносе производства или полном «разрыве» с Китаем, а о постепенном наращивании присутствия в странах АСЕАН с целью снижения концентрационных рисков при сохранении уже сформированных производственных мощностей.
Рисунок 1. Количество иностранных производственных филиалов в Китае и странах АСЕАН
Источник: Составление авторов на основе базового обследования зарубежной деловой активности Министерства экономики, торговли и промышленности Японии (BSOBA)
Примечание. На рисунке показано количество японских зарубежных производственных филиалов в странах АСЕАН при условии наличия у головной компании хотя бы одного производственного филиала в Китае за 2009-2022 финансовые годы. Первая вертикальная красная линия обозначает спор между Китаем и Японией по поводу островов Сенкаку/Дяоюйдао в 2012 году, а вторая вертикальная красная линия — начало торговой войны между США и Китаем в 2018 году.
Диверсификация, а не разрыв связей
Первый ключевой вывод исследования состоит в том, что рост геополитического риска статистически и экономически значимо усиливает диверсификацию цепочек поставок. Компании, в большей степени подверженные геополитической напряжённости, демонстрируют более высокую вероятность:
(i) расширения географии импорта за пределами Китая;
(ii) создания новых производственных филиалов в странах АСЕАН.
Иными словами, реакция фирм проявляется как в торговом канале (диверсификация поставщиков), так и в инвестиционном канале (перераспределение производственных мощностей).
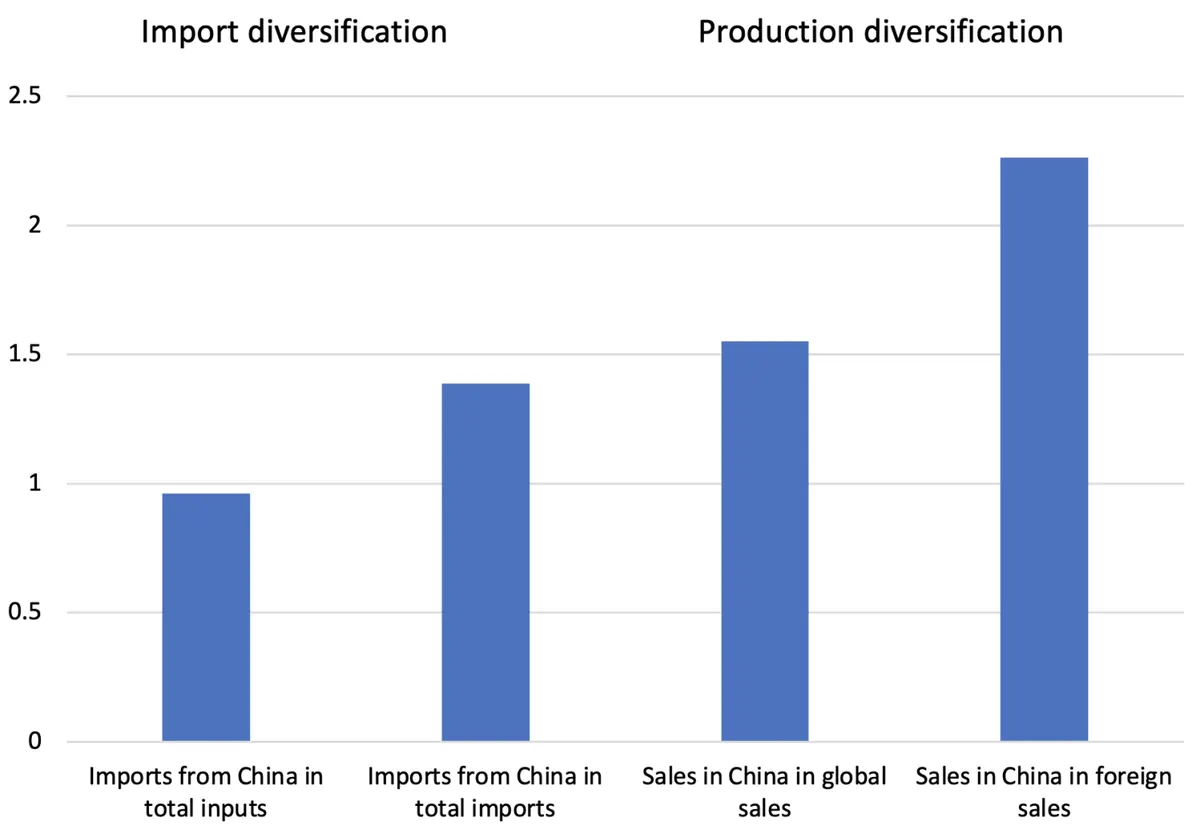
На рисунке 2 представлены оценочные коэффициенты при переменных, характеризующих экспозицию к геополитическому риску. Методологически речь идёт о членах взаимодействия между изменением индекса геополитического риска Китая (ΔGPR) и лагированными показателями торговли и прямых иностранных инвестиций на уровне компаний. Такой подход позволяет выявить дифференцированный эффект шоков геополитической напряжённости в зависимости от исходной степени зависимости фирмы от Китая.
Полученные оценки указывают на существенный экономический эффект. В частности, увеличение подверженности геополитическому риску на одно стандартное отклонение — обусловленное импортом из китайских филиалов — повышает вероятность диверсификации импорта примерно на 0,96-1,39 процентного пункта. Учитывая, что средняя вероятность диверсификации импорта составляет 2,6 %, данный эффект эквивалентен 37-53 % от среднего уровня.
Рисунок 2. Геополитические риски и диверсификация цепочек поставок
Источник: cepr.org
Примечание. На рисунке показано влияние геополитического риска (ГПР), связанного с импортом и прямыми иностранными инвестициями, на вероятность (%) диверсификации цепочки поставок на уровне фирмы. Все переменные, характеризующие ГПР, стандартизированы. Период выборки охватывает финансовые годы с 2009 по 2022. Во всех оценках включён полный набор фиксированных эффектов для материнской компании, отрасли и года, а также префектуры.
Наблюдаемая стратегия диверсификации согласуется с теоретической моделью, в рамках которой фирмы сопоставляют три ключевых фактора: издержки релокации производства, «страховую» ценность снижения риска перебоев в поставках и различия в производительности между альтернативными регионами размещения.
В условиях роста геополитической напряжённости полная релокация оказывается экономически неоптимальной: фиксированные издержки переноса производственных мощностей и потери, связанные с отказом от уже созданной инфраструктуры, зачастую превышают потенциальные выгоды. В этих условиях диверсификация выступает рациональной стратегией хеджирования рисков — она позволяет снизить уязвимость к шокам без разрушения существующих производственных цепочек.
Такая логика соответствует практической стратегии, которую политики и корпоративные менеджеры всё чаще обозначают как China Plus One. Её суть заключается не в отказе от Китая как производственной платформы, а в параллельном создании дополнительных мощностей в других юрисдикциях — прежде всего в странах АСЕАН.
Имеются лишь ограниченные свидетельства о полном переселении
Несмотря на широкое распространение диверсификации, второй ключевой вывод исследования заключается в том, что полная релокация производства остаётся относительно редким явлением. Авторы выделяют две формы релокации:
(i) производственная релокация — закрытие дочерних предприятий в Китае с одновременным открытием новых производственных площадок в странах АСЕАН;
(ii) инвестиционная релокация — перераспределение капитальных затрат из Китая в пользу стран АСЕАН.
По обоим направлениям эмпирические результаты не подтверждают наличие масштабного исхода из Китая. Геополитический риск не выступает систематическим предиктором массового сворачивания деятельности китайских филиалов или значительного переноса капитальных вложений.
Причины такого поведения носят структурный характер. Релокация сопряжена с высокими невозвратными издержками: фирмы уже осуществили существенные инвестиции в производственные мощности, выстроили устойчивые сети поставщиков, интегрировали локальные кластеры комплектующих и логистики, а также воспользовались преимуществами инфраструктуры и квалифицированной рабочей силы. Эти накопленные активы формируют эффект «запертого капитала» (lock-in), снижающий привлекательность полного выхода даже при усилении геополитической напряжённости.
В результате компании выбирают не стратегию разрыва, а стратегию поэтапного хеджирования рисков. Они географически диверсифицируют производство и инвестиции, одновременно сохраняя значимое присутствие в Китае.
Динамика входа, выхода и региональных инвестиций
Авторы также анализируют, каким образом геополитический риск трансформирует динамику входа и выхода зарубежных филиалов японских МНК. В результате выявляются три устойчивых эмпирических факта.
- Геополитическая экспозиция не оказывает статистически значимого влияния на вероятность отказа от инвестиций в Китай. Компании, глубоко интегрированные в китайскую производственную и сбытовую экосистему, сталкиваются с высокими издержками выхода — как в форме невозвратных инвестиций, так и в виде утраты доступа к крупному внутреннему рынку. Кроме того, сохраняющиеся коммерческие возможности и развитая инфраструктурная база продолжают поддерживать экономическую целесообразность присутствия.
- В то же время геополитический риск существенно повышает вероятность новых инвестиций в странах Юго-Восточной Азии, особенно со стороны фирм с высокой степенью зависимости от Китая. Чем выше исходная концентрация производства или импорта в Китае, тем сильнее стимул к созданию альтернативных производственных площадок в регионе АСЕАН.
- Ключевой механизм корректировки реализуется преимущественно через новые инвестиции, а не через вывод капитала. Иначе говоря, фирмы адаптируют структуру своей международной деятельности за счёт расширения географии присутствия, не прибегая к массовому закрытию китайских активов.
Возвращение производства в страну: больше риторики, чем реальности?
Одним из наиболее дискуссионных направлений экономической политики остаётся решоринг — возврат производственных мощностей на территорию страны происхождения. Эмпирические результаты, однако, свидетельствуют о неоднозначности этого процесса.
Анализ показывает отсутствие систематических доказательств масштабного переноса производства из Китая обратно в Японию. Геополитическая напряжённость не выступает устойчивым фактором, предсказывающим закрытие китайских филиалов с одновременным переносом операций на внутренний рынок.
В то же время выявляются признаки умеренного роста внутренних инвестиций, особенно среди компаний, в высокой степени зависящих от продаж в Китае. Это может указывать на стратегию укрепления внутренних производственных компетенций — прежде всего в сегментах с высокой добавленной стоимостью, технологической сложностью или стратегической значимостью. При этом зарубежные производственные мощности, как правило, сохраняются.
Последствия для политики
Полученные результаты имеют принципиальное значение для правительств, стремящихся повысить устойчивость национальных и глобальных цепочек поставок.
- Устойчивость не тождественна решорингу. Политические призывы к масштабному возвращению производства на родину зачастую экономически нереалистичны. Эмпирика показывает, что фирмы предпочитают стратегию диверсификации: она позволяет снизить геополитическую концентрацию рисков, одновременно сохраняя издержечные и инфраструктурные преимущества существующих производственных баз.
- Стратегическая роль АСЕАН усиливается. Юго-Восточная Азия постепенно формируется как ключевой стабилизирующий узел в глобальных производственных сетях. Развитие транспортной и энергетической инфраструктуры, углубление торговых соглашений и активная промышленная политика в регионе во многом определят будущую географию международных цепочек поставок.
- Степень экспозиции имеет значение. Политика должна учитывать неоднородность фирм. Компании, глубоко интегрированные в китайскую производственную и сбытовую экосистему, сталкиваются с иными ограничениями адаптации — более высокими издержками выхода и более сложными инвестиционными решениями — по сравнению с фирмами, изначально обладающими диверсифицированным международным присутствием.
- Фрагментация будет носить постепенный характер. Наблюдаемая динамика не свидетельствует о резком разрыве глобальных связей. Скорее, мировая экономика вступает в фазу поэтапной, эволюционной перестройки производственных сетей.
- Снижение геополитической напряжённости остаётся ключевым условием стабильности. Долгосрочная устойчивость цепочек поставок зависит не только от корпоративных стратегий диверсификации, но и от способности государств минимизировать системные геополитические риски.
Эпоха после холодной войны строилась на предположении, что геополитика будет второстепенным фактором экономической интеграции. Сегодня это предположение утратило актуальность. Геополитический риск превратился в одну из ключевых стратегических переменных, определяющих инвестиционные, производственные и закупочные решения компаний.
Опыт японских транснациональных корпораций демонстрирует, что глобализация не обращается вспять, а трансформируется. Вместо концентрации производства в одной стране формируются многоузловые региональные сети, стремящиеся сбалансировать эффективность и устойчивость. Понимание этого перехода имеет критическое значение для государств, формирующих торговую, промышленную и стратегию экономической безопасности в условиях усиливающейся геоэкономической фрагментации.
Оригинал: https://the-tenge.kz/articles/novaya-arkhitektura-globalnogo-proizvodstva