Баланс домохозяйств как зеркало кризиса
Как закредитованные домохозяйства, неравенство и финансовые циклы формируют новую макроэкономическую реальность.
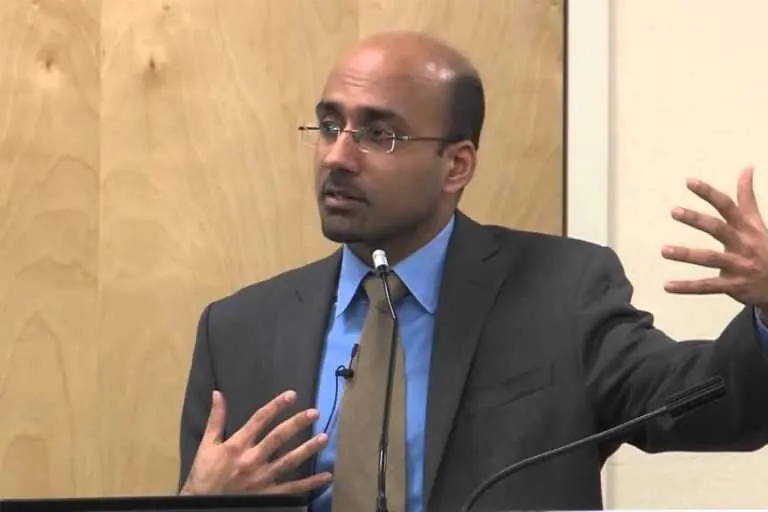
THE TENGE продолжает рубрику выходного дня, посвящённую ведущим экономистам современности, чьи идеи сформировали методологию и аналитический язык прикладных экономических исследований. В предыдущем выпуске мы подробно рассмотрели вклад Элен Рей. Сегодня в центре нашего внимания — Атиф Миан.
Атиф Миан — пакистанско-американский экономист, один из наиболее влиятельных исследователей современной макрофинансовой динамики. Его работы существенно изменили понимание роли долга в формировании экономических циклов и предложили альтернативное объяснение крупнейшего экономического спада за более чем полвека — глобального кризиса 2008 года. В центре его анализа находится не только банковская система, но, прежде всего, балансы домохозяйств и их долговая нагрузка как ключевой фактор макроэкономической нестабильности.
Долговая гипотеза кризиса
В книге House of Debt, написанной Мианом совместно с Амиром Суфи, предлагается концептуально иная интерпретация глобального финансового кризиса 2008 года. Авторы смещают фокус анализа с банков и финансовых рынков на балансы домохозяйств, утверждая, что именно чрезмерный рост задолженности населения стал ключевым источником макроэкономической нестабильности. Этот тезис, на первый взгляд кажущийся очевидным, в действительности радикально меняет оптику анализа: кризис рассматривается не столько как «банковский», сколько как «долговой кризис частного сектора», в центре которого потребитель и его финансовая уязвимость.
До публикации этой работы доминировало представление о том, что кризис был вызван крахом ипотечных ценных бумаг, провалом регулирования или чрезмерным риском финансовых институтов. Миан и Суфи не отрицали важности этих факторов, однако показали, что они были лишь каналами передачи более глубокой проблемы — перегруженности домохозяйств долгом. В предкризисные годы в США наблюдался беспрецедентный рост ипотечного кредитования, причём наибольший прирост долга происходил в регионах с низкими и средними доходами. Кредит расширялся быстрее, чем росли доходы, а рост цен на жильё создавал иллюзию устойчивости и благосостояния. Домохозяйства чувствовали себя богаче и активнее потребляли, используя заёмные средства как источник текущего спроса.
Ключевой эмпирический вклад авторов заключается в использовании детализированных региональных данных по ипотечной задолженности и потреблению. Они показали, что после падения цен на недвижимость наиболее сильное сокращение расходов и занятости произошло именно в тех округах, где долговая нагрузка до кризиса росла быстрее всего. Если бы кризис был исключительно банковским, то спад распределился бы относительно равномерно. Однако реальность продемонстрировала чёткую зависимость между глубиной рецессии и уровнем закредитованности домохозяйств. Иными словами, именно перегруженные долгом семьи резко сократили потребление, что обрушило совокупный спрос.
Когда цена жилья падает, актив, служивший залогом по ипотеке, теряет стоимость. Если долг остаётся прежним, чистое благосостояние домохозяйства сокращается, а иногда становится отрицательным. В такой ситуации рациональной реакцией становится снижение расходов и попытка восстановить баланс — то есть, ускоренное погашение долга. Однако если миллионы домохозяйств одновременно переходят к режиму «сбережения любой ценой», экономика сталкивается с масштабным падением спроса. Компании теряют выручку, сокращают производство и занятость, что усиливает рецессию. Возникает классическая «балансовая рецессия», в которой частный сектор занят восстановлением собственных финансовых позиций, а не расширением экономической активности.
Особое внимание в книге уделено распределительным аспектам. Кредитная экспансия до 2008 года была направлена преимущественно на менее обеспеченные группы населения. Это означало, что долговая нагрузка концентрировалась у домохозяйств с более высокой предельной склонностью к потреблению. Следовательно, удар по их балансам оказывал непропорционально сильное влияние на агрегированный спрос.
Гетерогенность домохозяйств
Одним из наиболее значимых вкладов Миана является не только содержательная переоценка причин финансовых кризисов, но и методологическая трансформация самой макроэкономики. В течение десятилетий макроэкономический анализ строился преимущественно на агрегированных показателях — ВВП, инфляции, инвестициях, общем объёме кредита. Предполагалось, что экономика может быть описана через «репрезентативного агента», а различия между домохозяйствами и фирмами носят второстепенный характер. Миан последовательно продемонстрировал, что именно игнорирование гетерогенности агентов и распределения финансовых обязательств по группам населения существенно ограничивает объяснительную силу макромоделей.
Его подход основан на использовании масштабных административных микроданных — детализированных кредитных отчётов, ипотечных контрактов, региональных баз данных по доходам и занятости. Эти данные позволяют проследить, как финансовые решения принимаются на уровне отдельных домохозяйств и как совокупность этих решений формирует макроэкономическую динамику. В отличие от традиционных макроагрегатов, микроданные раскрывают внутреннюю структуру экономики: кто именно берёт на себя долг, какова их предельная склонность к потреблению, насколько устойчивы их балансы к ценовым шокам.
Ключевой результат этого подхода состоит в том, что макроэкономическая нестабильность во многом является следствием не просто роста кредита, а его неравномерного распределения. Если долговая нагрузка концентрируется у домохозяйств с низкими доходами и высокой склонностью к потреблению, то даже небольшой отрицательный шок может вызвать непропорционально сильное сокращение спроса. В агрегированных данных это проявляется как резкое падение потребления, однако без микроданных невозможно понять, какие именно группы стали источником этого сокращения и почему.
Миан тем самым расширяет классическую кейнсианскую логику. Если в традиционной модели совокупный спрос зависит от средних показателей дохода и процентной ставки, то в его интерпретации решающую роль играет распределение финансовых позиций. Две экономики с одинаковым уровнем долга к ВВП могут демонстрировать совершенно разную устойчивость, если в первой долг распределён относительно равномерно, а во второй сосредоточен у наиболее уязвимых групп. Макроэкономика, построенная исключительно на агрегатах, не способна уловить эту разницу.
До кризиса 2008 года общий рост ипотечного кредитования воспринимался как нейтральный или даже позитивный фактор, отражающий финансовое развитие. Однако микроданные показали, что рост долга сопровождался смещением кредитования в сторону более рискованных заёмщиков. Устойчивость системы постепенно подтачивалась изнутри, несмотря на благоприятную динамику агрегированных показателей. Таким образом, микроданные позволили выявить скрытые уязвимости, которые макроуровень «сглаживал».
Долг, неравенство и стагнация
В более поздних работах Атиф Миан последовательно расширяет рамку анализа, связывая долговые циклы с ростом неравенства и феноменом долгосрочной экономической стагнации. Если в «House of Debt» центральной темой был кризис 2008 года, то последующие исследования обращаются к более фундаментальному вопросу: почему в развитых экономиках на протяжении десятилетий наблюдаются хронически низкие процентные ставки, слабый рост инвестиций и уязвимость к финансовым пузырям?
Ключевая идея состоит в том, что рост доходного и имущественного неравенства изменяет структуру совокупного спроса. Более обеспеченные домохозяйства имеют высокую норму сбережений и относительно низкую предельную склонность к потреблению. Когда всё большая доля национального дохода концентрируется в верхней части распределения, общий объём сбережений в экономике растёт быстрее, чем возможности для продуктивных инвестиций. Возникает избыток финансовых ресурсов, который ищет применение. Финансовая система, в свою очередь, направляет эти средства в кредитование менее обеспеченных групп населения.
Богатые сберегают, менее обеспеченные заимствуют и поддерживают потребление, экономика растёт. Однако, по логике Миана, эта модель роста носит структурно хрупкий характер. Заимствования домохозяйств с ограниченными доходами не могут расти бесконечно. Рано или поздно их долговая нагрузка достигает предела, после чего начинается фаза сокращения балансов — так называемый делеверидж. В этот момент потребление резко падает, и экономика сталкивается с недостатком совокупного спроса.
Именно здесь возникает связь с феноменом секулярной стагнации. В условиях высокой концентрации доходов и накопленных сбережений процентные ставки естественным образом снижаются. Центральные банки вынуждены удерживать их на низком уровне, чтобы стимулировать спрос. Однако снижение ставки перестаёт быть эффективным инструментом, когда проблема заключается не в стоимости кредита, а в чрезмерной долговой нагрузке и слабой платёжеспособности заёмщиков. Экономика оказывается в ловушке: избыток сбережений сосуществует с недостатком спроса.
Особое значение в этой конструкции имеет распределительный аспект. Миан показывает, что неравенство — это не только социальная или политическая проблема, но и макроэкономический фактор. Перераспределение доходов в сторону групп с низкой склонностью к потреблению снижает мультипликативный эффект дохода в экономике. Для поддержания роста требуется либо постоянное расширение кредита, либо активная фискальная политика. Если ни одно из этих условий не выполняется, экономика демонстрирует тенденцию к стагнации.
Оригинал: https://the-tenge.kz/articles/balans-domokhozyaistv-kak-zerkalo-krizisa