Глобальный финансовый цикл как новая макроэкономическая парадигма
Вклад Элен Рей в переосмысление роли доллара, трансмиссии политики ФРС и ограничений монетарного суверенитета.
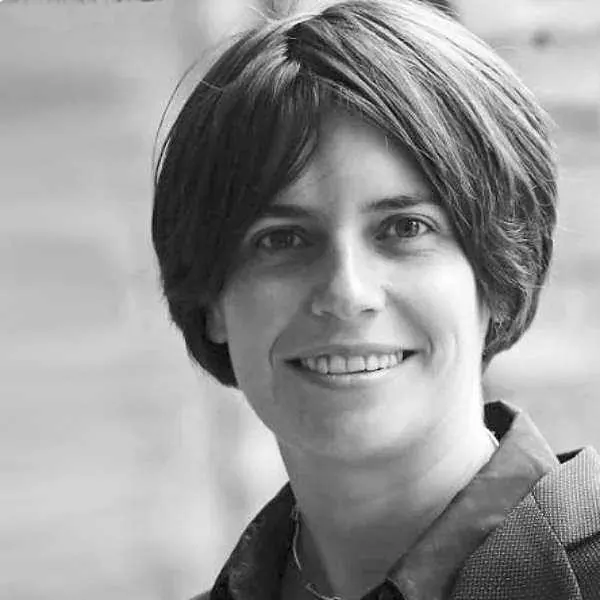
THE TENGE продолжает рубрику выходного дня, посвящённую ведущим экономистам современности, чьи идеи сформировали методологию и аналитический язык прикладных экономических исследований. В предыдущем выпуске мы подробно рассмотрели вклад Уфука Акчигита. Сегодня в центре нашего внимания — Элен Рей.
Элен Рей, кавалер ордена Британской империи, член Британской империи, является профессором экономики имени лорда Раджа Багри в Лондонской школе бизнеса. Ранее она занимала должность профессора экономики и международных отношений в Принстонском университете. В центре её академических интересов — внешние дисбалансы, международные потоки капитала, трансмиссия денежно-кредитной политики и институциональная архитектура мировой валютной системы.
Именно Рей сформулировала концепцию глобального финансового цикла, продемонстрировав, что в условиях свободного движения капитала национальная монетарная автономия существенно ограничена вне зависимости от режима обменного курса. Она пересмотрела классическую «триаду» Манделла–Флеминга, предложив говорить о «невозможной дилемме» современной финансовой глобализации. Кроме того, её исследования количественно оценили структурные преимущества доллара США как доминирующей международной валюты и раскрыли механизмы функционирования современной валютной и финансовой иерархии.
Пересмотр классической триады
В классической макроэкономике долгое время доминировала идея так называемой «невозможной троицы», восходящая к модели Манделла–Флеминга, по которой страна может одновременно выбрать лишь два из трёх элементов — фиксированный валютный курс, свободное движение капитала и независимую денежно-кредитную политику. Если курс плавающий и капитал свободно перемещается, центральный банк сохраняет автономию в установлении процентной ставки. Эта конструкция десятилетиями служила интеллектуальным каркасом международной макроэкономики. Однако работы Элен Рей показали, что в условиях глубокой финансовой глобализации эта логика становится неполной.
Рей продемонстрировала, что в современном мире существует мощный и синхронизированный «глобальный финансовый цикл» — совокупность колебаний международного кредитования, цен на активы, потоков капитала и аппетита к риску, которые движутся в унисон по всему миру. Этот цикл во многом определяется денежно-кредитной политикой ФРС и состоянием долларовой ликвидности. Когда ФРС смягчает политику, глобальная финансовая система наполняется дешёвой долларовой ликвидностью: растёт трансграничное кредитование, сужаются спрэды, усиливается приток капитала в развивающиеся страны, повышаются цены на активы. Когда же ФРС ужесточает политику, происходит обратный процесс — сокращение долларового финансирования, рост стоимости заимствований, отток капитала и давление на валюты и финансовые рынки.
Принципиально важно, что эти процессы затрагивают даже страны с плавающим валютным курсом. Формально их центральные банки продолжают самостоятельно устанавливать ставку, однако фактически финансовые условия внутри страны как стоимость фондирования банков, динамика кредитования, поведение инвесторов начинают зависеть от глобального цикла. Через трансграничные банки, валютные обязательства и глобальные портфельные потоки международные финансовые шоки передаются в национальные экономики, снижая реальную автономию денежно-кредитной политики. Иными словами, даже если обменный курс колеблется свободно, это не гарантирует полной изоляции от глобальных финансовых волн.
На этой основе Рей предложила пересмотреть саму логику «невозможной троицы» и говорить скорее о «невозможной дилемме»: при полной финансовой открытости монетарная независимость оказывается существенно ограниченной, независимо от режима обменного курса. Чтобы действительно восстановить автономию политики, стране необходимо либо вводить ограничения на движение капитала, либо активно применять макропруденциальные инструменты — регулировать кредитные стандарты, валютные риски и банковские балансы. Таким образом, акцент смещается с валютного режима на структуру финансовой системы и глубину интеграции в глобальные рынки.
Таким образом, исследования Элен Рей указывают, что традиционный взгляд на плавающий курс как универсальный «амортизатор» внешних шоков чрезмерно упрощён. Да, гибкий курс может сглаживать часть дисбалансов через ценовой механизм, но если банковский сектор активно привлекает внешнее финансирование, а компании имеют значительные валютные обязательства, то глобальный цикл всё равно будет влиять на внутренние условия кредитования и финансовую стабильность. XXI веке международная макроэкономика должна учитывать не только торговые потоки и процентные дифференциалы, но и глобальную архитектуру финансовых балансов.
Финансовый канал трансмиссии
Когда мы говорим о передаче монетарной политики из одной страны в другую, большинство представляет себе довольно простую схему: центральный банк меняет ставку — меняется курс валюты, а это влияет на экспорт и импорт. Но исследования Элен Рей показали, что в современном мире ключевую роль играет не столько торговый, сколько финансовый канал трансмиссии действует он прежде всего через банковскую систему, валютные долги и поведение глобальных инвесторов.
При повышении ставок ФРС доллар становится более доходным и одновременно более дорогим источником фондирования. Казалось бы, при чём здесь банки в Азии, Европе или странах с формирующейся экономикой? Однако дело в том, что значительная часть мирового кредитования — особенно трансграничного финансируется именно в долларах. Глобальные банки занимают средства на международных рынках, часто в американской валюте, а затем кредитуют компании и домохозяйства в разных странах.
Когда долларовое фондирование дорожает, банкам становится сложнее и дороже привлекать ресурсы. В ответ они сокращают кредитование, ужесточают требования к заёмщикам, повышают ставки по займам. В итоге замедляется экономическая активность, даже если национальный центральный банк свою ставку не менял. Именно так внешнее решение превращается во внутренний финансовый шок.
Есть и второй важный механизм — валютные обязательства компаний и банков. Многие корпорации в развивающихся странах берут кредиты в долларах, потому что это дешевле и доступнее. Но их выручка часто формируется в национальной валюте. Когда доллар укрепляется, обслуживать такой долг становится тяжелее, выплаты по кредиту растут в пересчёте на местную валюту. Баланс компании ухудшается, она сокращает инвестиции, откладывает проекты, увольняет сотрудников. Это называется эффектом валютного несоответствия, и он усиливает нестабильность в периоды глобального ужесточения.
Третий элемент финансового канала — поведение международных инвесторов. В периоды низких ставок в США инвесторы активно ищут более высокую доходность за пределами американского рынка. Капитал направляется в облигации и акции развивающихся стран, укрепляя их валюты и снижая доходности. Но как только глобальные условия меняются, этот поток может быстро развернуться. Возникает отток капитала, падают цены активов, растут доходности облигаций.
Международная роль валют
Если финансовый канал объясняет, как глобальные шоки распространяются через балансы банков и корпораций, то валютная иерархия определяет, почему эти шоки изначально имеют асимметричный характер.
Международная роль валют проявляется в трёх ключевых функциях: средство расчётов, средство финансирования и средство сбережения. Доллар доминирует во всех трёх измерениях. Значительная часть мировой торговли номинируется в долларах вне зависимости от того, участвуют ли США в конкретной сделке. Это явление получило название «доминирующее валютное ценообразование». В результате экспортные и импортные цены во многих странах становятся чувствительными не столько к колебаниям двусторонних курсов, сколько к динамике доллара по отношению к глобальной корзине валют.
Второе измерение — финансирование. Международные долговые рынки в значительной степени номинированы в долларах, даже если заёмщик и кредитор находятся за пределами США. Это создаёт устойчивый спрос на доллар как на универсальный инструмент привлечения капитала. При этом валюта заимствования становится фактором системного риска. Валютная структура долга влияет на устойчивость балансов, инвестиционную активность и долговую динамику государств и корпораций. Валюта здесь выступает не просто технической единицей расчёта, а институциональной средой, в которой формируется стоимость капитала.
Третья функция — резервная и сберегательная. Центральные банки аккумулируют международные резервы преимущественно в долларах, а глобальные инвесторы рассматривают долларовые активы как якорь ликвидности и надёжности. Это усиливает эффект «убежища», в периоды глобальной неопределённости спрос на долларовые активы возрастает, что дополнительно укрепляет его курс. Тем самым валютная иерархия закрепляет асимметрию финансовых потоков: приток капитала в центр системы происходит быстрее и масштабнее, чем его перераспределение на периферию.
С точки зрения макроэкономической политики международная роль валют создаёт дополнительный уровень зависимости для стран с менее развитой финансовой системой. Их инфляционная динамика, стоимость заимствований и устойчивость платёжного баланса оказываются чувствительными к изменениям глобальной валютной структуры.
Оригинал: https://the-tenge.kz/articles/globalnii-finansovii-tsikl