Сохранится ли устойчивость мировой экономики во второй половине 2026?
Аналитики Nomura сохраняют позитивный настрой, несмотря на большое количество нарастающих рисков
Изображение: pch.vector/Magnific
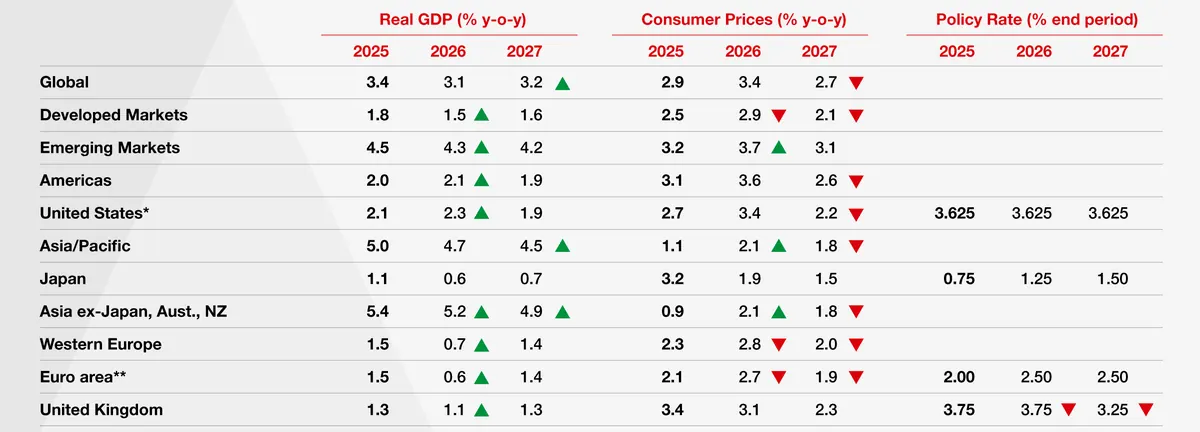
Аналитики Nomura улучшили прогнозы роста реального ВВП на 2026 год для большинства развитых и развивающихся рынков, включая США (до 2,3 %), Еврозону (до 0,6 %), Великобританию (до 1,1 %), Западную Европу и регион Азии без учёта Японии, Австралии и Новой Зеландии (до 5,2 %), а на 2027 год повышена оценка глобального роста (до 3,2 %) и роста в Азиатско-Тихоокеанском регионе (до 4,5 %). В части потребительских цен наблюдается пересмотр инфляции в сторону повышения на 2026 год для развивающихся рынков и Азиатско-Тихоокеанского региона (до 3,7 % и 2,1 % соответственно), однако на 2026-2027 годы прогнозы инфляции снижены для развитых рынков, Западной Европы и Еврозоны, а также на 2027 год для США (до 2,2 %) и мировой экономики в целом (до 2,7 %). Что касается учётных ставок, основным изменённым ориентиром стало понижение ожидаемой ставки Банка Англии на 2026 и 2027 годы, тогда как по США и Еврозоне траектории ставок оставлены без изменений.
В первой половине 2026 года мировая экономика — поддерживаемая трансформацией в сфере ИИ и гибкой государственной политикой — проявила устойчивость к шоку цен на энергоносители, росту инфляции и повышению доходности облигаций. Однако аналитики отмечают ещё ряд рисков, включая напряжённость между США и Ираном, явление Эль-Ниньо, возможный спад в сфере ИИ, фискальную уязвимость и реакцию рынков на потенциальный отказ центробанков от своих прежних прогнозов по денежно-кредитной политике.
Сводка прогнозов
Источник: МВФ, Bloomberg, Nomura Global Economics
Примечание. Агрегированные показатели рассчитаны с использованием долей мирового ВВП, скорректированных по паритету покупательной способности (ППС); наши прогнозы включают предположения о будущей динамике цен на нефть на основе фьючерсов на нефть. Опубликованные значения выделены жирным шрифтом.
* Прогнозы ключевой ставки США представляют собой средние значения целевых диапазонов ставки федеральных фондов 3,50-3,75 % на 2026 год и 3,50-3,75 % на 2027 год соответственно.
Ключевая ставка для еврозоны — это ставка по депозитам.
США: ФРС, скорее всего, останется сосредоточенной на инфляции
Аналитики Nomura ожидают продолжения уверенного роста экономики, повышенной инфляции и сохранения паузы в действиях ФРС.
Экономический рост в последнее время оставался устойчивым благодаря крупным инвестициям в ИИ, фискальному стимулированию в рамках закона One Big Beautiful Bill Act и отложенному эффекту от снижения ставок ФРС в условиях благоприятных финансовых факторов. Инвестиции бизнеса, судя по всему, выходят за пределы сектора ИИ. Несмотря на рост цен на энергоносители, вызванный войной с Ираном, потребительские расходы удержались на высоком уровне — частично за счёт больших налоговых возвратов и сильного роста доходов от заработной платы.
Базовая инфляция остаётся значительно выше целевого уровня ФРС в 2 %, а риски смещены в сторону её дальнейшего роста. Эксперты прогнозируют базовый индекс расходов на личное потребление (PCE) в четвёртом квартале 2026 года на уровне 3,2 % в годовом выражении, при этом предстоящие изменения в методологии могут потенциально снизить этот показатель. Рост зарплат замедляется, а ценовое давление, связанное с тарифами, ослабевает, однако вновь возникающее ценовое давление в сфере ИИ создаёт риски роста инфляции. В целом авторы отчёта полагают, что базовая PCE-инфляция уже прошла свой пик и в дальнейшем будет постепенно снижаться.
Ожидается, что ФРС будет удерживать ставку без изменений неопределённо долго. Председатель ФРС Кевин Уорш, по-видимому, по-прежнему стремится избежать ужесточения. Хотя повышение ставок в ближайшем будущем выглядит маловероятным, нерешительность ФРС в ответ на предварительные признаки инфляционного давления повышает риск того, что регулятор окажется «позади паровоза» и будет вынужден быстро повышать ставку, чтобы восстановить доверие. Баланс рисков смещён в сторону ужесточения.
Еврозона: Подножка от нефти
Опросы указывают на улучшение перспектив роста, однако боевые действия между США и Ираном могут приостановить этот тренд.
Экономика еврозоны проявила устойчивость в первом полугодии 2026 года, несмотря на войну с Ираном: ВВП (без учёта Ирландии) рос на 0,3 % в квартальном выражении в каждом из кварталов. Этот темп роста соответствует разумному диапазону оценок потенциального экономического роста в еврозоне.
Хотя индексы настроений и потребительского доверия ZEW, Sentix и Европейской комиссии снизились с начала войны, показатели за июнь и июль улучшились. Ещё предстоит увидеть, приведёт ли недавняя эскалация военных действий между США и Ираном и последующий рост цен на нефть к новому ухудшению настроений. Ожидается, что рост в еврозоне останется умеренным в краткосрочной перспективе, но улучшится к 2027 году на основе предположений аналитиков Nomura о смягчении геополитического фона, более чётком эффекте от бюджетных расходов Германии и сохранении сильного роста в Испании.
Общая инфляция (HICP) в июле составила 2,9 % в годовом выражении, а базовая — 2,5 %. Согласно прогнозам экспертов, общая инфляция HICP будет колебаться около этого уровня до конца года, при этом базовая инфляция вырастет ещё на 0,1 п. п., после чего оба показателя быстро снизятся в первой половине 2027 года.
Авторы отчёта ожидают от ЕЦБ только ещё одно повышение ставки — в сентябре, что поднимет ставку по депозитам до 2,50 % после повышения на 25 б. п. в июне. Однако с возобновлением боевых действий на Ближнем Востоке и последующим ростом цен на нефть рынки видят риски более высокого уровня ставок по сравнению с их прогнозом.
Япония: Ожидаются ещё три повышения ставки Банком Японии
Аналитики Nomura теперь прогнозируют три повышения ключевой ставки вместо двух, ожидавшихся ранее, на фоне нового всплеска внимания к взаимоотношениям Банка Японии с правительством.
Хотя эксперты действительно ожидают сокращения реального ВВП в третьем квартале в квартальном выражении из-за снижения экспорта товаров и услуг (включая въездной туризм), а также замедления частного потребления, авторы отчёта полагают, что экономика Японии останется на пути восстановления, где опорной осью будут выступать капиталовложения.
Аналитики придерживаются мнения, что базовая инфляция по индексу потребительских цен (CPI) ускорится и достигнет пика свыше 3 % в годовом выражении в первом квартале 2027 года, после чего снизится до уровня около или ниже 2 % в четвёртом квартале 2027 года, при условии, что Японии удастся избежать дальнейшего обесценения иены.
21 июля правительство Такаити утвердило свой первый документ «Основная политика экономического и фискального управления и реформ». В нём прямо указано, что проведение денежно-кредитной политики будет «крайне важным» для того, чтобы экономика могла стать «сильной». Это привело к новому витку обсуждения отношений между правительством и Банком Японии, поскольку рынки расценили это как возможный признак «фискального доминирования», подрывающего автономию центробанка.
Учитывая прогноз по инфляции и повышенную насторожённость Банка Японии к рискам её роста, аналитики Nomura пересмотрели свой сценарий его действий: теперь ожидаются ещё три повышения ставки — в октябре 2026 года, а также в марте и июле 2027 года.
Азия за исключением Японии: Аналитики предостерегают от попыток оценивать регион одинаково
В Китае экономика всё ещё характеризуется слабым внутренним спросом и сильным экспортом. Ожидается, что Пекин активизирует выпуск государственных облигаций и увеличит бюджетные расходы во второй половине года для поддержки внутреннего спроса, тогда как высокий уровень экспорта ограничит масштабы дополнительных мер фискальной политики. Более высокие цены на нефть и чипы ухудшат условия торговли и снизят чистый экспорт страны. Поскольку другие ведущие центральные банки рассматривают возможность повышения ставок на фоне растущего инфляционного давления, авторы отчёта сохраняют прогноз об отсутствии снижения нормы обязательных резервов (RRR) или ключевой ставки в этом году.
В остальных странах Азии устойчивый спрос на ИИ и постепенная нормализация цепочек поставок энергоносителей должны положительно сказаться на экономических перспективах региона. Тайвань и Южная Корея получают наибольшую выгоду от суперцикла на рынке микрочипов, однако косвенные эффекты развития ИИ также стимулируют рост в Малайзии и Сингапуре. Эксперты Nomura прогнозируют, что Тайвань, Малайзия и Сингапур превзойдут консенсус-оценки, а их оценки в отношении экономики Индии улучшаются, тогда как по Индонезии и Таиланду аналитики занимают более осторожную позицию.
Эль-Ниньо и цены на нефть, по всей видимости, определят инфляционные перспективы Азии, причём климатический фактор создаёт риск для цен на продовольствие. Расхождения в прогнозах роста и инфляции, вероятно, приведут к различиям в траекториях денежно-кредитной политики азиатских стран. Ожидается ужесточение политики в Индонезии, Малайзии, Филиппинах, Южной Корее и на Тайване, в то время как в Индии и Таиланде ставки, скорее всего, останутся без изменений.