МВФ: 32 экономики дают 95 % мирового роста, в апреле их было 54
Аналитики понизили прогнозы почти для половины стран. Стабильный глобальный показатель скрывает резкое расхождение между выигрывающими и проигрывающими от войны и ИИ-цикла
Изображение: jcomp/Magnific
Мировая экономика сохраняет устойчивость благодаря инвестициям в искусственный интеллект, гибкости предложения и переориентации цепочек поставок, однако возможности адаптации к геополитическим и торговым шокам постепенно исчерпываются. В октябрьском докладе Международного валютного фонда World Economic Outlook прогнозируется, что мировой ВВП вырастет на 3,1 % в 2026 году и 3,4 % в 2027 году, тогда как глобальная инфляция повысится до 4,7 % в 2026 году, а затем снизится до 4,1 % в 2027 году, главным образом под влиянием цен на энергоносители и продовольствие. При этом рост распределяется неравномерно: экспортёры энергоресурсов и страны, интегрированные в технологические цепочки, выигрывают от благоприятной конъюнктуры, тогда как энергоимпортёры с ограниченным участием в технологическом подъёме сталкиваются с ростом издержек, снижением реальных доходов и сокращением бюджетных возможностей. Рост мировой торговли замедлится в 2026 году, а глобальные дисбалансы в среднесрочной перспективе сократятся лишь незначительно. Перспективы роста остаются слабыми по историческим меркам. Основные риски связаны с эскалацией конфликта на Ближнем Востоке, новыми перебоями в энергоснабжении, усилением торговых противоречий, бюджетной уязвимостью и возможной переоценкой доходности инвестиций в ИИ, которая способна спровоцировать падение фондовых рынков и ужесточение финансовых условий. Для укрепления устойчивости правительствам рекомендуется проводить постепенную бюджетную консолидацию, предоставлять временную адресную помощь наиболее уязвимым группам и адаптировать денежно-кредитную политику к инфляционным рискам и условиям конкретных экономик. Долгосрочными приоритетами должны стать энергетическая безопасность, готовность к внедрению ИИ, открытая торговля и укрепление систем социальной защиты; при этом налоговые льготы для бизнеса необходимо оценивать с учётом их влияния на государственные инвестиции, производительность и трансграничные экономические эффекты.
В первом полугодии 2026 года мировая экономика росла лучше ожиданий, хотя динамика крупных экономик различалась. В августе мировая общая инфляция ускорилась из-за восстановления цен на энергоносители, тогда как базовая инфляция оставалась умеренной, хотя в США усилилось давление со стороны услуг, а в некоторых развитых странах подорожали микросхемы памяти. Способность экономики выдерживать потрясения обеспечили накопленные домохозяйствами и компаниями денежные резервы, более длительные сроки погашения частного долга, доверие к центральным банкам, гибкость предложения и снижение энергоёмкости. После закрытия Ормузского пролива, через который до войны проходило около 20 млн баррелей нефти в сутки — примерно четверть мировой морской торговли нефтью, — производители перенаправили часть поставок, добыча за пределами Персидского залива выросла на 2 млн б/с, а высвобождение мировых запасов обеспечило ещё 4 млн баррелей. При этом во втором квартале 2026 года спрос на нефть сократился примерно на 5 млн б/с, а Китай в марте-июне уменьшил импорт сырой нефти на 23 % по сравнению с аналогичным периодом 2025 года. Однако выгоды от технологического подъёма распределяются крайне неравномерно: на Тайвань и Южную Корею приходится 62 % чистой торговли вычислительным оборудованием для ИИ, а на США и Китай в 2025 году — более 75 % его чистого импорта и 57 % новых центров обработки данных, построенных с 2024 года.
Перспективы мировой экономики зависят от того, смогут ли технологические инвестиции компенсировать геополитические риски и обеспечить устойчивый рост производительности, отмечают аналитики МВФ. Эксперименты показывают, что ИИ повышает производительность службы поддержки клиентов на 14-15 %, а менее опытных работников — на 30-35 %; выпуск при разработке программного обеспечения увеличивается на 26 %. Вместе с тем опытные разработчики открытого программного обеспечения в отдельных исследованиях работали с ИИ на 19 % медленнее, а общие макроэкономические эффекты внедрения технологии пока остаются ограниченными и неопределёнными. Эскалация войны способна усилить инфляцию и ухудшить бюджетное положение, тогда как переоценка перспектив ИИ может привести к сокращению инвестиций и ужесточению финансовых условий. Поэтому властям необходимо одновременно сдерживать инфляционные риски, контролировать долговую нагрузку и финансовую уязвимость, а также развивать инфраструктуру, навыки и конкурентную среду, чтобы технологический прогресс обеспечивал более широкий и равномерно распределённый экономический рост.
Финансовые рынки сохраняют устойчивость на фоне геополитических конфликтов, энергетических перебоев и торговой неопределённости благодаря высоким корпоративным прибылям, мягким финансовым условиям и инвестиционному буму в сфере ИИ. Однако этот бум усиливает инфляционное давление и финансовую уязвимость: инвестиции в полупроводники, центры обработки данных, энергетику и инфраструктуру повышают спрос на энергию, строительные услуги, землю и квалифицированную рабочую силу ещё до реализации широких эффектов роста производительности. Одновременно рост акций технологических компаний поддерживает потребление через эффект богатства, но увеличивает риск переоценки активов и концентрации рынка. Возможности адаптации также сокращаются: дальнейшие перебои в Красном и Чёрном морях и истощение мировых запасов могут спровоцировать резкие скачки цен на энергоносители и затормозить развитие ИИ, а переориентация торговых потоков со временем повышает издержки и снижает эффективность производства. Дополнительным ограничением становится ухудшение бюджетного положения: в 2020-2025 годах первичные дефициты крупнейших развитых и развивающихся экономик оставались существенно выше допандемийных уровней, а для стабилизации государственного долга относительно ВВП на уровне 2025 года большинству из них, за исключением Индии, потребуется более масштабная бюджетная консолидация, чем предполагает текущая политика. Рост реальных долгосрочных процентных ставок, сокращение сроков погашения долга и увеличение расходов, в том числе на оборону, дополнительно повышают риски рефинансирования и чувствительность государственных финансов к колебаниям ставок.
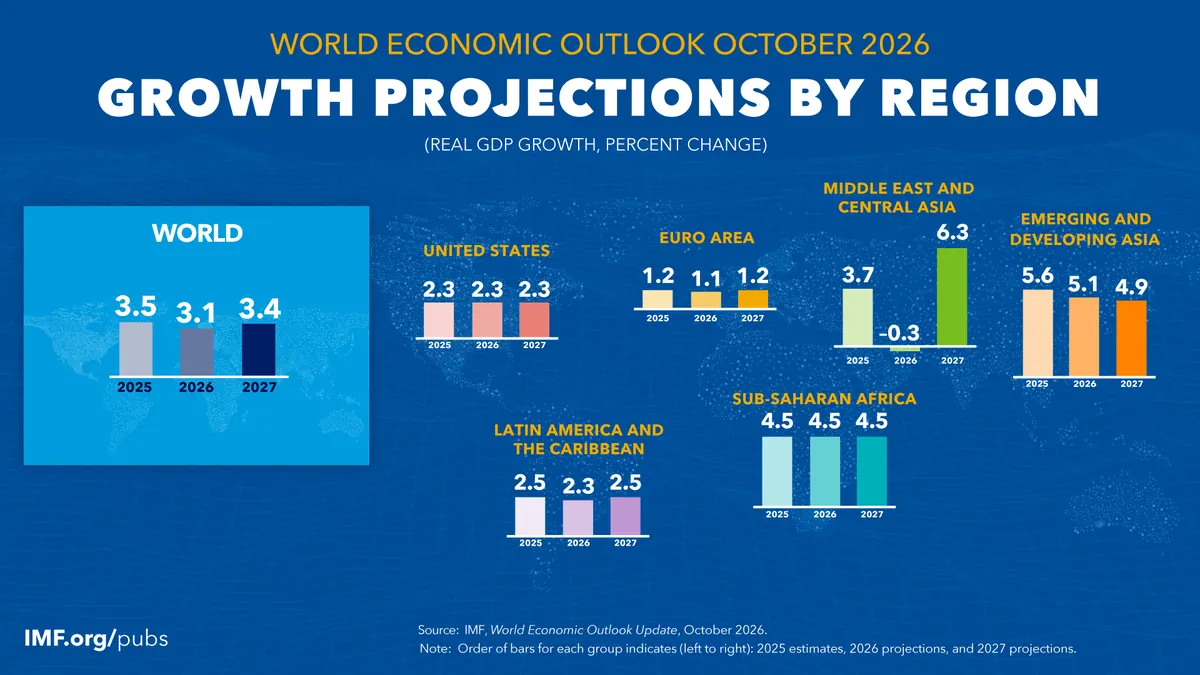
Прогнозы роста ВВП по регионам, %
Источник: МВФ
Прогноз: раскол на фоне разнонаправленных течений
Базовые прогнозы МВФ опираются на сценарий постепенного разрешения конфликта на Ближнем Востоке с нормализацией судоходства через Ормузский пролив к октябрю 2027 года, сохранением высокой геополитической неопределённости и замедлением глобального технологического цикла ИИ. На фоне геополитических рисков и удорожания логистики в 2026 году ожидается резкий рост цен на энергоносители (нефть — до $96 за барр., газ — +48 % к 2025 г.), а также удорожание удобрений и продовольствия, что заставит центральные банки развитых стран ужесточить денежно-кредитную политику. Бюджетная политика в мире будет постепенно ужиматься, а совокупный государственный долг — расти до 2031 года на фоне сохраняющихся и новых протекционистских торговых тарифов. В результате мировые темпы роста замедлятся до 3,1 % в 2026 году с последующим восстановлением до 3,4 % в 2027 году, сопровождаясь существенным перераспределением экономической активности в пользу стран, менее уязвимых к шокам предложения и выигрывающих от спроса на технологии.
Рост мировой экономики, как прогнозируется, замедлится с 3,5 % в 2025 году до 3,1 % в 2026 году, а затем восстановится до 3,4 % в 2027 году, что не изменилось по сравнению с апрелем для 2026 года и пересмотрено в сторону повышения на 0,2 процентного пункта для 2027 года. Но стабильный совокупный показатель скрывает крупные разнонаправленные движения между странами и большую концентрацию мирового роста: теперь 32 экономики обеспечивают 95 % мирового роста, тогда как в апреле таких экономик было 54, а пересмотры в сторону понижения стали более распространёнными: понижены прогнозы примерно для 47 % экономик. Мировая экономика не просто замедляется или ускоряется, рост перераспределяется между странами в зависимости от их уязвимости к вызванному войной шоку предложения и от силы связанного с ИИ спроса.
Рост в развитых странах, как ожидается, немного ускорится с 2,0 % в 2025 году до 2,1 % в 2026 году, а затем замедлится до 1,8 % в 2027 году. Результаты внутри этой группы остаются неравномерными: чистые экспортёры энергоносителей отчасти защищены благоприятными эффектами условий торговли, тогда как чистые импортёры энергоносителей испытывают более ощутимое сдерживающее влияние высоких цен на энергию, если только их экономики не поддерживает технологическая активность.
В США рост прогнозируется на уровне 2,3 % в 2026 и 2027 годах, что не изменилось по сравнению с апрелем для 2026 года и повышено на 0,2 процентного пункта для 2027 года. Активность поддерживается устойчивым частным потреблением, бюджетной политикой, мягкими финансовыми условиями и продолжающимися бизнес-инвестициями в технологии (за вычетом их значительной импортной составляющей), а также сильной производительностью, при лишь ограниченном прямом влиянии войны с учётом статуса страны как чистого экспортёра энергоносителей.
В зоне евро рост прогнозируется на уровне 1,1 % в 2026 году и 1,2 % в 2027 году. Прогноз не изменился по сравнению с апрельским отчётом для обоих лет, что отражает сохраняющееся сдерживающее влияние высоких цен на энергию и слабую потребительскую уверенность.
В странах с формирующимся рынком и развивающихся странах рост, как прогнозируется, замедлится с 4,5 % в 2025 году до 3,7 % в 2026 году, а затем восстановится до 4,4 % в 2027 году. Перспективы неоднородны, что отражает различия в зависимости от сырьевых товаров, географической близости к конфликту на Ближнем Востоке, поступлениях от денежных переводов и туризма, финансовых условиях, рамках политики и положении в глобальной технологической цепочке создания стоимости. V-образную траекторию задают страны, непосредственно затронутые войной, тогда как в других регионах ожидается более ровная динамика роста.
Ожидается, что рост в странах Азии с формирующимся рынком и развивающихся странах Азии немного замедлится. Рост Китая в 2026 году, как прогнозируется, замедлится до 4,5 %, поскольку высокие мировые цены на нефть, а также затяжная неопределённость и структурные препятствия, как ожидается, будут сдерживать активность. Поддержка со стороны политики, как ожидается, не позволит замедлению стать более резким. Индия остаётся одной из самых быстрорастущих крупных экономик: рост в 2026 году прогнозируется на уровне 7,0 %. Это отражает более сильную, чем ожидалось, динамику, которую поддерживают устойчивый внутренний спрос и активный сектор услуг.
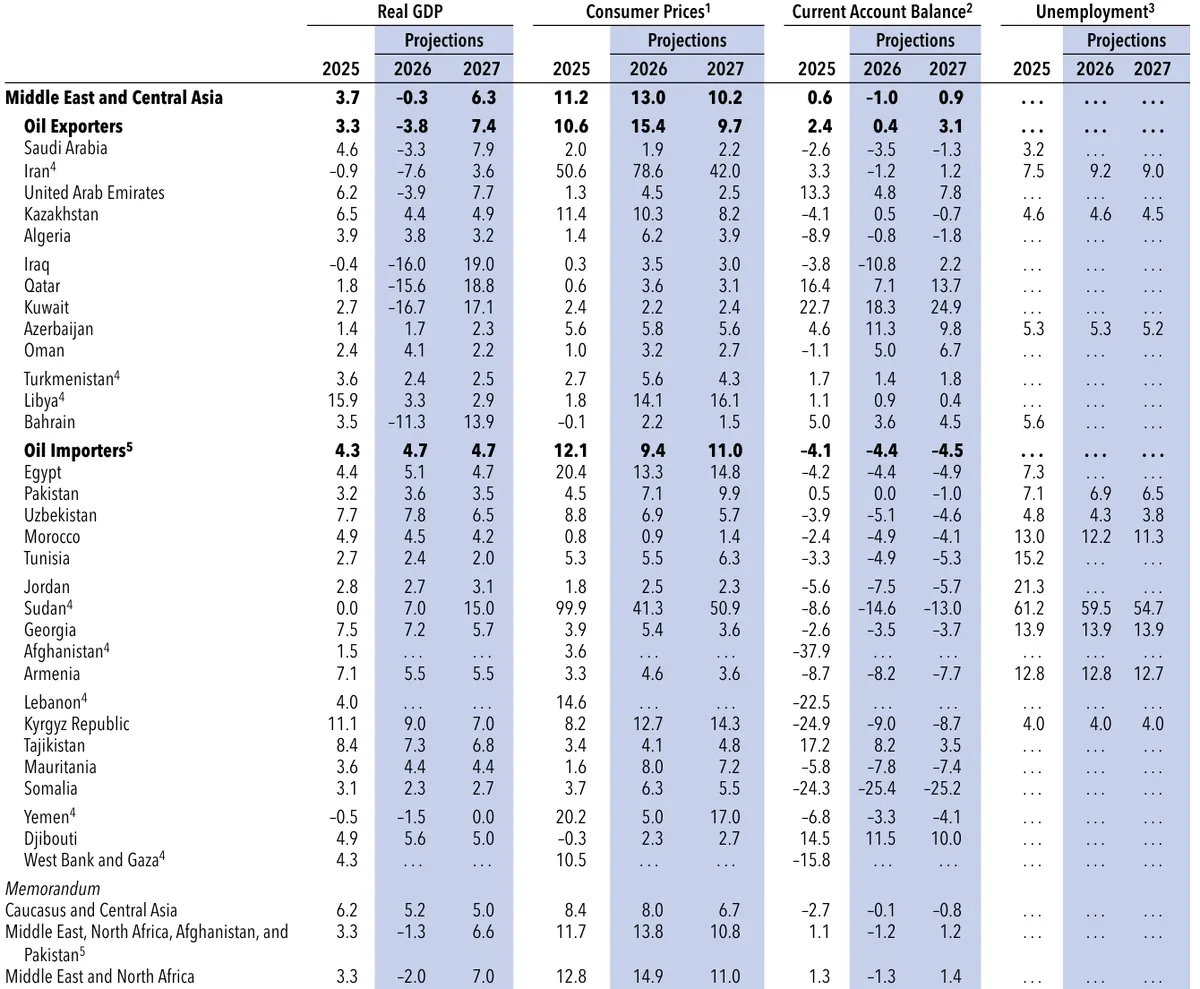
На Ближнем Востоке и в Центральной Азии рост, как прогнозируется, упадёт до −0,3 % в 2026 году, а затем восстановится до 6,3 % в 2027 году. По сравнению с апрельским прогнозом это означает понижение на 2,2 процентного пункта для 2026 года и повышение на 1,7 процентного пункта для 2027 года, что согласуется с более длительным закрытием Ормузского пролива по сравнению с базовыми допущениями апрельского доклада и соответственно более сильным отскоком после его открытия. Бахрейн, Ирак, Кувейт и Катар, сырьевые производители, наиболее пострадавшие от нарушений в добыче и транспортировке энергоносителей, как прогнозируется, столкнутся с двузначным сокращением экономики в 2026 году, за которым последует двузначный рост в 2027 году по мере нормализации производства, экспорта и логистики. Саудовская Аравия затронута несколько меньше, так как её экономика располагает более диверсифицированными экспортными маршрутами: прогнозируется сокращение на 3,3 % в 2026 году и рост на 7,9 % в 2027 году. Прогноз роста Ирана на 2026 год пересмотрен в сторону понижения на фоне возобновления военных обменов ударами, повторного введения морской блокады и усиления санкций. Ожидается, что импортёры сырьевых товаров на Ближнем Востоке и в Северной Африке останутся сравнительно устойчивыми к негативному шоку условий торговли из-за роста цен на энергоносители и продовольствие, тогда как страны Кавказа и Центральной Азии продолжают пользоваться благоприятным попутным ветром для роста, который создают цены на сырьё, денежные переводы и реформаторский импульс. В Казахстане ожидается замедление роста до 4,4 % в 2026 году, с восстановлением до 4,9 % в 2027 году. Прогнозы изменились на −0,2 процентного пункта и +0,5 п. п. соответственно.
Ожидается, что глобальная инфляция приостановит своё неуклонное снижение, главным образом из-за вызванного войной негативного шока предложения. Общая инфляция, как прогнозируется, вырастет с 4,1 % в 2025 году до 4,7 % в 2026 году, а затем снизится до 4,1 % в 2027 году, причём повышение в 2026 году обусловлено главным образом ростом цен на энергоносители и продовольствие. Прогноз на 2026 год не изменился по сравнению с июльским обновлением, но для 2027 года пересмотрен в сторону повышения на 0,2 процентного пункта. Совокупный пересмотр по сравнению с апрельским докладом 2026 года составляет 0,7 процентного пункта. Ожидается, что динамика инфляции останется неравномерной по странам, что отражает различия в переносе обменного курса на цены, устойчивости инфляции цен на услуги, ситуации на рынках труда, доверии к политике и системах регулируемых цен. Ожидается, что базовая инфляция вернётся к 2 % лишь постепенно в ряде крупных экономик: к концу 2027 года в Японии и Великобритании и к середине 2028 года в зоне евро и в США. Инфляция в Китае, как ожидается, вырастет с низкого уровня.
Экономики Ближнего Востока и Центральной Азии: реальный ВВП, потребительские цены, баланс счёта текущих операций и уровень безработицы
Изменение в процентах за год, если не указано иное
Источник: оценки сотрудников МВФ
Примечание. Данные по некоторым странам приводятся на основе финансового года. 1. Динамика потребительских цен показана как среднегодовые значения. 2. В % от ВВП. 3. В %. Национальные определения уровня безработицы могут различаться. 4. Имеются страновые примечания по Афганистану, Вест-Берегу и Газе, Ирану, Ливану, Ливии, Судану, Туркменистану и Йемену, которые можно уточнить через онлайн-ресурсы МВФ.5. Исключая Афганистан и Сирию из-за отсутствия достаточных данных.
Перспективы мировой торговли и глобальные дисбалансы
Рост объёма мировой торговли, как прогнозируется, замедлится с 5,0 % в 2025 году до 4,6 % в 2026 году и стабилизируется на уровне 4,7 % в 2027 году. Эта динамика отражает сдерживающее влияние тарифов наряду с постепенной корректировкой торговых связей и производственных цепочек за счёт перестройки торговли и замены поставщиков, а также стремительный рост торговых потоков, связанных с технологиями.
Глобальные дисбалансы, как прогнозируется, лишь незначительно сократятся в среднесрочной перспективе. Это ограниченное сужение может и не реализоваться: в последние годы прогнозы МВФ по глобальным сальдо счетов текущих операций, как правило, имели понижательное смещение. Глобальные сальдо счетов текущих операций в 2025 году выросли ещё больше, примерно до 3,8 % мирового ВВП, продолжив восходящий тренд, наблюдаемый после пандемии, и обратив вспять снижение, последовавшее за глобальным финансовым кризисом. Расширение было обусловлено главным образом резким ростом профицита Китая, который увеличился примерно до 0,6 % мирового ВВП (3,7 % ВВП Китая), наряду с ростом профицитов в ряде азиатских стран, тогда как профицит зоны евро сократился, а профициты экспортёров нефти уменьшились. В то же время США оставались крупнейшей в мире страной с дефицитом: дефицит счёта текущих операций составил около 1,0 % мирового ВВП. Данные о торговле за начало 2026 года указывают на то, что глобальные дисбалансы в этом году, как ожидается, немного возрастут и, по прогнозам, останутся повышенными в 2027 году: торговые профициты Китая и других азиатских экспортёров продолжат расти, а сальдо США и зоны евро ухудшатся, считают авторы отчёта.
Устойчивые внутренние диспропорции между сбережениями и инвестициями в крупных экономиках по-прежнему формируют глобальные дисбалансы. Ожидается, что экспансионистская бюджетная политика в некоторых странах с профицитом счёта текущих операций внесёт вклад в прогнозируемое циклическое сокращение. Частично это компенсируется всплеском бизнес-инвестиций, обусловленным технологиями, который, даже умеряясь, как ожидается, будет продолжать привлекать капитал в США и поддерживать крупные торговые профициты в ряде азиатских стран. Более высокий рост производительности в США мог бы повысить конкурентоспособность США в технологических услугах и улучшить торговый баланс страны. Но положительные эффекты богатства усилили бы внутренний спрос, дополнили бы притоки капитала, вызванные более высокой доходностью, и сохранили бы дефицит счёта текущих операций США более широким, чем в десятилетие до пандемии COVID-19. Устойчиво крупные бюджетные дефициты в США и ограниченная переориентация на внутреннее потребление в Китае способствуют внешним дисбалансам в этих двух странах, на которые вместе приходится около 40 % глобальных сальдо счетов текущих операций.
Риски: более узкие пределы, более высокие ставки
Риски для мирового экономического прогноза смещены в сторону ухудшения. Затяжные конфликты, кибератаки и экстремальные погодные явления могут привести к длительному росту и повышенной волатильности цен на сырьё, усилить инфляцию и нарушить работу критической инфраструктуры и цепочек поставок. Особую уязвимость представляет энергетика: новые перебои на ключевых транзитных маршрутах способны изменить ожидания рынков в пользу более продолжительного шока, а запасы природного газа в некоторых странах Европы остаются ниже сезонных норм. Экстремальная погода и Эль-Ниньо могут дополнительно повысить цены на продовольствие и удобрения, нарушить транспортное сообщение и замедлить экономическую активность. Сильнее всего эти последствия затронут импортёров энергоносителей, особенно страны с формирующимся рынком и развивающиеся экономики с ограниченными бюджетными и внешними резервами: рост импорта и инфляции усилит давление на валюты, увеличит потребности во внешнем финансировании и повысит риски бедности, продовольственной нестабильности и социальных волнений.
Пересмотр ожиданий, связанных с ИИ, способен спровоцировать резкое замедление инвестиций в технологическую инфраструктуру, если ожидаемый прирост производительности и прибыльности окажется завышенным либо компании столкнутся с ограничениями безопасности и энергоснабжения. Это создаст угрозу переоценки фондовых рынков, особенно в странах с высокой концентрацией компаний, связанных с ИИ, и распространения потрясений через снижение мирового спроса на технологические товары и услуги, отток капитала из интегрированных в соответствующие цепочки создания стоимости экономик и потери по трансграничным портфельным активам. Дополнительные риски связаны с взаимным финансированием компаний внутри экосистемы ИИ и накоплением долговой нагрузки.
Стресс на финансовых рынках и бюджетная уязвимость могут усилить друг друга. Резкая переоценка активов способна ослабить корпоративные балансы и потребление домохозяйств, вызвать отток капитала из стран с формирующимся рынком, расширение суверенных спредов и ужесточение условий финансирования. Высокий государственный долг и значительные потребности в рефинансировании делают крупные развитые экономики уязвимыми к росту долгосрочных ставок, а сохранение высокой инфляции и жёсткой денежно-кредитной политики увеличит расходы на обслуживание долга и ограничит возможности бюджетной поддержки. Дополнительный риск создаёт тесная связь банков с государственными заёмщиками: с начала 2000-х годов доля государственных облигаций в активах банков выросла примерно на 25 % в странах с формирующимся рынком и на 45 % в странах с низкими доходами. Крупные вложения банков в госбумаги связаны с сокращением кредитования частного сектора, что может сдерживать инвестиции и усиливать негативную обратную связь между государственным долгом, финансовой системой и экономическим ростом. В странах с низкими доходами ситуацию дополнительно осложняет сокращение официальной помощи развитию.
Возобновление торговой напряжённости также угрожает мировому росту. Если конфликты, нарушения поставок энергоносителей и стратегических ресурсов и дисбалансы в торговле усилятся, страны могут расширить протекционистские меры, в том числе дополнительные тарифы и нетарифные барьеры. Особенно опасны ограничения в энергетике, сфере критически важных минералов и других ключевых производственных ресурсов: они способны усугубить дефицит предложения и инфляционное давление. Ответные меры торговых партнёров усилят негативные последствия для международной торговли и глобальной экономической активности.
Ключевыми факторами улучшения мирового экономического прогноза могут стать более устойчивый технологический цикл, ускоренное внедрение ИИ, перестройка международной торговли и повышение устойчивости энергетических цепочек поставок. Сохранение высоких инвестиций в ИИ и более быстрое распространение технологий способны увеличить мировой ВВП на 0,6 % к 2029 году, а рост производительности — повысить темпы мирового роста на 0,3 процентного пункта в краткосрочной перспективе и на 0,1-0,8 п. п. в среднесрочной. Развитие цифровой и энергетической инфраструктуры, повышение квалификации работников и доступ к критически важным ресурсам позволят полнее реализовать этот потенциал. Новые региональные и двусторонние торговые соглашения, включая договорённости ЕС с Индией и МЕРКОСУР, а также Великобритании с Индией, могут снизить торговые барьеры, повысить предсказуемость экономической политики и укрепить цепочки поставок. Одновременно геополитическая напряжённость способна ускорить диверсификацию энергетических маршрутов, инвестиции в трубопроводы и альтернативные экспортные коридоры, а высокие и волатильные цены на ископаемое топливо — стимулировать развитие возобновляемой энергетики, систем хранения энергии и энергоэффективности. Однако выгоды от энергетического перехода распределятся неравномерно, отметили аналитики: экспортёры дорогого угля могут столкнуться с потерями, тогда как производители с низкими издержками, а также страны с запасами критически важных минералов и потенциалом зелёной энергетики получат новые возможности для роста.
Ответные меры политики в условиях геополитических и технологических шоков
Политики сталкиваются с разнонаправленными силами: война на Ближнем Востоке выступает неблагоприятным шоком предложения, а технологический подъём на базе искусственного интеллекта поддерживает инвестиции и спрос в ряде экономик, усиливая риски на финансовых рынках. В условиях высокого долга и дорогих заимствований бюджетная политика должна быть направлена на срочное восстановление бюджетного пространства через среднесрочную консолидацию, повышение эффективности расходов и адресную поддержку уязвимых групп населения без применения всеобщих топливных субсидий и искажающего ценового регулирования.
Центральные банки должны твёрдо следовать своим мандатам по обеспечению стабильности цен, адаптируя денежно-кредитную политику к инфляционному давлению в зависимости от статуса страны (импортёр или экспортёр энергоносителей) и её интеграции в технологические цепочки. В условиях повышенной волатильности гибкость обменного курса служит первой линией защиты от внешних шоков, дополняясь при необходимости временными валютными интервенциями, жёстким макропруденциальным надзором и стресс-тестированием финансовых институтов для предотвращения макрофинансовых петель обратной связи, отметили авторы доклада.
Для повышения среднесрочного потенциала роста необходимы структурные реформы, улучшающие деловой климат, укрепляющие энергетическую безопасность и развивающие человеческий капитал при поддержке цифрового управления. На глобальном уровне критически важны отказ от протекционистских торговых ограничений и экспортных запретов, международное сотрудничество по сохранению открытости транспортных путей, конструктивное решение вопросов миграции и предоставление многосторонней финансовой и ликвидной поддержки со стороны международных институтов.