Ухудшение прогнозов МВФ: слабый рост ВВП и усиление инфляции
Ожидания по Казахстану остались без изменений
Изображение: pressfoto/Magnific
Апрельский оптимизм МВФ относительно скорого обуздания инфляции сменился осторожностью. Экономический рост удержался на плаву только благодаря «подушке безопасности» в виде развития искусственного интеллекта и ИТ-сектора, которая компенсировала просадку, вызванную удорожанием нефти и блокадой торговых путей на Ближнем Востоке. В июльском отчёте Международного валютного фонда о перспективах мировой экономики глобальная общая инфляция в 2026 году пересмотрена в сторону увеличения на 0,3 процентного пункта и теперь прогнозируется на уровне 4,7 %. Средняя спотовая цена на нефть на 2026 год прогнозируется на уровне $89 за баррель — это на 9 % выше, чем предполагалось в апреле. Прогноз цен на удобрения вырос сразу на 26 %, а на продовольствие — на 8 %, из-за удорожания логистики и топлива. Главный вызов для регуляторов сейчас — это необходимость маневрировать в условиях неопределённости: центральным банкам придётся дольше удерживать жёсткие ставки для обуздания инфляции, а правительствам — сворачивать массовые антикризисные субсидии и переходить к строго целевой поддержке уязвимых слоёв населения, параллельно восстанавливая бюджетные резервы и развивая международное сотрудничество.
Согласно прогнозам, рост мировой экономики составит 3,0 % в 2026 году и 3,4 % в 2027 году, что ниже среднего показателя в 3,5 %, наблюдавшегося в 2024-2025 годах. Скромное замедление отражает последствия войны на Ближнем Востоке, которые частично компенсируются ускорением динамики мирового технологического цикла, обусловленного спросом благодаря достижениям в области искусственного интеллекта и его внедрению. Степень воздействия сильно различается в зависимости от вовлечённости стран в войну и их положения в технологической цепочке создания стоимости. Экспортёры энергоносителей, находящиеся за пределами зоны конфликта, получают выгоду от благоприятных условий торговли, тогда как в экономиках, включённых в технологический подъём, наблюдается более высокая активность, даже если они являются импортёрами энергоносителей. Напротив, активность ослабевает у импортёров энергоносителей с ограниченным участием в технологической цепочке создания стоимости — в эту группу входят многие страны с низким уровнем дохода. Ожидается, что глобальная общая инфляция вырастет с 4,1 % в 2025 году до 4,7 % в 2026 году, после чего снизится до 3,9 % в 2027 году. Эти прогнозы, несколько пересмотренные в сторону повышения по сравнению с апрелем, указывают на то, что тенденция к дезинфляции, наметившаяся с начала 2024 года, приостановилась.
Мировая экономическая активность формируется под воздействием двух противоположных сил: негативного шока от войны на Ближнем Востоке и позитивного технологического шока от развёртывания ИИ. Несмотря на кризис, глобальный рост в первом квартале 2026 года замедлился до 3,0 % в годовом исчислении (с 3,8 % в конце 2025 года), что оказалось сильнее ожидавшихся 2,7 %. Этому способствовали снижение энергоёмкости экономик, рост доли возобновляемой энергии, бюджетная поддержка и расходование запасов топлива. Тем не менее, опережающие индикаторы (PMI и нагрузка на цепочки поставок) указывают на ослабление динамики в будущем, а рынки закладывают в цены более высокие учётные ставки на фоне возобновившегося инфляционного давления и роста доходности долгосрочных суверенных облигаций.
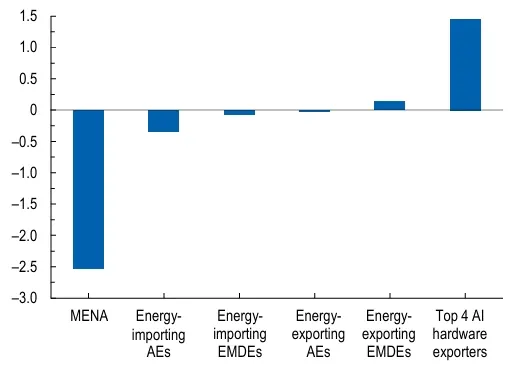
Корректировка прогнозов роста различается в зависимости от вовлечённости в войну и технологического цикла, в п.п.
(корректировка прогноза совокупного роста на 2026-2027 годы, обновление прогнозов за июль 2026 года минус обновление прогнозов за январь 2026 года)
Источники: Trade Data Monitor; и расчёты экспертов МВФ
Примечание. Столбцы обозначают средние значения по группам стран, взвешенные по паритету покупательской способности, для корректировок совокупного роста каждой страны. Бахрейн, Ирак, Иран, Кувейт, Катар, Саудовская Аравия и ОАЭ включены в категорию «Ближний Восток и Северная Африка» (БВСА/MENA), но исключены из категории «Развивающиеся страны и страны с формирующимся рынком (РСФР) — экспортёры энергоносителей». Классификация экспортёров и импортёров энергии произведена на основе данных о торговле нефтью, природным газом и углём за 2024 год. В число 4 крупнейших экспортёров ИИ-оборудования входят Корея, Малайзия, провинция Тайвань (Китай) и Таиланд. Экспорт ИИ-оборудования включает товары, классифицируемые по кодам Гармонизированной системы 847150, 847170, 847180, 847330, 848610, 848620, 848630, 848640, 848690, 854231 и 854232.
Большая часть позитивного эффекта от ИИ пришлась на несколько экономик, глубоко интегрированных в глобальную технологическую цепочку создания стоимости, хотя некоторые из них также столкнулись с потрясениями на сырьевых рынках из-за войны. Например, четыре крупнейших чистых экспортёра оборудования, связанного с ИИ (провинция Тайвань (Китай), Корея, Таиланд и Малайзия), продемонстрировали среднее превышение прогноза на 4,4 процентных пункта (в годовом исчислении с поправкой на сезонность), тогда как для остальных стран мира этот показатель составил –0,3 процентных пункта. Корея, несмотря на свою сильную зависимость от импорта энергоносителей с Ближнего Востока, преподнесла сюрприз, показав темпы роста на уровне 7,5 %, что более чем в четыре раза превышает прогнозировавшиеся в апреле 1,8 %, в основном благодаря буму экспорта полупроводников и ИИ-оборудования. Экономика Китая росла быстрее, чем ожидалось, — на 8,1 % (согласно оценкам экспертов МВФ с поправкой на сезонность); этот рост был обеспечен опережающими государственными инвестициями в инфраструктуру, а также резким подъёмом в сфере высокотехнологичного производства и экспорта, даже несмотря на то, что внутреннее потребление оставалось вялым. Экономика Японии выросла на 1,8 %, также превзойдя ожидания, при значительном вкладе со стороны чистого баланса торговли и экспорта, а также оживления частного потребления. В Германии ВВП увеличился на 1,4 %, что в два раза выше прогноза апреля (0,7 %), за счёт чистого экспорта. В США ВВП в первом квартале 2026 года вырос на 2,1 % в годовом исчислении, что медленнее прогнозировавшихся в апреле 2,5 %, но всё же представляет собой солидный темп. Инвестиции бизнеса в оборудование и объекты интеллектуальной собственности выступили мощным двигателем роста, компенсировав резкое увеличение импорта и замедление потребительских расходов, а также добавив вклад к восстановлению государственных расходов по сравнению с предыдущим кварталом после шатдауна.
Прогнозы различаются в зависимости от вовлечённости в войну и интеграции в технологические цепочки создания стоимости
Прогнозы экспертов МВФ основаны на допущении, что судоходство через Ормузский пролив начнёт восстанавливаться в середине июля 2026 года и вернётся к довоенному состоянию к марту 2027 года. Острого дефицита топлива удастся избежать за счёт расходования запасов, однако развивающиеся страны без достаточных резервов столкнутся с нехваткой из-за конкуренции с богатыми государствами. При этом высокая геополитическая неопределённость сохранится до конца 2027 года, глобальный технологический цикл ИИ замедлится, а экзогенного импульса для роста производительности не предвидится.
В 2026 году цены на энергоносители останутся высокими: средняя спотовая цена на нефть составит $89 за баррель (на 9 % выше апрельского прогноза), а на природный газ — $15 (на 5 % выше апрельских оценок). Это означает рост стоимости нефти на 32 % и газа на 22 % по сравнению с 2025 годом. Цены на удобрения подскочат на 26 %, что вместе с удорожанием логистики приведёт к росту цен на продовольствие на 8 %. На этом фоне денежно-кредитная политика станет менее стимулирующей: учётные ставки в США и еврозоне останутся стабильными в реальном выражении, а в Японии приблизятся к нейтральному уровню. Бюджетно-налоговая политика в развитых странах в 2026 году будет нейтральной, а затем, как и в развивающихся экономиках, начнёт постепенно ужесточаться. Текущие тарифные ставки США и остального мира останутся на прежнем уровне.
Стабильная общая картина скрывает сильную поляризацию: ожидания повышены для экспортёров энергии и технологических лидеров, но снижены для импортёров сырья, не вовлечённых в ИИ-индустрию. В свою очередь, рост объёмов мировой торговли резко замедлится с 5,0 % в 2025 году до 3,5 % в 2026 году из-за влияния тарифов и опережающего накопления запасов, но восстановится до 4,3 % в 2027 году по мере адаптации производственных цепочек и изменения торговых маршрутов.
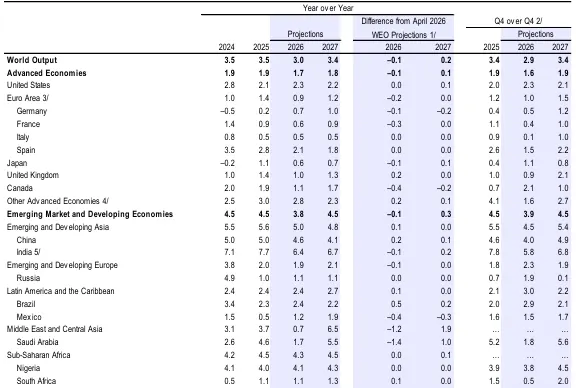
Прогнозы «Перспектив развития мировой экономики», %
Источник: Расчёты экспертов МВФ
Примечание. Предполагается, что реальные эффективные валютные курсы останутся неизменными на уровнях, преобладавших в период с 11 мая по 8 июня 2026 года. Экономики перечислены на основе их экономического размера. Агрегированные квартальные данные скорректированы с учётом сезонных колебаний. Знаки «…» указывают на то, что данные недоступны или неприменимы. 1/ Разница рассчитана на основе округлённых цифр для текущего и апрельского прогнозов МВФ 2026 года. На страны, по которым прогнозы были обновлены по сравнению с апрельским выпуском отчёта 2026 года, приходится примерно 90 % мирового ВВП, измеренного по паритету покупательской способности. 2/ Для мирового производства (развивающиеся страны и страны с формирующимся рынком) квартальные оценки и прогнозы составляют примерно 90 % (80 %) годового мирового производства (производства развивающихся стран и стран с формирующимся рынком), взвешенного по паритету покупательской способности. 3/ Прогнозы квартального роста ВВП для зоны евро основаны на данных по шести экономикам (Франция, Германия, Ирландия, Италия, Нидерланды, Испания), на долю которых приходится примерно 85 % ВВП зоны евро. 4/ Исключает страны «Группы семи» (Канада, Франция, Германия, Италия, Япония, Великобритания, США) и страны зоны евро. Прогноз роста ВВП на четвёртый квартал 2027 года по сравнению с четвёртым кварталом предыдущего года составляет примерно 44 % производства группы, взвешенного по паритету покупательской способности. 5/ Для Индии данные и прогнозы представлены на основе финансового года (ФГ), при этом ФГ 2024/25 (начинающийся в апреле 2024 года) показан в колонке 2024 года. Прогнозы роста Индии на основе календарных лет составляют 7,0 % на 2026 год и 6,4 % на 2027 год.
Развитые экономики
Рост в странах с развитой экономикой прогнозируется на уровне 1,7 % в 2026 году и 1,8 % в 2027 году. Результаты внутри группы остаются неравномерными: чистые экспортёры энергоносителей частично защищены благоприятными эффектами условий торговли, тогда как чистые импортёры энергоносителей испытывают более выраженное негативное влияние высоких цен на энергию, если только их показатели не растут за счёт активности в технологическом секторе.
В США рост прогнозируется на уровне 2,3 % в 2026 году и 2,2 % в 2027 году, что практически не изменилось по сравнению с апрелем. Экономическая активность поддерживается бюджетно-налоговой политикой, мягкими финансовыми условиями, а также сохраняющимися инвестициями бизнеса в технологии и ростом производительности при лишь ограниченном влиянии войны благодаря статусу страны как чистого экспортёра энергии.
В зоне евро рост прогнозируется на уровне 0,9 % в 2026 году и 1,2 % в 2027 году. Прогноз на 2026 год на 0,2 п.п. ниже, чем в апрельском отчёте, что отражает значительный негативный эффект переноса из первого квартала (вызванный главным образом Ирландией, но также указывающий на слабую динамику в других местах), а также сдерживающее влияние более высоких цен на энергоносители — несмотря на некоторые меры бюджетной поддержки — и низкую уверенность потребителей.
Страны с формирующимся рынком и развивающиеся страны
В странах с формирующимся рынком и развивающихся странах прогнозируется замедление роста до 3,8 % в 2026 году, после чего он восстановится до 4,5 % в 2027 году. Корректировки носят разнородный характер, отражая различия в сырьевой зависимости, географическом положении, объёмах денежных переводов и доходов от туризма, чувствительности к финансовым условиям и положении в глобальной технологической цепочке создания стоимости.
Прогнозируется, что рост экономики Китая в 2026 году замедлится до 4,6 %, поскольку ожидается, что более высокие мировые цены на нефть в сочетании с затяжной неопределённостью и структурными проблемами будут сдерживать активность.
Индия остаётся одной из самых быстрорастущих крупных экономик с прогнозируемым ростом на уровне 6,4 %, поддерживаемым сильной динамикой частного потребления и активности в сфере услуг.
Ближний Восток и Центральная Азия
На Ближнем Востоке и в Центральной Азии прогнозируется резкое падение темпов роста до 0,7 % в 2026 году с последующим скачком до 6,5 % в 2027 году. Это означает пересмотр в сторону понижения на 1,2 п.п. на 2026 год и в сторону повышения на 1,9 п.п.на 2027 год, что согласуется с более длительным закрытием Ормузского пролива по сравнению с допущениями апрельского прогноза и, соответственно, более масштабным последующим восстановлением. Ожидается, что импортёры сырьевых товаров на Ближнем Востоке и в Северной Африке останутся относительно устойчивыми к негативному шоку условий торговли, вызванному ростом цен на энергоносители и продовольствие, в то время как страны Кавказа и Центральной Азии продолжают пользоваться благоприятными факторами роста.
В Казахстане прогнозируется рост экономики на уровне 4,6 % в 2026 году и 4,4 % в 2027 году. Оценки не изменились по сравнению с апрельскими ожиданиями.
Отдельные страны: рост реального ВВП, %
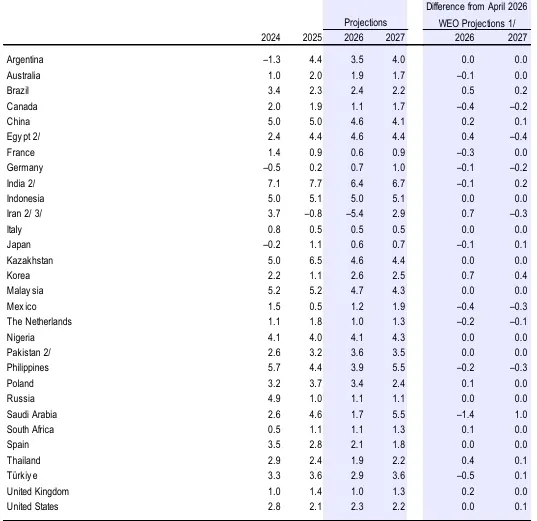
Источник: Расчёты экспертов МВФ
Примечание. На выбранные страны приходится примерно 83 % мирового производства. 1/ Разница рассчитана на основе округлённых цифр для текущего и апрельского прогнозов МВФ 2026 года.2/ Данные и прогнозы представлены на основе финансового года. 3/ Прогноз по Ирану подвержен необычайно высокой степени неопределённости, учитывая геополитическую динамику и факторы санкций.
Глобальная инфляция
Ожидается, что устойчивое снижение глобальной инфляции приостановится. Согласно прогнозам, общая инфляция вырастет с 4,1 % в 2025 году до 4,7 % в 2026 году, после чего снизится до 3,9 % в 2027 году, при этом рост в 2026 году будет обусловлен главным образом повышением цен на энергоносители и продовольствие. Прогноз на 2026 год пересмотрен в сторону повышения на 0,3 п.п. по сравнению с апрельским отчётом, а прогноз на 2027 год — в сторону повышения на 0,2 п.п.
Ожидается, что динамика инфляции останется неравномерной по странам, отражая различия в переносе валютных курсов, устойчивости инфляции цен на услуги, условиях на рынке труда и растущей роли страновых факторов.
Ожидается, что базовая инфляция будет возвращаться к целевым уровням лишь постепенно в ряде крупных экономик: к концу 2027 года в США, и только в 2028 году в зоне евро. Инфляция в Китае, как ожидается, вырастет с низких уровней.
Риски более сбалансированы, чем в апреле, но всё ещё смещены в сторону ухудшения ситуации
Риски для прогноза стали более сбалансированными, чем в апреле, но всё ещё смещены в сторону ухудшения ситуации. Главным риском для базового прогноза остаётся эскалация конфликта на Ближнем Востоке, которая способна вызвать новый скачок цен на сырьё, волатильность рынков и давление на валютные курсы. Поскольку мировые запасы топлива приближаются к многолетним минимумам, затяжные перебои приведут к критическому дефициту и нелинейному росту цен. Это ухудшит продовольственную безопасность в странах с низким доходом (особенно в Южной Азии и Африке к югу от Сахары), повысит риск социальных волнений и спровоцирует отток капитала с формирующихся рынков. Ситуацию усугубляет истощение резервов экономической политики: высокий уровень госдолга делает суверенные рынки уязвимыми к переоценке, что наряду с сокращением официальной помощи развитию может заставить центробанки дольше удерживать жёсткие ставки. Дополнительными угрозами выступают новые торговые тарифы, риски кибербезопасности, Эль-Ниньо и вспышка вируса Эбола.
Риски, связанные с развитием искусственного интеллекта, носят двусторонний характер. С одной стороны, высокие капитальные затраты на ИИ могут и дальше краткосрочно компенсировать геополитическое давление, а ускоренное внедрение технологий и расширение инфраструктуры способны укрепить среднесрочный рост производительности. С другой стороны, избыточный оптимизм на финансовых рынках закладывает семена макрофинансовой нестабильности. В случае пересмотра прибыльности ИИ в сторону понижения инвестиции резко сократятся, а завышенные технологические акции подвергнутся жесткой коррекции, что через эффект богатства и трансграничные потоки капитала ослабит мировую активность далеко за пределами ИТ-сектора. И наоборот, экономический рост может превысить базовый уровень при достижении прочных мирных соглашений, снижении тарифов и проведении структурных реформ.
Текущие вызовы требуют гибкой и надёжной политики
Директивным органам необходимо балансировать между сдерживанием инфляции, поддержкой экономической активности и защитой населения в условиях геополитических потрясений и рисков нестабильности из-за ИИ-бума.
Денежно-кредитная политика должна оставаться сосредоточенной на ценовой стабильности, сохраняя жёсткость или повышая номинальные ставки в случае перегрева спроса, при этом центральным банкам критически важно удерживать независимость от политического давления. Для обеспечения финансовой устойчивости регуляторам следует использовать плавающие валютные курсы в качестве амортизатора шоков (оставляя возможность для точечных интервенций при дестабилизации рынков) и усилить надзор за ликвидностью банковского сектора.
В рамках бюджетно-налоговой политики рекомендуется отказаться от масштабных нецелевых субсидий, контроля цен и снижения налогов, заменив их временной, строго таргетированной поддержкой уязвимых домохозяйств и жизнеспособных энергоёмких фирм, при условии повышения их энергоэффективности. Экономикам с непредвиденными доходами от сырья и ИИ-цикла следует сберегать средства для восстановления фискального пространства и снижения госдолга. На структурном уровне странам необходимо ускорить внедрение зеленых технологий, инвестировать в цифровую инфраструктуру, кибербезопасность и квалификацию кадров для ИИ, а на международном уровне — избегать запретов на экспорт, модернизировать правила торговли и координировать урегулирование задолженности уязвимых стран через механизмы МВФ и G20.