С осторожным оптимизмом: финсектор представил свои ожидания
Профессиональное сообщество рассчитывает на постепенное смягчение денежно-кредитной политики.
Аналитический центр Ассоциации финансистов Казахстана опубликовал результаты очередного опроса профессиональных участников финансового рынка в отношении некоторых индикаторов в июле 2026 года.
В опросе участвуют профессиональные участники финансового рынка, представители банковских, страховых, брокерских организаций, сотрудники аналитических и казначейских подразделений.
После июньского снижения базовой ставки сразу на 100 б.п., до 17 %, что превзошло ожидания рынка, а также одновременного усиления отдельных проинфляционных рисков, больше половины участников июльского опроса (53 %) ожидают, что на предстоящем заседании 24 июля НБРК возьмёт паузу и сохранит ставку на уровне 17,0 %. 47 % респондентов допускают дальнейшее снижение ставки до 16,75 %, что, вероятно, основано на продолжающемся замедлении годовой инфляции, снижении инфляционных ожиданий, сохранении высоких реальных процентных ставок и охлаждении внутреннего спроса.
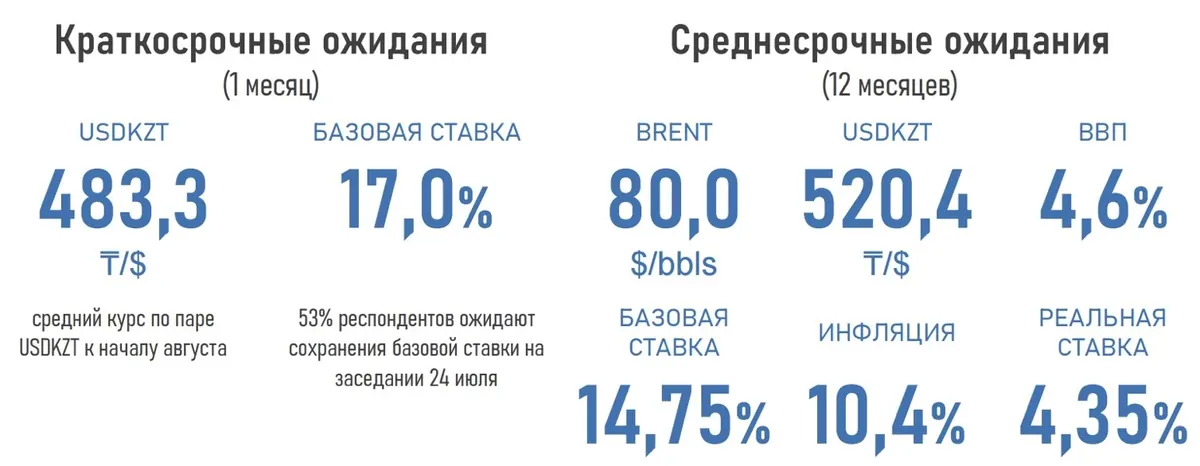
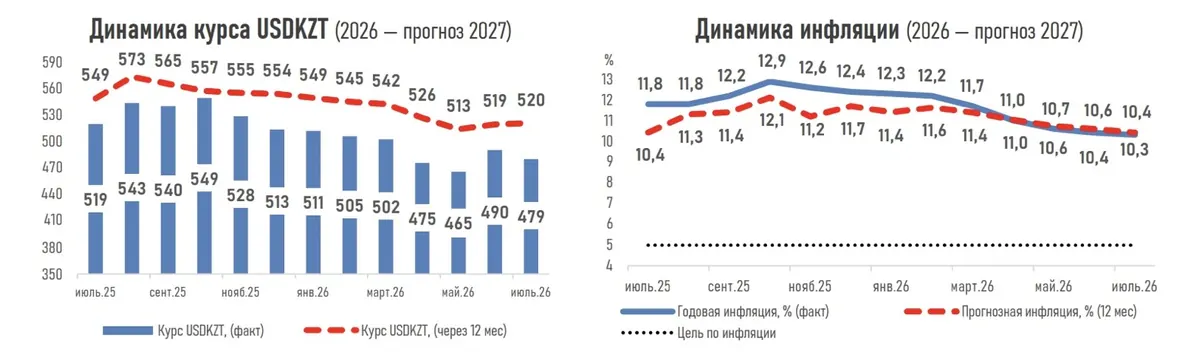
В июле оценка инфляционных ожиданий на годовом горизонте опустилась до 10,4 % (10,6 % ранее) под влиянием сохраняющихся жёстких денежно-кредитных условий, укрепления курса нацвалюты и признаков постепенного ослабления инфляционного давления в экономике, что создаёт пространство для дальнейшего смягчения денежно-кредитной политики.
На этом фоне прогноз по базовой ставке через год пересмотрен со снижением до 14,75 % с 15,75 % ранее. Сочетание замедляющейся инфляции, высоких реальных ставок и охлаждения внутреннего спроса позволит НБРК продолжить постепенный цикл снижения ставки.
Несмотря на ожидаемое дальнейшее смягчение денежно-кредитной политики, реальная ставка через год останется положительной — на уровне 4,35 % (6,7 % в моменте), что предполагает сохранение умеренно жёстких финансовых условий.
По оценкам профессионального сообщества, к началу августа курс USDKZT может составить ₸483,3 за $1 (₸498,5 ранее) на фоне возросшей геополитической премии в нефтяных котировках, роста предложения инвалюты и сохранения привлекательности тенговых инструментов. На годовом горизонте прогнозы пересмотрены в сторону повышения до ₸520,4 за $1 (с ₸518,9 ранее), что отражает ожидания постепенного снижения привлекательности тенговых активов, роста импорта и расширение дефицита текущего счёта.
Прогноз по средней цене нефти Brent через год практически не изменился и составляет $80 за баррель ($80,9 ранее). Поддержку котировкам продолжает оказывать геополитическая напряжённость на Ближнем Востоке, тогда как увеличение добычи странами ОПЕК+ ограничивает потенциал дальнейшего роста цен.
Прогноз по росту ВВП через год немного повышен до 4,6 % с 4,5 % ранее на фоне ожидаемого смягчения финансовых условий, реализации инфраструктурных проектов и сохранения благоприятной сырьевой конъюнктуры.
Оригинал: https://the-tenge.kz/articles/finsektor-predstavil-svoi-ozhidaniya