МВФ повысил прогнозы роста ВВП Казахстана
Ожидания по инфляции тоже улучшились, но значения остаются двузначными
Изображение: pressfoto/Freepik
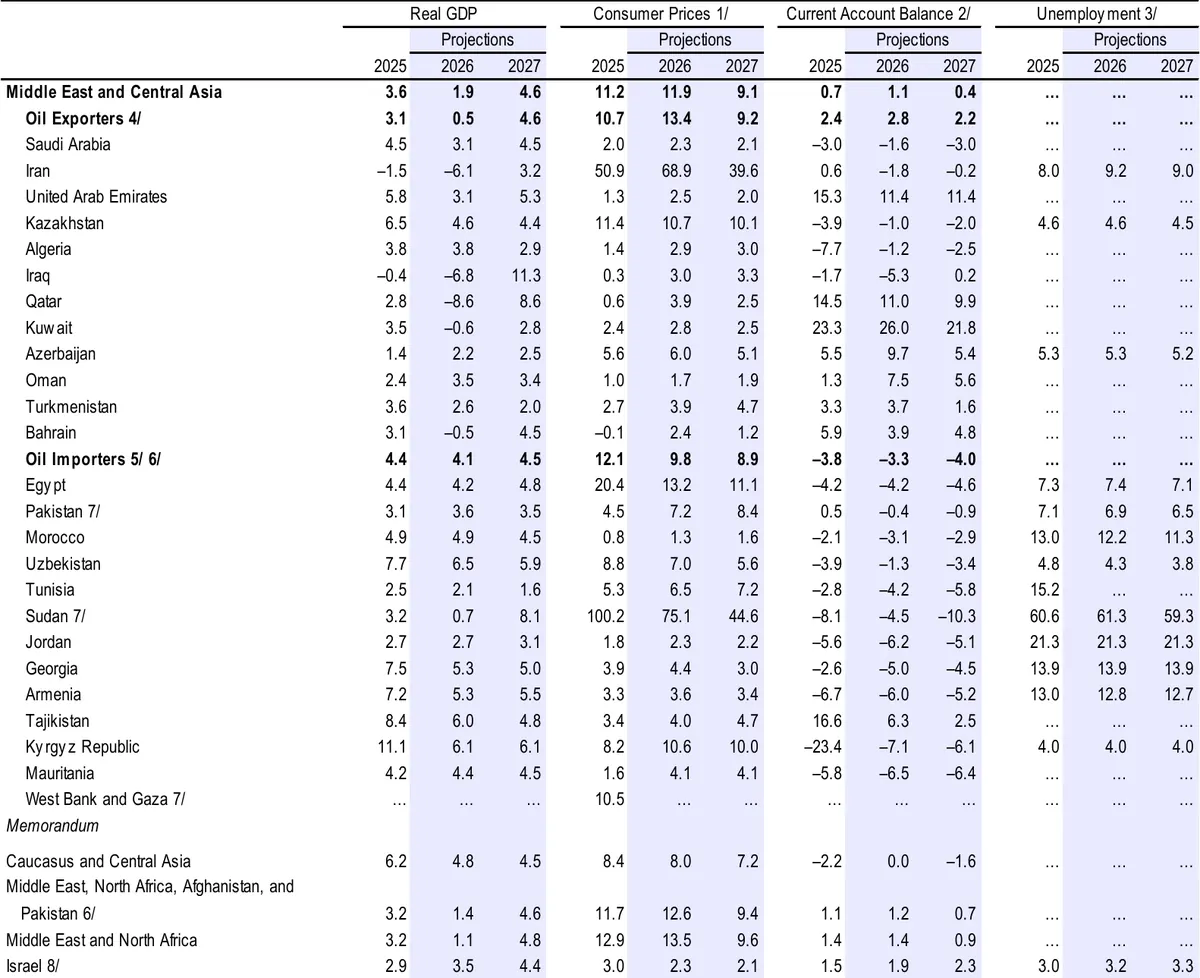
Международный валютный фонд прогнозирует рост экономики Казахстана на 4,6 % в 2026 году и 4,4 % в 2027 году. Ожидания повышены на 0,2 процентных пункта в сравнении с январским обновлением World Economic Outlook. В то же время аналитики стали чуть оптимистичнее и по инфляции, в сравнении с октябрьскими ожиданиями: вместо 11,2 %, прогноз на 2026 год теперь установлен на 10,7 %. Значительно улучшился прогноз по счёту текущих операций — с дефицита −4,0 % в октябре до −1,0 % в новом отчёте. Вероятно, это связано с ростом экспортных доходов из-за скачка цен на энергоносители в начале 2026 года. В то же время война на Ближнем Востоке отрицательно влияет на темпы экономического роста стран Персидского залива. К примеру, прогноз для Саудовской Аравии сместился с 4,0 % до 3,1 % в 2026 году. В самом Иране вместо роста в 1,1 %, который прогнозировали осенью, теперь ожидается глубокая рецессия −6,1 %. Инфляция подскочила с ожидавшихся 41,6 % до катастрофических 68,9 %. При этом глобальная инфляция вырастет в 2026 году до 4,4 % из-за цен на продовольствие и энергию, прежде чем вернуться к целевым уровням в 2027 году. Наращивание военных расходов во всём мире создаёт фискальное давление и вынуждает страны выбирать между «пушками и маслом», что может привести к росту госдолга и сокращению социальных программ. Искусственный интеллект рассматривается как главный «положительный риск». Если его внедрение ускорится, это может поднять мировой рост на 0,1-0,8 % в среднесрочной перспективе, компенсируя негативные факторы.
Экономики Ближнего Востока и Центральной Азии: реальный ВВП, потребительские цены, сальдо счёта текущих операций и безработица, % г/г
Источник: оценки экспертов МВФ
Примечание. Данные по некоторым странам приводятся на основе фискальных лет. 1/ Динамика потребительских цен указана как среднегодовые значения. 2/ В процентах от ВВП. 3/ В процентах. Национальные определения безработицы могут различаться. 4/ Включает Ливию. 5/ Включает Джибути, Ливан, Сомали и Йемен. 6/ Исключая Афганистан и Сирию в связи с отсутствием адекватных данных. 7/ Есть примечания по Судану, Западному берегу реки Иордан и сектору Газа в разделе «Примечания по странам» Статистического приложения отчёта 8/ Израиль, не являющийся членом данного экономического региона, приводится исходя из географических соображений, но не включается в региональные агрегированные показатели.
Мировая экономика столкнулась с новым вызовом из-за начала войны на Ближнем Востоке в феврале 2026 года. Конфликт стал мощным негативным фактором, подрывающим успехи прошлого года, достигнутые благодаря инвестициям в технологии и мягким финансовым условиям. В докладе «Перспективы развития мировой экономики» МВФ (WEO) представлен «справочный прогноз», предполагающий, что основные перебои закончатся к середине 2026 года, однако риски затяжного противостояния остаются высокими.
Согласно прогнозу, рост мирового ВВП замедлится до 3,1 % в 2026 году и 3,2 % в 2027 году, что ниже показателей предыдущих лет. Ожидания на 2026 год были пересмотрены в сторону понижения на 0,2 п.п. именно из-за военного конфликта. Глобальная инфляция, напротив, вырастет до 4,4 % в 2026 году и снизится лишь до 3,7 % в 2027 году. Без учёта войны эксперты ожидали бы умеренного роста мировой экономики. Последствия кризиса распределены неравномерно: основной удар придётся на регион конфликта и развивающиеся страны, импортирующие сырьё. Для этой группы прогноз роста на 2026 год снижен на 0,3 п.п., в то время как развитые экономики пострадают меньше. В случае эскалации и повреждения энергетической инфраструктуры мировой рост может упасть до 2 %, а инфляция к 2027 году превысит 6 %.
В неблагоприятном сценарии с более масштабным и устойчивым ростом цен на энергоносители мировой рост замедлится до 2,5 % в 2026 году, а инфляция достигнет 5,4 %. В более тяжёлом сценарии, предполагающем больший ущерб энергетической инфраструктуре в зоне конфликта, воздействие будет ещё значительнее: рост мировой экономики сократится всего до 2 % в 2026 году, а общая инфляция к 2027 году составит чуть более 6 %. Влияние на страны с формирующимся рынком и развивающиеся страны будет почти в два раза сильнее, чем на страны с развитой экономикой.
Дополнительные риски связаны с геополитической напряжённостью, торговыми спорами и возможной переоценкой инвестиций в ИИ. Увеличение бюджетных дефицитов и ослабление независимости центральных банков могут ещё сильнее разогнать инфляционные ожидания. С другой стороны, ускоренное внедрение технологий искусственного интеллекта и структурные реформы остаются главными факторами, способными стимулировать долгосрочный рост производительности.
Для стабилизации ситуации рекомендуется сочетать адресную национальную политику и международное сотрудничество. Центральным банкам необходимо сохранять бдительность для предотвращения дестабилизации цен, а правительствам — восстанавливать фискальные буферы и проводить структурные реформы. Важнейшим приоритетом остаётся отказ от торговых ограничений в пользу прозрачных механизмов интеграции и совместных усилий по восстановлению глобальной стабильности.
Для США прогноз роста на 2026 год составляет 2,3 %, что лишь на 0,1 п.п. ниже январских оценок. Статус чистого экспортёра энергии помогает США нивелировать негативный эффект от войны. Поддержку экономике оказывают бюджетная политика, высокие показатели производительности и отложенный эффект от снижения ставок в 2025 году. В 2027 году ожидается стабилизация роста на уровне 2,1 %, подкреплённая налоговыми льготами для корпоративных инвестиций, которые компенсируют замедление потребления и снижение иммиграции.
Экономика еврозоны демонстрирует более выраженное замедление: прогноз роста снижен до 1,1 % в 2026 году и 1,2 % в 2027 году (пересмотр вниз на 0,2 п.п. ежегодно). Регион остаётся крайне уязвимым к высоким ценам на энергоносители, что тормозит промышленное производство. Негативное влияние оказывает также реальное укрепление евро. Ожидаемое увеличение оборонных расходов из-за геополитической напряжённости, как предполагается, даст экономический эффект только в долгосрочной перспективе, ближе к 2035 году.
Прогноз роста Китая на 2026 год умеренно повышен до 4,4 % (на 0,2 п.п. к октябрьскому прогнозу). Этому способствуют государственные меры стимулирования и фактическое снижение торговых тарифов со стороны США. Однако в 2027 году ожидается замедление до 4,0 %. Экономика КНР сталкивается с серьёзными структурными «встречными ветрами»: затяжным кризисом в жилищном секторе, сокращением рабочей силы и падением отдачи от инвестиций, что ограничивает возможности для долгосрочного манёвра.
На Ближнем Востоке и в Центральной Азии прогнозируется снижение роста с 3,6 % в 2025 году до 1,9 % в 2026 году с последующим восстановлением до 4,6 % в 2027 году, так как регион испытывает наиболее прямое воздействие конфликта и последующий ожидаемый отскок.
Для экспортёров сырья, непосредственно затронутых конфликтом, сокращение производства и экспорта влечёт за собой серьёзный пересмотр прогнозов роста ВВП на 2026 год в сторону понижения. Это зависит от степени ущерба, нанесённого энергетической и транспортной инфраструктуре, а также от зависимости от Ормузского пролива и наличия альтернативных экспортных маршрутов. Таким образом, сокращение роста ВВП в 2026 году более выражено для Бахрейна, Ирана, Ирака, Кувейта и Катара и менее значительно для Омана, Саудовской Аравии и ОАЭ
Для всех перечисленных экономик в 2027 году ожидается отскок роста на основе предположения, что производство и транспортировка энергии нормализуются в течение следующих нескольких месяцев — допущение, которое, возможно, придётся пересмотреть, если продолжительность конфликта увеличится, а степень нанесённого ущерба будет переоценена, подчеркнули авторы доклада. Прогноз роста в Иране на 2026 год пересмотрен в сторону понижения на 7,2 процентных пункта по сравнению с январём, до –6,1 %, в то время как на 2027 год — в сторону повышения на 1,6 процентных пункта до 3,2 %. В Саудовской Аравии прогноз роста на 2026 год пересмотрен в сторону понижения на 1,4 процентных пункта относительно января, до 3,1 %, а на 2027 год — в сторону повышения на 0,9 процентных пункта, до 4,5 %.
Для стран Кавказа и Центральной Азии ожидается продолжение импульса роста последних лет: совокупный рост ВВП для этой группы пересмотрен в сторону повышения на 2026 и 2027 годы в общей сложности на 0,3 процентных пункта.
Динамика глобальной инфляции
Процесс снижения мировой инфляции временно приостановится: ожидается рост с 4,1 % в 2025 году до 4,4 % в 2026 году, с последующим снижением до 3,7 % в 2027-м. Основной вклад в этот скачок внесёт подорожание энергоносителей и продовольствия на фоне ближневосточного конфликта. В США возвращение к целевому уровню 2 % прогнозируется в течение 2027 года, в то время как в зоне евро инфляция может оставаться выше таргета до 2028 года из-за устойчивых цен на услуги.
Торговля и глобальные дисбалансы
Рост мировой торговли замедлится с 5,1 % в 2025 году до 2,8 % в 2026 году. Это объясняется введением новых тарифов и геополитической нестабильностью, причём торговля товарами пострадает сильнее, чем сектор услуг. Глобальные дисбалансы сохранятся: значительный бюджетный дефицит США и экспортная ориентированность Китая препятствуют выравниванию текущих счетов, несмотря на технологический бум, привлекающий капиталы в американскую экономику.
Среднесрочный прогноз и фрагментация
Перспективы роста на пятилетний горизонт остаются вялыми — в среднем 3,1 % в год, что значительно ниже допандемийного уровня (3,7 %). Главными тормозами выступают демографические проблемы в Китае и «геоэкономическая фрагментация». Сворачивание глобальной интеграции может привести к долгосрочным потерям мирового ВВП в размере от 0,3 % до 7 % из-за снижения мобильности капитала, миграции и замедления обмена технологиями.
Ключевые риски: конфликты и энергетика
Риски для прогноза носят понижательный характер. Эскалация на Ближнем Востоке угрожает масштабным энергетическим кризисом: расчёты показывают, что рост геополитического риска на одно стандартное отклонение снижает реальный ВВП на 0,8 % через год. Возможные сбои в поставках удобрений перед посевным сезоном создают прямую угрозу продовольственной безопасности и могут спровоцировать социальные волнения в странах-импортёрах сырья.
Технологические и фискальные угрозы
Существует риск переоценки выгод от ИИ. Если ожидания прибыльности окажутся завышенными, возможна резкая коррекция фондовых рынков и обвал инвестиций. Параллельно в крупнейших экономиках нарастает фискальная уязвимость из-за высокого госдолга. Рост стоимости заимствований и политическое давление на независимость центральных банков могут подорвать доверие инвесторов и спровоцировать отток капитала.
Положительные сценарии: ИИ и реформы
Оптимистичный сценарий связан с более быстрым внедрением ИИ, что может добавить к мировому росту от 0,1 до 0,8 п.п. в среднесрочной перспективе. Также существенный эффект (более 0,5 % роста) может дать пакет структурных реформ: упрощение регулирования бизнеса, повышение мобильности трудовых ресурсов и снижение внутренних торговых барьеров. Успех торговых переговоров и отказ от новых тарифов в США могли бы повысить глобальный рост ещё на 0,6 п.п.
Денежно-кредитная политика
Центральным банкам необходимо балансировать между борьбой с инфляцией и поддержкой роста. Рекомендуется избегать преждевременного смягчения, пока инфляционные ожидания не будут надёжно закреплены. Важно сохранять гибкость валютных курсов, однако при угрозе беспорядочных колебаний из-за войны оправданы временные валютные интервенции. Защита независимости регуляторов от политического давления остаётся критическим фактором доверия рынков.
Фискальная дисциплина и мобилизация труда
Правительствам следует восполнять бюджетные буферы, истощённые чередой кризисов. Фискальная поддержка населения в условиях дороговизны должна быть строго адресной, временной и не увеличивать общий дефицит. Для долгосрочной устойчивости необходимы реформы рынка труда: развитие систем переквалификации под нужды цифровой экономики (ИИ), поддержка занятости женщин и пожилых работников, а также адаптация миграционной политики.
Технологический прорыв и структурные реформы
Для стимулирования долгосрочного роста странам необходимо внедрять «умное» регулирование, которое поощряет конкуренцию и инновации без ущерба для финансовой стабильности. Ключевым драйвером производительности должен стать технологический прогресс, включая ИИ и цифровизацию, что требует инвестиций в инфраструктуру, кибербезопасность и обучение кадров. Параллельно ускорение энергетического перехода на возобновляемые источники поможет укрепить энергетическую безопасность и сдержать волатильность цен на сырьё, вызванную геополитическими потрясениями.
Устранение внутренних дисбалансов крупнейших экономик
Стабилизация глобальной системы требует решительных действий от ведущих игроков: Китаю необходимо переходить к модели роста, ориентированной на внутреннее потребление, стабилизировать сектор недвижимости и решать проблемы долгов местных властей. США рекомендована заслуживающая доверия бюджетная консолидация для сдерживания избыточного спроса и снижения негативных побочных эффектов для остального мира. Европейскому союзу следует сосредоточиться на углублении единого рынка и структурных реформах, стимулирующих частные инвестиции.
Рынок редкоземельных элементов (РЗЭ)
Масштабные сбои в поставках РЗЭ способны существенно снизить ВВП стран-импортёров, особенно в краткосрочной перспективе. Использование промышленной политики для снижения этих рисков обходится бюджету дорого, поэтому её следует применять с осторожностью. Наилучшим решением остаётся отказ от торговых барьеров и проведение структурных реформ: упрощение разрешений на добычу, инвестиции в профильное образование (химию разделения и металлургию) и развитие конкуренции.
Макроэкономика оборонных расходов и стратегия послевоенного восстановления
Мир подходит к переломному моменту, когда страны вынужденно наращивают военные бюджеты. Современные оборонные расходы стали более капиталоёмкими и наукоёмкими (НИОКР). В мирное время такие траты действуют как шок спроса: они временно повышают объём выпуска и цены, не вызывая при этом резкого роста госдолга или сокращения социальных программ. Однако оборонный бум часто ухудшает сальдо текущего счёта из-за роста импорта военной техники.
В отличие от мирного времени, наращивание расходов в условиях войны ведёт к классическому замещению социальных нужд военными. За такими эпизодами следует резкий рост государственного долга и инфляционное давление. Для сохранения фискальной устойчивости правительствам необходимо интегрировать оборонные планы в среднесрочные бюджетные программы и готовить планы действий по защите уязвимых слоёв населения на случай затяжных конфликтов.
Войны наносят глубокие и долгосрочные раны экономике: потери выпуска в зонах конфликта превышают ущерб от сильнейших природных бедствий или финансовых кризисов. Последствия выходят за границы воюющих стран, создавая негативные побочные эффекты для соседей и торговых партнёров. Даже после наступления мира восстановление не происходит автоматически: капитал и производительность долго остаются на низком уровне из-за высокой неопределённости.
Успешный выход из кризиса зависит от четырёх столпов: решительной реструктуризации долга, макроэкономической стабилизации (низкая инфляция и стабильный курс), международной помощи (гранты и развитие потенциала) и внутренних реформ. Важным элементом является «дивиденд мира» — перенаправление средств с военных нужд на социальные. Однако эффективность любых мер в конечном счёте критически зависит от прочности и устойчивости достигнутого мира.