МВФ выделил 4 фактора, формирующие перспективы глобальной экономики
Внимание на них поможет определить векторы развития в нестабильном мире
Изображение: rawpixel.com/Magnific
Несмотря на трудности, связанные с геополитическими потрясениями, продолжающимися конфликтами и значительными сдвигами в глобальной торговой системе, 2025 год характеризовался устойчивостью, отметили аналитики Международного валютного фонда в отчёте за 2025\26 финансовый год. Благодаря гибкому реагированию частного сектора, поддержке со стороны налогово-бюджетной и денежно-кредитной политики и инвестициям, связанным с технологиями, мировой рост сохранил свою динамику, а инфляция продолжила снижаться. С конца февраля война на Ближнем Востоке значительно изменила эту траекторию развития, подчеркнули исследователи. Хотя сбои, связанные с конфликтом, ощущались наиболее непосредственно в самом этом регионе, шок для поставок энергии и других товаров, а также влияние на более широкие цепочки поставок, вызвали трудности далеко за его пределами. Этот новый шок произошёл в то время, когда мировой государственный долг уже был близок к рекордным уровням. Среднесрочные перспективы роста по-прежнему сдерживаются структурными проблемами, такими как старение населения во многих странах мира, — даже без учёта предположений о каких-либо новых потрясениях. Тем не менее нынешняя поддерживающая налогово-бюджетная политика и частные инвестиции могут помочь экономике преодолеть эти трудности, а потенциальный прирост производительности от ИИ открывает возможности для выхода мировой экономики на более высокую траекторию роста, утверждают эксперты. Аналитики выделили четыре главных фактора, которые определяют перспективы и формируют ландшафт глобальной экономики: бюджетная политика, ИИ, торговля и экономический рост, а также цифровые финансы. Через эти измерения МВФ оценивает текущую устойчивость государств и даёт рекомендации по адаптации к нестабильному миру.
Бюджетные вопросы: растущее давление на государственную казну
После кратковременного снижения с пандемийных максимумов мировой государственный долг вновь растёт. Ещё до начала войны на Ближнем Востоке ожидалось, что к 2028 году он достигнет уровня времён Второй мировой войны. Конфликт усиливает бюджетное давление через рост цен на энергоносители, ужесточение финансовых условий и замедление экономического роста, особенно для стран — импортёров энергии и государств с низким доходом. Доходность долгосрочных суверенных облигаций выросла и стала более волатильной, а процентные платежи за три года увеличились почти наполовину — примерно с 2 % до почти 3 % мирового ВВП, отнимая триллионы долларов у расходов на образование, инфраструктуру и другие приоритеты. Одновременно растут потребности в оборонных расходах, а высокая долговая нагрузка усиливает риски для финансовой стабильности. Крупные заёмщики всё чаще используют краткосрочный долг для управления процентными платежами, но это повышает их уязвимость к резкому изменению условий финансирования. Увеличение заимствований развитых стран также сокращает доступ инвесторов к капиталу для других суверенных заёмщиков, особенно в условиях сокращения помощи странам с низким доходом.
МВФ рекомендует при необходимости использовать временные и адресные энергетические субсидии, одновременно ужесточая бюджетные приоритеты. В среднесрочной перспективе необходимы реформы неустойчивых пенсионных систем и регрессивных топливных субсидий, чтобы высвободить ресурсы для обслуживания долга и продуктивных инвестиций. Дополнительные доходы следует направлять на цифровую инфраструктуру, образование и социальную защиту, включая поддержку работников, потерявших работу из-за технологических изменений. Инвестиции в устойчивость энергетики, торговли и инфраструктуры могут одновременно снижать уязвимость к внешним шокам и совокупные расходы. Финансирование и экспертная поддержка должны не только помогать проходить текущие кризисы, но и укреплять долгосрочную устойчивость. При этом странам предстоит учитывать разные демографические вызовы — от старения и сокращения населения до необходимости создавать образование и рабочие места для растущей молодёжной когорты, — что потребует структурных реформ для поддержания экономического роста.
ИИ: внедрение и преобразующие изменения
Инвестиции в технологии, связанные с ИИ, уже оказывают заметное влияние на экономику: по оценкам, в 2025 году они добавили 0,5 п.п. к росту ВВП США, а ускорение производительности в последние годы может отчасти объясняться ранними результатами внедрения ИИ. В 2026 году частные инвестиции в ИИ в мире могут превысить $2 трлн, что делает технологию одним из наиболее быстрорастущих факторов экономического роста. По мере распространения ИИ в разных секторах и профессиях его вклад в производительность может увеличиваться.
Страны Азии активно используют этот потенциал. Сингапур занимает первое место в индексе готовности к ИИ МВФ, опираясь на развитую цифровую инфраструктуру, образование и ориентированное на перспективу регулирование. Восточная Азия сохраняет позиции центра производства и проектирования микросхем, а страны Юго-Восточной Азии стремятся продвигаться вверх по цепочкам добавленной стоимости благодаря развитой промышленной базе.
Одновременно ИИ несёт существенные риски для рынка труда. Исследования МВФ показывают, что работники с навыками, связанными с ИИ, получают более высокие доходы, однако регионы с высокой концентрацией таких профессий не демонстрируют общего роста занятости. Наибольшие преимущества получают высококвалифицированные специалисты и часть низкоквалифицированных работников, обслуживающих более обеспеченных потребителей, тогда как работники средней квалификации оказываются наиболее уязвимыми из-за автоматизации. Поэтому государствам необходимо помогать людям переходить в другие отрасли и инвестировать в переобучение. Для бизнеса дополнительный риск связан с масштабом и способом финансирования ИИ-инвестиций. Значительная часть дорогостоящих проектов финансируется за счёт заёмных средств, поэтому в случае переоценки ожидаемой отдачи возможны резкое падение стоимости акций, сокращение благосостояния и увольнения. Особое внимание аналитики МВФ уделяют циркулярному финансированию в ИИ-стеке, когда небольшая группа компаний одновременно выступает друг для друга клиентами, инвесторами и кредиторами: проблемы одной компании в такой системе могут быстро распространиться на остальных участников.
МВФ рекомендует странам оценивать готовность к ИИ комплексно — от кадров и цифровой инфраструктуры до венчурного капитала и регулирования, используя индексы готовности, квалификаций и дисбаланса навыков для выявления слабых мест. Экономическая политика должна учитывать влияние ИИ на производительность, занятость, неравенство, финансовые рынки, энергетику и климат, а также потенциальные последствия для инфляции и бюджетной и денежно-кредитной политики. Одновременно государствам следует заранее готовиться к возможному спаду в ИИ-секторе, особенно при высоком уровне государственного и частного долга, сочетая меры по финансовой стабильности с политикой, позволяющей извлечь экономические выгоды от внедрения ИИ.
Использование ИИ американскими компаниями по секторам, %
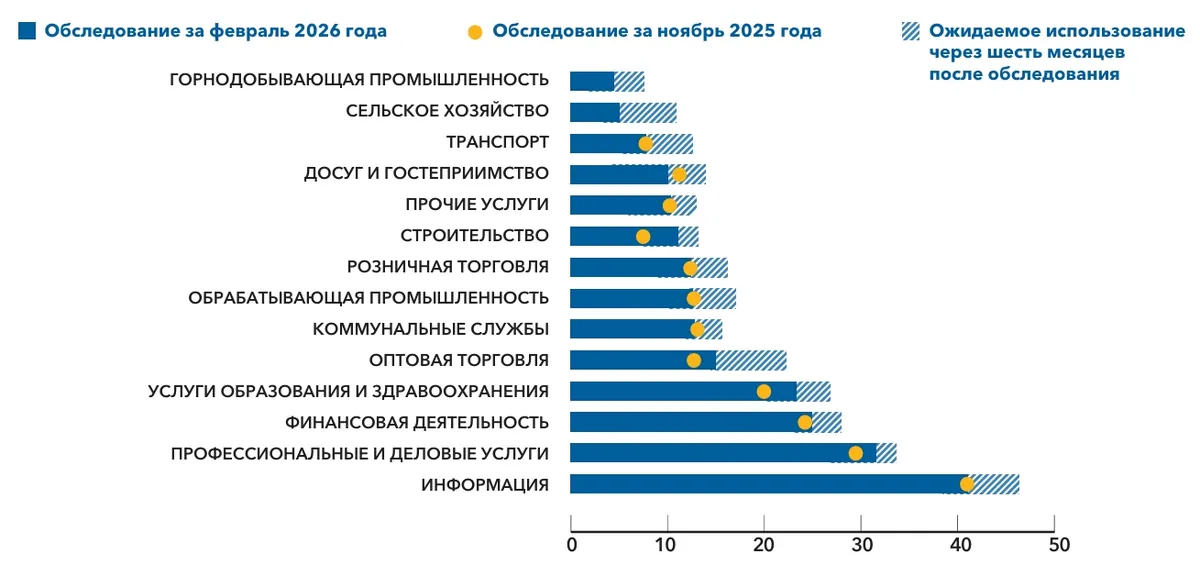
Источник: расчёты МВФ на основе данных Бюро переписи населения США, Обследование тенденций и перспектив деловой активности
Примечание. Секторы агрегированы с использованием долей ВДС. Синими полосами и жёлтыми кругами обозначены ответы на вопрос обследования: «Использовала ли эта компания в течение последних шести месяцев искусственный интеллект в каких-либо из перечисленных ниже бизнес-функций?» Заштрихованные области показывают ответы на вопрос обследования, проведённого в феврале 2026 года: «Как вы думаете, будет ли эта компания в течение следующих шести месяцев использовать ИИ в каких-либо бизнес-функциях?»
В обследовании за ноябрь 2025 года отсутствовали ответы на вопросы по сельскому хозяйству и горнодобывающей промышленности. ВДС — валовая добавленная стоимость.
Торговля и рост: устойчивость в сложных условиях
Торговые шоки 2025 года создали препятствия для роста мировой экономики и вызвали опасения относительно ускорения инфляции. Тем не менее объёмы торговли в прошлом году увеличились почти на 5 % на фоне продолжения активного роста торговли высокотехнологичными товарами. Структурный сдвиг в торговой политике США в начале 2025 года ускорил переориентацию торговли, особенно в Азии. Многие страны заключили двусторонние торговые договорённости с США. Страны также стремились использовать возможности для торговли и заключать соглашения друг с другом и внутри регионов на основе существующих правил и систем торговли. Их действия обеспечили сохранение торговых потоков, но в этом году ожидается замедление роста торговли, усугубляемое шоком, вызванным войной на Ближнем Востоке.
По данным Международного энергетического агентства, война и затем закрытие Ормузского пролива стали причиной крупнейшего в истории сокращения мировых поставок энергоносителей. Война также привела к эффекту домино, затронувшему другие сырьевые товары, продовольствие и более широкие цепочки поставок. Долговременный ущерб инфраструктуре экспорта энергоносителей в регионе может и впредь ограничивать предложение. Факторы неопределённости и необходимость построения более устойчивых, но, возможно, менее эффективных цепочек поставок по-прежнему существенно влияют на решения в области торговли и инвестиций. Восстановлению роста также препятствуют барьеры для мировой торговли, которые остаются намного выше, чем когда-либо за последние несколько десятилетий. Страны и регионы стремятся повысить устойчивость к этим продолжающимся потрясениям, используя возможности для диверсификации и углубления торговых связей и источников поставок. Вместе с тем они могут работать над устранением ещё одного источника острого глобального риска — высоких внешних и внутренних дисбалансов. Проведённый МВФ анализ показывает, что чрезмерные дисбалансы повышают уязвимость к экономическим шокам и нестабильности на финансовых рынках, усиливая риск внезапной резкой коррекции.
МВФ рекомендует регионам проявлять гибкость при поиске дополнительных возможностей для развития торговли, в том числе посредством многосторонних и плюрилатеральных переговоров. МВФ также проводит углубленный анализ путей преодоления существующих серьёзных глобальных дисбалансов и их негативных последствий при одновременном стимулировании экономического роста. Например, в странах с внешним профицитом, таких как Китай, продолжение перехода к росту за счёт потребления может повысить благосостояние и сократить профицит торгового баланса и счета текущих операций. В странах с внешним дефицитом, таких как США, заслуживающая доверия бюджетная консолидация может снизить спрос на импорт и потребность во внешнем финансировании. На региональном уровне более прочному и устойчивому росту также будет способствовать усиление интеграции в рамках таких групп, как Ассоциация государств Юго-Восточной Азии (АСЕАН), а также углубление единого рынка Европейского союза и проведение реформ для стимулирования частных инвестиций.
Новые рубежи для цифровых финансов
В 2026 году цифровые финансы продолжают быстро расширяться: растёт использование стейблкоинов, развивается токенизация активов, а многие государства продвигают проекты цифровых валют центральных банков (ЦВЦБ). После нескольких лет экспериментов технологии блокчейна и распределённых реестров постепенно переходят к институциональному и коммерческому применению. Стейблкоины расширяют использование в трансграничных платежах и переводах, хотя их масштабы пока невелики, тогда как токенизация остаётся на ранней стадии. Основными драйверами выступают небанковские финансовые компании, к которым всё активнее присоединяются банки.
Азия остаётся одним из главных центров развития цифровых финансов. Широкое распространение мобильных телефонов при недостаточном охвате банковскими услугами способствовало росту цифровых платежей и мобильных денег, а государственное регулирование и региональные платёжные стандарты, особенно в странах АСЕАН, поддерживают финтех-экосистемы. Регион становится испытательной площадкой для цифровых платежей и стейблкоинов, а компании и регуляторы ищут способы снизить стоимость трансграничных операций и расширить финансовую доступность. При этом два крупнейших эмитента стейблкоинов уже владеют казначейскими векселями США на сумму больше, чем Саудовская Аравия, что повышает спрос на американский госдолг.
В долгосрочной перспективе токенизация может оказать ещё большее влияние, поскольку токенами потенциально могут стать самые разные физические и финансовые активы — от прав собственности на землю до кредитов, что способно ускорить операции, снизить их стоимость и расширить доступ к активам. Однако стейблкоины несут риски потери стабильности при обесценении резервов или снижении доверия, а массовые погашения могут вызвать давление на рынки гособлигаций. Регуляторы также обеспокоены финансовой стабильностью, замещением национальных валют и риском так называемых «мгновенных обвалов», когда токенизированные активы меняются в цене настолько быстро, что вмешательство человека становится неэффективным.
ЦВЦБ рассматриваются как способ получить преимущества цифровизации при сохранении контроля над денежной системой. Например, ЕЦБ в октябре 2025 года завершил подготовительный этап перехода к цифровому евро, создав техническую основу для его выпуска. МВФ рекомендует формировать согласованные глобальные правила регулирования цифровых финансов: управлять рисками стейблкоинов на основе рекомендаций МВФ, СФС и БМР, обеспечивать совместимость платёжных систем и защищать страны от чрезмерной волатильности потоков капитала. Одновременно Фонд расширяет методические материалы по ЦВЦБ, включая вопросы финансовой стабильности и токенизации резервов.
Рыночная капитализация отдельных стейблкоинов, млрд долл. США
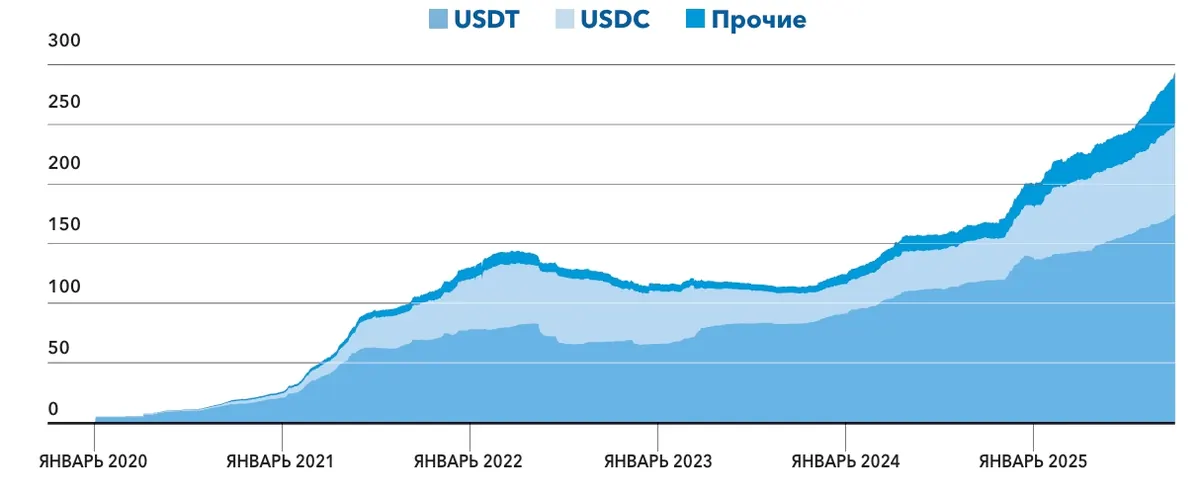
Источники: расчёты МВФ на основе данных CoinGecko
Примечание. USDT — Tether; USDC — USD Coin; категория «Прочие» включает совокупную рыночную капитализацию стейблкоинов в выбранной корзине из 15 ведущих монет, кроме USDC и USDT.
Оригинал: https://the-tenge.kz/articles/mvf-godovoi-otchyot-26