Инфляционная усталость: прошлые скачки цен продолжают давить на кошельки
Почему замедление инфляции не приносит быстрого облегчения
Изображение: rawpixel.com/Magnific
Замедление инфляции не всегда приносит домохозяйствам быстрое облегчение. Цены растут медленнее, но продукты, аренда и другие повседневные расходы остаются дороже, чем до инфляционного всплеска. Особенно ощутима эта нагрузка для семей с небольшими сбережениями. В этой статье THE TENGE рассматривает исследование Йосефа Бонапарта, посвящённое «инфляционной усталости» — сохраняющемуся бремени прошлых периодов повышенной инфляции. Предложенный автором индекс IFI увеличивается в месяцы, когда годовая инфляция превышает принятый в исследовании порог 2 %, и постепенно снижается после возвращения к этому уровню. Так индекс учитывает не только текущий рост цен, но и историю инфляционного эпизода.
На основе ежемесячных данных США за 1978-2025 годы автор оценивает месячный параметр сохранения индекса в 0,93. Это означает, что после прекращения инфляции выше порога накопленное значение IFI сокращается наполовину примерно за 9,5 месяца. Речь идёт о расчётном свойстве индекса, а не о сроке восстановления финансового положения каждой семьи.
Более высокие значения IFI связаны с более низкими потребительскими настроениями. Эта статистическая связь сохраняется при учёте текущей инфляции, роста номинальной заработной платы, безработицы и ставки Федеральной резервной системы. Модельное сравнение также показывает, что длительный период умеренно повышенной инфляции может поддерживать высокий уровень индекса дольше, чем разовый всплеск с такой же суммарной инфляционной нагрузкой.
Почему домохозяйства болезненно воспринимают инфляцию?
Роберт Шиллер (1997) показал, что люди связывают рост цен с ухудшением уровня жизни. Стефани Станчева (2024) обнаружила, что одна из главных причин неприятия инфляции — опасение, что цены растут быстрее заработной платы. Бонапарт переносит внимание с причин такого восприятия на его продолжительность: сохраняется ли негативная оценка экономического положения после замедления инфляции?
Важную роль здесь играет личный опыт покупок. Как показали Д’Акунто, Мальмендье, Оспина и Вебер (2021), при формировании инфляционных ожиданий потребители особенно чувствительны к ценам на товары, которые покупают часто, прежде всего на продукты питания. Повышение этих цен привлекает больше внимания, чем их снижение. Поэтому изменение общего показателя инфляции не обязательно совпадает с тем, как люди оценивают стоимость повседневной жизни.
Чтобы проверить свою гипотезу, Бонапарт сопоставляет динамику цен с индексом потребительских настроений и другими макроэкономическими показателями США. Данные взяты из базы Федерального резервного банка Сент-Луиса FRED. Выборка охватывает период с января 1978 года по сентябрь 2025 года и включает 573 месячных наблюдения.
Как измерить «инфляционную усталость»?
Для измерения инфляционной усталости Бонапарт предлагает индекс IFI, который учитывает не только текущую инфляцию, но и её предшествующую динамику. Сначала автор определяет избыточную инфляцию: это часть годового роста потребительских цен, превышающая принятый в исследовании порог 2 %. Например, при годовой инфляции 5 % избыточная инфляция составляет 3 процентных пункта. Если показатель находится на уровне 2 % или ниже, новых значений к индексу не добавляется.
Затем избыточная инфляция каждого месяца прибавляется к уже накопленному значению IFI. При этом часть прежнего значения постепенно исчезает.
Таким образом, каждый месяц инфляции выше порога увеличивает индекс, а влияние более ранних месяцев со временем ослабевает. При одинаковой текущей инфляции IFI будет выше после длительного периода роста цен, чем после кратковременного всплеска.
Коэффициент 0,93 автор выбрал, сравнив, при каких значениях индекса модель лучше описывает потребительские настроения в США. Он означает, что при прекращении избыточной инфляции на следующий месяц переносится 93 % накопленного значения IFI. Если новых превышений порога не будет, индекс сократится вдвое примерно за 9,5 месяца
Имеет ли значение превышение уровня инфляции в прошлом?
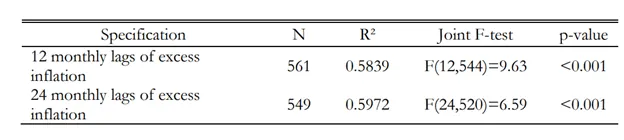
Таблица 1 помогает проверить, связаны ли потребительские настроения только с текущей инфляцией или в них отражаются и предшествующие периоды роста цен. Для этого автор добавляет в модель значения избыточной инфляции за предыдущие 12 месяцев, а затем расширяет рассматриваемый период до 24 месяцев. В обеих спецификациях прошлые значения инфляции совместно статистически значимы после учёта текущей инфляции, роста номинальной заработной платы, безработицы и ставки по федеральным фондам.
Таблица 1. Запаздывающая избыточная инфляция и настроения потребителей
Источник: SSRN, Y. Bonaparte
При включении 12 месячных лагов совместный статистический тест даёт результат F = 9,63; при включении 24 лагов — F = 6,59. В обоих случаях вероятность получить такой результат при отсутствии связи составляет менее 0,1 %. Это означает, что история повышенной инфляции содержит информацию о текущих потребительских настроениях, которая не сводится к показателям, включённым в модель за текущий месяц.
Полученный результат поддерживает идею автора учитывать прошлые инфляционные эпизоды при построении индекса IFI. Однако он не позволяет установить, как долго отдельные домохозяйства помнят рост цен. Кроме того, используемые показатели годовой инфляции за соседние месяцы частично охватывают одни и те же периоды. Поэтому статистическую связь следует рассматривать как основание для дальнейшего анализа, а не как доказательство того, что прошлый рост цен сам по себе вызвал ухудшение настроений.
Сохраняющаяся «инфляционная усталость»: графический анализ
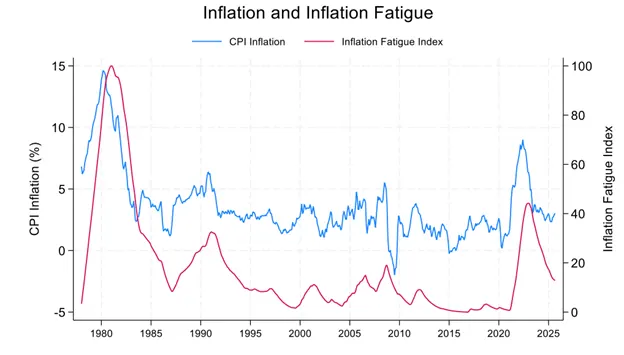
На рисунке 1 автор сопоставляет динамику инфляции и индекса инфляционной усталости (IFI). Во время всплеска цен около 1980 года оба показателя резко выросли. Однако после замедления инфляции IFI снижался медленнее и оставался высоким в течение нескольких лет. Похожая картина наблюдалась после инфляционного эпизода 2021-2023 годов: индекс достиг пика позже инфляции и затем сокращался более постепенно.
Рисунок 1. Инфляция и «инфляционная усталость», 1978-2025 гг.
Источник: SSRN, Y. Bonaparte
На графике показаны годовая инфляция по индексу потребительских цен (левая ось) и индекс инфляционной усталости IFI (правая ось). IFI учитывает текущую инфляцию выше принятого в исследовании порога и сохраняющееся влияние её прошлых значений. Во время инфляционных эпизодов начала 1980-х годов и 2021-2023 годов индекс рос, а после прохождения пика инфляции снижался постепенно.
Это расхождение отражает различие между показателями. Инфляция характеризует текущие темпы роста цен, тогда как IFI учитывает и предшествующие периоды повышенной инфляции. Поэтому её замедление может сочетаться с сохранением высокого значения индекса. По мнению автора, накопленный опыт роста цен помогает объяснить, почему потребительские настроения не обязательно улучшаются сразу после снижения инфляции.
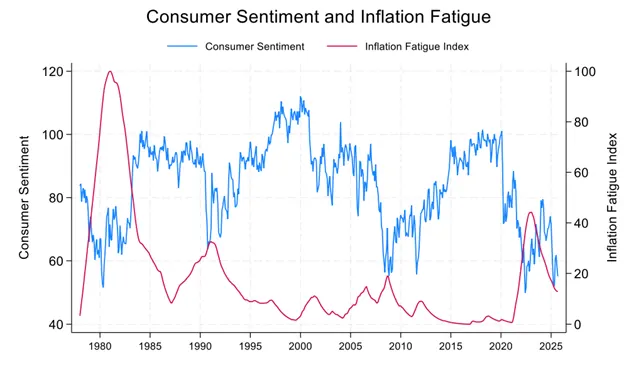
На рисунке 2 IFI сопоставляется с индексом потребительских настроений. В начале 1980-х годов инфляционная усталость достигла максимума за рассматриваемый период, а настроения резко ухудшились. После всплеска инфляции 2021 года IFI также вырос, тогда как потребительские настроения снизились и оставались слабыми даже после замедления роста цен. Такая динамика согласуется с предположением, что на оценку домохозяйствами своего положения влияет не только текущая инфляция, но и недавний опыт подорожания.
Рисунок 2. Настроения потребителей и «инфляционная усталость», 1978-2025 гг.
Источник: SSRN, Y. Bonaparte
На графике сопоставлены индекс потребительских настроений Мичиганского университета (левая ось) и индекс инфляционной усталости IFI (правая ось). В начале 1980-х годов и после 2021 года рост IFI сопровождался ухудшением потребительских настроений. Поскольку IFI учитывает прошлые периоды повышенной инфляции, его значение может оставаться высоким и после замедления роста цен. График показывает связь между индексами, но не устанавливает причин её возникновения.
При этом инфляционная усталость объясняет не все изменения настроений. Во время финансового кризиса 2008-2009 годов они заметно ухудшились, хотя IFI оставался сравнительно низким. На оценки потребителей влияют также занятость, доходы, процентные ставки и другие экономические условия. Поэтому далее автор проверяет, сохраняется ли статистическая связь между IFI и потребительскими настроениями после учёта этих факторов.
Основные результаты анализа инфляционной усталости
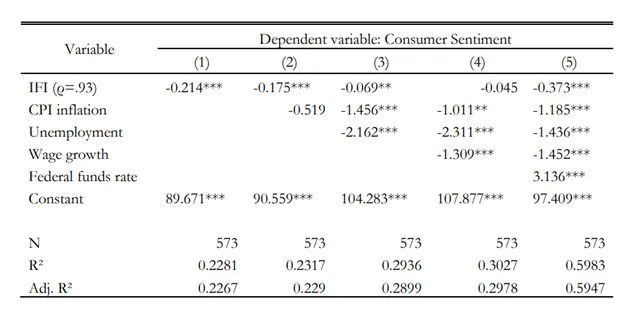
В таблице 2 автор оценивает связь между индексом инфляционной усталости (IFI) и потребительскими настроениями, последовательно добавляя в модель макроэкономические показатели. Во всех пяти спецификациях коэффициент IFI отрицателен: более высокие значения индекса связаны с более слабыми настроениями. В исходной модели коэффициент составляет −0,214 и статистически значим на уровне 1 %.
Таблица 2. Инфляционная усталость и настроения потребителей
Источник: SSRN, Y. Bonaparte
В таблице представлены результаты пяти моделей, оценивающих методом наименьших квадратов связь между индексом инфляционной усталости (IFI) и потребительскими настроениями. Зависимая переменная во всех моделях — индекс потребительских настроений Мичиганского университета. При расчёте IFI использован выбранный автором параметр сохранения накопленного значения ρ = 0,93.
При добавлении контрольных переменных результат меняется. В одной из промежуточных моделей коэффициент IFI теряет статистическую значимость. Однако в полной спецификации, учитывающей текущую инфляцию, безработицу, рост номинальной заработной платы и ставку по федеральным фондам, он составляет −0,373 и вновь становится статистически значимым. Полная модель описывает около 59,8 % вариации потребительских настроений против 22,8 % в исходной.
По интерпретации автора, эти результаты согласуются с предположением, что на настроения влияет не только текущий рост цен, но и опыт предшествующих инфляционных периодов. При этом исследование основано на наблюдаемых данных: выявленная связь не доказывает, что именно инфляционная усталость стала причиной ухудшения настроений.
Резкий скачок или постепенный рост инфляции
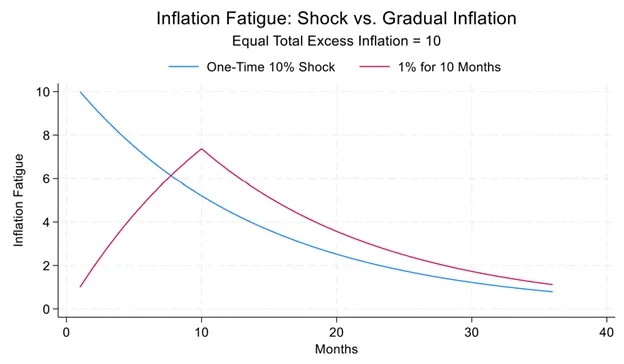
Автор сравнивает две гипотетические траектории с одинаковой суммой избыточной инфляции. В первом сценарии весь прирост в 10 условных единиц приходится на один месяц. Во втором в течение десяти месяцев к индексу инфляционной усталости (IFI) ежемесячно добавляется по одной единице. Для обоих сценариев действует одно правило: каждый следующий месяц сохраняется 93 % ранее накопленного значения IFI.
После разового шока индекс сразу достигает 10, а затем начинает снижаться. При постепенном росте он первоначально равен 1, но увеличивается с каждым месяцем. Примерно на восьмом месяце траектории пересекаются. К концу десятого месяца IFI составляет около 7,37 при постепенном росте против 5,20 после разового шока.
Эксперимент показывает, как время поступления новых инфляционных импульсов меняет динамику расчётного индекса. Разовый шок создаёт наибольшую нагрузку вначале, тогда как длительный эпизод постоянно пополняет IFI и откладывает начало его снижения.
Экономическая интерпретация
Моделирование показывает, почему продолжительность инфляционного эпизода важна наряду с его масштабом. После разового шока IFI сразу начинает снижаться. При постепенном росте новые месяцы избыточной инфляции добавляются к ещё не исчезнувшему значению индекса. Поэтому серия умеренных, но продолжительных превышений порога может со временем сформировать более высокий текущий IFI, чем сильный кратковременный шок.
Этот вывод касается динамики расчётного индекса при заданных параметрах модели. Он не означает, что постепенная инфляция обязательно причиняет домохозяйствам больший совокупный ущерб или воспринимается ими тяжелее на протяжении всего периода.
Политические выводы
Результаты моделирования показывают, что для динамики индекса инфляционной усталости важен не только общий масштаб инфляционного эпизода, но и то, как рост цен распределён во времени. На рисунке 3 разовый шок сразу повышает IFI до максимального значения, после чего индекс начинает снижаться. При постепенном росте инфляции его начальное значение намного ниже, однако каждый следующий месяц добавляет новую нагрузку к той, что сохранилась от предыдущих месяцев. Примерно на восьмом месяце траектории пересекаются, и до окончания постепенного инфляционного эпизода IFI остаётся выше, чем в сценарии разового шока.
Рисунок 3. Усталость от инфляции: резкий скачок против постепенного воздействия
Источник: SSRN, Y. Bonaparte
По интерпретации автора, длительный период даже умеренно повышенной инфляции может отдалять момент, когда накопленное значение индекса начнёт сокращаться. Это помогает объяснить, почему снижение текущей инфляции не обязательно сопровождается столь же быстрым улучшением потребительских настроений. При оценке последствий инфляционного эпизода значение имеет и его продолжительность.
Выводы
Исследование показывает, почему замедление инфляции может не сопровождаться быстрым улучшением потребительских настроений. Предложенный Йосефом Бонапартом индекс инфляционной усталости (IFI) учитывает предшествующие периоды роста цен выше порога 2 %. На данных США за 1978-2025 годы более высокие значения индекса связаны с более слабыми настроениями даже после учёта текущей инфляции, роста номинальной заработной платы, безработицы и ставки по федеральным фондам.
В выбранной автором модели ежемесячно сохраняется 93 % накопленного значения IFI. Если избыточная инфляция прекращается, расчётный индекс сокращается вдвое примерно за 9,5 месяца. Моделирование также показывает, что при одинаковой сумме заданных значений избыточной инфляции её распределение во времени меняет траекторию IFI: разовый шок повышает индекс сразу, а длительный эпизод постепенно пополняет его и откладывает снижение.
Оригинал: https://the-tenge.kz/articles/inflyatsionnaya-ustalost