Хрупкое равновесие на рынке продовольствия: что скрывается за стабильным индексом ФАО?
Цены на пшеницу растут четвёртый месяц подряд, а сахар подорожал на 7,5 %
Изображение: Freepik (сгенерировано с помощью ИИ)
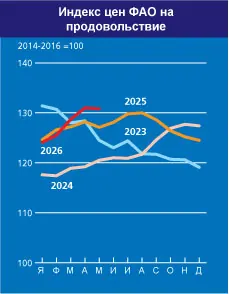
Индекс продовольственных цен ФАО практически не изменился по сравнению с апрелем (−0,2 %). Рост цен на зерно и сахар уравновесился падением цен на растительные масла и молочку. Однако несмотря на общую стабильность ИПЦ, внутри него происходит серьёзная борьба факторов. Главными триггерами роста остаются неблагоприятная погода, а именно климатические риски в США, Индии и Таиланде, высокие производственные затраты и перенаправление сырья на производство биотоплива. От резкого скачка цен удерживают лишь высокие запасы молочной продукции и свинины в Европе, а также временное ослабление спроса на растительные масла.
Источник: ФАО
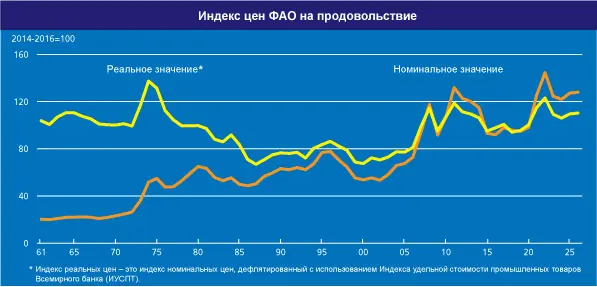
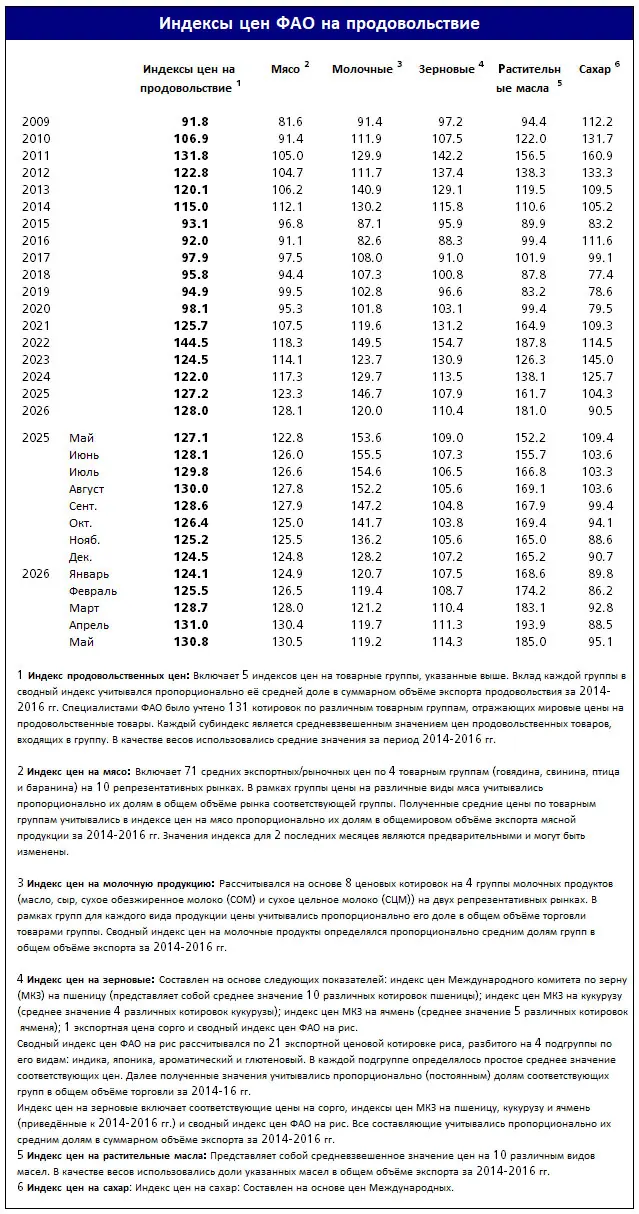
Индекс продовольственных цен ФАО (ИПЦФ) в мае 2026 года составил в среднем 130,8 пункта, что на 0,2 % ниже пересмотренного апрельского уровня, оставаясь в целом стабильным. Рост индексов цен на зерновые и сахар был компенсирован снижением цен на растительные масла и молочную продукцию, в то время как индекс цен на мясную продукцию остался практически без изменений. По сравнению с историческими уровнями, в мае ИПЦФ оказался на 2,9 % выше, чем год назад, но остался на целых 18,4 % ниже своего пика, достигнутого в марте 2022 года.
Источник: ФАО
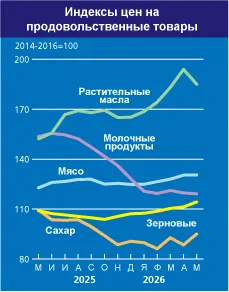
Индекс цен на зерновые ФАО в мае составил в среднем 114,3 пункта, что на 2,6 % выше, чем в апреле, и на 4,9 % выше уровня аналогичного периода прошлого года. Продолжающийся рост отражает повышение цен на все основные виды зерновых. Мировые цены на пшеницу в мае росли четвёртый месяц подряд, чему способствовали более низкие ожидаемые урожаи у крупнейших экспортёров, включая США, где состояние озимой пшеницы оценивается как одно из наименее благоприятных за последние десятилетия, в то время как высокие затраты на топливо и удобрения оказали дополнительное повышательное давление во всём мире.
Цены на кукурузу продолжали поддерживаться активным импортным спросом на ключевых рынках, сокращением доступных объёмов в Бразилии и США, а также более высокими ценами на энергоносители, которые подстегнули спрос со стороны производства этанола. Международные цены на сорго и ячмень выросли главным образом из-за эффекта переноса с сокращающихся мировых рынков кукурузы и пшеницы. Индекс цен на все виды риса ФАО в мае 2026 года вырос на 2,7 %, так как погодные опасения и рост цен на сырую нефть и её производные поддержали котировки в некоторых ведущих азиатских странах-экспортёрах.
Индекс цен на растительные масла ФАО в мае составил в среднем 185,0 пункта, снизившись на 4,6 % по сравнению с апрелем, что стало первым месячным снижением с начала 2026 года. Падение было обусловлено в основном снижением цен на пальмовое и соевое масла, которое с избытком компенсировало рост цен на рапсовое и подсолнечное масла. После пяти месяцев непрерывного роста международные цены на пальмовое масло снизились, отражая ожидания более слабого глобального импортного спроса и неопределённость на рынках сырой нефти. Мировые цены на соевое масло демонстрировали разнонаправленную динамику: сезонное увеличение экспортного предложения оказало давление на цены в Южной Америке, в то время как устойчивый спрос со стороны биотопливной отрасли поддержал стоимость в США. Тем временем цены на рапсовое масло выросли на фоне сезонного сокращения предложения в Европейском союзе, а котировки подсолнечного масла продолжали расти, подкрепляемые сохраняющимся дефицитом предложения, особенно в Украине.
Индекс цен на мясо ФАО в мае составил в среднем 130,5 пункта, практически не изменившись (рост на 0,1 %) по сравнению с пересмотренным апрельским значением, и оказался на 6,3 % выше уровня годичной давности. Повышение котировок на говядину и баранину, наряду со скромным ростом цен на мясо птицы, было почти полностью компенсировано снижением цен на свинину. Международные цены на говядину в мае продолжили рост, поддерживаемые активным импортным спросом, особенно со стороны Китая, где выделенные импортные квоты продолжали быстро осваиваться, и со стороны США на фоне сохраняющегося дефицита внутреннего предложения. В то же время продолжающееся восстановление поголовья скота в нескольких крупных странах-производителях сдерживало объёмы экспортного предложения. Мировые цены на баранину выросли, так как повышение котировок в Новой Зеландии, обусловленное ограниченным предложением, было лишь частично компенсировано временным снижением экспортных цен в Австралии, где прогнозы засушливой погоды стимулировали рост забоя скота и увеличили экспортные возможности. Цены на мясо птицы незначительно выросли, поскольку рост цен в Бразилии, поддержанный устойчивым мировым импортным спросом, был частично нивелирован чуть более низкими котировками в США, что отражает избыток предложения. Напротив, цены на свинину снизились, главным образом из-за падения цен в ЕС на фоне избыточного предложения и вялого импортного спроса.
Индекс цен на молочную продукцию ФАО в мае составил в среднем 119,2 пункта, что на 0,5 % ниже, чем в апреле, и на 22,4 % ниже уровня аналогичного периода прошлого года. Международные цены на сливочное масло продолжили снижаться как в Европе, так и в Океании, поскольку улучшение доступности молочного жира и обострение конкуренции между крупными экспортёрами оказали давление на котировки. Цены на сыр снизились лишь незначительно, так как избыточное экспортное предложение и усиление конкуренции на международных рынках были частично компенсированы сохраняющейся поддержкой со стороны рынков сыворотки и молочного белка, что помогло поддержать стоимость в ключевых регионах-экспортёрах. Напротив, цены на сухое обезжиренное молоко продолжили расти, особенно в Европе, чему способствовал устойчивый импортный спрос со стороны Ближнего Востока, Северной Африки и некоторых регионов Азии. Цены на сухое цельное молоко демонстрировали смешанную динамику: скромный рост в Океании, поддержанный сезонным сокращением экспортного предложения после пика производства и сохраняющимся спросом со стороны Юго-Восточной Азии и Ближнего Востока, был в значительной степени нивелирован более низкими европейскими котировками, отражающими вялый спрос со стороны Китая и в целом комфортный уровень мировых запасов.
Индекс цен на сахар ФАО в мае составил в среднем 95,1 пункта, увеличившись на 7,5 % по сравнению с апрелем, что стало самым высоким уровнем с октября 2025 года, но остался на 13,1 % ниже уровня годичной давности. Рост был обусловлен главным образом опасениями по поводу ожидаемого сокращения мировых запасов сахара в ближайшие месяцы. В ключевых южных регионах выращивания Бразилии данные, показавшие снижение доли сахарного тростника, направляемого на производство сахара, усилили ожидания его большего перенаправления на этанол, что поддержало мировые цены на сахар. Однако активная переработка сахарного тростника во второй половине апреля увеличила объёмы производства сахара и ограничила повышательное давление. Дополнительную поддержку ценам оказали опасения, что условия Эль-Ниньо могут неблагоприятно повлиять на производство сахара в Индии и Таиланде в сезоне 2026/27, что потенциально снизит объёмы мирового экспортного предложения.
Источник: ФАО