Затяжная война в персидском заливе может привести к дефициту нефти на рынке — мэа
Рынок СПГ наиболее уязвим, так как сильнее зависит от Ормузского пролива
Изображение: ErikaWittlieb/Pixabay
Из-за войны США и Израиля с Ираном поток нефти через Ормузский пролив упал до менее чем 10 % от нормы. Исполнительный директор Международного энергетического агентства Фатих Бироль в своём заявлении о сложившейся ситуации отметил, что помимо проблем с транзитом, наблюдается значительное сокращение нефтедобычи в регионе Персидского залива. Это создаёт существенные и растущие риски для рынка. При этом мировые запасы (8,2 млрд баррелей) и резервы стран МЭА (1,2 млрд баррелей) пока смягчают удар, переводя рынок из профицита в потенциальный дефицит. Несмотря на наличие стратегических резервов нефти, рынок сжиженного природного газа остаётся наиболее уязвимым звеном, так как для него практически отсутствуют обходные пути снабжения. Блокировка Ормузской «артерии» привела к мгновенному взлёту цен на энергоносители и поставила под удар не только энергетику, но и мировое сельское хозяйство и высокотехнологичное производство. Через пролив проходит 25 % всей мировой морской торговли нефтью и 20 % мирового рынка СПГ. Для Катара и ОАЭ практически не существует альтернативных маршрутов для вывоза СПГ на рынок.
Война в регионе, начавшаяся 28 февраля, препятствует потокам нефти через Ормузский пролив, при этом объёмы экспорта сырой нефти и нефтепродуктов в настоящее время составляют менее 10 % от доконфликтного уровня. Это вынуждает операторов по всему региону Персидского залива останавливать или существенно сокращать объёмы добычи. Добыча сжиженного природного газа в регионе также серьёзно пострадала.
Цены на нефть и природный газ резко выросли с начала боевых действий. Фьючерсы на нефть марки Brent к 9 марта выросли на 35 %, а цена на Dutch TTF, европейский эталон природного газа, подскочила на 75 %. Более того, особенно пострадали некоторые рынки нефтепродуктов, включая дизельное и авиационное топливо.
Мировой рынок нефти находился в состоянии значительного профицита на протяжении всего 2025 года. До начала военных действий 28 февраля также ожидалось, что мировое предложение нефти будет значительно превышать спрос в 2026 году. Однако длительные перебои с поставками могут привести к дефициту на рынке. По мере заполнения региональных резервуаров производители в Ираке, Кувейте, Катаре, Саудовской Аравии и Объединённых Арабских Эмиратах (ОАЭ) объявили о сокращении добычи. Дальнейшее ограничение производства может стать необходимым, если экспортные потоки не возобновятся.
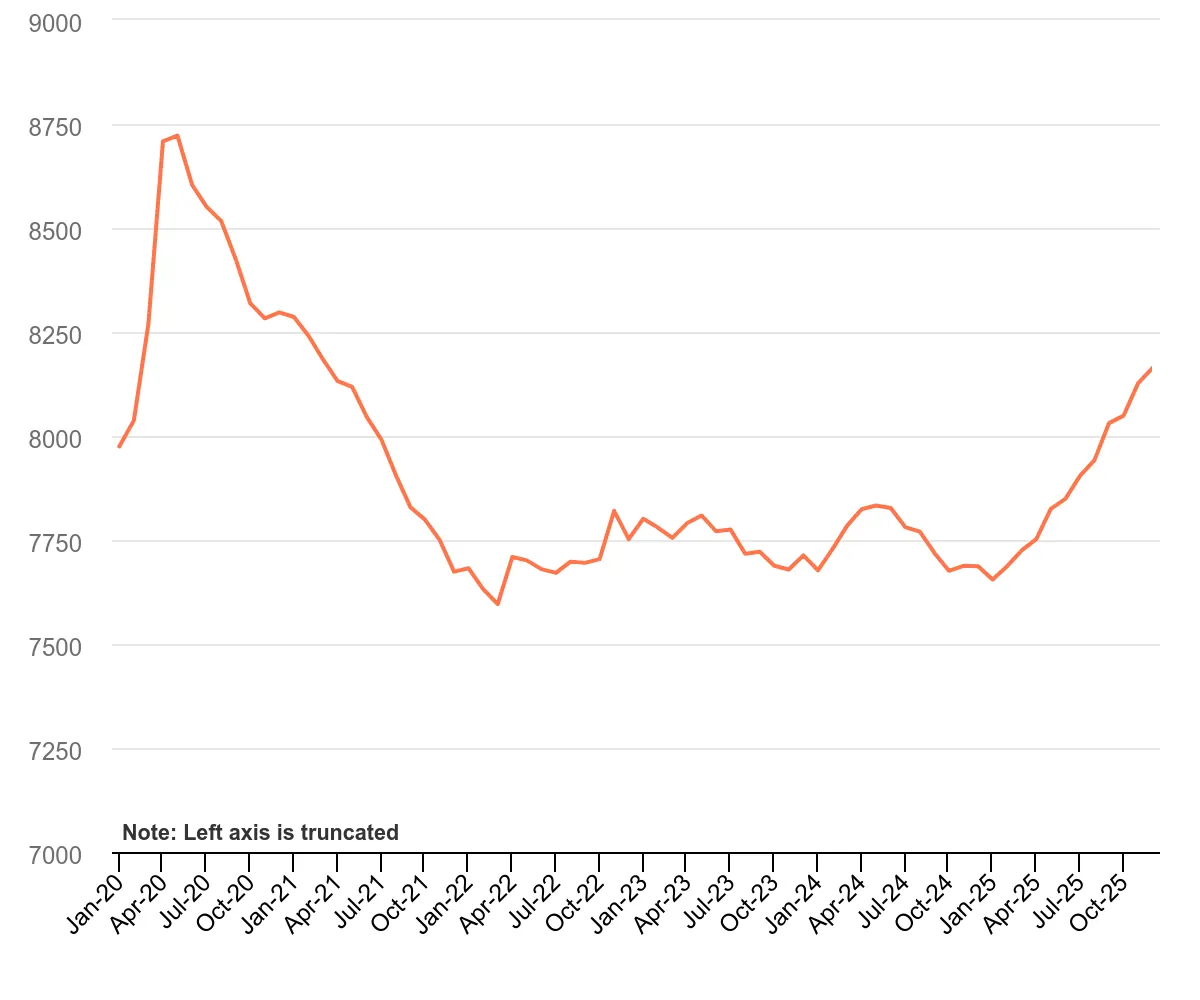
Мировые наблюдаемые запасы нефти в 2025 году выросли до более чем 8,2 млрд баррелей, что является самым высоким уровнем с 2021 года. Эти запасы сейчас обеспечивают необходимую «подушку безопасности» на случай перебоев в поставках, отметили аналитики МЭА. При этом страны-члены МЭА располагают более чем 1,2 млрд баррелей государственных чрезвычайных запасов нефти. Эти объёмы, а также ещё 600 млн баррелей промышленных запасов, находящихся на хранении по требованию правительств, могут быть выведены на рынок в случае необходимости, подчёркивается в отчёте.
Общие мировые наблюдаемые запасы нефти с января 2020 по декабрь 2025
Источник: МЭА
Рынки природного газа постепенно восстанавливали баланс после шока, вызванного вторжением России в Украину в феврале 2022 года. Ожидается, что волна введения новых мощностей по производству СПГ в период до конца этого десятилетия изменит динамику рынка. Однако в первые два месяца 2026 года на рынках сохранялась напряжённость, а истощение запасов в хранилищах после отопительного сезона в Северном полушарии приведёт к росту спроса на СПГ в ближайшие месяцы.
Длительная потеря продукции предприятия Рас-Лаффан в Катаре может значительно усилить эту рыночную напряжённость. Производство было остановлено после нападения на объекты 2 марта. В 2025 году Рас-Лаффан произвёл 112 млрд кубометров СПГ, а также 300 000 баррелей в сутки сжиженного нефтяного газа (СНГ) и 180 000 баррелей в сутки конденсата, что делает его крупнейшим в мире предприятием по производству СПГ со значительным отрывом.
Регион Персидского залива является ключевым источником экспорта нефтепродуктов на мировые рынки, особенно средних дистиллятов, таких как дизельное и авиационное топливо. В глобальном масштабе рынки средних дистиллятов были относительно напряжёнными по сравнению с другими продуктами, что отчасти объясняется устойчивым импортом на европейские рынки. Таким образом, у нефтеперерабатывающих заводов за пределами региона, по всей видимости, мало возможностей для дальнейшего увеличения выхода дизельного и авиационного топлива с целью компенсации потерь в случае затяжных перебоев.
Ближний Восток также является основным источником других продуктов нефтепереработки, включая сжиженный нефтяной газ (СНГ) и нефтехимическое сырьё. Конфликт затронул многочисленные НПЗ и нефтехимические предприятия, производящие эту продукцию.
Ормузский пролив: ключевые факты
Ормузский пролив — это узкий морской проход, отделяющий Аравийский полуостров от Ирана и соединяющий Персидский залив с Оманским заливом и Аравийским морем. Являясь важнейшей торговой артерией, он служит основным экспортным маршрутом для нефти и природного газа, добываемых в Саудовской Аравии, ОАЭ, Кувейте, Катаре, Ираке, Бахрейне и Иране.
В 2025 году через Ормузский пролив проходило в среднем 20 млн баррелей в сутки (б/с) сырой нефти и нефтепродуктов, что составляет около 25 % мировой морской торговли нефтью. Рынки нефти и СПГ столкнутся со значительными перебоями в поставках, если судоходство через пролив будет прервано на длительный период.
Варианты транспортировки нефти в обход Ормузского пролива ограничены. Только Саудовская Аравия и ОАЭ имеют действующие трубопроводы для сырой нефти, которые потенциально могли бы перенаправить потоки в обход пролива; их свободная мощность оценивается в 3,5–5,5 млн б/с. Другие страны, включая Иран, Ирак, Кувейт, Катар и Бахрейн, полагаются на пролив при осуществлении подавляющего большинства своего экспорта нефти.
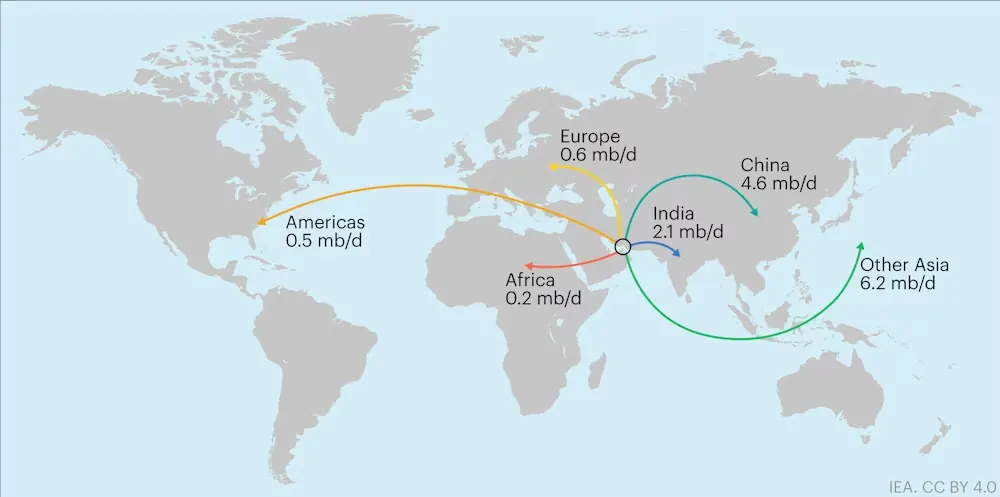
Экспорт сырой нефти, проходящей через Ормузский пролив, по пунктам назначения, 2025 год
Источник: анализ МЭА на основе данных Kpler
Примечание. Общая сумма не совпадает с суммой отдельных чисел из-за отсутствия указания пунктов назначения.
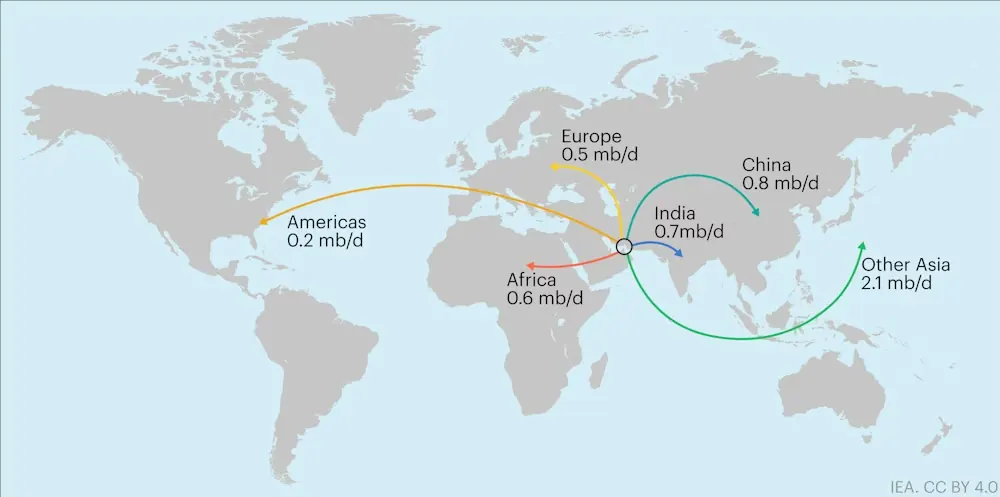
Перевозка нефтепродуктов через Ормузский пролив по пунктам назначения, 2025 год
Источник: анализ МЭА на основе данных Kpler
Примечание. Общая сумма не совпадает с суммой отдельных чисел из-за отсутствия указания пунктов назначения.
Около 80 % нефти и нефтепродуктов, проходивших через пролив в 2025 году, предназначалось для Азии. Тем не менее, перебои в судоходстве оказывают глобальное влияние на цены на нефть.
Кроме того, в 2025 году через Ормузский пролив прошло более 110 млрд кубометров СПГ. Около 93 % экспорта СПГ Катара и 96 % экспорта ОАЭ осуществлялось через пролив, что составляет почти одну пятую мировой торговли СПГ. Альтернативных маршрутов для вывода этих объёмов на рынок не существует.
Большая часть СПГ из Катара и ОАЭ идёт в Азию. В 2025 году почти 90 % от общего объёма, экспортируемого через Ормузский пролив, предназначалось для азиатского рынка. Чуть более 10 % пришлось на Европу.
Влияние на другие ключевые сырьевые товары
Нарушение судоходства в Ормузском проливе затронуло и рынки различных других товаров, что имеет последствия как для энергетики, так и для других отраслей.
Особенно уязвимы поставки удобрений. Через пролив проходит более 30 % мировой торговли карбамидом, а также около 20 % торговли аммиаком и фосфатами. Это создаёт риски для цен на продовольствие и продовольственной безопасности. Более того, сбои в этом секторе могут иметь косвенное влияние на энергетические рынки, поскольку некоторые страны используют импортный СПГ для работы внутренних заводов по производству удобрений.
Кроме того, регион Персидского залива производит около 8 % мирового объёма алюминия, который используется во многих энергетических технологиях, а также в строительстве и машиностроении. Около 5 млн тонн металла ежегодно отправляется через пролив с плавильных заводов в Бахрейне, Катаре, Саудовской Аравии и ОАЭ.
Около половины мировой морской торговли серой также проходит через Ормузский пролив. Серная кислота используется не только для производства удобрений и химикатов, но и при переработке нефти и критически важных минералов, таких как медь, никель и цинк.
Оригинал: https://the-tenge.kz/articles/mea-ormuzskii-proliv