Рекордный рост АЭС в мире спровоцирует долгосрочный дефицит урана — доклад мэа
Геополитика и инфраструктура: почему лидерство Казахстана в добыче урана оказалось под угрозой
Изображение: vwalakte/Magnific
Мировой рынок вступил в эпоху, когда теоретические риски высокой концентрации поставок критических минералов и ядерного топлива превратились в реальные экономические шоки. Для снижения уязвимости государства вынуждены платить «премию за безопасность» — инвестировать в диверсификацию переработки, создавать государственные стратегические резервы и субсидировать внутренние проекты, которые заведомо проигрывают по себестоимости доминирующим игрокам. Как отмечают аналитики Международного энергетического агентства, мощности АЭС в стадии строительства достигли 30-летнего максимума (около 78 ГВт). Это спровоцировало долгосрочный дефицит урана. Спотовые цены на него ставили рекорды, а структура контрактов сместилась в пользу продавцов. В то же время Казахстан, будучи страной без прямого выхода к открытому морю, полностью зависит от внешних услуг по конверсии и обогащению урана. Около половины мирового добытого урана (где доля Казахстана ключевая) идёт транзитом через Россию или Китай. Рост производства урана в республике сталкивается с серьёзными технологическими барьерами — дефицитом серной кислоты необходимой для подземного выщелачивания, падением содержания металла в рудах и ростом операционных затрат. Как отметили авторы доклада «Глобальный прогноз развития критически важных минеральных ресурсов», успех нашей страны в среднесрочной перспективе будет зависеть от способности расширить Транскаспийский маршрут и решить внутренние сырьевые проблемы для переработки урана.
В последние годы критически важные минералы вышли на первый план в повестках дня в области энергетики, экономики и национальной безопасности. Это отражает растущую обеспокоенность по поводу концентрации цепочек поставок и расширения использования торговых ограничений. Хотя адекватность предложения остаётся серьёзной проблемой, особенно для меди, правительства сейчас уделяют больше внимания устойчивости, диверсификации и безопасности поставок в условиях усложняющейся геополитической обстановки.
В 2025-м и начале 2026 года цены на критически важные минералы восстановились: базовые металлы (алюминий, медь, олово) подорожали на треть, а литий вырос в цене более чем вдвое. Цены на кобальт взлетели на 130 % из-за экспортных ограничений ДР Конго, а стоимость вольфрама подскочила в шесть раз. Введение жёсткого экспортного контроля привело к резкому дисбалансу региональных цен. Так, в Европе галлий и тяжёлые редкоземельные металлы стоят в 5 раз дороже, а германий — почти в 3 раза дороже, чем на внутреннем рынке доминирующего поставщика (Китая).
При этом географическая концентрация в сфере рафинирования продолжила расти: за последние два года на долю Китая и Индонезии пришлось более 75 % всего прироста поставок очищенной продукции, а средняя доля ведущей страны-переработчика (без учёта редкоземельных металлов) увеличилась до 72 % в 2025 году. Прогнозируемый дефицит меди к 2035 году сократился с 30 % до 25 % благодаря новым проектам в ДРК и Замбии, а дефицит лития также уменьшился. Напротив, на рынке кобальта возник новый дефицит поставок из-за введения экспортных квот в ДРК, что подтверждает уязвимость высококонцентрированных рынков к политическим решениям отдельных стран.
В 2025 году риски монополизации цепочек поставок переросли в масштабный экономический кризис. Китай утроил число тарифных кодов минералов под экспортным контролем по сравнению с 2023 годом, ограничив поставки тяжёлых редкоземельных металлов и аккумуляторного графита. Полное вступление в силу расширенных ограничений КНР в ноябре 2026 года поставит под угрозу производство в перерабатывающих отраслях за пределами Китая на сумму около $6,5 трлн в год, а прекращение торговли аккумуляторным графитом несёт риски ещё на $300 млрд ежегодно.
Роль стратегических запасов и влияние ближневосточного конфликта
Стратегические резервы способны стать эффективным чрезвычайным буфером во время шоков предложения, защищая промышленность от сбоев. Так, рекордный выпуск нефтяных запасов странами МЭА в марте 2026 года помог смягчить последствия ближневосточного конфликта. По оценкам МЭА, чистые годовые затраты на создание запасов 11 высокорисковых минералов для стран-импортёров составят менее $900 млн — скромная сумма на фоне колоссального экономического ущерба от потенциального прекращения поставок.
При этом эскалация конфликта на Ближнем Востоке наглядно показала уязвимость сырьевых рынков из-за закрытия Ормузского пролива, через который транспортируется половина мирового морского экспорта серы и обеспечивается около 8 % глобального выпуска алюминия. Сбой в поставках серы — ключевого сырья для производства серной кислоты, необходимой для переработки меди, лития, кобальта, никеля и редкоземельных металлов, — вынудил Китай ограничить экспорт кислоты в мае 2026 года. Последовавший за этим резкий скачок цен на кислоту увеличил себестоимость производства критически важных минералов, превратив её в крупнейшую статью расходов обогатительных предприятий.
Инвестиционные тенденции и государственное финансирование
В 2025 году глобальные инвестиции в критически важные минералы сократились на 9 %: капитальные затраты в секторе аккумуляторных металлов упали более чем на 20 % (включая спад инвестиций литиевых компаний на 40 %), тогда как расходы в медном секторе вопреки тренду выросли на 8 %. Общемировые расходы на геологоразведку снизились более чем на 10 % из-за падения ассигнований на литий и никель на 45 % (хотя в Азиатско-Тихоокеанском регионе они выросли на 20 %), в то время как объём сделок слияний и поглощений увеличился на 20 % за счёт спроса на медные активы. Для минимизации рисков инвесторов правительства развитых стран нарастили государственное финансирование сектора до $65 млрд в 2025 году, что более чем в четыре раза превышает уровень 2023 года, хотя разрыв между заявленными обязательствами и реальными выплатами по-прежнему сохраняется.
Структурные дисбалансы в цепочках создания стоимости
Анализ портфеля проектов выявляет структурный дисбаланс в усилиях по диверсификации цепочек поставок: мощности по рафинированию и переработке отстают от добычи. Многие проекты разрабатываются за пределами доминирующего поставщика, но инвестиции по-прежнему сосредоточены на добывающем сегменте (upstream) по сравнению с мощностями по рафинированию и производству (midstream/downstream).
В цепочках поставок редкоземельных элементов существующие и заявленные мощности по рафинированию в географически диверсифицированных регионах эквивалентны примерно двум третям ожидаемого объёма добычи к 2035 году, тогда как планируемое производство магнитов составляет лишь одну треть. Аналогичная картина наблюдается и в секторе аккумуляторных материалов, где планируемые мощности по производству катодов составляют лишь около трети прогнозируемых мощностей по добыче лития. Эти дисбалансы подчёркивают необходимость более сбалансированного подхода к развитию на всех этапах цепочки создания стоимости.
Стратегическая важность второстепенных минералов
Стратегические второстепенные минералы (галлий, германий, вольфрам, кобальт, иттрий и графит) критически важны для полупроводников, ИИ, робототехники и оборонного сектора, но крайне уязвимы к перебоям из-за высокой концентрации производства и экспортных ограничений. Хотя сбои на этих небольших рынках грозят несоразмерным экономическим ущербом, диверсификация их поставок не требует гигантских капиталовложений по сравнению с массовым сырьём. Так, по оценке МЭА, для обеспечения безопасности цепочек редкоземельных металлов для магнитов на ближайшее десятилетие необходимо всего около $60 млрд инвестиций — скромная сумма на фоне потенциальных триллионных потерь от дефицита.
Критическая роль и кризис плавильных заводов базовых металлов
Металлургические заводы по переработке базовых металлов играют стратегическую роль, являясь узлами для извлечения попутных критически важных минералов, однако сектор находится в глубоком кризисе. Из-за дефицита концентратов и стремительного расширения мощностей в Китае тарифы на выплавку меди упали до исторического минимума — до $0 за тонну в 2026 году, спотовые тарифы остаются отрицательными с 2024 года, а тарифы на плавку цинка и свинца также ушли в отрицательную зону. С 2005 года на долю КНР пришлось более 90 % роста мирового производства рафинированной меди, что увеличило её долю в глобальных мощностях с 15 % до 50 % к 2025 году. На этом фоне загрузка плавильных заводов за пределами Китая упала ниже 70 % к 2025 году (при 85 % внутри КНР), что ставит под угрозу выживание независимых предприятий в других странах и грозит критическим ростом монополизации промежуточного сегмента (midstream).
Экономические барьеры и инструменты политики диверсификации
Новые диверсифицированные проекты сталкиваются со значительным стоимостным барьером: в сравнении с доминирующими поставщиками их капитальные затраты (CapEx) на рафинирование выше на 20-150 %, а операционные (OpEx) — в среднем на 50 %. Для преодоления этих недостатков, а также инфраструктурных и кадровых ограничений рыночных сил недостаточно, что требует продуманной господдержки. Государство может стимулировать предложение через субсидирование CapEx (гранты, льготные кредиты) и снижение рисков OpEx (контракты на разницу цен, гарантии выкупа), адаптируя инструменты под конкретные рынки: капиталоёмкую добычу и крупные ликвидные металлы (медь) эффективнее поддерживать на этапе запуска, тогда как рафинирование и узкие непрозрачные рынки (редкоземельные элементы) требуют снижения операционных и ценовых рисков. Для обеспечения коммерческой жизнеспособности проектов странам необходимо сочетать эти меры со стимулированием спроса — налоговыми льготами за диверсификацию источников, консолидацией офтейк-соглашений и мерами торгового регулирования для сокращения ценового разрыва, подчеркнули аналитики МЭА.
«Премия за минеральную безопасность»
Критически важные минералы составляют малую долю стоимости конечной продукции: на них приходится около 3 % цены электромобиля (при 25 % в себестоимости батареи) и менее 1 % стоимости автомобиля (при 40 % в стоимости магнита), в то время как медь занимает 10-15 % стоимости силовых кабелей и трансформаторов. Благодаря этому конечные потребители способны безболезненно абсорбировать расходы на диверсификацию сырья, выполняющие роль «премии за минеральную безопасность» (страховки от рисков концентрации): например, утроение цен на редкоземельные металлы удорожит машину всего на 0,1 %, а утроение цен на литий и кобальт поднимет цену электромобиля лишь на 5 %. Покрытие этой премии за счёт совместного подхода правительств, бизнеса и потребителей позволит профинансировать создание устойчивых цепочек поставок с минимальным влиянием на инфляцию.
Вторичная переработка (рециклинг)
Вторичная переработка способна удвоить свой вклад в покрытие дефицита к 2040 году, увеличив средний показатель рециклинга ключевых энергетических минералов с текущих 10 % до почти 20 %. Если переработка кобальта и меди уже относительно налажена, то рециклинг лития, никеля и редкоземельных магнитов из утилизируемых ветряков и ранних моделей электромобилей только начинает быстро расширяться. При этом перерабатывающие мощности критически монополизированы: на Китай приходится более 75 % глобальных мощностей по предобработке аккумуляторов и 90 % по извлечению материалов (где вторым ключевым игроком выступает Южная Корея), что требует масштабных инвестиций в инфраструктуру сбора сырья за пределами КНР.
Развитие ядерной энергетики и урановый цикл
Возобновление развития ядерной энергетики стимулирует потребность в значительных инвестициях в урановый сектор и ядерный топливный цикл. Рынки урана резко укрепились с 2020 года, что отражает ожидания существенного роста спроса на ядерное топливо и необходимость расширения поставок. По мере роста мировых потребностей в уране необходимо будет успешно разрабатывать и запускать новые рудники. Однако наиболее непосредственные ограничения возникают на более поздних стадиях цепочки, в частности, в сфере конверсии урана, где мировые мощности уже ограничены и потребуются дополнительные инвестиции во избежание «узких мест».
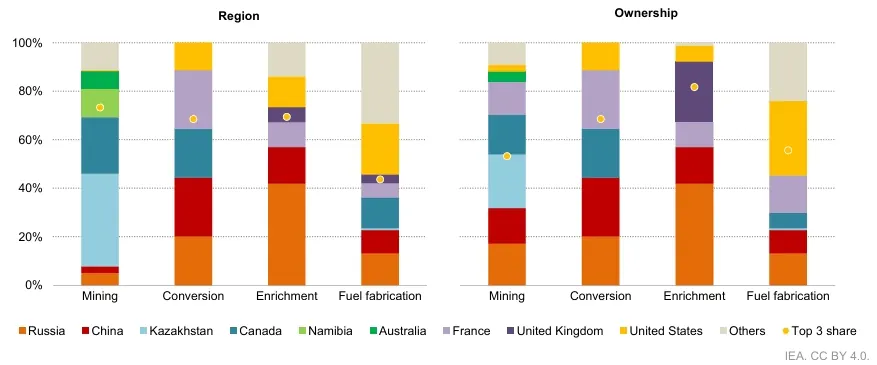
Мощности по обогащению также должны будут расширяться в среднесрочной перспективе, что обусловлено как ростом ядерных мощностей, так и увеличением спроса на топливо с более высоким уровнем обогащения, такое как высокопробный низкообогащённый уран (HALEU), в некоторых реакторах следующего поколения. Мощности по фабрикации топлива в целом достаточны для обычных видов топлива, хотя специфические требования к реакторам могут создать проблемы для некоторых технологий. Риски безопасности поставок усугубляются концентрацией на всех этапах топливного цикла: на долю трёх ведущих стран приходится почти три четверти добычи урана и около 70 % мощностей по его конверсии и обогащению.
Мощности ядерной энергетики, находящиеся в стадии строительства, сегодня составляют около 78 ГВт, что является самым высоким показателем за последние 30 лет. В последние годы атомная энергетика вступила в новую фазу расширения, что ознаменовало явный уход от стагнации, наблюдавшейся в начале 2000-х годов. Мировая установленная мощность АЭС неуклонно росла, приблизившись к 420 ГВт к 2025 году (по сравнению с примерно 390 ГВт в начале 2000-х).
Главным двигателем этого роста стал Китай, который с 2015 года ввёл в эксплуатацию около 35 ГВт, увеличив свой совокупный парк реакторов почти до 65 ГВт к 2025 году. Индия, Южная Корея, Турция и Великобритания также продолжили наращивать свои мощности.
Параллельно с этим ужесточение условий на рынке урана отражает изменение ожиданий по спросу, возобновление контрактной активности и сокращение вторичных источников поставок. После нескольких лет низких цен урановые рынки существенно укрепились начиная с 2020 года: спотовые цены на урановый концентрат выросли с примерно $60 за кг (в пересчёте на оксид урана) до пиковых значений свыше $200 за кг в 2024 году, после чего в 2025 году произошла некоторая стабилизация.
Согласно прогнозам, мировая выработка электроэнергии на АЭС удвоится к 2050 году при сохранении относительно стабильной доли на уровне около 10 % от общего объёма производства электроэнергии. Установленная мощность вырастет с почти 420 ГВт в 2025 году до почти 800 ГВт к 2050 году, а в сценарии высокого спроса показатели будут ещё выше. Это расширение отражает устойчивую государственную поддержку во всё большем числе стран, обусловленную соображениями энергетической безопасности и целями декарбонизации.
- Китай: Ожидается, что в начале 2030-х годов Китай будет обладать крупнейшим в мире парком АЭС. На его долю придётся примерно треть от общего объёма вводимых в мире мощностей до 2050 года, а за ближайшее десятилетие китайский парк реакторов вырастет более чем в 2,5 раза.
- США: В стране также возобновится рост — установленная мощность увеличится со 100 ГВт в 2025 году до примерно 140 ГВт в 2040 году, чему будут способствовать как продление срока службы действующих реакторов, так и строительство новых.
- Другие регионы: Доля ядерной генерации также вырастет в Индии, Японии, Южной Корее и России, оставаясь стабильной в Бразилии и ОАЭ.
- Новые рынки: Строительство АЭС выходит за рамки традиционных регионов на новые развивающиеся рынки, включая Турцию, Бангладеш, Египет, Казахстан, Польшу, Узбекистан и Вьетнам.
Этот масштабный рост указывает на устойчивое увеличение потребностей в ядерном топливе и необходимость значительного наращивания мощностей по всей цепочке поставок урана.
Однако, социальные и экологические (ESG) риски в 2025-2026 годах напрямую дестабилизируют глобальные цепочки поставок критического сырья. Наряду с массовым отзывом лицензий в Африке и Индонезии из-за экологических нарушений, серьёзной угрозой стали трудовые конфликты и пренебрежение безопасностью. В частности, случаи гибели работников на производстве в Казахстане, Чили и Индонезии повлекли за собой временную принудительную остановку предприятий, доказав, что низкие стандарты охраны труда мгновенно оборачиваются физическими перебоями в поставках.
Казахстан удерживает статус ведущего мирового производителя урана на испытывающем дефицит глобальном рынке, однако его добывающий потенциал сегодня сталкивается со значительными внутренними вызовами. Рост производства в республике всё сильнее ограничивается дефицитом серной кислоты (необходимой для подземного выщелачивания), падением содержания металла в рудах и усложнением операционной деятельности. На фоне того, что сроки освоения новых рудников составляют 10-15 лет, отсутствие своевременных инвестиций в проекты «с нуля» и расширение действующих мощностей сделает долгосрочный прогноз мировых поставок ещё более напряжённым.
Главная уязвимость уранового сектора Казахстана связана с географической изоляцией: три страны — Канада, Казахстан и Намибия — обеспечивают 70 % мировой добычи (а шесть компаний, включая «Казатомпром», контролируют 88 % поставок), но транспортные коридоры критически монополизированы. Будучи странами без выхода к морю, Казахстан и Узбекистан обеспечивают почти 45 % мировой добычи урана, но полностью зависят от внешних услуг по конверсии и обогащению. В период с 2015 по 2025 год около половины всего добытого урана в мире шло транзитом через Россию или Китай. Попытки диверсифицировать логистику с помощью Транскаспийского коридора в Европу пока ограничены его низкой пропускной способностью, регуляторными барьерами на транзит радиоактивных материалов и высокой стоимостью перевалки.
Рыночный дефицит кардинально изменил структуру урановых контрактов в пользу производителей: ценообразование сместилось к рыночной индексации с обязательным установлением более высокого нижнего предела цен (floor price). Потребители потеряли прежнюю переговорную силу и вынуждены переходить на долгосрочное планирование для защиты от геополитической неопределённости. Показательным примером этого сдвига стало подписание в феврале 2026 года долгосрочного соглашения между Казахстаном и Департаментом атомной энергии Индии, гарантирующего индийской стороне крупную долю будущих объёмов казахстанского урана на государственном уровне.
Географическое распределение и структура собственности в ядерном топливном цикле (2025 г.)
Почти три четверти добычи урана приходится на три страны, в то время как 70 % мощностей по конверсии и обогащению также сосредоточены в трёх странах
Источники: Анализ МЭА на основе: Агентство по ядерной энергии (2025 г.), «Уран 2024: ресурсы, производство и спрос»; АО «НАК «Казатомпром»» (2026 г.), «Производственно-финансовый обзор за 2025 год»; Всемирная ядерная ассоциация (2024 г.), «Конверсия и деконверсия»; Всемирная ядерная ассоциация (2026 г.), «Ядерное топливо и его фабрикация»; Всемирная ядерная ассоциация (2025 г.), «Обогащение урана»; Международное агентство по атомной энергии (2026 г.), «Список объектов ядерного топливного цикла»; Zang et al. (2015 г.), «Мощности Китая по обогащению урана».
Примечание. Распределение мощностей по конверсии, обогащению и фабрикации топлива рассчитано на основе проектных мощностей. Структура собственности в добывающем секторе рассчитана на основе долей в проектах.
Оригинал: https://the-tenge.kz/articles/mea-krit-minerali-26