Barclays: дата-центры и ИИ потребуют $3,6 трлн в энергосистему к 2027 году
Мировой спрос на электроэнергию ускоряется из-за ИИ и робототехники. Аналитики предупреждают о дефиците сетей и неизбежном удорожании энергии
Изображение: atlascompany/Magnific
Barclays Research ожидает, что мировой спрос на энергию будет расти в среднем на 1,9 % в год в 2025-2050 годах, поскольку одновременно действуют три долгосрочных фактора — энергетическая безопасность, электрификация и развитие ИИ и дата-центров. Для удовлетворения растущего спроса ежегодные инвестиции в мировую энергосистему, по оценке Barclays, могут достигнуть $3,6 трлн к 2027 году, причём наиболее острый дефицит ожидается в распределительных сетях, системах хранения и сетевой инфраструктуре. На фоне геополитической напряжённости это повышает значение энергетической безопасности и одновременно создаёт риск более высоких цен на энергию, возобновления сырьевой инфляции и сохранения повышенного инфляционного давления, если предложение не будет успевать за растущим спросом.
ИИ, по мнению аналитиков Barclays Research, станет одной из определяющих макроэкономических тем следующего десятилетия, а вслед за ним развернётся глобальная гонка за энергией. Энергетический переход оказался сложнее первоначального сценария: в 2025 году потребление нефти, природного газа, угля, солнечной, ветровой и атомной энергии достигло новых максимумов, при этом прирост мощностей ВИЭ стал рекордным, а солнечная энергетика впервые обеспечила более четверти прироста мирового спроса на энергию. Мир фактически не заменяет старую энергетическую систему новой, а использует их одновременно, что требует капитала сразу в нескольких направлениях — от ВИЭ и электрификации до нефти и газа, СПГ, электросетей, хранения и нефтепереработки. При этом мировые капитальные затраты на добычу нефти и газа остаются примерно на 45 % ниже пиковых уровней, несмотря на сохранение спроса.
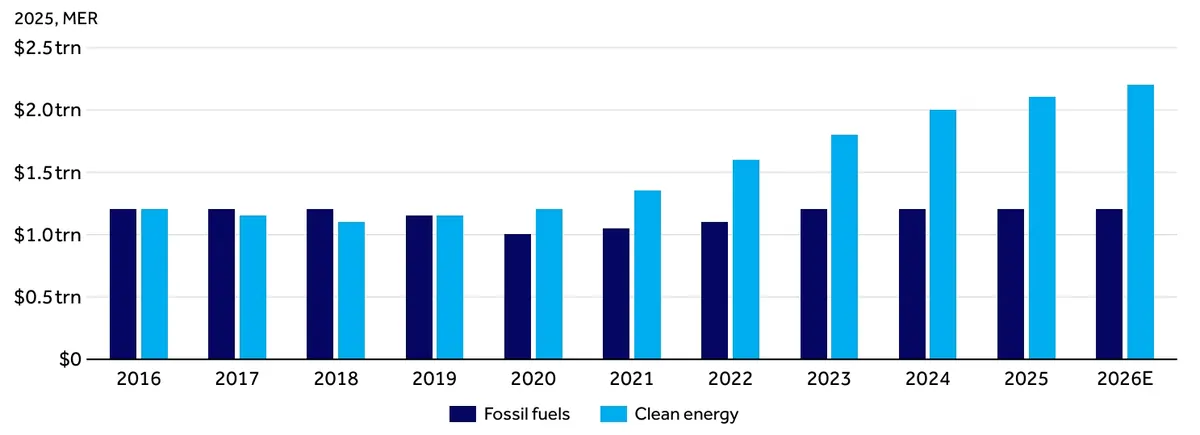
По прогнозу Barclays, спрос на нефть вырастет более чем на 6 млн баррелей в сутки в 2025-2030 годах, преимущественно за счёт стран вне ОЭСР, тогда как для поддержания нынешнего предложения отрасли необходимо ежегодно замещать более 7 млн б/с естественного падения добычи. Одновременно инвестиции в чистую энергетику достигли рекордных $2,3 трлн в 2025 году — более чем вдвое выше примерно $1 трлн, направленного в ископаемое топливо. Однако даже при этом мировой спрос на энергию вырос на 1,3 %, а низкоуглеродные источники обеспечили около 60 % прироста, оставив оставшиеся 40 % на нефть, газ и уголь. В результате формируется парадокс: капитала не хватает одновременно и традиционной, и новой энергетике — около 75 % инвестиций в чистую энергетику сосредоточено на небольшом числе рынков, а сетей, накопителей и надёжной инфраструктуры пока недостаточно для полноценной замены существующей системы.
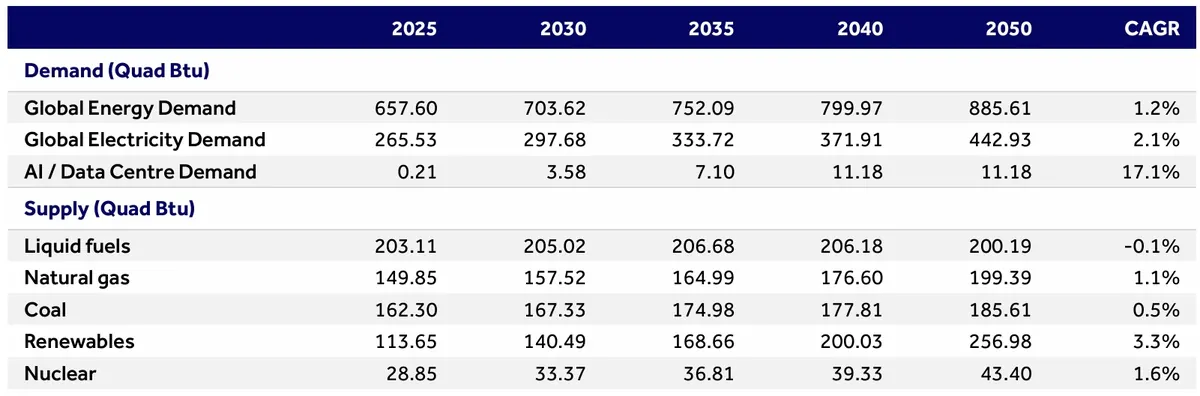
Прогнозы Barclays Research по спросу и предложению энергии до 2050 года
Источник: EIA, Barclays Research
Текущий энергетический цикл отличается от прежних периодов недоинвестирования тем, что спрос поддерживается структурными, а не циклическими факторами. Первый — ускорение электрификации: мировой спрос на электроэнергию, по прогнозу, вырастет на 3,7 % в 2026 году, более чем вдвое быстрее общего энергопотребления, благодаря электромобилям, тепловым насосам, кондиционированию и промышленной электрификации. При этом электрификация опережает развитие сетей и генерирующих мощностей. Второй — ИИ и дата-центры: их потребление электроэнергии может достичь 565 ТВт·ч в 2026 году против 447 ТВт·ч годом ранее, а связанный спрос на мощность — вырасти с 132 ГВт до 290 ГВт к 2030 году. МЭА ожидает, что к 2030 году дата-центры будут потреблять около 945 ТВт·ч, или примерно 3 % мировой электроэнергии. Третий фактор — геополитика: войны и торговая фрагментация сделали энергетическую безопасность стратегическим приоритетом и подтолкнули страны к диверсификации поставок.
В результате мировая энергетическая система становится менее интегрированной, более регионализированной и более дорогой в эксплуатации. Отказ Европы от российского трубопроводного газа, рост конкуренции за СПГ и стремление стран Ближнего Востока, Африки и Латинской Америки привлечь энергетический капитал показывают, что прежняя модель, основанная на доступе к самому дешёвому мировому поставщику и открытых торговых маршрутах, больше не работает в прежнем виде. Новая система требует значительно больше резервных мощностей, сетей, накопителей и дублирующей инфраструктуры, что усиливает инвестиционные потребности мировой энергетики.
Энергетическая безопасность перестраивает распределение капитала
Геополитика меняет логику распределения капитала в мировой энергетике. Если до 2022 года система была ориентирована на минимизацию затрат и зависела от дешёвых поставщиков, длинных цепочек поставок и ограниченного объёма резервной инфраструктуры, то теперь приоритетом становится энергетическая устойчивость. Страны наращивают стратегические запасы, заключают долгосрочные контракты на СПГ, диверсифицируют поставщиков и инвестируют в дополнительные терминалы, трубопроводы, хранилища и перерабатывающие мощности. Это делает энергосистему более надёжной, но одновременно требует значительно большего объёма капитала. Дефицит инфраструктуры уже заметен: во II квартале 2026 года мировые нефтеперерабатывающие мощности сократились примерно на 4,5 млн б/с, а крэк-спред 3-2-1 в США достиг $64 за баррель, что отражает нехватку переработки после многих лет недоинвестирования.
Одним из главных узких мест становятся электросети. По оценкам МЭА, инвестиции в них должны вырасти на 50 % к 2030 году — с $400 млрд до более чем $600 млрд в год. При этом более 2500 ГВт проектов ВИЭ, систем хранения и крупных потребителей электроэнергии, включая дата-центры, ожидают подключения к сети. Ограничением становятся не генерирующие мощности, а линии электропередачи, трансформаторы, подстанции и межсетевые соединения, строительство которых требует времени и капитала. Эти инфраструктурные ограничения всё сильнее влияют как на энергетический переход, так и на развитие ИИ.
Таким образом, мир вступил в эпоху дополнения, а не замещения источников энергии. По данным МЭА, в 2025 году потребление нефти, газа и угля достигло рекордных уровней, одновременно с рекордным ростом ВИЭ, причём солнечная энергетика обеспечила крупнейшую долю прироста спроса. Индустриализация и рост уровня жизни в странах вне ОЭСР, а также новые источники спроса — электрификация, ИИ и дата-центры — означают, что потребность в энергии продолжит расти. Поэтому инвестиции будут необходимы по всей цепочке — от добычи нефти и газа до ВИЭ, электросетей, хранения и переработки, а общий объём потребностей в капитале, вероятно, окажется значительно выше текущих ожиданий рынка.
Мировые инвестиции в энергетику, 2016-2026 гг. (оценка)
Источник: World Energy Investment 2026, CC BY 4.0, Barclays Research
Примечание. MER = Рыночный обменный курс (Market Exchange Rate). 2026e = оценка. Данные приблизительно основаны на материалах МЭА (IEA).
Глобальная энергетическая модель Barclays
По базовому сценарию Barclays, мировое потребление энергии будет расти в среднем на 1,9 % в год в 2025-2050 годах на фоне роста населения на 0,7 % и реального ВВП на 2,5 % в год. При этом доля ВИЭ в мировом энергобалансе увеличится примерно на 15-20 п.п., до 50 %, что позволит сдержать рост выбросов CO₂ на уровне около 0,6 % в год на душу населения. Основным источником роста спроса станут развивающиеся рынки: Индия — 3,8 % CAGR, Китай — 2,4 %, США — 1,5 %. Индия также покажет самый быстрый рост выбросов CO₂ — 2,6 % в год, против 2,0 % в Китае и примерно нулевой динамики в США.
Одним из крупнейших новых источников спроса становятся дата-центры. Barclays ожидает свыше 600 ГВт дополнительных мощностей к 2040 году, которые потребуют около 32 квадриллионов БТЕ энергии — около 12 % прогнозируемого мирового прироста энергопотребления к 2040 году. Мировая ИТ-мощность дата-центров, составлявшая около 70 ГВт в 2025 году, может увеличиться примерно на 25 ГВт в 2026-м и более чем на 30 ГВт в 2027-м; в США она вырастет с 34 ГВт в 2025 году до более 110 ГВт к 2029 году. На гиперскейлеров, по оценке Barclays, придётся около 60 % прироста мощностей за прогнозный период за пределами Китая.
Другой важный фактор — электромобили: их доля в мировом автопарке может достичь почти 60 % к 2050 году. Китай останется лидером: доля электромобилей в продажах новых машин может вырасти с 64 % в 2026 году до более 90 % к середине 2040-х. В Европе проникновение в автопарк, по прогнозу, увеличится примерно с 30 % в 2025 году до 75 % в 2035-м, тогда как в США к 2035 году электромобили составят около 38 % продаж новых автомобилей. В целом модель Barclays показывает, что рост электрификации и дата-центров будет существенно менять структуру мирового энергопотребления, одновременно повышая требования к генерации и инфраструктуре.
Новая эра расширения энергетики
Энергетический переход вступает в новую фазу — от преимущественно климатического проекта к долгосрочному циклу перераспределения капитала, который всё больше определяется энергетической безопасностью, конкурентоспособностью, суверенитетом и ростом спроса со стороны ИИ. По оценке Barclays, инвестиции во всю энергетическую систему — нефть и газ, СПГ, электроэнергетику, сети, ВИЭ и электрификацию — могут достичь $3,6 трлн в 2027 году. МЭА ожидает $3,4 трлн энергетических инвестиций уже в 2026 году, причём почти две трети будут направлены в чистую энергетику. Однако текущих расходов недостаточно: следующая фаза перехода потребует капитала не только для строительства новых мощностей, но и для модернизации существующей инфраструктуры, интеграции ВИЭ, электрификации промышленности и повышения устойчивости энергосистем.
Главное узкое место постепенно смещается от генерации к инфраструктуре. Быстрый рост ВИЭ и электрификации опережает развитие сетей, накопителей, трансформаторов и межсистемных соединений, что создаёт перегрузки, волатильность и ограничения для подключения новых мощностей. В 2024 году мировые инвестиции в сети составляли около $400 млрд, тогда как в генерацию — примерно $1 трлн, поэтому приближение этих объёмов к паритету формирует значительный инвестиционный потенциал. В этой системе возрастает ценность надёжной базовой и гибкой низкоуглеродной генерации: Barclays особенно выделяет атомную энергетику на пересечении декарбонизации, энергетической безопасности и растущего спроса со стороны ИИ. При этом рост чистой энергетики не означает автоматической привлекательности производителей технологий: снижение стоимости солнечных панелей и аккумуляторов, прежде всего благодаря масштабам китайского производства, одновременно ускоряет переход и снижает маржинальность товарных сегментов.
Это означает, что наиболее устойчивые возможности могут находиться не только в самих технологиях генерации, но и в дефицитных обеспечивающих активах — сетях, передаче, трансформаторах, накопителях, кабелях и цифровом управлении энергосистемами, а также у девелоперов с гарантированным спросом и доступом к инфраструктуре. Реализация проектов, однако, зависит от жизнеспособной экономики, регулирования и способности привлечь капитал. В этом контексте растёт значение ESG- и финансирования перехода: маркированные облигации уже стали многотриллионным рынком, но пока преимущественно финансируют ВИЭ, транспорт и зелёное строительство, тогда как промышленная трансформация, энергетическая безопасность и сети остаются менее охваченными. Следующий инвестиционный цикл, таким образом, будет определяться не столько выбором «победившей» технологии, сколько способностью мобилизовать триллионы долларов на создание всей инфраструктуры, необходимой для надёжной, доступной и устойчивой энергетической системы.
Энергетика в эпоху фрагментации
Мировая энергетика переходит от модели, ориентированной прежде всего на эффективность и минимальную стоимость, к модели, где не меньшее значение имеют безопасность, надёжность и устойчивость поставок. Войны России против Украины и США/Израиля против Ирана, конкуренция ведущих держав показали уязвимость зависимости от отдельных поставщиков и маршрутов, тогда как ИИ, дата-центры, электромобили и электрификация резко увеличивают спрос на электроэнергию. Поэтому страны диверсифицируют импорт, наращивают хранилища, добычу и СПГ-инфраструктуру, одновременно инвестируя в сети, накопители и резервные мощности. На этом фоне энергетическая безопасность становится самостоятельным фактором инвестиционных решений, а развитие новых технологий — от ВИЭ и атомной энергетики до потенциального термоядерного синтеза — всё больше зависит от доступа к капиталу и технологиям.
Энергия одновременно возвращает географию в центр мировой экономики: энергоёмкие производства, дата-центры и ИИ-инфраструктура всё чаще будут размещаться там, где есть доступная и надёжная электроэнергия. В новой энергетической карте преимущества получают страны, сочетающие ресурсы, инфраструктуру, технологии и капитал: США — благодаря сочетанию ископаемых и возобновляемых ресурсов, технологий и глубокого финансового рынка; Китай — благодаря доминированию в производстве чистых технологий и переработке критических минералов; Европа — при условии масштабных инвестиций в сети и безопасность; страны Персидского залива — сохраняя роль экспортёров энергии и развивая цифровую инфраструктуру; Африка, Латинская Америка и часть Азии — как потенциальные поставщики энергии и критических минералов. Особое положение занимает Австралия, сочетающая крупные энергетические и минеральные ресурсы с политической стабильностью.
Почему спрос на энергию может удерживать инфляцию на высоком уровне дольше
Мировой спрос на нефть и энергию в целом может оставаться высоким дольше, чем ожидает рынок. Аналитики прогнозируют рост спроса на нефть примерно на 1,1 млн б/сежегодно в 2027-2030 годах — до 110,6 млн б/ск 2030 году, тогда как предложение сталкивается с пиком добычи в США, недостаточными инвестициями, задержками с разрешениями и инфраструктурными ограничениями. На этом фоне энергия может стать более значимым источником инфляции, чем рынки труда и цепочки поставок, особенно на фоне роста спроса со стороны ИИ, электрификации и дата-центров. Это повышает риск того, что следующий инфляционный цикл будет определяться не столько заработными платами, сколько сырьевыми товарами, энергией и дефицитом инфраструктуры.
Для экономики это означает сразу три риска: более высокую базовую инфляцию, поскольку дорогая энергия увеличивает издержки транспорта, промышленности и производства продуктов; более высокую волатильность, поскольку напряжённые рынки сильнее реагируют на погодные, технические и геополитические сбои; и более частые инфляционные шоки, причём с перекосом в сторону роста цен. Геополитическая фрагментация усиливает эту асимметрию: события последних лет показали, насколько быстро конфликты могут нарушать энергетические поставки. Если спрос продолжит опережать предложение, энергетический рынок станет структурно более напряжённым, а премия за инфляционный риск может оставаться высокой дольше, чем предполагают текущие рыночные оценки.
Роботы как новая категория потребителей энергии
Физический ИИ превращает робототехнику из чисто технологической темы в новый источник спроса на энергию: гуманоиды, автономный транспорт, промышленные роботы и дроны потребляют электричество не только для работы моделей в облаке, но и непосредственно для движения, датчиков, процессоров и связи. По оценке Barclays, к 2035 году рынок физического ИИ может достичь $1 трлн, а энергопотребление передовых ИИ-моделей, которое сегодня составляет 100-154 МВт, к 2030 году может превысить 4 ГВт. При этом аккумуляторы остаются ключевым ограничением: несмотря на рост их энергоёмкости примерно на 50 % с 2019 года и почти восьмикратное снижение стоимости с 2013 года, современные гуманоиды обычно работают лишь 4-5 часов без подзарядки. В более широком смысле роботизация меняет саму структуру экономики: вместо человеческого труда всё больше ресурсов потребуется в виде электроэнергии, аккумуляторов и полупроводников — то есть автоматизация фактически превращает часть спроса на рабочую силу в дополнительный спрос на энергию.
Оригинал: https://the-tenge.kz/articles/barclays-global_energy_race