Впервые с 2023 года цены на энергоносители вошли в тройку наиболее значимых рисков для глобальной экономики
Отчёт McKinsey зафиксировал резкое изменение настроений руководителей высшего звена
Изображение: creativeart/Freepik
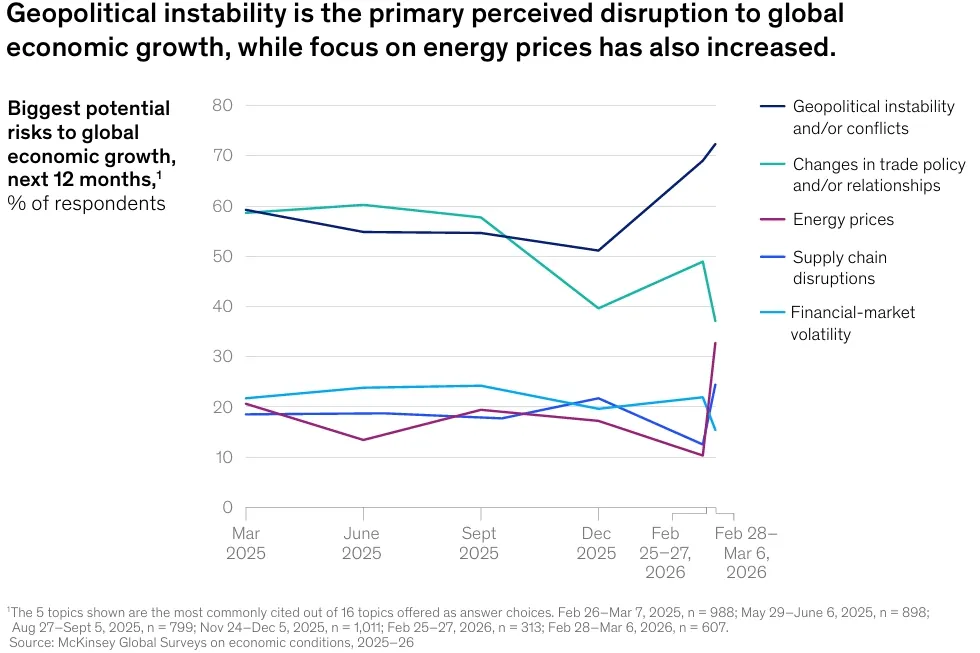
Геополитика окончательно вытеснила чисто экономические опасения на второй план. Хотя бизнес сохраняет внутреннюю уверенность в своих операционных показателях, общая неопределённость и потенциальные сбои в цепочках поставок и энергетике заставляют руководителей пересматривать приоритеты в пользу антикризисного управления. Первый ежеквартальный глобальный опрос McKinsey об экономических условиях в 2026 году зафиксировал резкую смену настроений лидеров компаний от оптимизма к пессимизму из-за начала войны США и Израиля против Ирана. Для 72 % опрошенных геополитическая нестабильность стала главной угрозой для мировой экономики. Этот фактор теперь доминирует во всех регионах мира без исключения. Резкий скачок цен на энергоносители вынудил руководителей компаний вернуть энергетическую безопасность в топ-3 мировых рисков, так как рост стоимости ресурсов мгновенно увеличивает издержки производства и логистики. Европа и Северная Америка демонстрируют наиболее пессимистичные взгляды, в то время как респонденты из Индии, Большого Китая и Азиатско-Тихоокеанского региона настроены более позитивно. Несмотря на общую макроэкономическую тревогу, ожидания компаний относительно собственных прибылей и спроса на их услуги остаются преимущественно стабильными и позитивными.
Руководители завершили 2025 год с бóльшим оптимизмом в отношении экономики, чем в течение всего года. Однако, согласно результатам первого квартального опроса McKinsey Global Survey об экономических условиях 2026 года, эти выводы существенно изменились на фоне роста геополитической напряжённости.
Опросы McKinsey отслеживают настроения руководителей в экономике с 2008 года. Время от времени мы фиксируем серьёзные потрясения непосредственно во время проведения опроса — например, раннее международное распространение COVID-19 или закрытие банка. Так случилось и с последним опросом: в первые несколько дней после его запуска респонденты были настроены столь же бодро, как и в конце 2025 года. Но 28 февраля на Ближнем Востоке обострилась геополитическая напряжённость, и респонденты начали рассматривать геополитический конфликт как главный риск не только для мировой экономики, но и для экономики своих стран, а также для показателей деятельности своих компаний. Оптимизм в отношении мировой и национальных экономик пошатнулся, хотя ожидания роста компаний остались преимущественно положительными. В обновлении за этот квартал мы рассматриваем ответы, полученные после начала геополитического конфликта — которые оказались более пессимистичными, чем собранные в первые несколько дней работы, — как наш основной набор данных.
Самые большие потенциальные риски для роста мировой экономики в ближайшие 12 месяцев, % респондентов
 Источник: McKinsey Global Survey
Примечание. Показываются 5 наиболее часто упоминаемых тем из предложенных вариантов ответа.
Геополитическая нестабильность затмевает все остальные воспринимаемые экономические риски
Даже в дни, предшествовавшие 28 февраля, респонденты чаще всего указывали на геополитическую нестабильность или конфликты как на самый большой риск для мировых экономических условий, что было характерно и для опроса в декабре 2025 года. 72 % респондентов называют её одним из крупнейших мировых экономических рисков, что значительно выше 51 % в декабре. Доля респондентов, указывающих на цены на энергоносители как на риск, выросла после 28 февраля, и цены впервые с конца 2023 года вошли в тройку наиболее часто упоминаемых рисков. Аналогичным образом, доля тех, кто ссылается на сбои в цепочках поставок — что не было часто упоминаемым риском в двух предыдущих опросах, — удвоилась после 28 февраля.
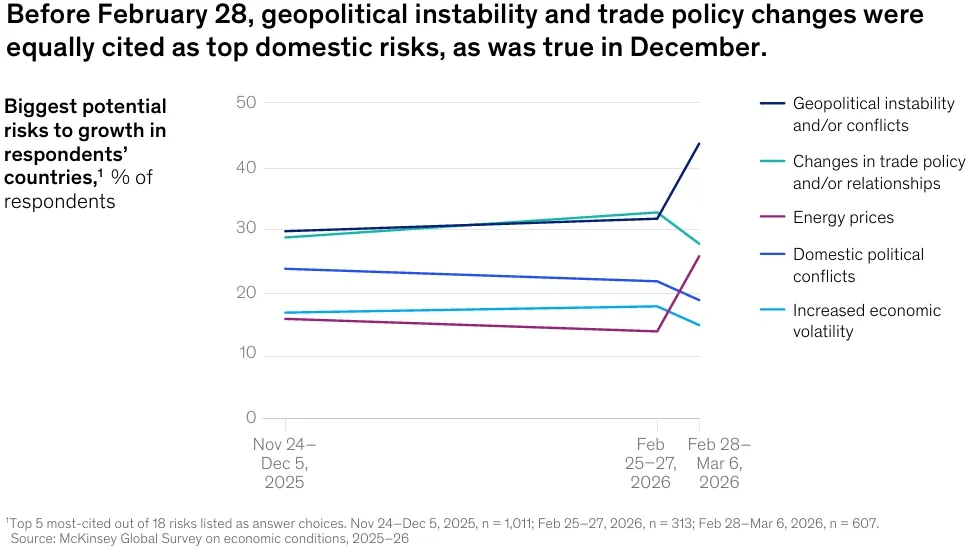
Доля респондентов, называющих геополитическую нестабильность главным риском для экономики своих стран, также резко возросла и сейчас является самой высокой с начала 2025 года. Это самый часто упоминаемый риск во всех регионах.
Цены на энергоносители вошли в пятёрку главных внутренних рисков впервые с середины 2023 года. Однако это было справедливо только для ответов, поступивших 28 февраля и позже. В первые несколько дней проведения опроса респонденты с одинаковой вероятностью упоминали геополитическую нестабильность и изменения в торговой политике, а цены на энергоносители не входили в число главных рисков.
Ожидания респондентов в отношении своих компаний остаются преимущественно оптимистичными. Чуть более половины респондентов из частного сектора ожидают роста спроса на продукты или услуги своих компаний в ближайшие шесть месяцев, что аналогично показателям прошлого квартала. Примерно шесть из десяти опрошенных ожидают роста прибыли, что согласуется с данными последних двух кварталов.
Самые большие потенциальные риски для роста в странах респондентов, % респондентов
Источник: McKinsey Global Survey
Примечание. Показываются 5 наиболее часто упоминаемых тем из предложенных вариантов ответа.
Тем не менее, геополитическая нестабильность в настоящее время является наиболее часто упоминаемой угрозой росту компаний впервые с марта 2025 года — хотя до 28 февраля респонденты примерно с одинаковой вероятностью указывали на изменения в торговой политике, геополитическую нестабильность, слабый потребительский спрос и усиление конкуренции в отрасли. Геополитическая нестабильность также вошла в пятёрку приоритетных тем для руководителей компаний по мнению респондентов, обогнав опасения, связанные с торговой политикой.
Уверенность в экономических условиях ослабевает
В целом, бóльшая доля респондентов, чем в прошлом квартале, заявляет, что глобальные условия за последние шесть месяцев ухудшились, отметили авторы отчёта.
Ожидания на ближайшие месяцы также были скорее положительными, чем отрицательными, в первые несколько дней проведения опроса, но в конечном итоге они стали гораздо более пессимистичными по сравнению с результатами прошлого квартала.
Оценки текущих условий в конкретных странах более стабильны. В целом оценки респондентами текущих внутренних экономических условий соответствуют показателям прошлого квартала: примерно равные доли сообщают об улучшении, ухудшении условий или об отсутствии изменений по сравнению с ситуацией шестимесячной давности. Респонденты в Европе и Северной Америке чаще всего сообщают об ухудшении экономических условий за последние шесть месяцев (что также было верно на протяжении всего 2025 года), в то время как респонденты в Азиатско-Тихоокеанском регионе, Большом Китае и Индии настроены скорее позитивно, чем негативно.
Самые большие потенциальные риски для роста компаний, % респондентов
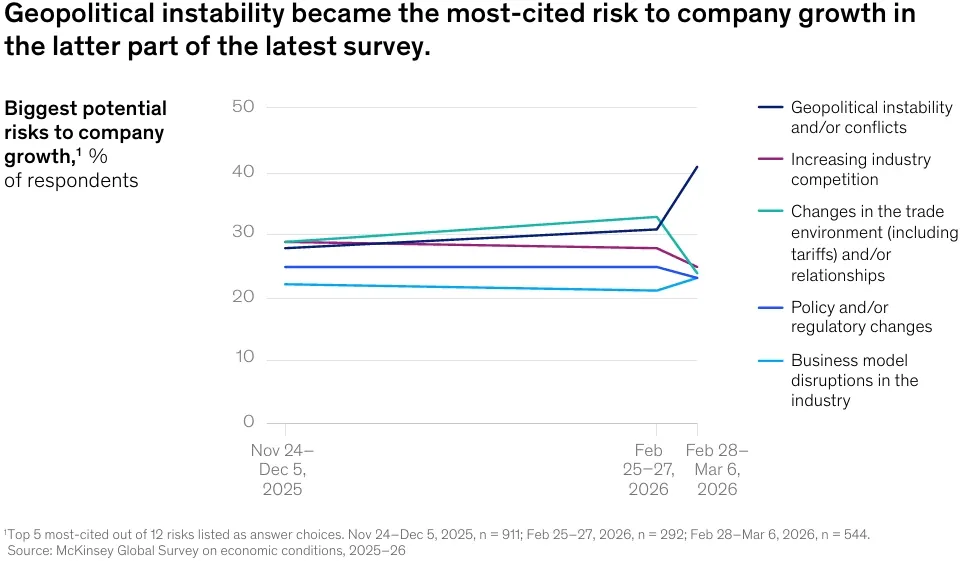
Источник: McKinsey Global Survey
Примечание. Показываются 5 наиболее часто упоминаемых тем из предложенных вариантов ответа.
Заглядывая на следующие шесть месяцев, респонденты разделяют более осторожные ожидания в отношении экономики своих стран, чем в прошлом квартале, когда оптимизм перевешивал пессимизм. Сейчас респонденты с одинаковой вероятностью ожидают как улучшения, так и ухудшения ситуации. 36 % респондентов ожидают ухудшения условий в своих странах, по сравнению с 28 % в прошлом квартале. В большинстве регионов ожидания схожи с теми, что были шесть месяцев назад, до оптимистичного поворота в декабре. Респонденты в Европе и Северной Америке по-прежнему меньше всего склонны ожидать улучшения.