МВФ: война на ближнем востоке резко ужесточила мировые финансовые условия
Рост доходности облигаций и волатильность рынков делают рефинансирование долгов невозможным для многих развивающихся стран
Изображение: Freepik
Война на Ближнем Востоке спровоцировала асимметричный глобальный шок. Главная опасность заключается в том, что конфликт накладывается на уже истощённые предыдущими кризисами экономики с рекордными уровнями госдолга. Мир фактически разделился на тех, кто может абсорбировать удар за счёт внутренних резервов, и тех, для кого рост цен на базовые ресурсы, такие как еда и топливо, становится экзистенциальной угрозой. Как отметили аналитики Международного валютного фонда в статье в блоге МВФ, усиление волатильности и рост доходности облигаций увеличивают стоимость обслуживания долга. Страны с низкими резервами, особенно в Африке и Южной Азии, оказываются на грани долгового кризиса. В целом, цены на энергоносители, цепочки поставок и финансовые рынки являются основными каналами передачи воздействия, однако региональные последствия будут существенно различаться, отметили авторы.
Война на Ближнем Востоке разрушает жизни и лишает средств к существованию людей как в самом регионе, так и за его пределами. Она также омрачает перспективы многих экономик, которые только начали демонстрировать признаки устойчивого восстановления после предыдущих кризисов. Этот шок является глобальным, но асимметричным. Импортёры энергоносителей подвержены большему риску, чем экспортёры; бедные страны — в большей степени, чем богатые; а те, у кого скудные резервы, — сильнее, чем страны с достаточными запасами, отметили аналитики МВФ.
Помимо мучительных человеческих жертв, война нанесла серьёзный ущерб экономикам стран, затронутых наиболее непосредственно, включая разрушение их инфраструктуры и промышленности, которое может стать долгосрочным. Несмотря на жизнестойкость этих стран, их краткосрочные перспективы роста пострадают.
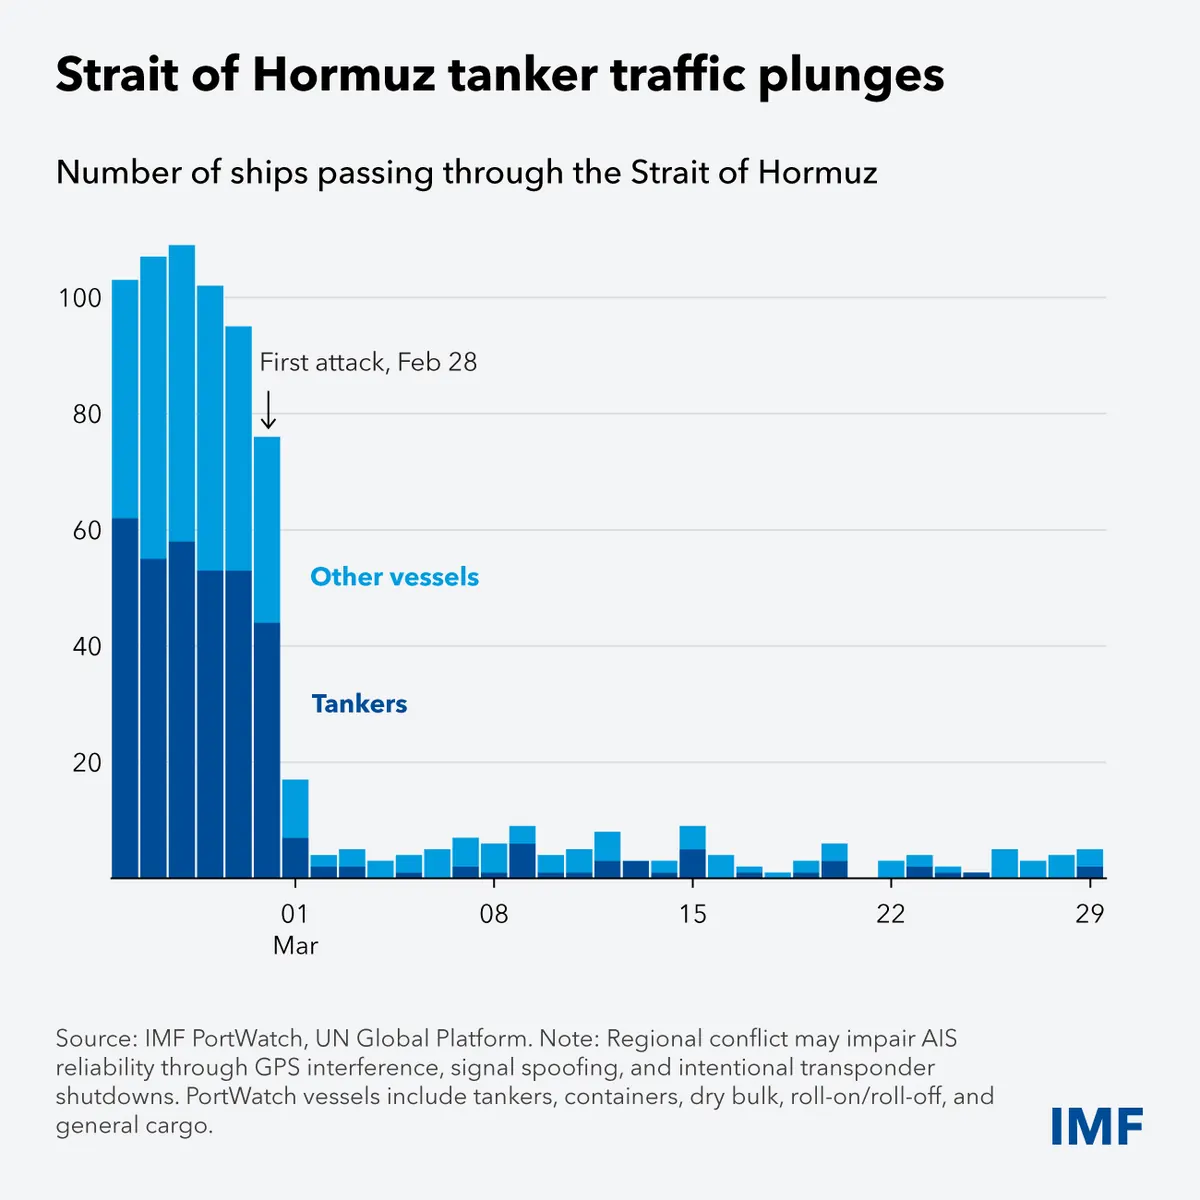
Тем временем крупные импортёры энергоносителей в Азии и Европе принимают на себя основной удар из-за роста цен на топливо и сырьё: около 25-30 % мировой нефти и 20 % сжиженного природного газа проходят через Ормузский пролив, обеспечивая спрос не только в Азии, но и в некоторых частях Европы. Экономикам Африки и Азии, сильно зависящим от импорта нефти, становится всё труднее получать необходимые ресурсы даже по завышенным ценам.
Количество судов, проходящих через Ормузский пролив
Источник: IMF PortWatch, Глобальная платформа ООН
Примечание. Региональный конфликт может снизить надёжность АИС из-за помех GPS, спуфинга сигналов и преднамеренного отключения транспондеров. Суда PortWatch включают в себя танкеры, контейнеровозы, сухогрузы, ролкеры и генеральные грузы.
Части Ближнего Востока, Африки, Азиатско-Тихоокеанского региона и Латинской Америки сталкиваются с дополнительным давлением из-за роста цен на продовольствие и удобрения, а также из-за ужесточения финансовых условий. Страны с низким уровнем дохода подвергаются особому риску отсутствия продовольственной безопасности; некоторым может потребоваться дополнительная внешняя поддержка — даже несмотря на то, что объёмы такой помощи сокращаются.
Хотя война может повлиять на глобальную экономику по-разному, все пути ведут к росту цен и замедлению роста. Кратковременный конфликт может вызвать резкий скачок цен на нефть и газ до того, как рынки адаптируются, в то время как затяжной конфликт может надолго сохранить высокую стоимость энергоносителей и истощить страны, полагающиеся на импорт. Либо мир может замереть где-то посередине: напряжённость сохраняется, энергия остаётся дорогой, а инфляцию оказывается трудно обуздать в условиях непрекращающейся неопределённости и геополитических рисков. Многое зависит от того, как долго продлится конфликт, насколько широко он распространится и какой ущерб нанесёт инфраструктуре и цепочкам поставок.
Цены на энергоносители
Энергетика является основным каналом передачи воздействия. Фактическое закрытие Ормузского пролива и повреждение региональной инфраструктуры привели к крупнейшему сбою на мировом рынке нефти в его истории, согласно данным Международного энергетического агентства. Для экономик, импортирующих топливо, это сопоставимо с введением крупного и внезапного налога на доходы.
Межрегиональное влияние очевидно. Экономики — импортёры энергоносителей в Африке, на Ближнем Востоке и в Латинской Америке ощущают давление из-за возросших счетов за импорт на фоне и без того ограниченного фискального пространства и внешних резервов.
В крупных производственных экономиках Азии рост счетов за топливо и электроэнергию повышает производственные издержки и снижает покупательную способность населения; в некоторых из них давление на платёжный баланс уже сказывается на курсах валют. В Европе этот шок вновь оживляет призрак газового кризиса 2021-2022 годов, причём такие страны, как Италия и Великобритания, особенно уязвимы из-за своей зависимости от газовой генерации, в то время как Франция и Испания относительно защищены благодаря большой доле атомной энергетики и возобновляемых источников энергии.
Напротив, страны — экспортёры нефти на Ближнем Востоке, в некоторых частях Африки и Латинской Америки, которые всё ещё могут поставлять своё сырьё на рынок, имеют перспективу укрепления бюджетных и внешнеэкономических позиций за счёт высоких цен. Производители, чей экспорт ограничен или сокращён — включая ряд членов Совета сотрудничества арабских государств Персидского залива, — могут ожидать гораздо меньшей выгоды. Даже после возобновления транзита повышенные премии за риск и неопределённость могут сдерживать инвестиции и рост.
Цепочки поставок
Война также перестраивает цепочки поставок неэнергетических и критически важных ресурсов. Изменение маршрутов танкеров и контейнеровозов повышает стоимость фрахта и страхования, а также увеличивает сроки доставки. Перебои в авиасообщении вокруг ключевых узлов Персидского залива влияют на мировой туризм, добавляя ещё один уровень сложности в торговлю.
Помимо роста цен на сырьевые товары, страны, компании и потребители уже сталкиваются с последствиями этих логистических сложностей. Из-за перебоев с поставками удобрений — около трети которых проходит через Ормузский пролив — растут опасения по поводу цен на продовольствие. Нарушение поставок питательных веществ для сельскохозяйственных культур из стран Залива произошло как раз в начале посевного сезона в Северном полушарии, что угрожает урожайности в течение года и подталкивает цены на продукты вверх.
Самое тяжёлое бремя ляжет на плечи наиболее уязвимых слоёв населения. Люди в странах с низким уровнем дохода подвергаются наибольшему риску при росте цен, поскольку расходы на питание составляют в среднем около 36 % потребления по сравнению с 20 % в странах с формирующимся рынком и 9 % в странах с развитой экономикой. Это делает любой скачок цен на удобрения и продовольствие не просто экономической проблемой, а социально-политической, особенно там, где бюджетные ресурсы для смягчения удара ограничены.
Также возможен дефицит или резкий рост цен на другие материалы, используемые в производстве. Регион Персидского залива поставляет значительную долю мирового гелия, используемого в огромном спектре товаров — от полупроводников до медицинских диагностических приборов.
Индонезия, обеспечивающая примерно половину мирового объёма никеля (ключевого компонента аккумуляторов для электромобилей), может столкнуться с нехваткой серы, необходимой для обработки металла. Экономики Восточной Африки, зависящие от торговых связей со странами Залива и денежных переводов оттуда, сталкиваются с ослаблением спроса на экспорт своих услуг, логистическими трудностями и сокращением объёма переводов.
Инфляция и инфляционные ожидания
Если высокие цены на энергоносители и продовольствие сохранятся, они подстегнут инфляцию во всём мире. Исторически сложилось так, что длительные скачки цен на нефть ведут к росту инфляции и замедлению экономического роста, отметили аналитики МВФ. Со временем рост транспортных и производственных расходов отражается на ценах на промышленные товары и услуги. Для многих стран, которые только что приблизили инфляцию к целевым показателям, и тем более для тех, где инфляция более устойчива, это создаёт риск нового периода болезненного ценового давления.
Здесь картина также неоднородна. В большей части Азии и некоторых частях Латинской Америки, где инфляция была относительно низкой, рост стоимости энергии и продовольствия станет проверкой на прочность ожиданий, особенно в экономиках со слабыми валютами и большим объёмом импорта энергоносителей. В Европе очередной скачок цен на энергию наложится на существующие проблемы со стоимостью жизни, повышая риск более настойчивых требований о повышении заработной платы. В странах с низким уровнем дохода, где люди тратят значительную часть своих средств на еду, особенно в Африке, частях Ближнего Востока и Центральной Америке, рост цен на продовольствие влечёт за собой острые социальные и экономические издержки.
Если люди и бизнес в любом из этих регионов поверят, что инфляция останется высокой надолго, они могут заложить это в зарплаты и цены, что затруднит сдерживание шока без резкого замедления экономики. Таким образом, война повышает не только текущую инфляцию, но и риск того, что ожидания станут менее стабильными.
Финансовые условия
Наконец, война вызвала потрясения на финансовых рынках. Мировые цены на акции снизились, доходность облигаций выросла в крупнейших развитых экономиках и на многих развивающихся рынках, а волатильность увеличилась. Распродажа на рынках пока была сдержанной по сравнению с прошлыми глобальными потрясениями. Тем не менее, как отметили в МВФ, эти изменения привели к ужесточению финансовых условий во всём мире.
Опять же, эффекты различаются. В Европе и во многих странах с формирующимся рынком более высокая доходность и расширение кредитных спредов увеличивают бремя обслуживания долга и усложняют рефинансирование как для правительств, так и для компаний. В странах Африки к югу от Сахары и в некоторых странах с низким уровнем дохода на Ближнем Востоке и в Южной Азии и без того скудные резервы и ограниченный доступ к рынкам делают внешние шоки финансовых условий более опасными — особенно учитывая, что возросшие счета за импорт топлива, удобрений и продовольствия увеличивают торговый дефицит и оказывают давление на валюты. На Ближнем Востоке и в других регионах высокий уровень задолженности и ужесточение финансовых условий могут привести к дальнейшему росту стоимости обслуживания долга.
Напротив, развитые страны с глубокими внутренними рынками капитала и некоторые экспортёры сырья с достаточными резервами — такие как Саудовская Аравия и Объединённые Арабские Эмираты, или латиноамериканские производители сырья, такие как Бразилия и Эквадор, — могут лучше поглощать рыночные стрессы, даже если они не застрахованы от повышения премий за риск.
Эти каналы показывают, почему экономическое воздействие войны является одновременно глобальным и крайне неравномерным. Они помогают объяснить, почему один и тот же шок может выглядеть как выигрыш от условий торговли для одних стран, нагрузка на платёжный баланс для других и возобновление кризиса стоимости жизни для многих экономик.
Такие сложные побочные эффекты возникают в то время, когда многие экономики имеют ограниченное пространство для поглощения ударов. Многие страны уже столкнулись с рекордно высокими уровнями долга, что вызывает обеспокоенность по поводу устойчивости государственных финансов. Для преодоления шока и сохранения устойчивости сейчас важнее, чем когда-либо, чтобы страны проводили надлежащую политику. Меры должны быть тщательно выверены с учётом специфических потребностей каждой страны. Странам с ограниченными резервами и малым пространством для бюджетного манёвра следует проявлять особую осторожность, отметили аналитики.