«Радар арен»: 9 крупнейших мировых игроков направляют треть выручки на НИОКР и Capex
Для бизнеса и государств главным стратегическим риском становится пребывание вне «арен»
Изображение: Magnific
Пока болельщики со всего света продолжают обсуждать итоги мундиаля, между странами разворачивается не менее ожесточённая борьба на аренах глобальной экономики. Исследование McKinsey Global Institute показывает, что мир вступает в эру гиперинтенсивной конкуренции, формируемую 18 перспективными «аренами» — быстрорастущими технологическими сферами, охватывающими фундамент ИИ, цифровизацию, электрификацию, хард-тек и новые биотехнологии. Ключевым драйвером этих изменений выступают девять «омнимасштабируемых» корпоративных гигантов, которые за счёт гигантских операционных денежных потоков направляют в среднем до 31 % своей выручки (около $800 млрд в год) в НИОКР и капитальные затраты, экспансивно захватывая позиции сразу на множестве смежных рынков. На этом фоне вырисовывается чёткая региональная дифференциация: США удерживают подавляющее лидерство по капитализации и прибыльности на аренах ИИ и цифровизации, Большой Китай доминирует в масштабах физического развёртывания технологий электрификации и аккумуляторов, а Европа и Азия сохраняют специализированное лидерство в биотехе, полупроводниках и робототехнике. Поскольку темпы инноваций ускоряются, а траектория рынка всё сильнее зависит от геополитики, скорости внедрения ИИ и доступности энергии, для любого бизнеса, региона или государства игнорирование «радара арен» становится главным стратегическим риском, грозящим неизбежным отставанием от новых лидеров глобальной экономики, подчеркнули аналитики.
Ранее Институт McKinsey Global выделил 18 будущих сфер конкуренции — от услуг в области искусственного интеллекта до космоса — которые всё больше определяют глобальный экономический рост. Действительно, за последние три года эти 18 отраслей выросли примерно в четыре раза быстрее других отраслей по рыночной капитализации и в десять раз быстрее по выручке. Эти сферы, по определению, являются самыми быстрорастущими и динамичными отраслями.
Так, с 2022 по 2025 год 18 «арен будущего» обеспечили рыночную капитализацию в $33 трлн и выручку в $5 трлн. В сравнении с остальными секторами они росли в разы быстрее: ежегодный прирост капитализации составил 29 % против 8 %, выручки — 11 % против 1 %, а годовые инвестиции в НИОКР и капитальные затраты превысили $1 трлн (+14 % в год) при рентабельности капитала (ROIC) в 1,5 раза выше рынка. Успех этих отраслей и их высокую ротацию игроков (коэффициент 14 п. п.) обеспечивают три фактора: технологический скачок, эскалация инвестиций и крупный адресный рынок. При этом по верхней границе прогнозов идут 8 арен (ПО и услуги ИИ, облачные сервисы, полупроводники, цифровая реклама, кибербезопасность, электромобили, космос, беспилотный транспорт общего пользования), с ожидаемой высокой скоростью развиваются 5 (электронная коммерция, потоковое видео, аккумуляторы, робототехника, препараты от ожирения), а на начальном этапе находятся ещё 5 (будущая воздушная мобильность, видеоигры, модульное строительство, немедицинская биотехнология, ядерное деление).
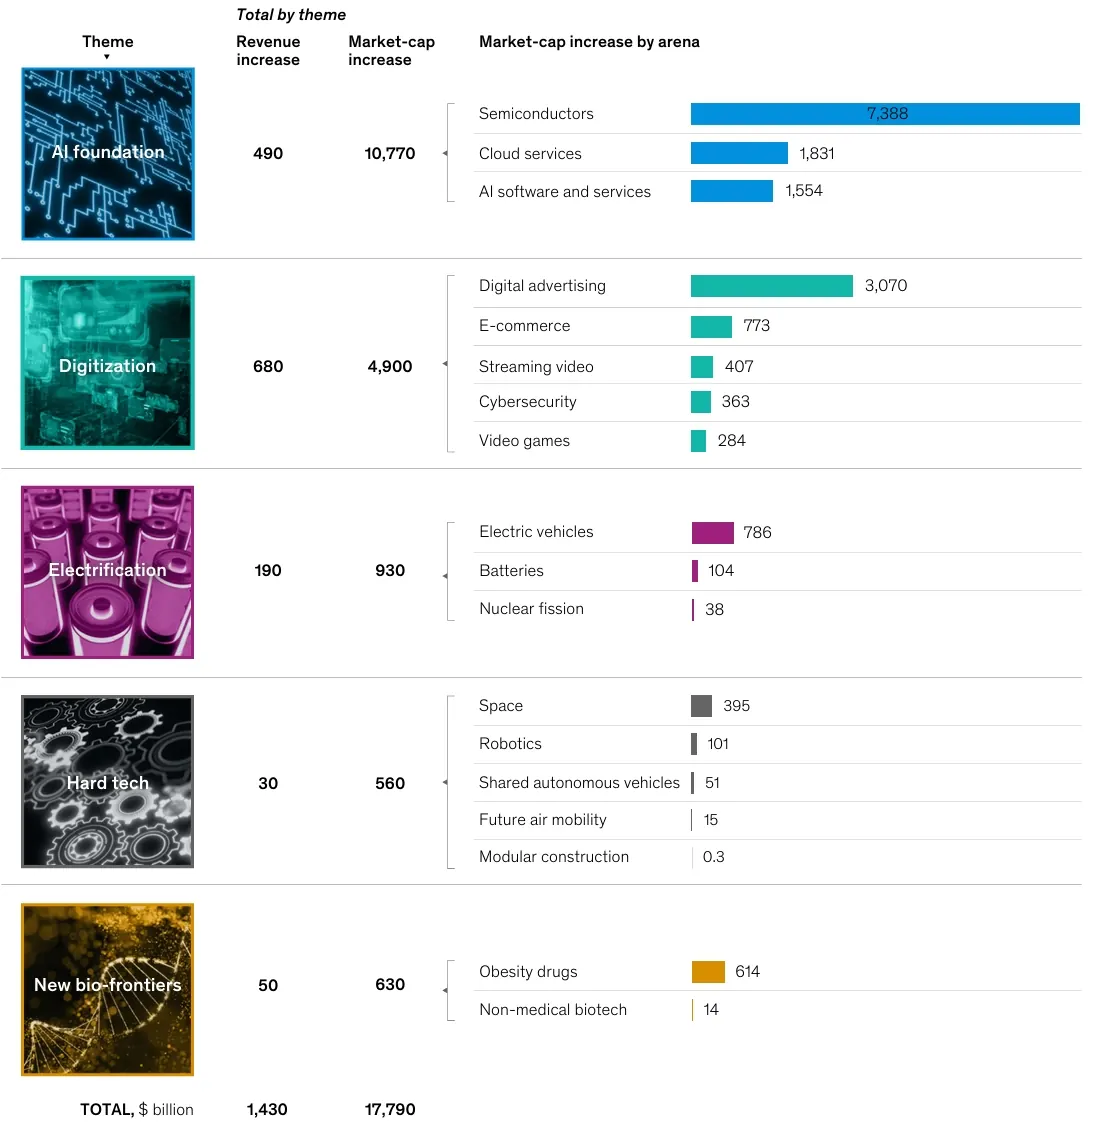
Прирост выручки и рыночной капитализации в период с 2022 по 2025 год, млрд долл. США
Источник: McKinsey Value Intelligence; анализ McKinsey Global Institute
Примечание. Данные за 2025 год аннуализированы по итогам 3-го квартала. Данные по капитализации охватывают 2022-2025 гг. (с базовым средним за 2021-2022).
При оценке траекторий «арен будущего» (S-образная кривая внедрения) учитываются не только рост выручки, но и динамика рыночной капитализации, технологические скачки, инвестиции и потенциал рынка. Из-за этого отдельные направления имеют свою специфику: космос отнесён к верхнему треку, несмотря на скромный CAGR выручки в 8 % (2022-2025 гг.), благодаря оборонному спросу и удешевлению запусков; аккумуляторы находятся на среднем треке из-за падения цен, хотя спрос велик (установленная мощность BESS превысила 300 ГВт·ч, +50 % за год); а рост препаратов от ожирения (CAGR 38 %) может замедлиться из-за удешевления на 25-40 % и жёсткой конкуренции 80+ компаний. При этом из $3,1 трлн чистого прироста мировой выручки на арены пришлось $1,4 трлн (CAGR 11 %), на растущие традиционные отрасли — $4 трлн (CAGR 4,3 %), что перекрыло спад в $2,3 трлн в сокращающихся секторах. В целом с 2005 года доля будущих арен в рыночной капитализации выросла с 5 % до 26 % (а вместе со «зрелыми» прошлыми аренами — с 12 % до более чем 40 %), при этом на подходе остаются кандидаты вроде квантовых технологий и 8 «почти сформировавшихся» арен (водород, VR/AR, Web3 и др.).
18 будущих арен перекраивают промышленный ландшафт по пяти ключевым темам: «фундамент ИИ» (полупроводники, облака, ПО/услуги ИИ), цифровизация (e-commerce, реклама, видеоигры, стриминг, кибербезопасность), электрификация (ядерная энергетика, электромобили, аккумуляторы), хард-тек (робототехника, беспилотный транспорт, воздушная мобильность, космос, модульное строительство) и новые биорубежи (биотехнологии и препараты от ожирения). С 2022 года эти арены добавили $18 трлн к рыночной капитализации и $1,4 трлн к выручке. При этом рост сильно концентрирован: 60 % прироста капитализации ($11 трлн) и $500 млрд выручки пришлись на «фундамент ИИ», а цифровизация принесла ещё $5 трлн капитализации и почти половину прироста выручки ($700 млрд). Остальные темы включают большее число направлений, находящихся на более ранних стадиях S-образной кривой.
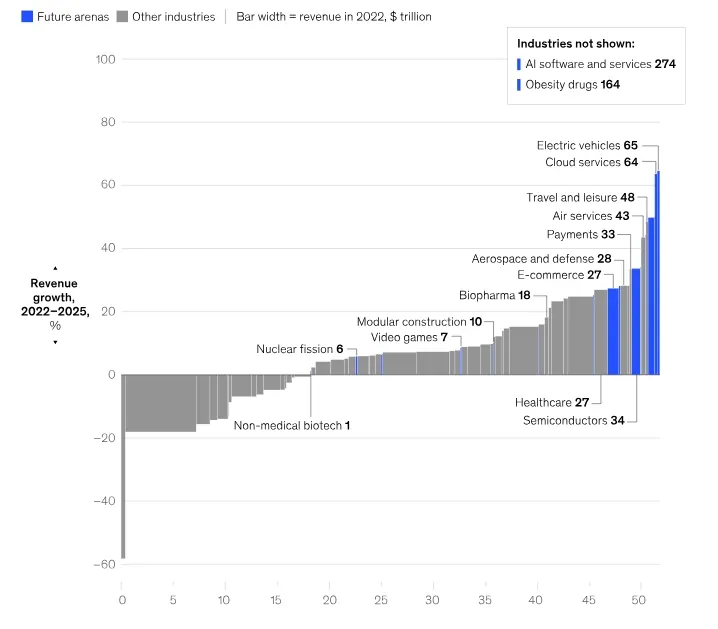
Общий прирост выручки по отраслям, 2022-2025 гг., %
Источник: McKinsey Value Intelligence; анализ McKinsey Global Institute
Примечание. Данные за 2025 год приведены в годовом исчислении на основе квартальных данных 2025 года, доступных на момент публикации (большинство компаний отчитались за 3-й квартал). Наибольший взрывной рост продемонстрировали арены, вынесенные во врезку за пределы шкалы — ПО/сервисы ИИ (274 %) и препараты от ожирения (164 %). За ними следуют электромобили (65 %) и облачные сервисы (64 %). График сопоставляет темпы роста выручки всех отраслей мировой экономики (синие — будущие арены, серые — традиционные). Он демонстрирует колоссальный разрыв в динамике: пока традиционные секторы растут слабо или вовсе сокращаются, «арены будущего» сжимают правый (самый быстрорастущий) флагманский край графика, достигая аномальных показателей прироста.
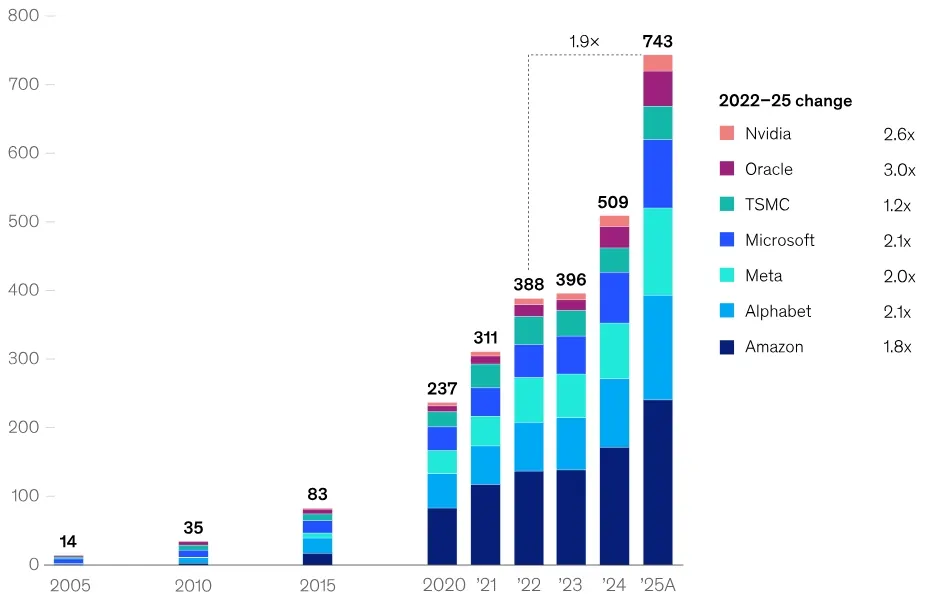
Центральным драйвером выступает «фундамент ИИ», где доля сектора в общей рыночной стоимости удвоилась с 6 % в 2022 году до почти 13 % к концу 2025 года (40 % этого прироста обеспечил взлёт Nvidia на $4 трлн). Капитальные затраты и НИОКР семи крупнейших гигантов (Amazon, Alphabet, Meta, Microsoft, TSMC, Oracle, Nvidia) выросли с $15 млрд в 2005 году до $750 млрд в 2025 году, а в 2026 году могут приблизиться к $1 трлн. При этом экономическая стоимость распределяется неравномерно: основную прибыль аккумулируют разработчики чипов (валовая маржа Nvidia составила ~75 % в 2025 г.), контрактные производители (маржа TSMC ~60 %, ASML — 50-53 %) и облачные гиперскейлеры (маржа Microsoft Cloud ~69 %), хотя разрыв между гигантским ростом капитализации и более скромным приростом выручки оставляет открытым вопрос о конечной окупаемости инвестиций.
Совокупные капитальные затраты и расходы на НИОКР, млрд долл. США
Источник: McKinsey Value Intelligence; анализ McKinsey Global Institute
Примечание. Данные за 2025 год аннуализированы на основе квартальных отчётов, доступных на момент публикации. Компании отобраны на основе наибольшего прироста капитальных затрат и НИОКР в рамках «фундамента ИИ». График показывает динамику суммарных расходов крупнейших IT-техгигантов на НИОКР и капитальные затраты с 2005 по 2025 год. Данные демонстрируют взрывной эскалационный рост инвестиций в инфраструктуру ИИ: с $388 млрд в 2022 году до $743 млрд в 2025 году (рост в 1,9 раза), при этом наибольший относительный прирост показали Oracle (3.0x) и Nvidia (2.6x).
На смену традиционным конгломератам приходит новая порода конкурентов — «омнимасштабируемые компании» (omniscalers). В эту группу входят девять гигантов: Alibaba, Alphabet, Amazon, Apple, Huawei, Meta, Microsoft, Samsung и Tesla/SpaceX (а также кластеры Безоса и Маска). Отбор проводился по двум критериям: вхождение в топ-30 инвесторов мира по совокупным затратам на НИОКР и CapEx в 2024 году и получение официальной выручки минимум на трёх «аренах будущего». Эти игроки демонстрируют новый тип эффекта масштаба и разнообразия: они повторно используют базовую инфраструктуру (облака, вычислительные мощности, логистику, пользовательские базы), направляют огромные денежные потоки в проекты с длинным сроком окупаемости и задействуют сетевые эффекты данных, что существенно снижает их предельные издержки на экспансию.
К 2025 году среднестатистическая омнимасштабируемая компания присутствовала почти на шести аренах (Alphabet — на девяти). Они аккумулируют большинство выручки в сферах облачных сервисов, ПО и услуг ИИ, а также цифровой рекламы, где на каждой арене конкурируют сразу 6 и более гигантов. В то же время на остальных 15 аренах (полупроводники, видеоигры, робототехника) они чаще выступают в роли новых участников, пока уступая узкоспециализированным лидерам. Кроме того, омнимасштабируемые компании служат важнейшими якорями спроса для смежных отраслей — например, их гигантская потребность в энергии для дата-центров стала ключевым драйвером перезапуска атомной энергетики.
Несмотря на широкую экспансию гигантов, масштаб не является единственным залогом успеха, и конкуренция не угасает, а лишь меняет свой характер. Границы между секторами размываются, а в эскалационную гонку активно включаются амбициозные и хорошо финансируемые узкопрофильные игроки: Anthropic и Perplexity в ИИ, Figure в антропоморфной робототехнике, Zeekr на рынке электромобилей и Rocket Lab в космосе.
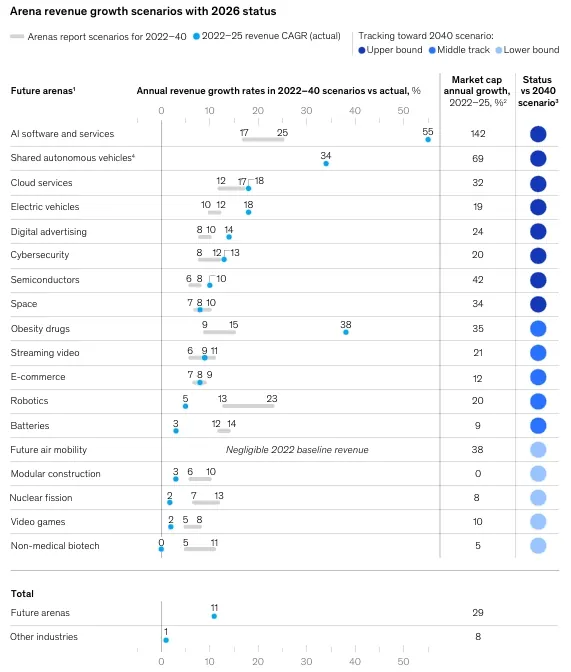
Сценарии роста выручки арен со статусом на 2026 год
Источник: McKinsey Value Intelligence; анализ Глобального института McKinsey (McKinsey Global Institute)
Примечание. Данные за 2025 год аннуализированы (приведены к годовому исчислению) на основе квартальных данных за 2025 год, доступных на момент публикации; большинство компаний предоставили отчётность за 3-й квартал. ¹ Арены упорядочены по убыванию на основе их статуса относительно прогноза на 2040 год и совокупного среднегодового темпа роста (CAGR) выручки. ² Данные по рыночной капитализации охватывают период 2022-2025 гг. (с базовым средним значением за 2021-2022 гг.). ³ Для определения динамики развития будущей арены оцениваются рост, динамизм и три условия создания арены. ⁴ Совокупный среднегодовой темп роста (CAGR) выручки рассчитывается по отношению к 2023 году из-за незначительного объёма базовой выручки в 2022 году. График сравнивает ранее прогнозировавшиеся диапазонные темпы роста (2022-2040 гг.) с реальным фактическим среднегодовым ростом (CAGR 2022-2025 гг.). Он демонстрирует, что реальное развитие технологий сильно опережает оптимистичные прогнозы: направления ИИ, роботакси, препаратов от ожирения и облаков опережают даже самые смелые ожидания (верхнюю границу), а суммарный рост выручки арен (11 %) превышает остальную экономику (1 %) в 11 раз.
Благодаря огромному операционному денежному потоку (26 % от выручки в год в 2022-2025 гг., сформировавшему $640 млрд наличности в 2024 году), девять «омнимасштабируемых компаний» генерируют колоссальные ресурсы: их совокупная выручка во всех сферах достигла $2,7 трлн в 2025 году (превысив ВВП Италии), а средняя выручка на «аренах будущего» составила около $200 млрд на игрока (в 20 раз больше других участников). Это позволяет им направлять в НИОКР и CapEx 31 % своей выручки (против 22 % у остальных компаний на аренах и 9 % в других отраслях), достигнув суммарных инвестиций в $800 млрд в 2025 году (более половины всех мировых вложений в электроэнергетику). Впрочем, несмотря на преимущество в ресурсах, данных и инфраструктуре, трансформируются ли этот масштаб и повышенная интенсивность инвестиций в долгосрочную доходность и успех на новых аренах, покажет лишь время, подчеркнули авторы доклада.
География будущих арен
Компании из США и Большого Китая доминируют на 18 «аренах будущего», развиваясь по разным моделям. США удерживают абсолютное глобальное лидерство, аккумулируя к 2025 году около 75 % мировой рыночной капитализации арен и лидируя по этому показателю на 14 из 18 направлений (по выручке — на 10). Американские компании формируют 37 % капитализации национального рынка за счёт будущего сектора (Nvidia в чипах, активность омнимасштабируемых гигантов в ИИ, цифровизации и хард-теке). Однако на аренах электромобилей, модульного строительства, будущей воздушной мобильности и робототехники США уступают по выручке другим регионам из-за высокой ликвидности и завышенных финансовых оценок собственного рынка.
Большой Китай активно сокращает отрыв: доля будущих арен в его рыночной капитализации выросла с 9 % в 2005 году до более чем 30 % в 2025 году, а доля совокупных арен достигла 40 %. По выручке китайский бизнес контролирует около четверти от мирового объёма. Регион выступает главной опорой электрификации, генерируя на 40 % больше электроэнергии, чем США и ЕС вместе взятые, и удерживая порядка 70 % мировой капитализации в аккумуляторах (CATL) и ядерной энергетике, а также лидируя в электромобилях (BYD). Традиционно более низкая рыночная оценка китайских фирм компенсируется высокой господдержкой, лидерством по скачиваниям Open-Source ИИ-моделей и инновациями в фармакологии (46 % абсолютно новых молекул, вошедших в первом полугодии 2025 года в фазу клинических испытаний, были разработаны в КНР).
Европа демонстрирует скромное присутствие — лишь 7 % её капитализации приходится на будущие арены (93 % рынка остаётся в традиционных секторах). Тем не менее регион удерживает около 45 % рынка немедицинских биотехнологий, сильные позиции в препаратах от ожирения (Novo Nordisk), роботизации, спецтехнологиях (ASML) и электронной коммерции (Великобритания). В свою очередь, Япония (Fanuc) и Южная Корея обеспечивают 25 % рыночной капитализации в сферах робототехники и видеоигр, параллельно удерживая ключевые роли в глобальном производстве полупроводников и памяти (Samsung, SK Hynix).
Остальной мир превращается в стратегические хабы для инвестиций, компетенций и цепочек поставок. Суверенные фонды Персидского залива (PIF) активно финансируют ИИ-инфраструктуру, Израиль концентрирует 52 % частных тех-инвестиций в кибербезопасности, а объём выручки Индии на аренах и смежных рынках может вырасти с $690 млрд в 2023 году до $1,7-2,0 трлн к 2030 году. Одновременно ресурсные экономики интегрируются в технологические цепочки: Марокко привлекает капитал в производство фосфатных компонентов, а Индонезия — в глубокую переработку никеля для аккумуляторов.
Анализ капвложений и доходности на инвестированный капитал (ROIC) глубже раскрывает региональную специфику: американские компании на «аренах будущего» демонстрируют высочайшую прибыльность (ROIC 29 %) и направляют на них большую долю корпоративных инвестиций, тогда как Китай, превосходя США по общим экономическим капзатратам ($7 трлн против $6 трлн в 2024 году), показывает на аренах меньший ROIC (18 %), который, тем не менее, вдвое выше среднего по стране. Европа при скромной доле присутствия занимает второе место по прибыльности арен, Япония и Южная Корея направляют на них 20 % всех НИОКР и CapEx (при доле выручки всего в 6 %) за счёт гигантов вроде Samsung, а развивающиеся рынки вроде Индии (рост greenfield-инвестиций на 35 %) и стран-производителей аккумуляторов активно наращивают промышленный потенциал, более чем в четыре раза увеличивая внекитайские мощности.
Стратегический «радар арен» для бизнеса
«Арены будущего» и омнимасштабируемые гиганты с колоссальным объёмом наличности уже перекраивают мировое хозяйство, разгоняя цифровую волну, электрификацию, хард-тек и биотехнологии. Однако опережающий рост всех 18 направлений не гарантирован и зависит от трёх базовых факторов: геополитики (влияющей на цепи поставок чипов и аккумуляторов через риски технологического регионализма), скорости внедрения ИИ (определяющей не только оценки в IT-секторе, но и продуктивность смежных отраслей) и темпов электрификации (задающих динамику рынков автопрома, накопителей и АЭС).
Для топ-менеджмента присутствие на аренах становится вопросом сохранения фундаментальной стоимости (рост и ROIC), поскольку традиционные стратегические инструменты теряют эффективность. Руководству рекомендуется активировать «радар арен», оценив близость компании к новым рынкам (прямое участие, соседние сегменты или периферия) и характер их влияния на цепочку создания стоимости (со стороны предложения/операций или спроса/выручки). Главная задача — не просто слепо наращивать капитальные затраты, а вовремя гибко перераспределять капитал и кадры, защищая доступ к критическим ресурсам (энергия, чипы, инфраструктура) и обеспечивая доходность выше стоимости капитала.
Эволюция арен формирует новые требования не только к бизнесу, но и к инвесторам, специалистам и регуляторам. Скорость выдачи разрешений, доступность энергосетей, предсказуемость правил и глубина рынков капитала напрямую определяют, где именно инновационные экосистемы достигнут масштаба (что видно на примере лидерства США в ИИ и Китая в электрификации). Страны, регионы и города могут использовать логику «радара арен» для диагностики собственных компетенций, чтобы своевременно занять высокодоходные ниши в глобальных цепочках поставок и направить подрывные технологии на благо общества.
Аналитический подход к оценке «арен» применим не только к бизнесу, но и к территориям (странам, регионам, городам), позволяя выявлять точки роста путём сопоставления их текущих ресурсов (инфраструктуры, кадров, цепочек поставок) с технологическими трендами. В условиях, когда подрывные технологии стремительно меняют бизнес-ландшафт и общество, своевременное понимание эволюции арен становится критически важным: лидеры, уже действующие на аренах, сталкиваются с высокими темпами конкуренции, тогда как игнорирующие их рискуют остаться позади, поэтому глубокий анализ позволяет регуляторам и руководителям действовать на опережение, резюмировали аналитики.
Оригинал: https://the-tenge.kz/articles/mckinsey-global-areni-budushchego