Обзор кредитного портфеля банков Казахстана: итоги месяца
Медленное восстановление кредитования после начала года сопровождается ростом проблемных кредитов и повышенным вниманием к резервированию.
Источник: данные НБРК
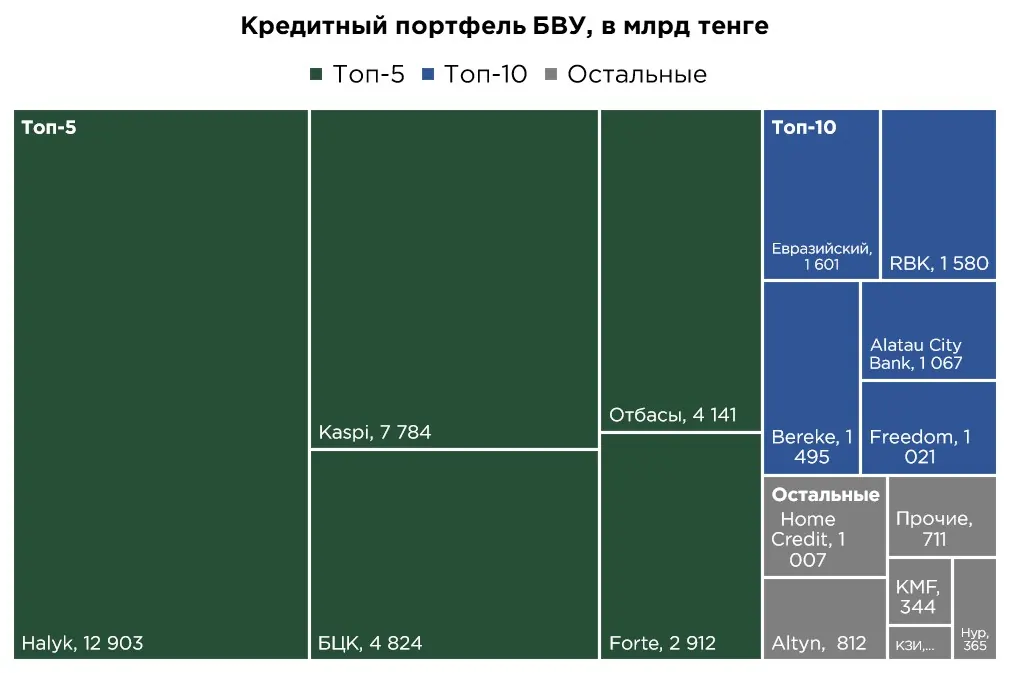
Кредитный портфель БВУ вырос в марте на 0,3 %, или на ₸124,2 млрд, и достиг ₸42,7 трлн. В целом, в банковском секторе наблюдается постепенное восстановление кредитной активности после сезонного замедления в начале года. Однако текущие темпы роста остаются значительно ниже прошлогодних: в марте прошлого года прирост портфеля составлял 1,5 %. Сдерживающее влияние на динамику кредитного рынка оказывает более жёсткая регуляторная политика в отношении необеспеченного потребительского кредитования.
На этом фоне банки сохраняют интерес к развитию розничного направления, однако возможности для быстрого наращивания портфеля стали более ограниченными. В результате совокупный кредитный портфель продолжает расти, но уже без тех темпов, которые наблюдались в периоды активной экспансии потребительского кредитования.
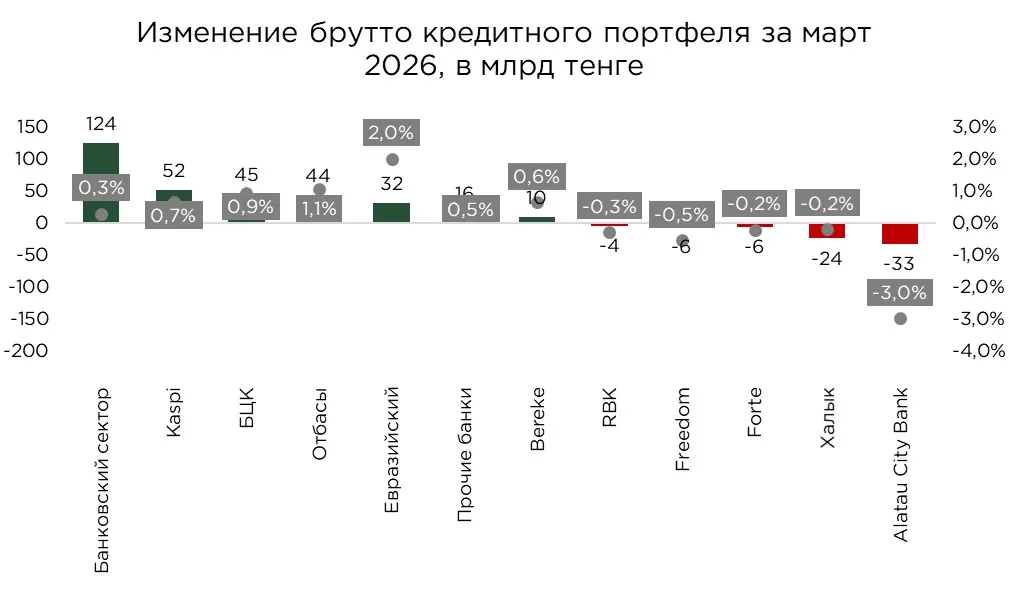
В марте в секторе не было выраженного лидера, который обеспечил бы основной вклад в прирост портфеля. Наиболее заметное увеличение показали Kaspi Bank (+₸51,6 млрд), БЦК (+₸44,9 млрд), Отбасы банк (+₸43,8 млрд), Евразийский банк (+₸31,5 млрд), а также Home Credit Bank (+₸21,2 млрд).
Среди прочих БВУ выделяется Банк Китая, кредитный портфель которого увеличился на ₸18,7 млрд. При этом банк демонстрирует синхронный рост как кредитного, так и депозитного портфеля.
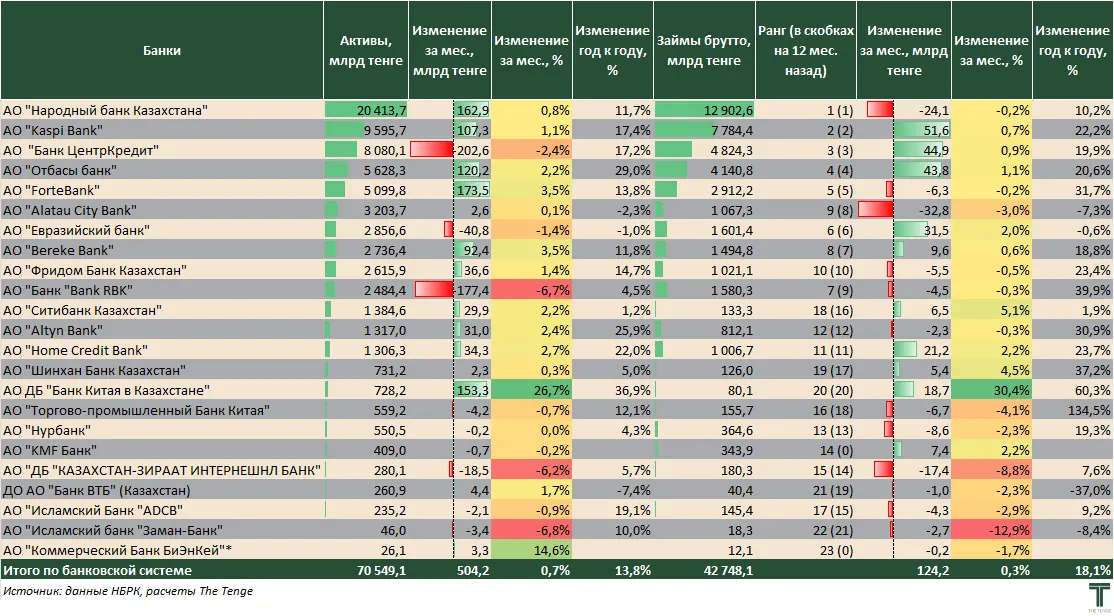
Отрицательная динамика с начала года наиболее заметна у Halyk Bank, кредитный портфель которого сократился в марте на ₸24,1 млрд, а с начала года на ₸330,3 млрд, или на 2,5 %. Снижение портфеля также наблюдалось в марте у Alatau City Bank (-₸32,8 млрд). При этом в данном случае сложно связывать сокращение с масштабными списаниями или прощением проблемной задолженности, поскольку объём проблемных кредитов не уменьшился, а их доля, напротив, выросла. Кроме того, сокращение кредитного портфеля из топ-10 банков зафиксировано у Forte Bank (-₸6,3 млрд), Freedom Bank (-₸5,5 млрд) и Bank RBK (-₸4,5 млрд).
Среди прочих БВУ, высокими значениями сокращения кредитного портфеля отметились КЗИ банк (-₸17,4 млрд), Нурбанк (-₸8,6 млрд) и ТПБ Китая (-₸6,7 млрд).
Источник: данные НБРК, расчёты THE TENGE
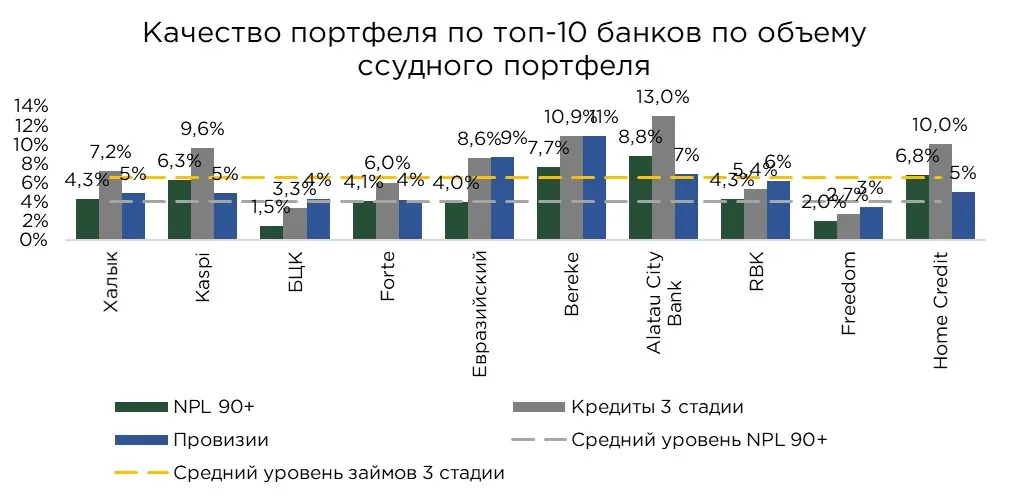
Объём проблемных кредитов NPL 90+ в марте увеличился на ₸41,0 млрд, или на 2,4 %. При этом их доля в совокупном кредитном портфеле составила 4,0 %, увеличившись на 0,1 п.п. за месяц.
Рост доли NPL 90+ был зафиксирован у ряда банков. Наиболее заметное увеличение наблюдалось у Alatau City Bank и Bank RBK — по 0,4 п.п. Также ухудшение показателя отмечено у Freedom Bank (+0,3 п.п.), Forte Bank (+0,2 п.п.) и Kaspi Bank (+0,2 п.п.). В предыдущие периоды активное расширение кредитных портфелей частично маскировало ухудшение качества активов. Быстрый рост новых выдач увеличивал общий размер портфеля, из-за чего доля проблемных кредитов могла оставаться относительно стабильной даже при росте просрочки в абсолютном выражении. Однако по мере замедления кредитной активности данный эффект постепенно ослабевает. В результате накопленные риски становятся более заметными в статистике качества портфеля.
Наиболее высокая доля NPL 90+ сохраняется у ВТБ — 9,6 %, Alatau City Bank — 8,8 %, Bereke Bank — 7,7 %, Home Credit Bank — 6,8 % и Kaspi Bank — 6,3 %.
Вместе с тем для более полной оценки качества активов важно учитывать не только NPL 90+, но и долю займов третьей стадии обесценения по МСФО. Данный показатель шире, поскольку включает кредиты с признаками существенного ухудшения кредитного качества, даже если они ещё не перешли в глубокую просрочку.
По итогам марта доля займов третьей стадии по банковскому сектору составила 6,6 %, что на 2,6 п.п. выше уровня NPL 90+. Двузначные значения показателя зафиксированы у ВТБ (15,0 %), Alatau City Bank (13,0 %), Банка Китая в Казахстане (12,3 %), Bereke Bank (10,9 %) и Home Credit Bank (10,0 %).
Заметный рост доли займов третьей стадии за месяц наблюдался у Bereke Bank, Halyk Bank и Евразийского банка — по 0,4 п.п., а также у Bank RBK на 0,3 п.п.
Особое внимание обращает на себя разрыв между долей займов третьей стадии и уровнем NPL 90+. Наиболее выраженное расхождение наблюдается у Forte Bank — 4,6 п.п., Евразийского банка — 4,1 п.п., Kaspi Bank — 3,4 п.п. и Halyk Bank– 3,0 п.п. Подобная разница указывает на наличие более широкого слоя кредитов с признаками ухудшения качества, которые ещё не отражены в статистике просрочки свыше 90 дней. Речь может идти о реструктурированных, потенциально проблемных или уязвимых займах, риски по которым уже признаются в финансовой отчётности, но пока не проявились в классическом показателе NPL 90+.
На этом фоне более устойчиво выглядят банки, у которых одновременно сохраняются низкие значения как по NPL 90+, так и по займам третьей стадии. К этой группе можно отнести Freedom Bank, где доля займов третьей стадии составляет 2,7 %, Altyn Bank — 2,3 %, а также Банк ЦентрКредит — 3,3 %. Указанные банки демонстрируют более сдержанный уровень накопленных кредитных рисков и в целом обладают более благоприятной структурой портфеля по сравнению с рядом других участников рынка.
Источник: данные НБРК, расчёты THE TENGE
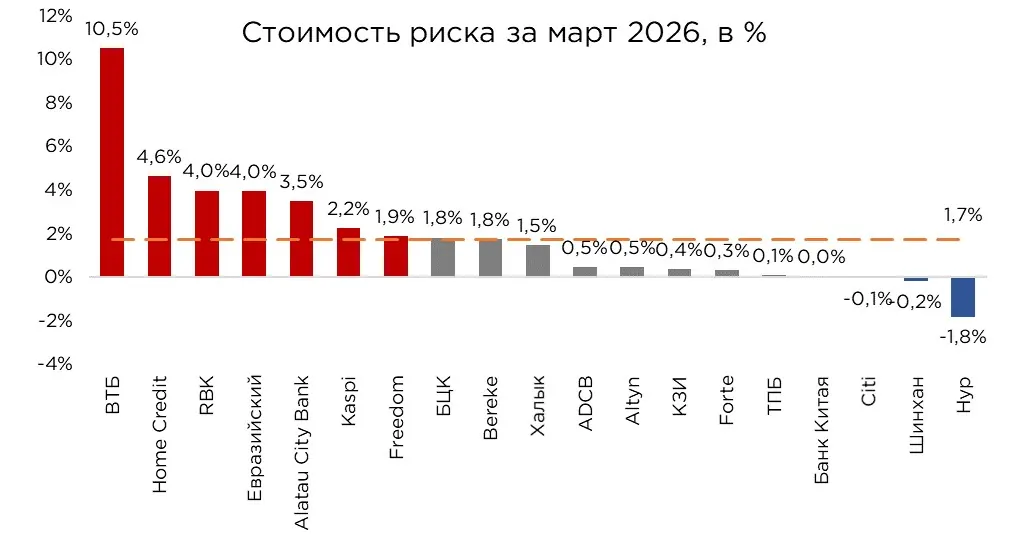
Одним из наиболее информативных показателей, позволяющих оценить устойчивость банка к ухудшению качества активов, остаётся стоимость риска (cost of risk). Стоимость риска рассчитывается как отношение расходов на формирование провизий к среднему объёму кредитного портфеля и отражает, какую цену банк фактически платит за принимаемый кредитный риск. Таким образом, cost of risk позволяет судить не только о текущем качестве портфеля, но и о том, насколько взвешенно банк выстраивает кредитную политику, оценивает платёжеспособность заёмщиков и формирует защитный буфер на случай ухудшения макроэкономической среды.
По итогам марта среднерыночная стоимость риска в банковском секторе Казахстана составила 1,8 %, увеличившись на 0,1 п.п. за месяц. Для нашего рынка такой уровень в целом остаётся умеренным и не указывает на существенное давление со стороны кредитных рисков на сектор в целом.
Наиболее высокие значения cost of risk среди активных БВУ зафиксированы у Home Credit Bank — 4,6 %, Евразийского банка — 4,0 %, Bank RBK — 4,0 % и Alatau City Bank — 3,5 %. Как правило, повышенная стоимость риска характерна для банков, в портфелях которых уже сформировался заметный объём проблемных либо потенциально уязвимых займов, а также у банков с достаточно агрессивной кредитной политикой. В таких условиях более высокие расходы на формирование провизий отражают стремление заранее учитывать возможные кредитные потери.
При этом в марте существенного изменения стоимости риска в среднем по сектору не произошло. Наиболее заметное снижение показателя за месяц наблюдалось у Alatau City Bank (−0,3 п.п.) и Шинхан Банка (−0,2 п.п.). Отдельного внимания заслуживает динамика Alatau City Bank. Снижение стоимости риска на фоне роста проблемных кредитов может указывать на более мягкий подход к признанию кредитных рисков.
Источник: данные НБРК, расчёты THE TENGE
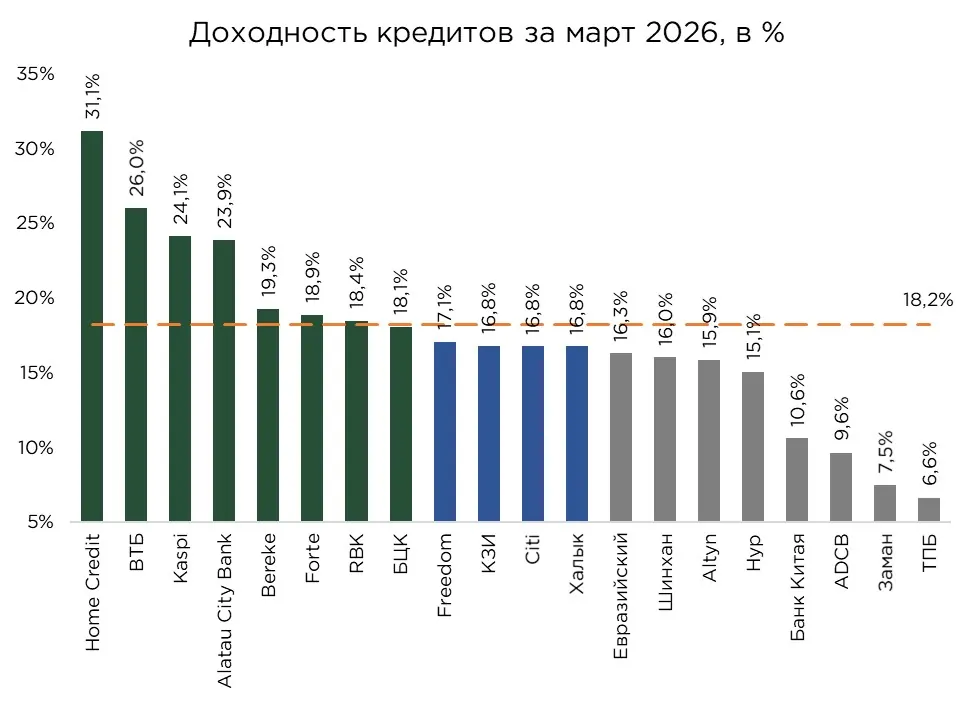
По итогам марта средневзвешенная доходность кредитного портфеля банков второго уровня составила 18,2 %, увеличившись на 0,2 п.п. за месяц.
Наиболее высокие значения по-прежнему характерны для банков с ярко выраженной розничной специализацией. Так, у Home Credit Bank доходность кредитного портфеля достигла 31,1 %, у Kaspi Bank — 24,1 %, у Alatau City Bank — 23,9 %. Во многом, эти БВУ активно работают в сегменте необеспеченного потребительского кредитования, где ставки традиционно выше из-за более высокого кредитного риска, коротких сроков займов и быстрой оборачиваемости портфеля, отчего и высокая доходность.
С другой стороны, такие высокие значения не следует трактовать как однозначно положительный фактор. Высокая доходность, как правило, отражает не только способность банка зарабатывать больше на кредитных операциях, но и повышенный риск-профиль портфеля. Банки, активно работающие в более доходных сегментах, обычно сталкиваются с более высокой вероятностью дефолтов и, соответственно, с необходимостью формировать дополнительные провизии.
Источник: данные НБРК, расчёты THE TENGE
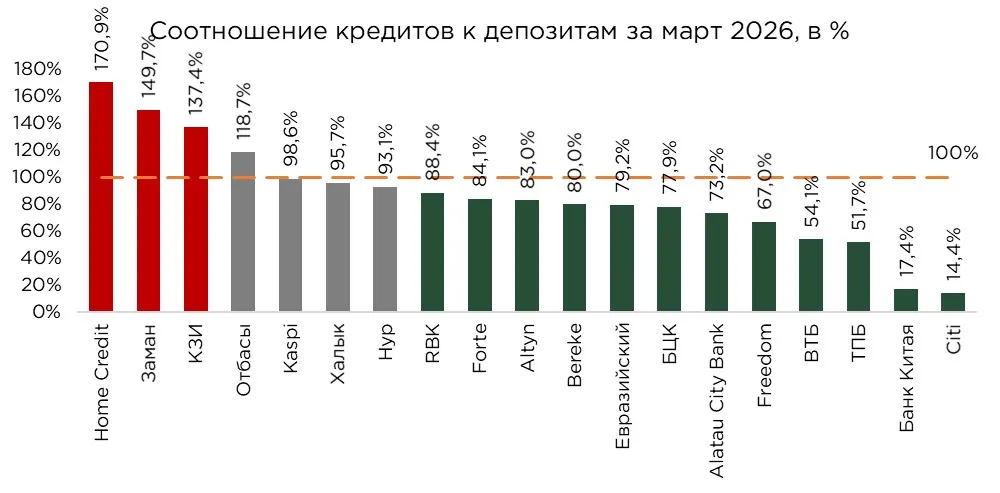
По итогам марта соотношение кредитов к депозитам в банковском секторе Казахстана составило 89,6 %, снизившись на 0,7 п.п. за месяц. Динамика показателя отражает более сдержанный рост кредитного портфеля на фоне постепенного восстановления депозитной базы. Формально LDR по-прежнему находится в комфортном диапазоне 80–100 %.
По сути, общее значение LDR ниже 100 % во многом поддерживается за счёт банков, которые менее активно участвуют в кредитовании. Такие БВУ аккумулируют значительный объём депозитов, однако в большей степени ориентируются на транзакционный бизнес и обслуживание клиентских потоков, а не на агрессивное наращивание кредитного портфеля.
Наиболее высокие значения LDR среди активных банков второго уровня зафиксированы у Home Credit Bank (170,9 %) и Отбасы Банка (118,7 %), а также у ряда исламских банков. Однако в случае исламских банков показатель требует отдельной интерпретации, поскольку специфика этой модели и ограниченный набор доступных инструментов фондирования делают структуру баланса менее сопоставимой с классическими коммерческими банками. В случае Home Credit Bank столь высокий LDR, напротив, отражает крайне интенсивное использование имеющейся ресурсной базы для поддержания кредитной активности.
Относительно высокие значения также сохраняются у Kaspi Bank (98,6 %) и Halyk Bank (95,7 %). Такие уровни показывают, что почти вся привлечённая депозитная база вовлечена в финансирование кредитного портфеля.
Значительный прирост LDR за месяц отметился у RBK (+6,3 п.п.), Home Credit (+2,8 п.п.), Отбасы (+1,6 п.п.), Евразийский (+1,2 п.п.), БЦК (+0,9 п.п.). Во многом, у этих БВУ темпы роста кредитного портфеля превысили прирост депозитного портфеля.
В противоположность этому снижение показателя наблюдалось у Bereke (−3,6 п.п.), Altyn (−3,2 п.п.), Alatau City Bank (−2,7 п.п.), Freedom (−2,1 п.п.).
Источник: данные НБРК, расчёты THE TENGE
Оригинал: https://the-tenge.kz/articles/kreditnii-portfel-bvu-izmeneniya-za-mesyats