Обзор корпоративного кредитования: итоги месяца
Корпоративный кредитный портфель растёт слабо, новые займы направляются на оборотный капитал.
Корпоративный кредитный портфель в экономике вырос по итогам марта на 0,4 % после увеличения на 0,2 % в феврале. Несмотря на сохранение положительной динамики, темпы прироста остаются сдержанными и заметно уступают уровню прошлого года (в марте 2025 года корпоративное кредитование увеличилось на 2,1 %).
Основной вклад в расширение портфеля обеспечили кредиты в национальной валюте, объём которых увеличился на ₸128,3 млрд. В то же время по кредитам в иностранной валюте было зафиксировано сокращение на ₸58,6 млрд, что во многом связано с эффектом отрицательной валютной переоценки. В результате совокупный прирост корпоративных кредитов в марте составил ₸69,7 млрд.
В совокупности кредитный портфель бизнеса составил ₸18,3 трлн, и его структура выглядит следующим образом:
- малый бизнес — ₸8,7 трлн (−0,1 % м/м, +7,1 % с начала года), доля в портфеле корпоративных кредитов — 48 %;
- средний бизнес — ₸3,1 трлн (+2,6 % м/м, +3,4 % с начала года) доля в портфеле корпоративных кредитов — 17 %;
- крупный бизнес — ₸6,6 трлн (−0,04 % м/м, −11,5 % с начала года) доля в портфеле корпоративных кредитов — 36 %.
Слабая динамика роста отмечена практически во всех сегментах корпоративного кредитования. В малом и крупном бизнесе по итогам месяца было зафиксировано сокращение кредитного портфеля: кредиты малому бизнесу снизились на 0,1 %, а крупному — на 0,04 %. Единственным сегментом, обеспечившим положительный вклад в общий рост корпоративного портфеля, стал средний бизнес, где объём кредитов увеличился на 2,6 %.
В разрезе отраслей в портфеле малого бизнеса сокращение наблюдалось практически по большинству направлений. Наиболее заметное снижение пришлось на торговлю (-₸22,2 млрд), связь (-₸12,9 млрд) и строительство (-₸12,7 млрд). Положительная динамика сохранилась в транспорте (+₸44,0 млрд) и промышленности (+₸12,5млрд).
В крупном бизнесе основное сокращение также было сконцентрировано в торговле (-₸41,1 млрд), строительстве (-₸14,1 млрд) и промышленности (-₸10,2 млрд). Однако падение было частично компенсировано ростом кредитов в транспорте (+₸28,6млрд) и прочих отраслях (+₸26,3 млрд).
В сегменте среднего бизнеса, напротив, наблюдалась более устойчивая положительная динамика. Основной прирост пришелся на промышленность (+₸52,3 млрд), прочие отрасли (+₸21,1 млрд) и строительство (+₸14,9 млрд).
Несмотря на увеличение новых выдач, сокращение портфеля в отдельных сегментах, вероятнее всего, связано с крупными погашениями и/или рефинансированием ранее привлечённых займов. Значительная часть корпоративного кредитования носит краткосрочный характер и используется компаниями для покрытия текущих операционных потребностей, включая пополнение оборотного капитала и финансирование кассовых разрывов. По мере поступления выручки или оплаты по контрактам компании, как правило, погашают задолженность, что приводит к ускорению оборачиваемости портфеля и ограничивает его устойчивый прирост.

Источник: данные НБРК, расчёты THE TENGE
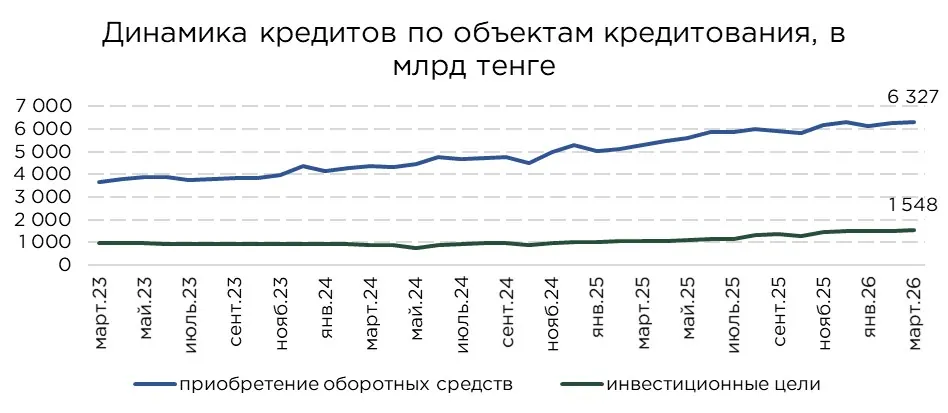
В разрезе целей кредитования основная часть корпоративного кредитного портфеля по-прежнему приходится на финансирование оборотного капитала. По итогам марта объём таких займов достиг ₸6,3 трлн, увеличившись за месяц на 1,3 %, +0,2 % с начала года.
При этом, несмотря на меньший абсолютный объём, более заметный прирост был зафиксирован в кредитовании инвестиционного характера. Займы на приобретение основных средств увеличились на 5,0 % (+4,8 % с начала года), в то же время кредиты на новое строительство и реконструкцию, напротив, сократились на 0,1 % (−1,3 % с начала года).
Источник: данные НБРК, расчёты THE TENGE
*Займы на инвестиционные цели включают кредиты на приобретение основных фондов, а также займы на новое строительство и реконструкцию.
Таким образом, можно предположить, что большая часть компаний постепенно входит в цикл обновления основных средств, который традиционно приходится на конец первого и начало второго кварталов.
Бизнес, вероятно, реализует ранее отложенные инвестиционные решения, связанные с модернизацией производственной базы, заменой изношенных активов и подготовкой к более активному деловому сезону во втором квартале.
При этом, на фоне текущего укрепления тенге для компаний повышается экономическая привлекательность приобретения оборудования за рубежом. Более сильный курс национальной валюты снижает тенговую стоимость импортируемых машин, оборудования и комплектующих.
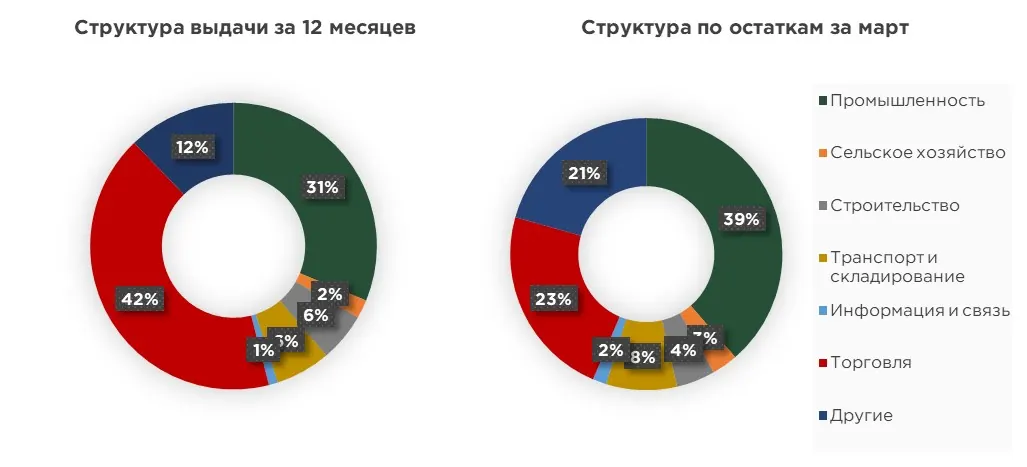
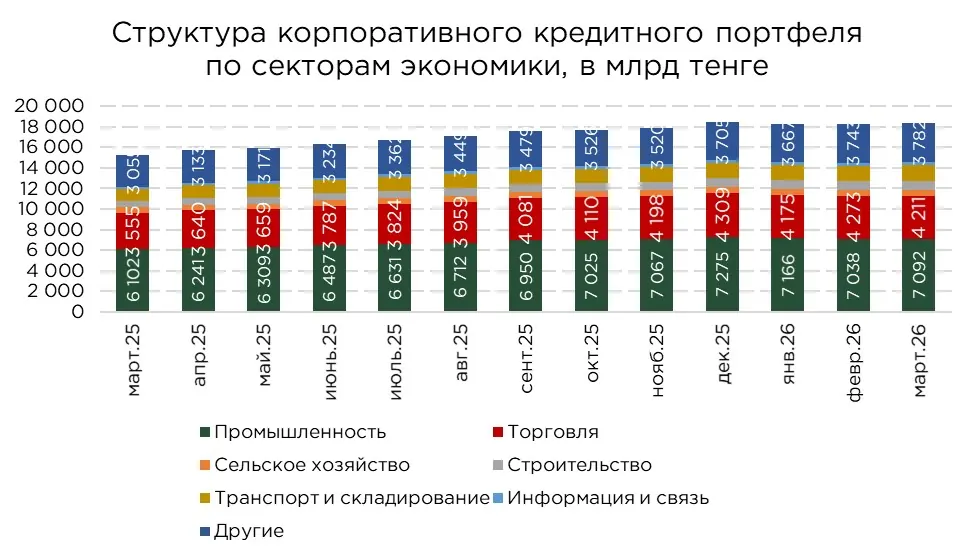
В отраслевом разрезе основную долю займов занимают займы в сфере промышленности (39 %), следом идут торговля (23 %) и услуги (21 %).
В отраслевом разрезе динамика корпоративного кредитования остаётся разнонаправленной. В большинстве секторов по итогам марта было зафиксировано сокращение кредитного портфеля. Наиболее заметное снижение пришлось на торговлю (-₸62,0 млрд), строительство (-₸12,0 млрд), а также информацию и связь (-₸7,8 млрд). Эти отрасли экономики продолжают демонстрировать рост, при этом в кредитной статистике наблюдаются признаки делевериджа у данных направлений бизнеса.
Вероятнее всего, часть компаний на фоне поступления средств по контрактам и улучшения операционной выручки начала закрывать ранее привлечённые займы. Однако масштабность сокращения кредитного портфеля в ряде отраслей указывает на сохраняющуюся осторожность бизнеса. В условиях высокой стоимости кредитных ресурсов компании, компании стремятся снижать долговую нагрузку и финансировать текущую деятельность преимущественно за счёт собственных денежных потоков.
Положительная динамика кредитования была зафиксирована главным образом в транспорте и складировании (+₸61,4 млрд), а также в сфере услуг (+₸38,8 млрд).
Источник: данные НБРК, расчёты THE TENGE
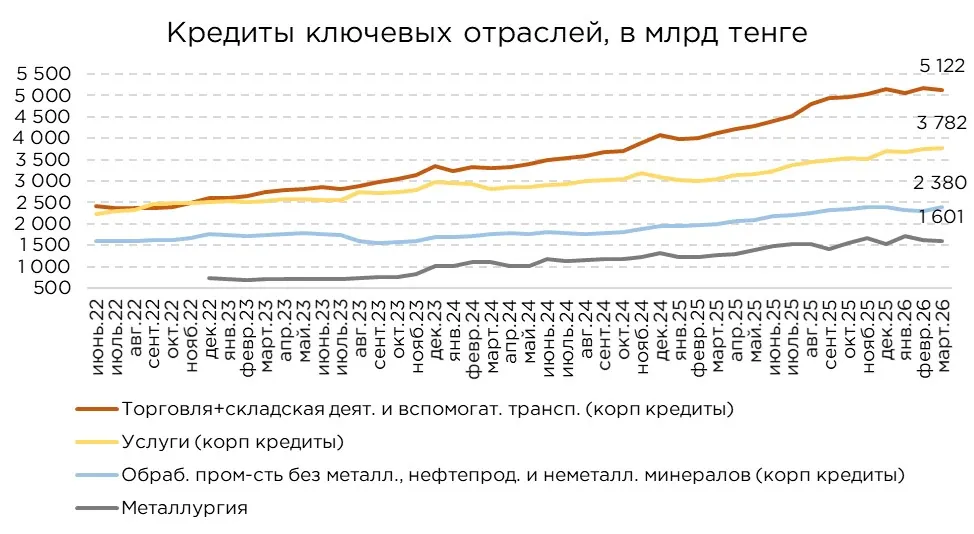
В промышленности корпоративный кредитный портфель в целом увеличился на 0,8 %, или на ₸54,5 млрд за март. Однако внутри сектора динамика была неоднородной. Горнодобывающая промышленность сократила объём кредитов на ₸48,8 млрд. Наибольший вклад в это снижение внесло сокращение портфеля по добыче металлических руд (-₸38,3 млрд).
Обрабатывающая промышленность, напротив, продемонстрировала увеличение кредитного портфеля на ₸81,3 млрд, или на 1,7 %. Основной прирост внутри отрасли пришёлся на производство продуктов питания, включая напитки и табачные изделия (+₸34,3 млрд), а также производство автотранспортных средств (+₸27,0 млрд).
В то же время продолжает сокращаться кредитный портфель металлургического производства (-₸16,9 млрд). В сочетании со снижением кредитования добычи металлических руд это формирует достаточно тревожный сигнал для металлургической цепочки, которая к тому сопровождается сокращением инвестиций в отрасли.
Источник: данные НБРК, расчёты THE TENGE
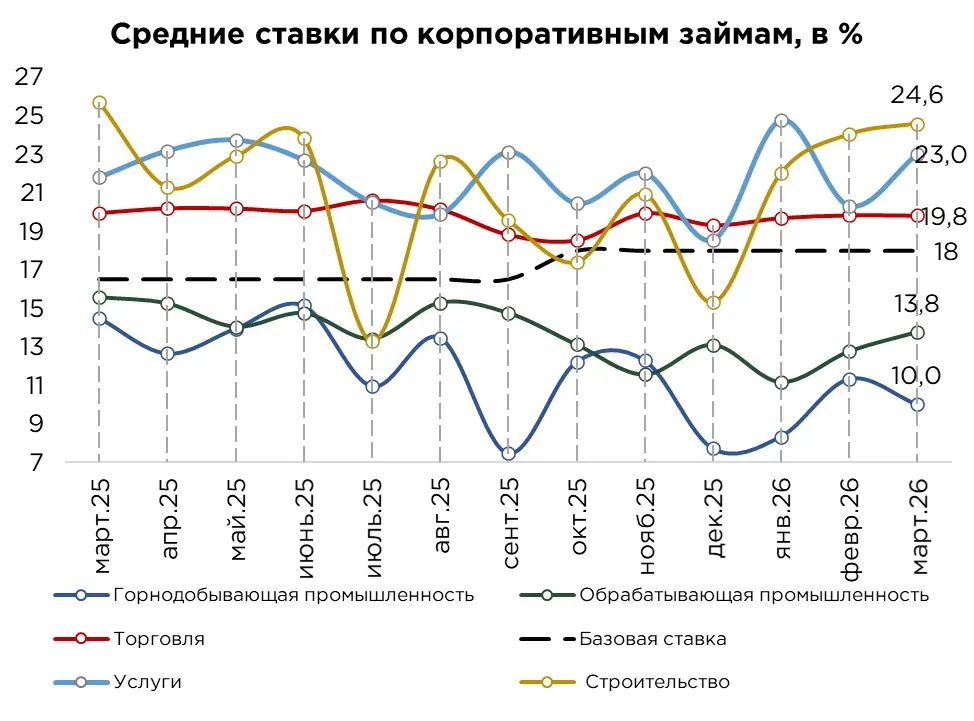
В марте средневзвешенная ставка по корпоративным кредитам сохранилась на уровне 18,2 %. Средняя стоимость заимствований для бизнеса остаётся немногим выше значения базовой ставки, которая служит индикатором краткосрочной безрисковой ставки в экономике.
Такая близость длинных кредитных ставок к краткосрочной безрисковой базовой ставке, указывает на сохранение всё ещё довольно высоких инфляционных ожиданий, а также кредитных рисков в экономике.
При этом в разрезе отраслей динамика ставок была неоднородной. В горнодобывающей промышленности средневзвешенная ставка составила 10,0 %, снизившись за месяц на 1,3 п.п. В обрабатывающей промышленности, напротив, ставка выросла на 1,0 п.п. и достигла 13,8 %. Несмотря на это, обе отрасли по-прежнему кредитуются по ставкам заметно ниже среднерыночного уровня.
Внутри обрабатывающей промышленности наиболее низкая стоимость заимствований сохраняется в металлургии, где средневзвешенная ставка составила 9,9 %, увеличившись на 0,9 п.п. Относительно умеренные условия кредитования также наблюдаются в производстве автотранспортных средств, где ставка снизилась на 1,8 п.п., до 14,1 %, а также в пищевой промышленности, где она сократилась на 2,0 п.п., до 15,8 %.
В целом, по большинству отраслей в марте было зафиксировано снижение стоимости кредитования. Наиболее заметное сокращение ставок наблюдалось в сельском хозяйстве (−7,7 п.п.), информации и связи (−5,9 п.п.), сфере услуг (−4,4 п.п.), транспорте и складировании (−3,1 п.п.), а также строительстве (−0,3 п.п.). В торговле средневзвешенная ставка осталась без изменений.
При этом горнодобывающая и обрабатывающая промышленность продолжают формировать ставки значительно ниже базовой, что связано с высокой долей займов, предоставляемых в рамках государственных программ льготного финансирования.
Источник: данные НБРК, расчёты THE TENGE
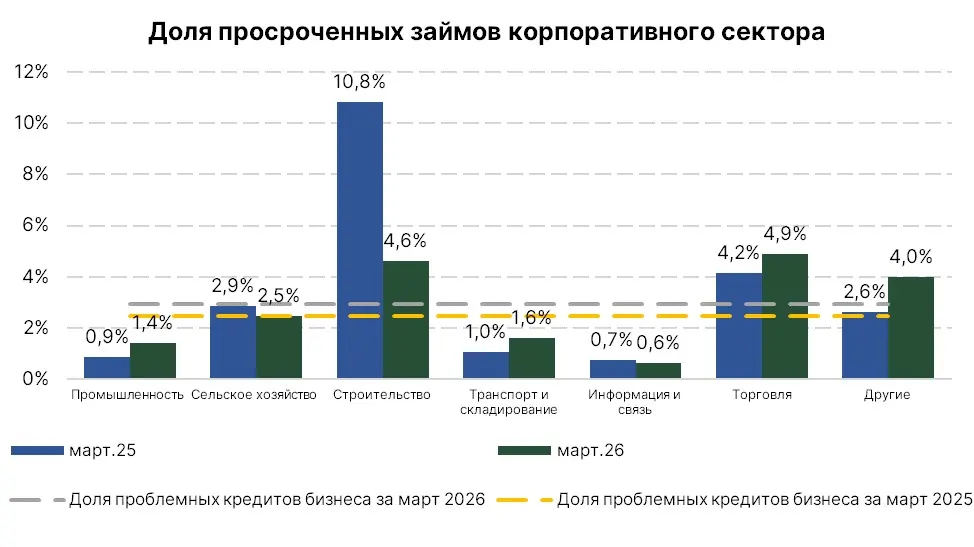
В марте объём просроченных корпоративных кредитов увеличился на 5,9 % и достиг ₸537,4 млрд. Несмотря на этот рост, совокупный объём проблемной задолженности бизнеса по-прежнему остаётся почти в два раза ниже аналогичного показателя в розничном сегменте. В результате доля проблемных кредитов в корпоративном портфеле составила 2,9 %, увеличившись за месяц на 0,1 п.п.
Формально уровень проблемной задолженности в корпоративном сегменте остаётся умеренным. Однако сами темпы роста просрочки указывают на постепенное усиление рисков платёжной дисциплины среди компаний.
В отраслевом разрезе рост проблемных кредитов был зафиксирован сразу в нескольких ключевых секторах. За месяц в обрабатывающей промышленности объём просроченной задолженности увеличился на 12,4 %, в сельском хозяйстве на 22,4 %, в строительстве на 40,2 %, в транспорте и складировании на 8,2 %, в информации и связи на 4,2 %, а в торговле на 3,1 %.
Наибольшая доля проблемных кредитов сохраняется в торговле, где показатель составляет 4,9 %. Повышенные значения также наблюдаются в строительстве — 4,6 %, а также в секторе услуг — 4,0 %.
В остальных секторах доля проблемных кредитов остаётся более умеренной. Тем не менее, мартовская динамика показывает, что кредитные риски в корпоративном сегменте постепенно смещаются от отдельных точечных случаев к более широкому отраслевому периметру.
Источник: данные НБРК, расчёты THE TENGE
Выдача и оборачиваемость по корпоративным займам
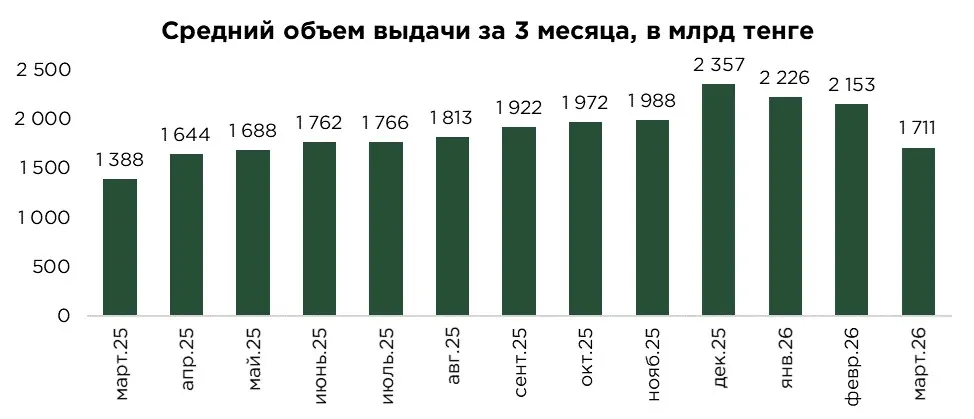
С начала года объём выдачи корпоративных кредитов составил ₸5,1 трлн, что на 23,3 % выше показателя за аналогичный период прошлого года. Таким образом, можно утверждать о сохранении достаточно высокой кредитной активности бизнеса, несмотря на слабый прирост самого портфеля.
Для сглаживания сезонных колебаний мы также рассчитываем трёхмесячный скользящий средний объём выдач. По итогам марта данный показатель составил ₸1,7 трлн, что также на 23,3 % превышает уровень прошлого года.
В разрезе сегментов за первые три месяца года рост выдач наблюдался по всем категориям бизнеса. Кредиты малому бизнесу увеличились на 14,1 % и достигли ₸2,0 трлн. В среднем бизнесе прирост оказался наиболее выраженным: объём выдач вырос на 65,4 %, до ₸835,8 млрд. Крупный бизнес получил кредиты на ₸2,3 трлн, что на 20,5 % выше показателя аналогичного периода прошлого года.
Источник: данные НБРК, расчёты THE TENGE
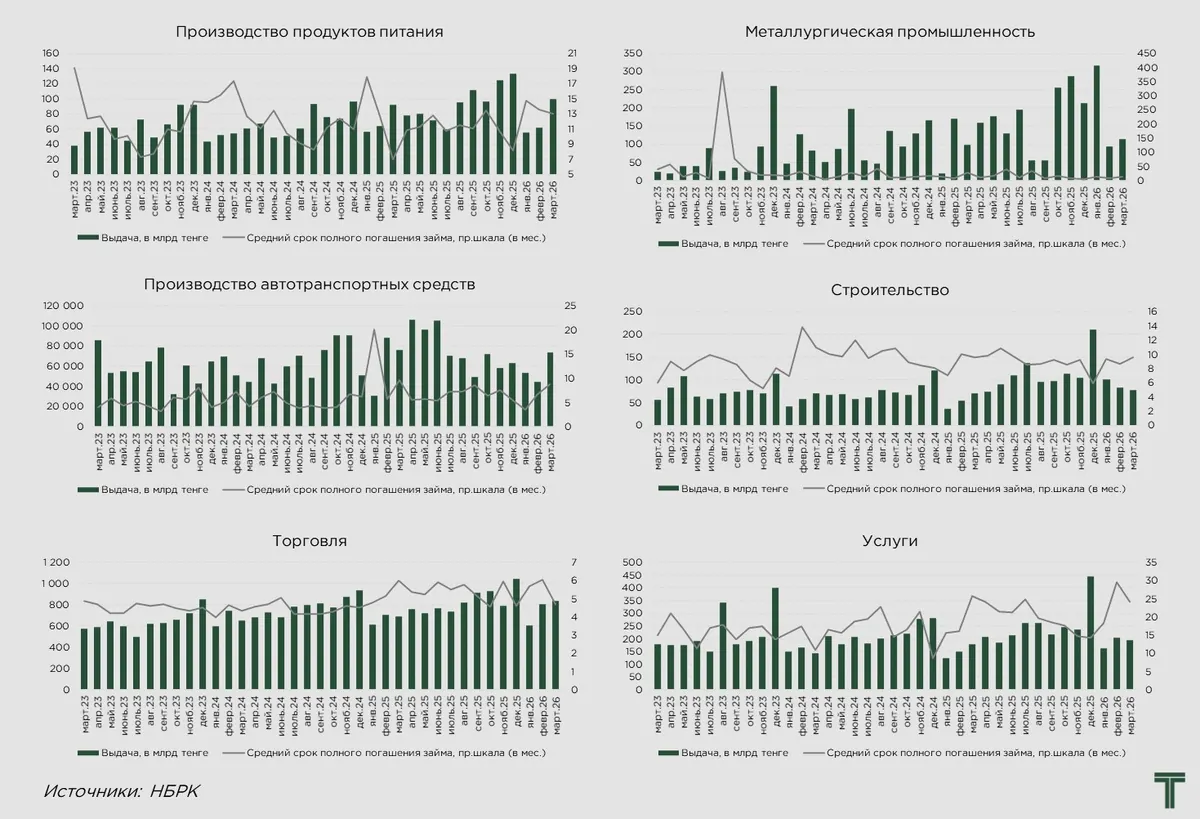
В отраслевом разрезе структура новых выдач заметно отличается от структуры действующего корпоративного кредитного портфеля. Если в накопленном портфеле основная доля по-прежнему приходится на промышленность, то в новых выдачах лидирующие позиции занимает торговля.
За первые три месяца года рост выдач был зафиксирован в большинстве отраслей. Наиболее заметная положительная динамика по сравнению с аналогичным периодом прошлого года наблюдалась в промышленности, где объём новых кредитов увеличился на 42,5 %. При этом в горнодобывающей промышленности выдачи выросли на 62,4 %, а в обрабатывающей промышленности на 39,0 %.
Внутри обрабатывающей промышленности также отмечается выраженное расширение кредитной активности. В частности, заметный прирост выдач был зафиксирован в производстве продуктов питания, включая напитки и табачные изделия, где объём новых кредитов увеличился на 81,1 % по сравнению с аналогичным периодом прошлого года. При этом среди крупных подсекторов отрицательная динамика наблюдалась в производстве автотранспортных средств, где выдачи сократились на 12,0 %.
Рост выдач также отмечался в сельском хозяйстве (+34,7 %), строительстве (+63,1 %), транспорте и складировании (+23,8 %), торговле (+11,5 %) и сфере услуг (+23,4 %). С другой стороны, в секторе информации и связи объём новых кредитов сократился на 39,2 %.
Источник: данные НБРК, расчёты THE TENGE
В целом, сочетание слабого прироста корпоративного кредитного портфеля и заметного увеличения новых выдач указывает на высокую оборачиваемость займов для бизнеса. Банки продолжают активно кредитовать компании, однако значительная часть этих кредитов быстро погашается и не приводит к сопоставимому расширению накопленного портфеля.
Кредиты бизнесу обновляются быстрее, чем займы населения. По итогам марта средний срок жизни корпоративного кредита составил 10,5 месяца, тогда как в розничном сегменте аналогичный показатель достиг 18,4 месяца. Во многом это объясняется сохраняющимися жёсткими денежно-кредитными условиями. При высокой стоимости заёмных ресурсов компании стараются не фиксировать долгую процентную нагрузку и избегают чрезмерного увеличения финансовых расходов. В результате бизнес чаще использует кредиты для пополнения оборотного капитала, покрытия временных кассовых разрывов, финансирования закупок, исполнения контрактов и текущих операционных потребностей. Наиболее ярко это видно в сегменте займов на оборотный капитал, где средний срок кредитования составляет 5,9 месяца.
Более длинный горизонт характерен преимущественно для инвестиционных кредитов. Так, средний срок займов на приобретение основных средств составляет 27,7 месяца, а по кредитам на новое строительство и реконструкцию — 45,2 месяца. Однако доля таких займов в общей структуре корпоративного портфеля остаётся ограниченной, поэтому они не оказывают существенного влияния на средний срок корпоративного кредитования в целом.
В совокупности текущая структура корпоративного кредитования показывает, что без учёта государственного вмешательства в виде льготного финансирования по сниженным ставкам банковские займы для бизнеса остаются преимущественно краткосрочными и в основном направляются на пополнение оборотного капитала.
В целом, текущая модель ограничивает способность банковского сектора выступать полноценным источником долгосрочного инвестиционного финансирования. В результате значительная часть кредитных ресурсов обслуживает текущие операционные потребности компаний, тогда как проекты модернизации, расширения производства и создания более высокой добавленной стоимости остаются менее обеспеченными рыночным банковским кредитованием.
Оригинал: https://the-tenge.kz/articles/kak-izmenilos-korporativnoe-kreditovanie