Кредиты в экономике: итоги месяца
Розничное кредитование компенсировало сокращение займов бизнесу, при этом снижение базовой ставки пока не отразилось на стоимости кредитов.
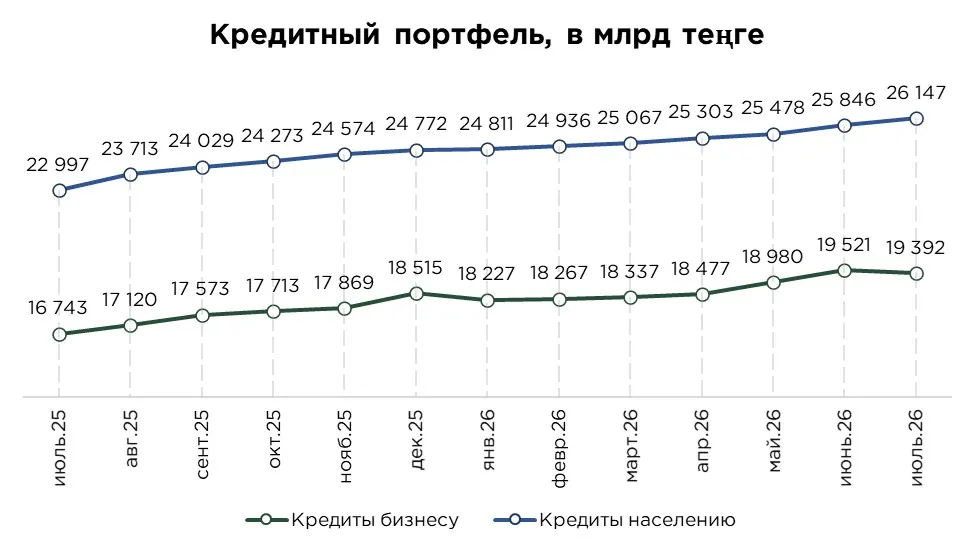
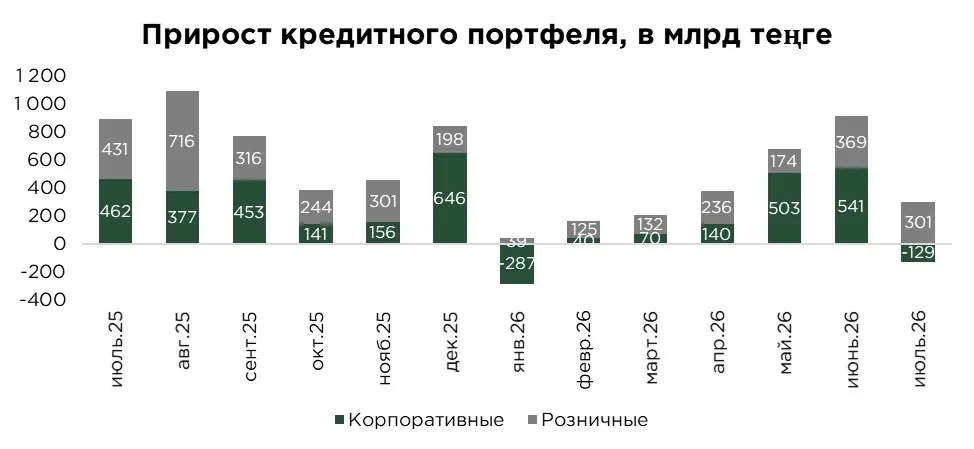
Рост кредитного портфеля банков заметно замедлился в июле. Прирост за отчётный месяц составил 0,4 % против 2,0 % в июне, а совокупный объём кредитов достиг ₸45,5 трлн. Основным фактором замедления роста кредитов в экономике стало сокращение кредитования бизнеса. Корпоративный портфель уменьшился на 0,7 %, или ₸129,2 млрд, тогда как кредиты населению выросли на 1,2 %, обеспечив сохранение положительной динамики в целом.
Сокращение корпоративного портфеля последовало за его активным расширением в мае и июне. Кроме того, продолжающееся замедление розничного кредитования под давлением нормативных мер ограничивает его способность компенсировать сокращение корпоративного портфеля.
Источник: данные НБРК, расчёты THE TENGE
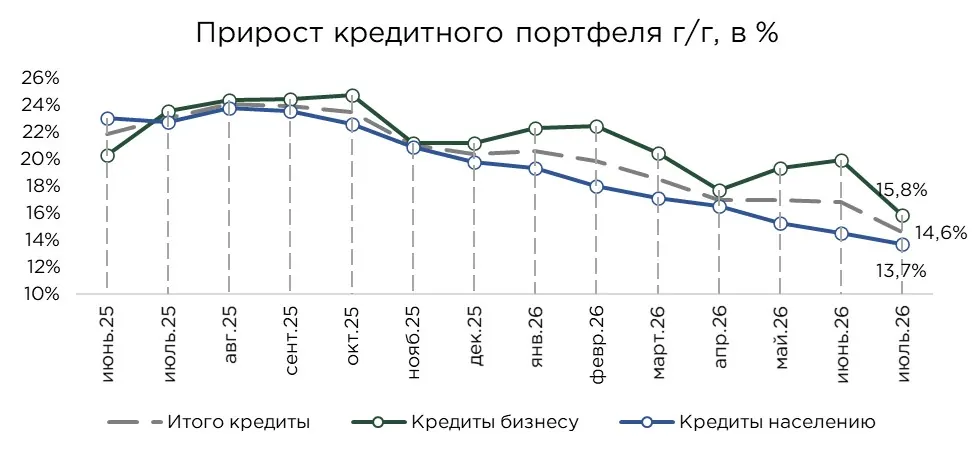
В годовом выражении прирост кредитного портфеля составил 14,6 % против 23,1 % годом ранее. Замедление носит широкий характер и затрагивает оба основных сегмента. С начала года годовой темп прироста кредитов бизнесу снизился на 5,3 п.п., а кредитов населению на 6,1 п.п.
Несмотря на замедление, годовые темпы прироста кредитования остаются двузначными и превышают темпы инфляции.
Сохранение положительных темпов реального роста кредитования в условиях жёсткой денежно-кредитной политики означает, что заёмные средства всё ещё продолжают поддерживать внутренний спрос и в определённой степени — инфляционную спираль.
Источник: данные НБРК
Прирост кредитов населению второй месяц подряд превышает ₸300 млрд. Если в июне основную поддержку портфелю обеспечивали потребительские займы на фоне маркетинговых акций, то в июле ведущую роль сыграла ипотека, которая с начала года остаётся основным драйвером расширения розничного кредитования.
Июль стал вторым месяцем этого года, когда наблюдалось сокращение корпоративного портфеля. До этого сокращение происходило в январе, который является традиционно сезонно слабым месяцем для корпоративного кредитования.
Сокращение корпоративного портфеля происходило на фоне довольно значительного роста в предыдущие месяцы, а также активного погашения ранее привлечённых займов. С учётом преимущественно краткосрочного характера кредитования бизнеса, погашение отдельных крупных кредитов, в том числе досрочное, могло оказать существенное влияние на совокупный объём портфеля.
Дополнительным фактором сокращения корпоративного портфеля стало укрепление тенге, снизившее тенговый эквивалент валютных кредитов. Кроме того, укрепление национальной валюты могло повысить привлекательность досрочного погашения валютных кредитов для компаний, получающих выручку в тенге. Для заёмщиков, привлекавших финансирование в начале года при более слабом курсе, затраты на приобретение валюты для погашения долга снизились.
Источник: данные НБРК, расчёты THE TENGE
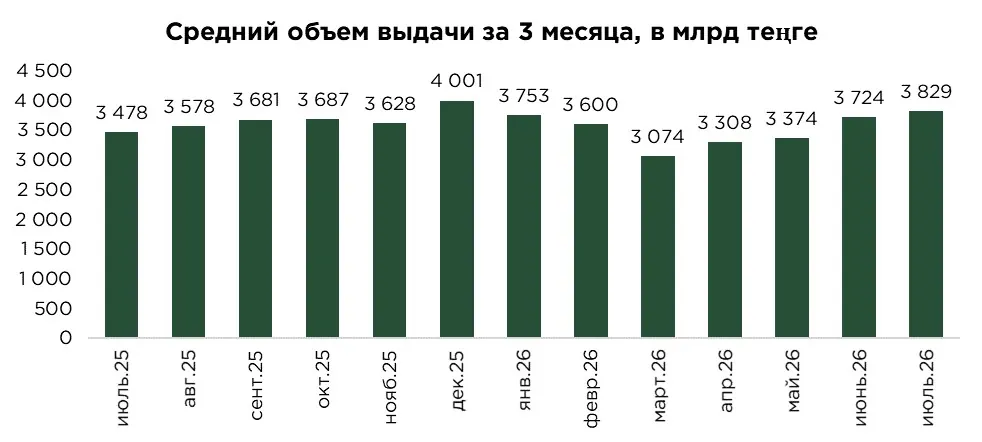
В июле объём выдачи кредитов сократился на 10,7 % по сравнению с июнем, однако остался на 8,1 % выше уровня аналогичного месяца прошлого года. Снижение затронуло оба сегмента. Выдачи розничных кредитов уменьшились на 13,4 % за месяц, корпоративных на 1,7 %.
При этом средний объём выдачи кредитов (за последние 3 месяца) достиг ₸3,8 трлн, увеличившись на 2,8 % относительно предыдущего месяца и на 10,1 % в годовом выражении.
Источник: данные НБРК, расчёты THE TENGE
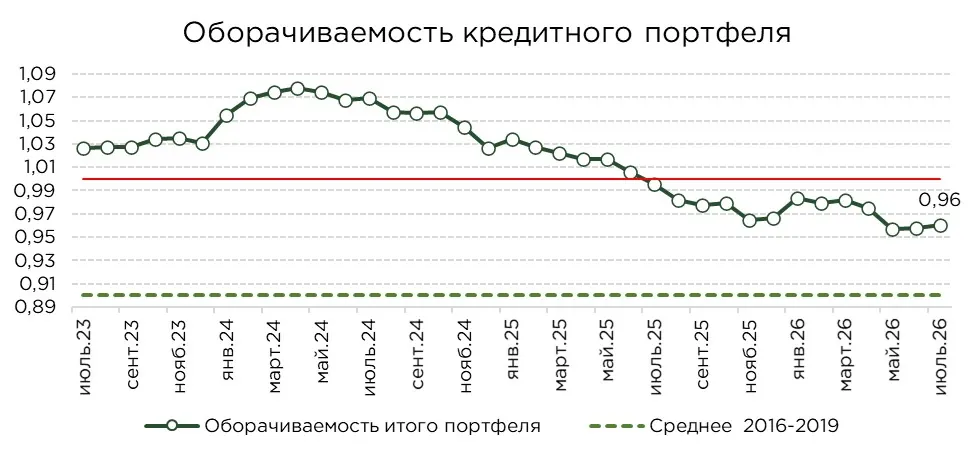
По итогам июля коэффициент оборачиваемости кредитного портфеля составил 0,96, увеличившись на 0,3 %. Его рост сопровождался сокращением новых выдач, замедлением расширения совокупного портфеля и снижением задолженности бизнеса. На рост показателя повлияло увеличение доли корпоративного сегмента в структуре выдач, где цикл кредитования традиционно короче.
Источник: данные НБРК, расчёты THE TENGE
Различия в сроках кредитования определяют скорость обновления банковского портфеля — его оборачиваемость. В корпоративном сегменте значительная часть займов используется для финансирования оборотного капитала и предоставляется на относительно короткий срок. Такие кредиты быстрее погашаются и замещаются новыми, а условия последующих выдач оперативнее отражают изменения рыночных ставок.
В розничном кредитовании задолженность сохраняется на балансах банков дольше, особенно по ипотечным и автомобильным займам. Более длительные сроки погашения позволяют портфелю увеличиваться даже при снижении объёмов новых выдач, пока они превышают погашения и прочие выбытия.
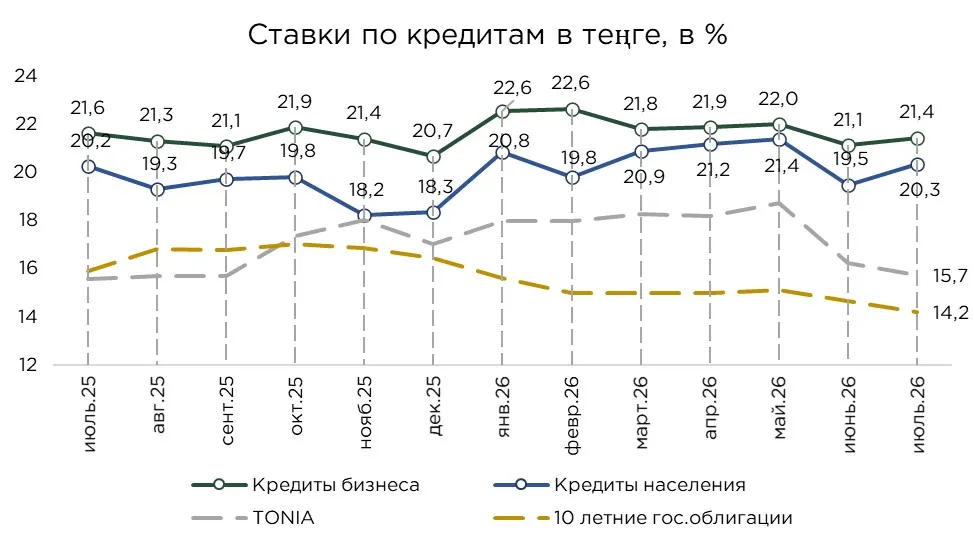
Снижение базовой ставки пока не сопровождалось удешевлением банковских кредитов. В июле средняя ставка по тенговым займам, напротив, выросла на 0,6 п.п., достигнув 20,9 %. В корпоративном сегменте повышение составило 0,3 п.п., в розничном 0,9 п.п.
Параллельно этому доходности десятилетних государственных ценных бумаг и ставки РЕПО снизились, указывая на неоднородную реакцию отдельных сегментов финансового рынка на смягчение денежно-кредитной политики.
Денежный и долговой рынки быстрее учитывают изменение базовой ставки, тогда как пересмотр условий банковского кредитования требует времени и указывает на крайне слабую трансмиссию денежно-кредитной политики и ставок в казахстанской экономике.
Дополнительное влияние на кредитную активность в текущем году оказали изменения пруденциальных нормативов. Требования к банкам и заёмщикам непосредственно определяют доступность кредитов и сдерживают рост выдач даже при снижении процентных ставок.
Источник: данные НБРК
Оригинал: https://the-tenge.kz/articles/krediti-ekonomiki-itogi-mesyatsa