Китайский экспорт после тарифного шока
Почему торговая война США и Китая не привела к масштабному перенаправлению китайской продукции в Европу
Изображение: user6702303/Freepik
Резкое повышение импортных пошлин США на китайские товары в первой половине 2025 года вызвало опасения относительно возможного масштабного перенаправления китайского экспорта на альтернативные рынки, прежде всего в Европейский союз. Однако анализ текущей динамики торговли показывает, что на данном этапе подобный эффект носит ограниченный характер. В данной статье THE TENGE представляет исследование Патрика Шульте, Альмиры Эндерс, Андреаса Эссера и Феликса Штробеля, в котором отмечается, что введённые тарифные ограничения привели лишь к частичному перераспределению торговых потоков в сторону ЕС. При этом подобный эффект наблюдается преимущественно в узком сегменте товарных групп, в наибольшей степени зависящих от импортных поставок.
После введения США более высоких тарифов на китайскую продукцию в экспертном сообществе активно обсуждалась вероятность того, что китайские экспортёры начнут переориентировать поставки на другие рынки сбыта. Логика таких опасений заключается в том, что компании, столкнувшиеся с ограничениями доступа на американский рынок, могут попытаться компенсировать потери путём расширения присутствия в третьих странах, предлагая свою продукцию по более конкурентным ценам. С учётом сходства структуры спроса и рыночных характеристик США и ЕС европейский рынок рассматривался как один из наиболее вероятных направлений такого торгового перенаправления. Более того, учитывая прежние масштабы китайского экспорта в Штаты, предполагалось, что подобная переориентация могла бы оказать заметное влияние на европейские рынки и на ценовую динамику в отдельных секторах.
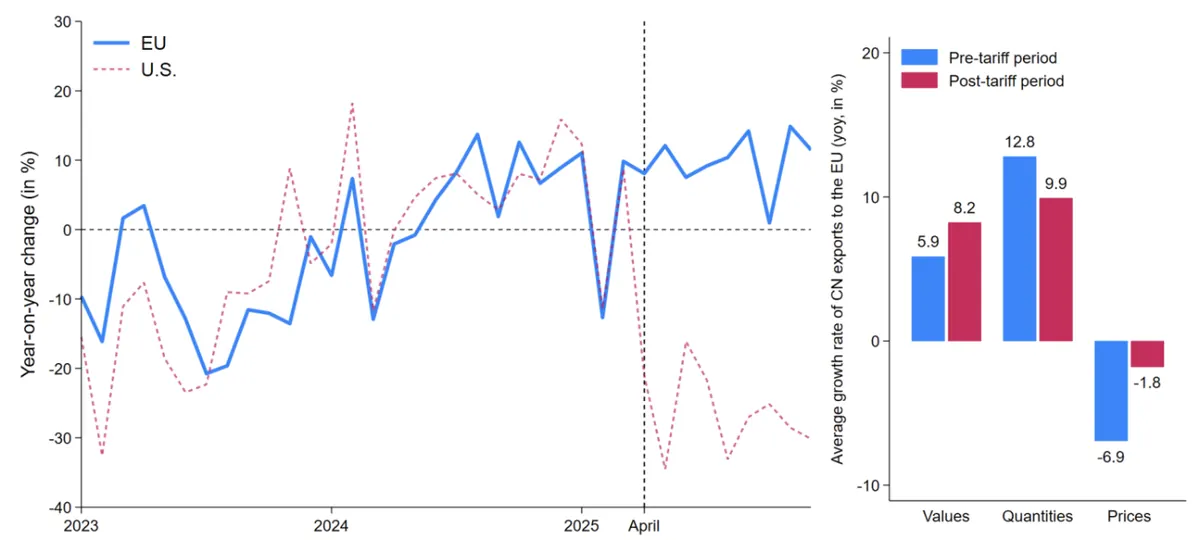
Тем не менее агрегированные данные по внешней торговле указывают на более сложную картину происходящего. Действительно, в 2025 году стоимость китайского экспорта в ЕС демонстрировала заметный рост, тогда как поставки в США сократились. Согласно китайской статистике внешней торговли, стоимость экспорта Китая в страны ЕС в период с апреля по декабрь 2025 года оказалась почти на 10 % выше, чем за аналогичный период предыдущего года. Однако важно отметить, что столь сильная динамика начала формироваться ещё в середине 2024 года — задолго до объявления новой американской администрацией о повышении тарифов. Более того, после введения тарифных мер темпы роста китайского экспорта в Европу не продемонстрировали существенного дополнительного ускорения.
Дополнительные индикаторы также не подтверждают гипотезу о масштабном эффекте переориентации торговли. Если бы перенаправление потоков действительно играло ключевую роль, можно было бы ожидать одновременного роста объёмов экспорта и более выраженного снижения экспортных цен вследствие усиления предложения. Однако фактические данные свидетельствуют о том, что в последнее время темпы роста объёмов экспорта начали замедляться, тогда как снижение цен в пересчёте на единицу продукции оказалось умеренным. Совокупность этих наблюдений позволяет предположить, что торговая переориентация, вызванная тарифной политикой США, пока не является основным фактором, определяющим текущую динамику китайского экспорта в Европейский союз.
Скорее всего, значительная часть роста поставок Китая на европейский рынок обусловлена более фундаментальными и долгосрочными структурными факторами. Речь прежде всего идёт о постепенном повышении технологической конкурентоспособности китайской промышленности, расширении производственных мощностей, а также углублении интеграции Китая в глобальные цепочки создания стоимости.
Рисунок 1. Китайский экспорт в ЕС
Источник: Таможня Китая, TDM и собственные расчёты авторов
Примечание. Левый рисунок: Годовое изменение (в %) ежемесячного экспорта Китая в ЕС и США (в долларах США). Правый рисунок: Средний годовой темп роста (в %) ежемесячной стоимости/количества/единичной стоимости экспорта Китая в ЕС (в долларах США) по всем группам товаров HS6; дотарифный период — с января 2024 г. по март 2025 г.; послетарифный период — с апреля 2025 г. по декабрь 2025 г.
Для более системного анализа влияния торговой политики США на динамику китайского экспорта в Европейский союз авторы исследования применяют эмпирический подход, основанный на методе разности разностей (difference-in-differences). Такой подход позволяет отделить эффект тарифных ограничений от общей динамики внешней торговли и выявить, в какой степени изменения в структуре экспорта могут быть связаны именно с торговыми барьерами США.
Эмпирическая база исследования опирается на детализированные данные о внешней торговле Китая на уровне отдельных товарных позиций. В частности, используются ежемесячные данные за период с января 2023 года по декабрь 2025 года, охватывающие более 3000 товарных групп на уровне классификации HS6. Такая степень детализации позволяет анализировать не только общую динамику экспорта, но и поведение отдельных категорий товаров, которые могут по-разному реагировать на изменения торговой политики.
Ключевым элементом методологии является классификация товаров по потенциалу перенаправления торговли. Этот показатель отражает, насколько экспорт конкретного товара в ЕС мог бы увеличиться в случае, если бы сокращение поставок в США после введения тарифов было полностью компенсировано перенаправлением этих потоков на европейский рынок. Иными словами, речь идёт о гипотетической оценке того, какой дополнительный объём китайского экспорта мог бы появиться в ЕС при полном перераспределении торговых потоков.
Соответственно, товар считается обладающим высоким потенциалом перенаправления, если после введения американских тарифов его экспорт в США существенно сократился по сравнению с масштабом импорта аналогичной продукции в Европейский союз. Напротив, низкий потенциал перенаправления фиксируется в тех случаях, когда сокращение поставок на американский рынок было незначительным и, следовательно, пространство для возможной переориентации торговли остаётся ограниченным.
Среди товаров с наиболее выраженным потенциалом перенаправления авторы выделяют такие категории, как велосипеды, стиральные машины, пневматические шины, отдельные виды текстильной продукции, а также ряд изделий из древесины. Эти группы товаров в наибольшей степени подпали под тарифные ограничения США и теоретически могли бы быть перенаправлены на европейский рынок.
На следующем этапе исследования проводится сопоставление динамики экспорта товаров с высоким и низким потенциалом перенаправления в период до и после тарифного шока. Сравнение темпов роста между этими двумя группами позволяет оценить, произошло ли статистически значимое изменение в структуре китайского экспорта в ЕС после введения тарифных ограничений. Методологически данный подход близок к использованному в работах других авторов, где аналогичные эмпирические стратегии применялись для анализа последствий торговых конфликтов и перераспределения глобальных торговых потоков.
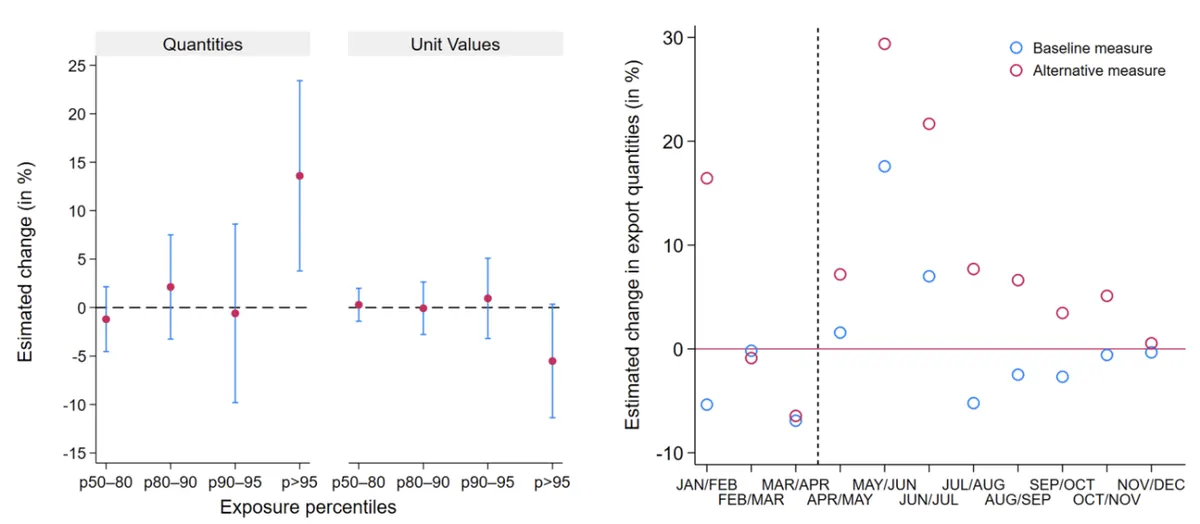
Рисунок 2. Влияние переориентации торговли на экспортные цены и объёмы
Источник: cepr.org
Примечание. На левом рисунке показано, насколько изменились экспортные цены и объёмы экспорта (в %) в результате новых американских тарифов против Китая с апреля 2025 года (до декабря 2025 года) согласно оценкам авторов для четырёх групп процентилей воздействия (p50-p80, p80-p90, p90-p95 и p95-p100) по сравнению с контрольной группой (p0-p50), включая 90 % доверительные интервалы. Во всех моделях зависимой переменной является логарифм количества или цены экспорта (единица стоимости) в ЕС в месяце t для продукта p; все они включают фиксированные эффекты сектора и времени (HS2-дата) и фиксированные эффекты продукта и квартала (HS6-квартал), а также контроль за китайским экспортом в остальной мир для учёта общих шоков спроса и предложения. На правом рисунке показано, как средний оценочный эффект на объёмы китайского экспорта в ЕС менялся с течением времени в 2025 году (для группы воздействия p95-p100). Точки синего цвета получены с использованием базового показателя отклонения, применённого на левом рисунке, а точки красного цвета получены с использованием альтернативного показателя потенциала отклонения.
Результаты эмпирического анализа, основанного на методе разности разностей, свидетельствуют о том, что эффекты перенаправления торговли на данный момент носят весьма ограниченный и локализованный характер. Выявленные изменения концентрируются лишь в небольшом сегменте товарных групп, наиболее чувствительных к тарифным ограничениям США. В частности, после вступления тарифов в силу заметный рост экспорта в Европейский союз наблюдается примерно у 5 % товаров с наиболее высоким потенциалом перенаправления. Для этих категорий также фиксируется незначительное снижение экспортных цен, что косвенно указывает на попытки производителей расширить присутствие на европейском рынке через ценовую конкуренцию. Однако для подавляющего большинства товарных групп статистически значимых признаков перенаправления торговых потоков выявлено не было.
Структура выявленных эффектов также указывает на то, что наибольшая чувствительность к изменениям торговой политики характерна прежде всего для промежуточных товаров, тогда как потребительская продукция и особенно товары инвестиционного назначения демонстрируют существенно более слабую реакцию. Это косвенно подтверждает гипотезу о том, что глобальные производственные цепочки и межотраслевые связи оказываются более подвижными к торговым ограничениям, чем сегменты конечного потребления.
Дополнительный интерес представляет динамика эффекта перенаправления во времени. Теоретически можно было бы ожидать его постепенного усиления, поскольку экспортёрам требуется определённый период для адаптации — корректировки производственных планов, перенастройки логистических маршрутов и формирования новых клиентских сетей. Тем не менее полученные оценки не подтверждают подобного сценария. Напротив, эмпирические результаты показывают, что первоначальный эффект постепенно ослабевает. Одним из возможных объяснений может служить частичное снижение торговой напряжённости между Китаем и США, проявившееся в уменьшении тарифных ставок с середины 2025 года, а также сохраняющаяся неопределённость относительно дальнейшей траектории торговой политики.
В совокупности эти результаты позволяют сделать вывод о том, что макроэкономические последствия возможной переориентации торговли пока остаются весьма ограниченными. Несмотря на наличие отдельных товарных групп, демонстрирующих признаки перераспределения экспортных потоков, их доля в общей структуре торговли невелика, а выявленные количественные и ценовые эффекты оказываются сравнительно слабыми. По этой причине текущий рост китайского экспорта в Европейский союз нельзя интерпретировать как свидетельство масштабного «перелива» китайской продукции на европейский рынок вследствие торговой политики США.
Скорее всего, значительная часть наблюдаемого увеличения китайских поставок в ЕС объясняется более фундаментальными факторами. Прежде всего речь идёт о продолжающемся структурном расширении экспортного потенциала Китая, поддерживаемом ростом производственных мощностей и технологическим прогрессом в ключевых секторах обрабатывающей промышленности. Дополнительную роль играют слабый внутренний спрос в китайской экономике, стимулирующий производителей активнее ориентироваться на внешние рынки, а также ослабление реального эффективного обменного курса, повышающее ценовую конкурентоспособность китайской продукции.
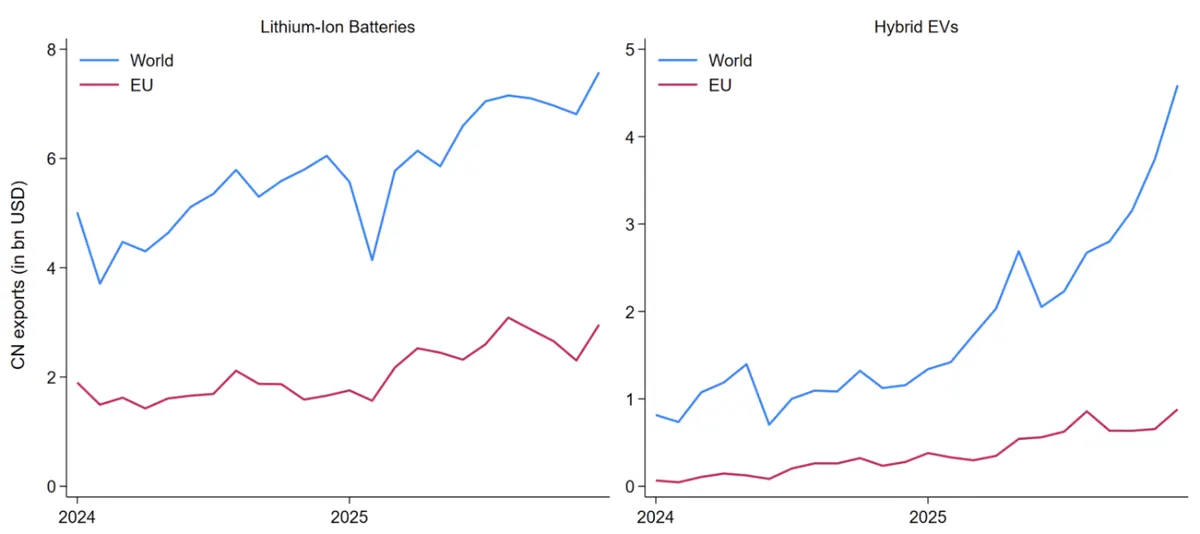
Наиболее ярко эта тенденция проявляется в таких секторах, как химическая и фармацевтическая промышленность, электроника и автомобилестроение. Особенно показателен пример экспорта литий-ионных аккумуляторов и гибридных электромобилей, которые в совокупности обеспечили около 32 % годового прироста китайского экспорта в Европейский союз в 2025 году (в долларовом выражении). В этих сегментах Китай уже закрепился в статусе одного из ключевых мировых производителей и последовательно наращивает поставки не только на европейский рынок, но и в глобальном масштабе.
Рисунок 3. Экспорт Китаем литий-ионных батарей и гибридных электромобилей
Источник: Таможня Китая, TDM и собственные расчёты
Примечание. Ежемесячный экспорт Китаем (в долларах США) литий-ионных батарей (HS6 850760) и гибридных электромобилей (HS6 870340, 870350, 870360, 870370).
Полученные результаты, указывающие на сравнительно ограниченный масштаб переориентации торговых потоков, в целом согласуются как с предыдущими эмпирическими исследованиями, так и с историческим опытом торговых конфликтов. Ещё в период первого этапа торгового противостояния между США и Китаем в 2018 году аналогичные процессы, по всей видимости, также не привели к значительному перенаправлению китайского экспорта на европейский рынок. Ряд исследований показывают, что масштабы подобной торговой переориентации в сторону Европы тогда оказались весьма умеренными.
Более того, накопленные эмпирические данные свидетельствуют о том, что в условиях ограничений на американском рынке китайские экспортёры зачастую предпочитают перераспределять торговые потоки не в сторону развитых экономик, а в направлении развивающихся рынков. Согласно исследованию, подобная стратегия позволяет компаниям смягчить конкурентное давление, которое, как правило, значительно выше на рынках развитых стран. В этой связи неудивительно, что в последние месяцы наиболее заметный рост китайского экспорта наблюдается именно в странах Азии и Африки, где спрос на промышленную продукцию Китая продолжает быстро расширяться.
С учётом этих тенденций возможное сокращение китайских поставок на американский рынок, скорее всего, будет перераспределяться между широким кругом стран и регионов, а не концентрироваться исключительно на европейском направлении. Часть экспортных потоков может также частично поглощаться внутренним спросом внутри Китая, тогда как другая часть — как показывают некоторые исследования — может косвенно возвращаться на американский рынок через третьи страны, выступающие в роли транзитных или перерабатывающих площадок.
В этом контексте основной вызов для европейской промышленности, по всей видимости, лежит не столько в краткосрочных эффектах перенаправления торговли, сколько в более глубокой структурной трансформации глобальной промышленной конкуренции. Последовательное повышение технологической конкурентоспособности китайской промышленности, наряду с продолжающимся расширением производственных мощностей в ключевых секторах обрабатывающей промышленности, формирует долгосрочную тенденцию устойчивого роста китайского экспорта. Именно этот структурный фактор, вероятнее всего, будет и в дальнейшем определять усиление присутствия китайских производителей на мировых рынках, включая Европу.
Оригинал: https://the-tenge.kz/articles/kitaiskii_eksport_posle_tarifnogo_shoka