Казахстанцы стали активнее брать ипотеку и автокредиты
Господдержка продолжает оставаться одним из главных факторов кредитного спроса.
Во втором квартале 2026 года спрос на кредиты со стороны бизнеса увеличился преимущественно за счёт крупных и средних компаний, активность же малого и микробизнеса осталась на уровне предыдущего квартала. В рознице, по оценкам банков, спрос вырос по всем кредитным продуктам, хотя фактическая динамика количества заявок существенно различалась в зависимости от вида займа. Об этом свидетельствуют результаты ежеквартального опроса банков по кредитованию, проведённого Национальным банком.
Бизнес занимает на оборотный капитал
В корпоративном секторе банки отмечают, в первую очередь, увеличение спроса со стороны субъектов крупного и среднего предпринимательства. Он связан, преимущественно, с сезонной активностью и усилением работы по привлечению клиентов. В частности, в рамках рефинансирования и совместного финансирования проектов, передаваемых со стороны группы АО «НИХ «Байтерек», банки продолжают отбор проектов, завершивших инвестиционную фазу и вышедших на стадию самоокупаемости. Из программ государственной поддержки наиболее активно в втором квартале размещались средства по линии Аграрной кредитной корпорации для финансирования агропромышленного сектора. Отдельные банки увеличили базу среднесрочного валютного фондирования для покрытия спроса со стороны предприятий реального сектора экономики. В целом же, в структуре спроса в большинстве банков преобладают заявки на пополнение оборотных средств, тогда как спрос на инвестиционное финансирование преимущественно формируют отдельные крупные заёмщики.
Источник: данные НБРК, расчёты The Tenge
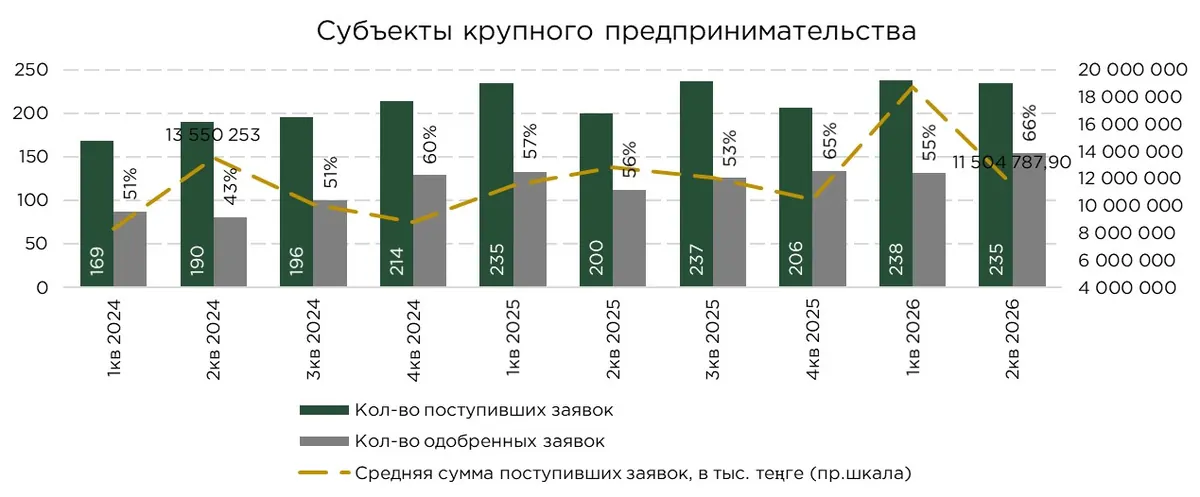
В результате общее число кредитных заявок крупного бизнеса практически не изменилось, незначительно снизившись на 1 % квартал к кварталу (к/к) до 235, а средний размер заявок снизился на 39 % (к/к) до ₸11,5 млрд. Отмечается, что несмотря на увеличение спроса в ряде банков, «в отдельном крупном банке наблюдалось снижение количества поступивших заявок и средней суммы после значительного роста по итогам первого квартала 2026 года, что в совокупности нивелировало рост показателей по системе в отчётном квартале».
Источник: данные НБРК, расчёты The Tenge
В сегменте среднего бизнеса некоторое увеличение спроса на кредитование связано с расширением региональной активности банков и ростом финансирования отдельных направлений в рамках государственных программ. Сдерживающее влияние на кредитную активность оказывает изменение условий государственных программ. Банки указали на необходимость адаптации к изменившимся условиям программы «Өрлеу», связанным с пересмотром перечня финансируемых секторов экономики, смещением приоритета в сторону финансирования основного капитала, региональными ограничениями и введением встречных обязательств для заёмщиков. Вместе с тем, банки продолжили активно использовать гарантийную программу на базе Фонда «Даму» и средства поддержки сельскохозяйственной отрасли.
 Источник: данные НБРК, расчёты The Tenge
В сегменте малого и микропредпринимательства динамика спроса остаётся стабильной. Ряд банков совершенствовал кредитные продукты за счет расширения каналов продаж, увеличения сроков и лимитов кредитования, использования дополнительных данных при оценке заёмщиков и сокращения сроков рассмотрения заявок. Банки планируют продолжать совершенствовать скоринг, в том числе за счёт отраслевых моделей и раннего выявления признаков ухудшения финансового положения заёмщиков, а также интегрировать государственные программы поддержки к цифровым продуктам.
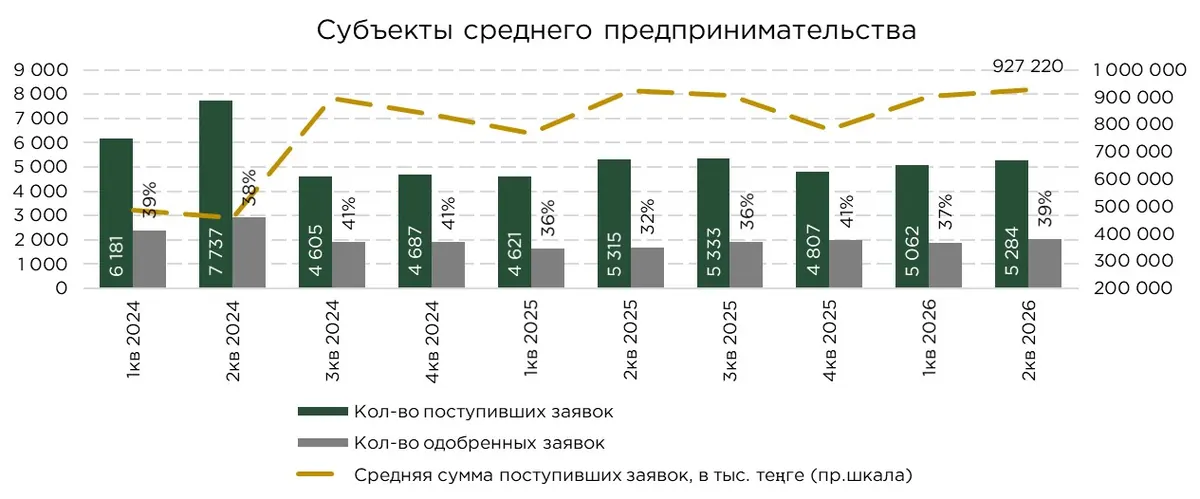
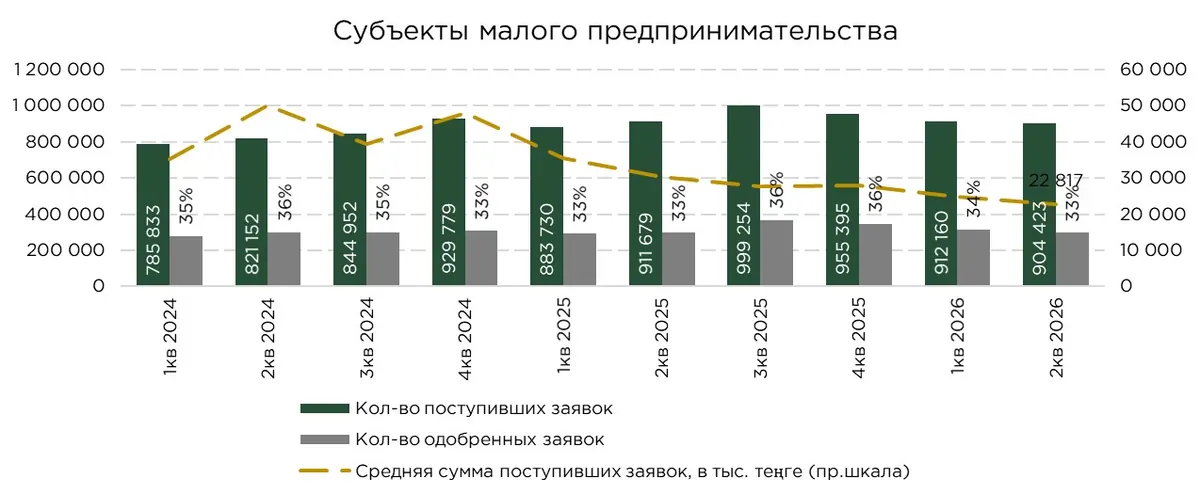
Общее число поступавших кредитных заявок среднего бизнеса увеличилось на 4 % (к/к) и составило 5,3 тыс., средний размер заявок увеличился на 3 % (к/к), до ₸927 млн. Общее количество заявок малого бизнеса снизилось на 1 % (к/к) и составило 904 тыс., а средний размер сократился на 8 %, сложившись на уровне ₸22,8 млн.
Существенного ухудшения финансового положения заёмщиков банки не отмечают, но обращают внимание на признаки повышения нагрузки у субъектов среднего и малого бизнеса в сферах образования и медицины, связанные с пересмотром механизмов государственного финансирования в этих отраслях. В сфере торговли отдельные участники указали на изменения в финансовом положении заёмщиков, связывая это с совокупным влиянием налоговых изменений и регуляторных мер в розничном кредитовании, а также нормализацией покупательского спроса.
Коэффициент одобрения заявок по субъектам крупного бизнеса вырос на 10 п.п., до 66 %, в основном за счёт рассмотрения заявок, поступивших в предыдущие периоды. В сегменте среднего бизнеса доля одобрения увеличилась на 2 п.п. до 39 %, в малом бизнесе показатель снизился на 1 п.п. до 33 %.
В третьем квартале 2026 года некоторые банки ожидают увеличение спроса со стороны субъектов крупного бизнеса за счёт наличия перечня потенциальных проектов и активизации работы в данном сегменте.
В рознице вырос спрос на ипотеку и автокредиты
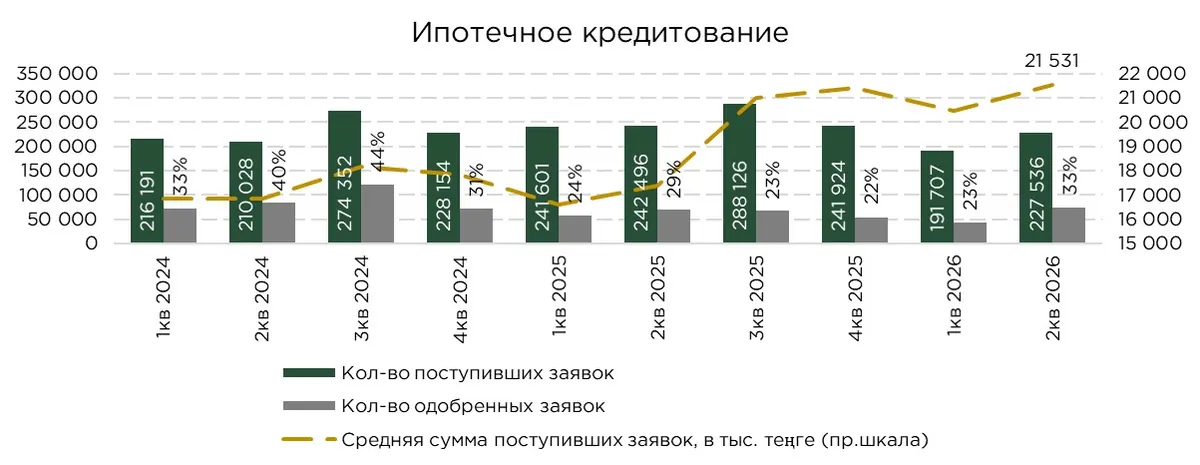
В целом по итогам второго квартала, спрос на все розничные кредитные продукты оказался повышенным. Как следует из опроса, спрос на ипотечные займы был обусловлен активной реализацией государственной программы ипотечного кредитования и региональных жилищных программ крупным банком данного сегмента. Отдельные крупные и средние банки связывают повышение спроса c возобновлением программ ипотечного кредитования, проведением маркетинговых мероприятий, а также сезонным оживлением рынка и увеличением количества сделок на вторичном рынке недвижимости.
Источник: данные НБРК, расчёты The Tenge
При этом банки отмечают положительное влияние на спрос сохранение текущего предельного значения годовой эффективной ставки вознаграждения (ГЭСВ) по ипотечным жилищным займам до конца 2026 года, и, соответственно, сохранение банками своих ипотечных программ. Так, количество заявок по ипотечным займам увеличилось на 19 % (к/к), составив 228 тыс., а их средний размер увеличился на 5 %, до ₸21,5 млн.
 Источник: данные НБРК, расчёты The Tenge
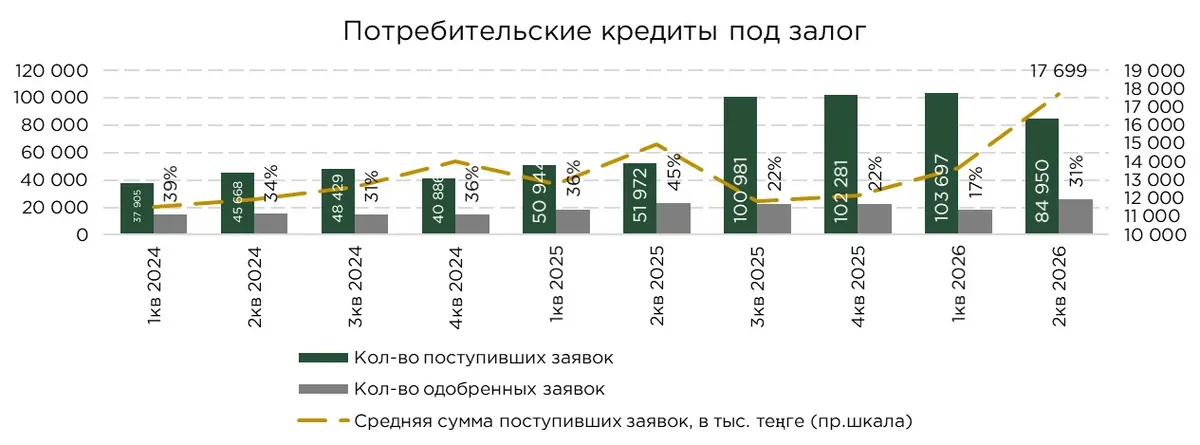
Повышению спроса на потребительские займы с обеспечением способствовали запуск нового онлайн-продукта в одном крупном банке, снижение ставок вознаграждения и проведение активных маркетинговых мероприятий в отдельных средних банках. Количество заявок на данный продукт снизилось на 18 % (к/к), до 85 тыс., а средний размер заявок увеличился на 27 % (к/к), до ₸17,7 млн. Сокращение количества заявок обусловлено снижением активности отдельного среднего банка, который после значительного объёма заявок приостановил масштабирование продукта.
Источник: данные НБРК, расчёты The Tenge
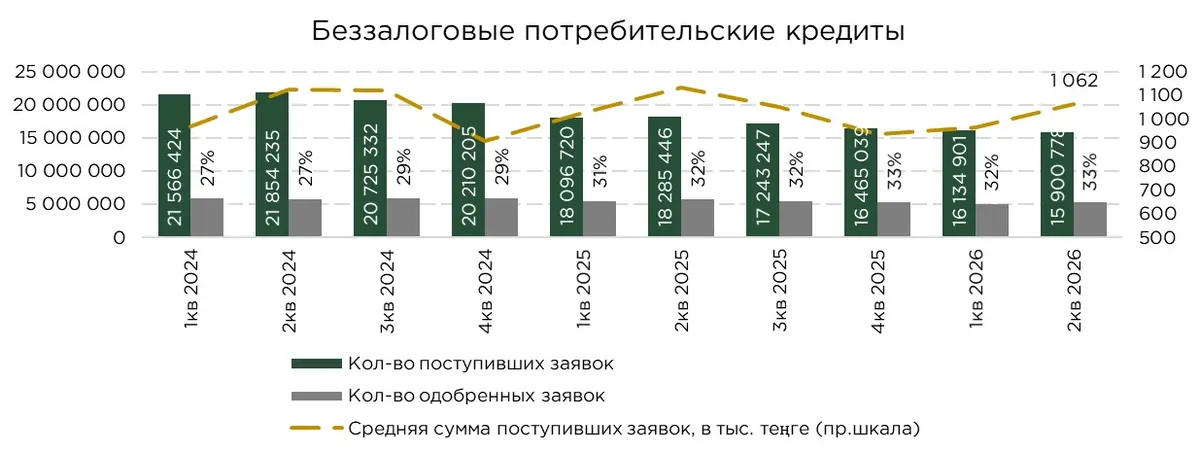
Спрос на беззалоговые потребительские займы обусловлен привлечением новых клиентов в рамках расширения зарплатных проектов, запуском программ рефинансирования и проведение маркетинговых акций как крупным, так и малым банками. В отдельном среднем банке рост был связан со смягчением скоринговых требований, увеличением кредитных лимитов и снижением ставок вознаграждения для отдельных категорий заёмщиков. Общее количество заявок в данном сегменте кредитования осталось на том же уровне, составив 15,9 млн, в то время как средний размер заявок увеличился на 10 % (к/к) и составил ₸1 062 тыс.
Источник: данные НБРК, расчёты The Tenge
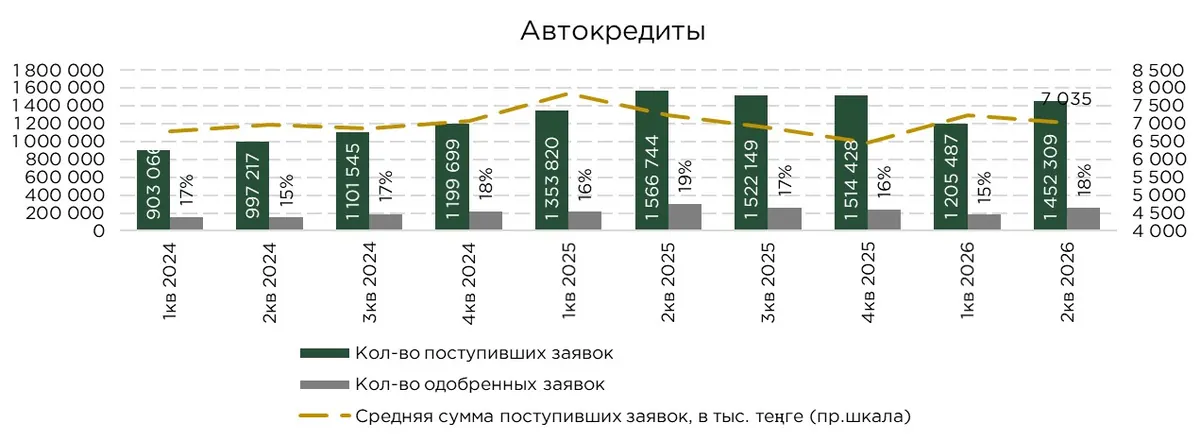
Спрос на автокредиты во втором квартале продиктован скидками в автосалонах и программами с субсидированными ставками вознаграждения крупными банками. В отдельных средних банках рост был связан с возобновлением активного кредитования и расширением сотрудничества с официальными дилерами. В итоге количество заявок на автокредиты увеличилось по сравнению с прошлым кварталом на 20 % (к/к), составив 1,5 млн, а средний размер заявок незначительно снизился на 3 % (к/к) до ₸7 млн.
Коэффициент одобрения по ипотечным продуктам увеличился на 10 п.п. (к/к) до 33 %, что было поддержано улучшением платёжеспособности входящего потока заёмщиков отдельных крупных банков. По потребительским займам под залог коэффициент одобрения вырос на 14 п.п. (к/к) до 31 %, которому способствовали технические улучшения процесса приема заявок в отдельном банке. По беззалоговым займам и по автокредитам отмечается небольшой рост — на 1 п.п. (к/к), до 33 %, на 3 п.п. (к/к), до 18 %, соответственно.
В третьем квартале 2026 года банки ожидают увеличение спроса по ипотечным займам и автокредитам. В части ипотечного кредитования ожидания банков обусловлены продлением государственной программы, запуском программ рефинансирования и расширением сотрудничества с застройщиками, а в части автокредитования — возобновлением партнёрских программ с официальными дилерами и продолжением акции по субсидированию ставок вознаграждения. При этом прогнозируется умеренное снижение спроса на беззалоговые потребительские займы, тогда как по потребительским займам под залог ожидается сохранение спроса на том же уровне. Банки не планируют вносить существенные изменения в условия потребительских беззалоговых и ипотечных займов, тогда как по потребительским займам с обеспечением ожидается ужесточение условий в части повышения ставок отдельным крупным банком на фоне сохраняющихся условий фондирования. В сегменте автокредитования ожидается смягчение условий за счёт снижения ставок отдельным средним банком и продолжения акций с субсидированными ставками отдельным крупным банком.
Оригинал: https://the-tenge.kz/articles/kazakhstantsi-aktivnei-berut-ipoteku-i-avtokrediti