Итоги валютного, долгового и денежного рынков за неделю
Завершение налоговой недели вернуло теңге к ослаблению, но высокий спрос на казахстанские ГЦБ и сохраняющиеся благоприятными внешние условия продолжают поддерживать национальную валюту.
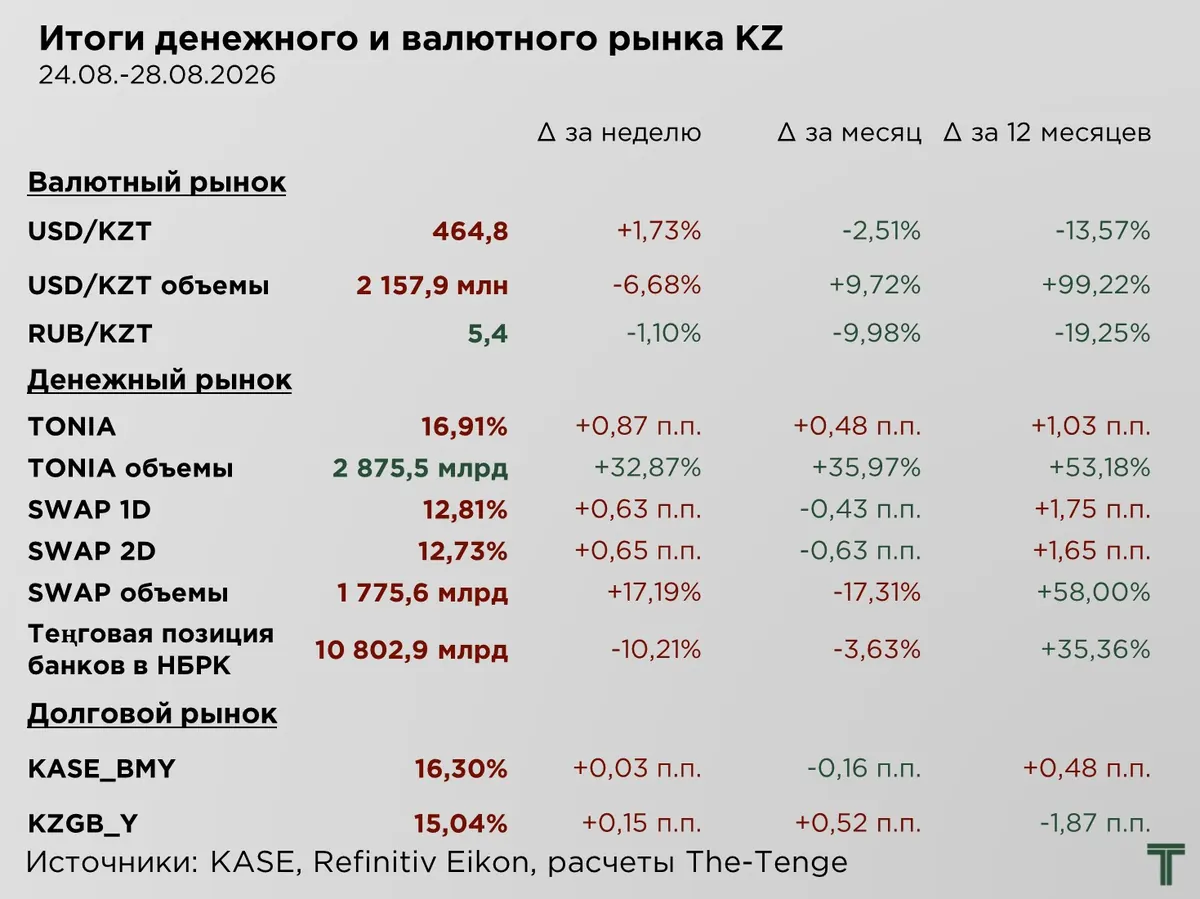
*TONIA — средневзвешенная процентная ставка по сделкам открытия репо сроком на один рабочий день
KASE_BMY — индикатор доходности корпоративных облигаций основной площадки официального списка Биржи
KZGB_Y — индикатор доходности неиндексированных государственных ценных бумаг Республики Казахстан без сегментирования по срокам до погашения
По итогам прошлой недели наблюдалось ослабление курса теңге на 1,7 %, или на ₸7,9. В результате курс составил ₸464,8 за $1, а теңге растерял все укрепление, произошедшее неделей ранее. Объёмы торгов при этом сократились на 6,7 % по сравнению с неделей ранее, но всё ещё остаются повышенными относительно аналогичного периода прошлого месяца и годом ранее.
Основное укрепление теңге, произошедшее неделей ранее, было связано, преимущественно, с проведением большой налоговой недели, когда в преддверии бюджетных платежей экспортёры наращивают конвертацию валютной выручки для формирования необходимого объёма теңговой ликвидности, что временно увеличивает предложение иностранной валюты на внутреннем рынке. Завершение большой налоговой недели приводит к корректировке курса в сторону ослабления, на фоне снижения предложения иностранной валюты на рынке.
Сохраняется значительная поддержка курса теңге со стороны притока инвесторов в тенговые долговые бумаги. На прошедшей неделе вновь отметилось увеличение спроса на теңговые ГЦБ, что выразилось в снижении доходностей на среднесрочном участке кривой.
Учитывая приближение заседания НБРК по базовой ставке, вкупе с уверенностью участников рынка по дальнейшему снижению базовой ставки, дополнительно усилился спрос на теңговые ГЦБ, связанный с желанием зафиксировать высокую доходность на длительный период, а также воспользоваться дальнейшим ростом цен на длинные и среднесрочные ГЦБ.
Внешние факторы, несмотря на некоторое ухудшение, остаются положительными, в частности, по стоимости нефти на глобальных рынках. Цена на нефть остаётся выше $80, что увеличивает приток иностранной валюты на рынок и обеспечивает поддержку курсу теңге.
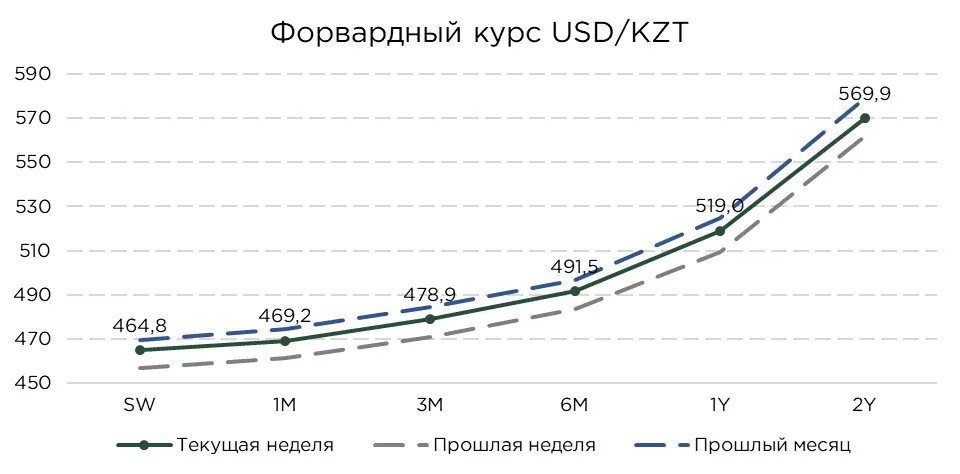
Форвардный курс — это расчётный обменный курс, определяемый на основе рыночной кривой доходности казахстанских ГЦБ и денежного рынка по отношению к доходностям американских государственных облигаций, отражающий рыночные ожидания динамики курса. Данные значения можно использовать в качестве прогнозного ориентира на соответствующие будущие периоды.
Форвардные котировки USD/KZT сместились вверх вслед за ослаблением теңге на спот-рынке. При этом рост доходности американских государственных облигаций на фоне снижения доходности казахстанских ГЦБ привёл к сужению процентного дифференциала между двумя валютами. Сам по себе этот фактор должен ограничивать размер форвардной премии по доллару, однако повышение исходного спот-курса обеспечило рост абсолютных значений форвардных котировок.
Исходя из текущего спот-курса и сложившегося соотношения процентных ставок, расчётный одномесячный форвардный курс составляет около ₸469,2 за $1, предполагая ослабление теңге на 0,9 %. На шестимесячном горизонте котировка достигает ₸478,9 за $1, что на 3,0 % выше текущего курса, а на горизонте одного года — ₸519,0 за $1, или на 11,7 %.
Более выраженное повышение котировок на дальнем участке кривой отражает не только накопленный процентный дифференциал, но и увеличение премии. На продолжительных горизонтах инвесторы учитывают неопределённость относительно будущей инфляции, траектории базовой ставки, доходности теңговых ГЦБ и валютного риска. Чем выше неопределённость, тем большую компенсацию участники рынка требуют за фиксацию курса на длительный срок.
Денежный рынок
На прошлой неделе на денежном рынке заметно вырос спрос на теңговую ликвидность, что было связано с прохождением большой налоговой недели. Ставка однодневного РЕПО повысилась на 0,87 п.п., до 16,9 %, а объём торгов увеличился на 32,9 %. В результате стоимость краткосрочного фондирования приблизилась к верхней границе процентного коридора НБРК.
В период налоговых выплат компании конвертируют часть валютной выручки в теңге и перечисляют средства в бюджет. На этапе конвертации это поддерживает курс национальной валюты, однако последующее изъятие денег со счетов компаний и банков сокращает объём свободной теңговой ликвидности в финансовой системе. Банки активнее привлекают средства на рынке РЕПО, что одновременно приводит к росту оборотов и удорожанию краткосрочного фондирования.
Дополнительным подтверждением временного сокращения стало сокращение объёма средств БВУ, размещенных в инструментах Национального банка, на 10,2 %. Банки высвобождали ранее размещённую ликвидность для проведения клиентских платежей и выполнения собственных обязательств.
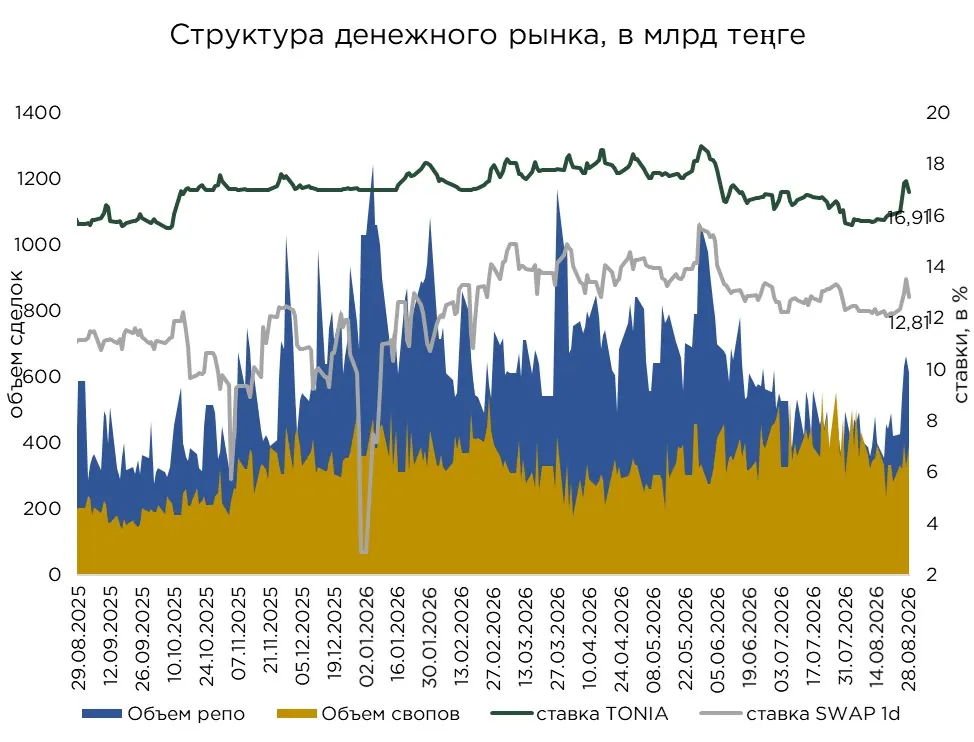
Аналогичная динамика прослеживалась и на стороне рынка валютных свопов. Ставка по однодневному свопу выросла на 0,6 п.п., по двухдневным свопам на 0,65 п.п., а объёмы торгов выросли на 17,2 % за неделю. Помимо рынка РЕПО, участники рынка активно привлекали ликвидность также под обеспечение иностранной валютой. Синхронное повышение ставок на рынках РЕПО и свопов указывает на системный, но преимущественно временный характер удорожания теңговых ресурсов, связанный с прохождением налогового периода. По мере возвращения бюджетных средств в банковскую систему напряженность на обоих сегментах денежного рынка должна ослабнуть.
Долговой рынок
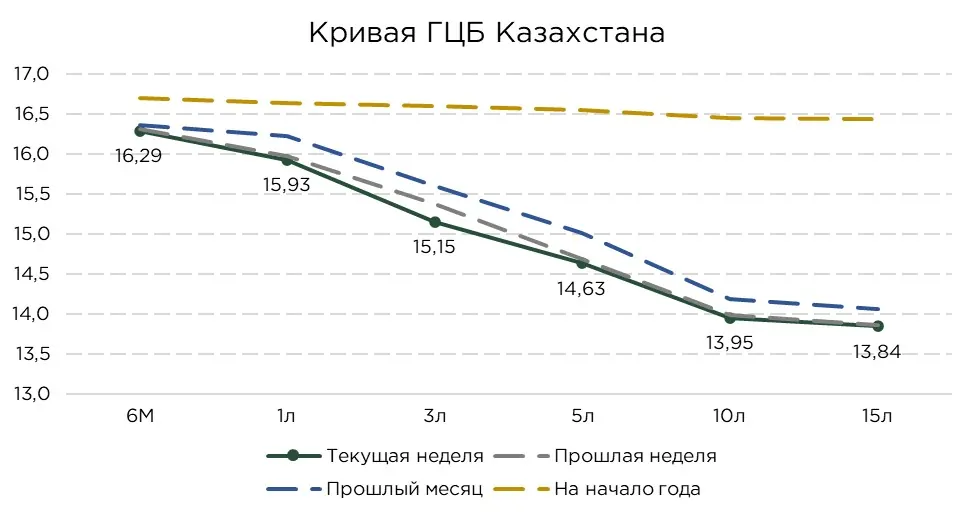
Кривая доходности теңговых государственных ценных бумаг сохраняет инвертированную форму, тогда как в начале года она была преимущественно плоской. Изменение конфигурации произошло главным образом за счёт существенного снижения доходностей на длинном участке. Рынок пересмотрел ожидания относительно будущей траектории инфляции и базовой ставки, закладывая постепенное смягчение денежно-кредитных условий на среднесрочном и долгосрочном горизонтах. Короткий конец кривой при этом остаётся привязанным к текущему уровню базовой ставки.
На прошлой неделе отметилось усиление спроса на теңговые ГЦБ, что выразилось в снижении доходности практически по всей длине кривой. При этом, наиболее выраженная динамика наблюдалась в среднесрочном сегменте, прежде всего в бумагах со сроком обращения около 3 лет. Именно выпуски с дюрацией от 3 до 5 лет часто используются в стратегиях кэрри-трейд, поскольку позволяют зафиксировать высокую доходность без принятия чрезмерного процентного риска, характерного для более длинных инструментов.
В целом, теңговые облигации сохраняют привлекательность благодаря высокой номинальной и реальной доходности, а относительная устойчивость национальной валюты снижает потенциальные потери при обратной конвертации средств. Одновременно ожидания дальнейшего замедления инфляции создают возможность получения дополнительного дохода за счёт роста стоимости облигаций при последующем снижении процентных ставок.
За неделю индекс доходности облигаций основной площадки в корпоративном долговом сегменте KASE_BMY вырос на 0,03 п.п. до 16,3 %. В то же время индекс доходности государственных облигаций KZGB_Y вырос на 0,15 п.п. до 15,04 %.
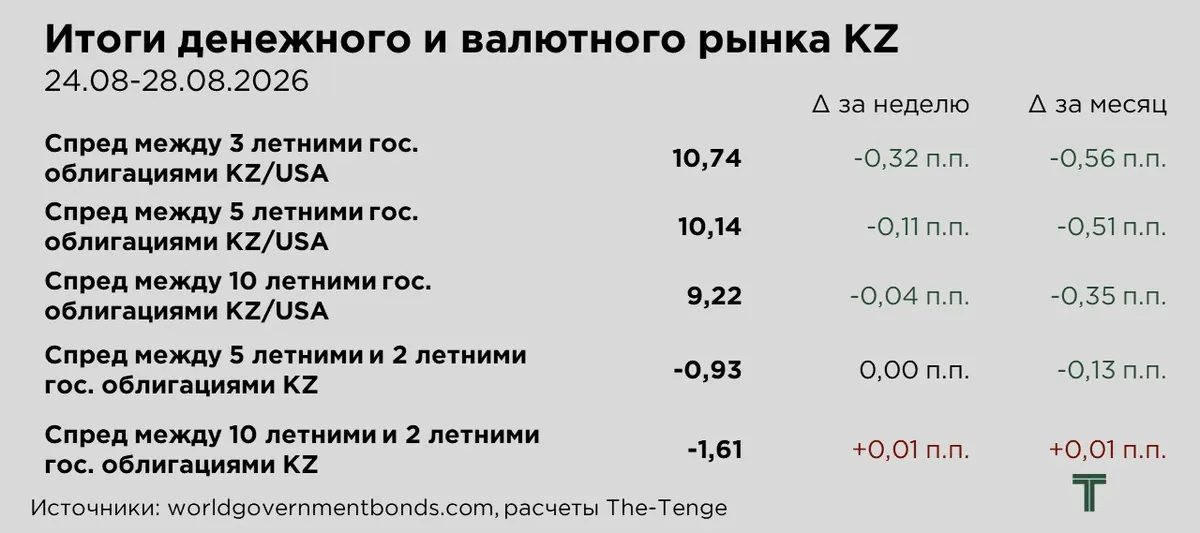
На прошлой неделе спред между доходностью казахстанских и американских государственных облигаций сузился по всей сопоставимой части кривой. Наиболее выраженное сокращение наблюдалось в трёхлетнем сегменте. Основной вклад в сокращение дифференциала внесла переоценка американских бумаг. После ястребиных заявлений председателя ФРС участники рынка усилили ожидания сохранения жёстких денежно-кредитных условий и возможного повышения процентной ставки. Наиболее выражено это отразилось на коротком и среднем участках кривой доходности США, которые сильнее реагируют на изменение прогнозов по ставке ФРС.
Конфигурация казахстанской кривой при этом практически не изменилась. Инверсия между двухлетними и пятилетними бумагами сохранилась на уровне предыдущей недели, тогда как спред между двухлетними и десятилетними выпусками сократился лишь на 0,01 п.п. Теңговая кривая сместилась вниз практически параллельно, доходность краткосрочных, среднесрочных и долгосрочных облигаций снижалась сопоставимыми темпами, не вызывая существенной перестройки её формы, указывая на широкий спрос на теңговые ГЦБ по всей длине кривой.
Внешние условия
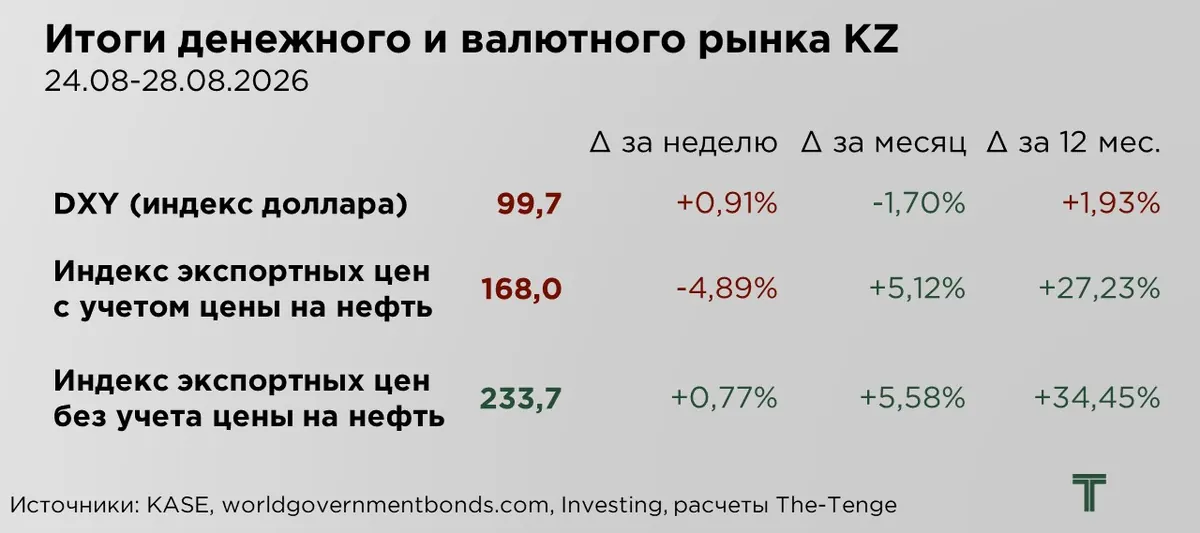
По итогам прошлой недели индекс доллара вырос на 0,9 % на фоне усиления ожиданий более жёсткой денежно-кредитной политики ФРС. В выступлении 28 августа Кевин Уорш отметил готовность регулятора повысить процентную ставку, если инфляция не продемонстрирует устойчивого возвращения к целевому уровню в 2 %. Рынок воспринял этот сигнал как подтверждение ястребиного настроя ФРС: после выступления вероятность повышения ставки в сентябре увеличилась с 35,4 до 55,7 %.
Дополнительную поддержку доллару оказала инфляционная статистика. Индекс цен расходов на личное потребление (PCE) в июле вырос на 0,2 % по сравнению с предыдущим месяцем, тогда как годовая базовая инфляция сохранилась на уровне 3,3 %. PCE остается заметно выше цели ФРС, указывая на устойчивость ценового давления и ограничивая возможности для смягчения денежно-кредитной политики.

На прошлой неделе большинство мировых валют ослабло по отношению к доллару, и российский рубль не стал исключением. Поддержка со стороны экспортёров постепенно сократилась после прохождения пикового периода продажи валютной выручки перед уплатой единого налогового платежа 28 августа. По мере завершения основных расчётов, объём предложения иностранной валюты на внутреннем рынке снизился, что усилило давление на рубль.
Дополнительным фактором выступили операции Минфина в рамках бюджетного правила. Сохранявшиеся в августе относительно крупные объёмы покупки иностранной валюты увеличивали спрос на неё и ограничивали потенциал укрепления рубля. В результате сочетание сокращения экспортных продаж и бюджетных операций способствовало ослаблению российской валюты.
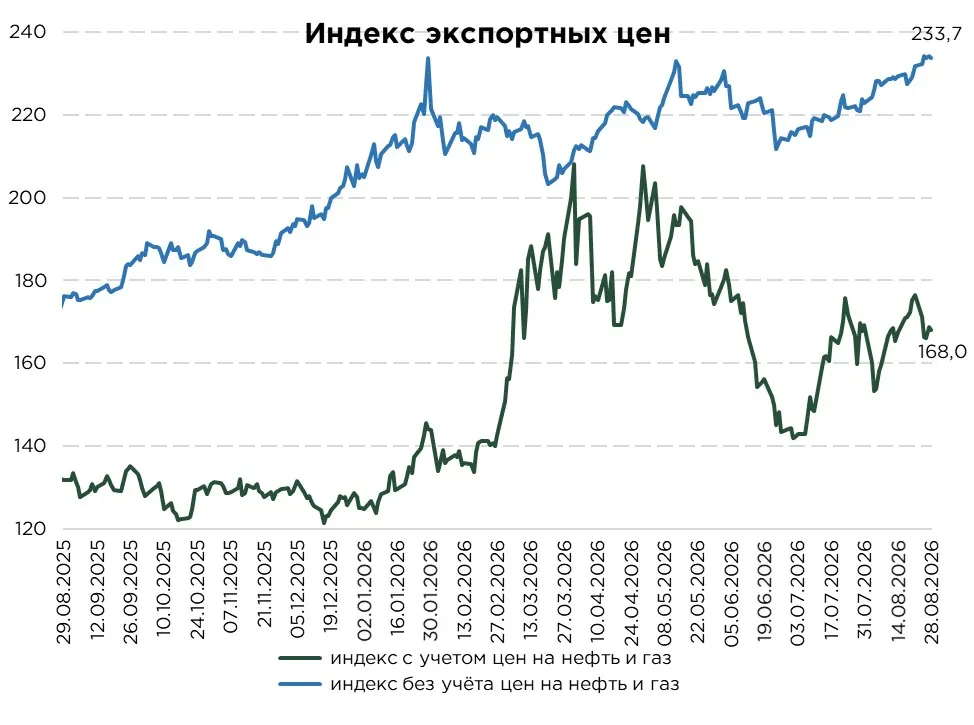
Индекс экспортных цен Казахстана с учётом нефти и газа за неделю снизился на 4,9 %, главным образом вслед за падением нефтяных котировок. Давление на рынок оказало сообщения о возможном расширении доступа американских компаний к нефтяным активам Венесуэлы. В частности, Chevron и Halliburton могут направить значительные инвестиции в восстановление и развитие местной нефтедобывающей инфраструктуры. Хотя быстрое увеличение производства сдерживается изношенностью отрасли и сохраняющимися санкционными рисками, участники рынка уже учитывают вероятность роста предложения венесуэльской нефти в среднесрочной перспективе.
Дополнительным фактором снижения цен стали ожидания ослабления геополитической напряженности на Ближнем Востоке, в том числе на фоне переговоров между Ираном и Оманом. Несмотря на отсутствие полноценного дипломатического прорыва, даже вероятность нормализации транзита и сокращения рисков перебоев с поставками привела к снижению геополитической премии в нефтяных котировках.
В то же время индекс экспортных цен Казахстана без учёта нефти и газа за неделю вырос на 0,8 %. Положительная динамика была обусловлена преимущественно повышением котировок цветных металлов, прежде всего, меди.
Поддержку ценам оказали ожидания возможного введения США пошлин на импорт рафинированной меди. Риск новых торговых ограничений стимулирует перенаправление поставок на американский рынок и накопление металла на складах в США, сокращая его доступность в других регионах. Возникающий дисбаланс между запасами внутри США и предложением за их пределами усиливает напряженность на мировом рынке.
Дополнительным фактором стало сокращение запасов меди в Китае. За последнюю неделю августа они уменьшились примерно на 25 тыс. тонн до 109,5 тыс. тонн. Вместе с тем, это снижение связано не только с устойчивым внутренним спросом, но и с затрудненным импортом. Поэтому текущая динамика запасов, скорее, отражает ограниченность предложения, чем однозначное восстановление промышленного потребления.
Справочно:
- Индекс экспортных цен с учётом цен на нефть — отражает средневзвешенную динамику цен на мировых рынках на основные экспортные товары страны. В расчёт включаются такие позиции, как нефть и нефтепродукты (78 %), газ (6,1 %), медь (5,6 %), уран (4,2 %), пшеница (2,2 %), цинк (1,5 %), серебро (1,3 %) и алюминий (1,1 %).
- Индекс экспортных цен без учёта нефти — исключает влияние нефтяного сектора, который занимает значительную долю в экспорте, и отражает ценовую динамику по другим ключевым товарным группам. В расчёт включаются такие позиции, как медь (35 %), уран (26 %), пшеница (14 %), цинк (9 %), серебро (8 %) и алюминий (7 %).
Веса товаров в расчёте индекса отражают усредненные доли в экспорте Казахстана взятые за долгосрочный период. Базовым периодом для расчёта обоих индексов принят конец 2018 года.
Оригинал: https://the-tenge.kz/articles/pochemu-tenge-vernulsya-k-oslableniyu