Итоги валютного, долгового и денежного рынков за неделю
Национальная валюта слабеет, но резкого снижения рынок не ожидает.
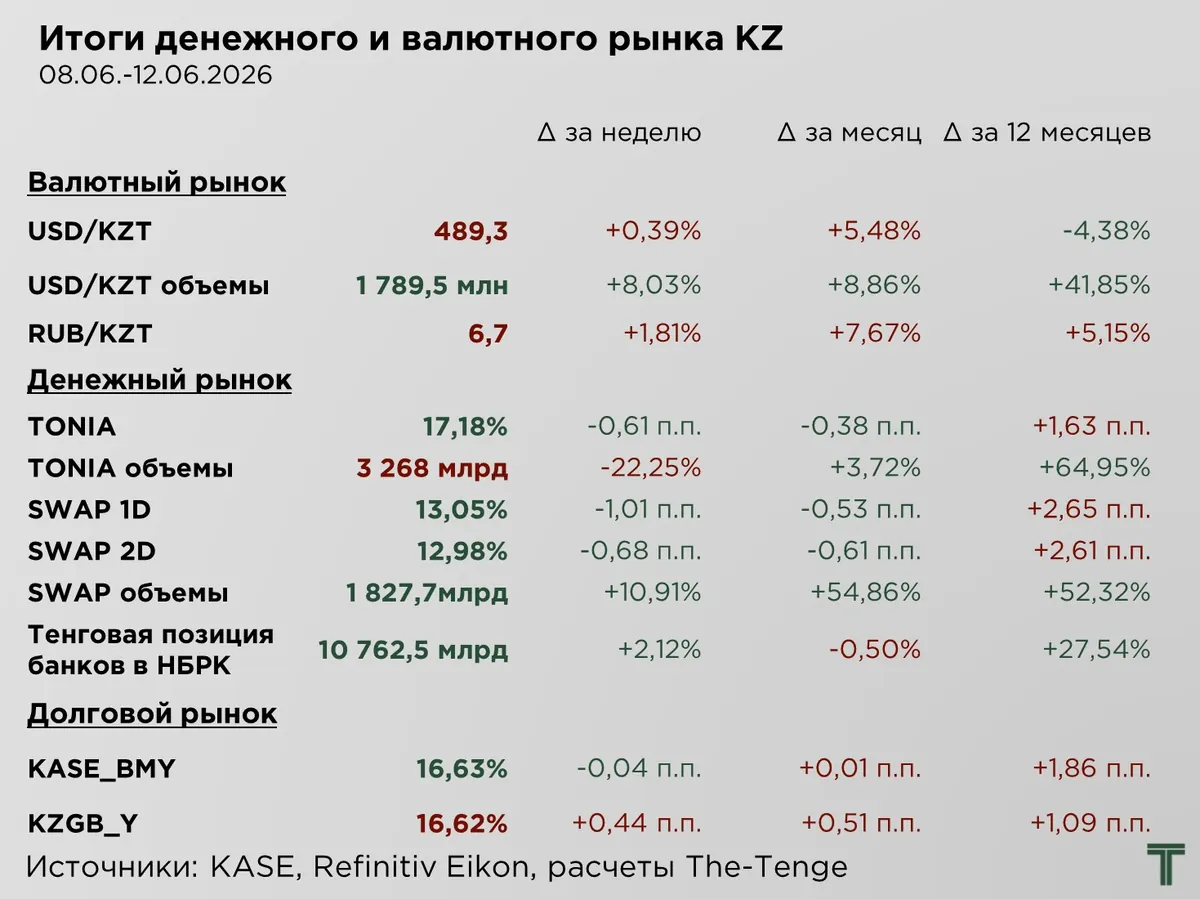
*TONIA — средневзвешенная процентная ставка по сделкам открытия репо сроком на один рабочий день
KASE_BMY — индикатор доходности корпоративных облигаций основной площадки официального списка Биржи
KZGB_Y — индикатор доходности неиндексированных государственных ценных бумаг Республики Казахстан без сегментирования по срокам до погашения
Курс тенге продолжил корректироваться в сторону снижения: по итогам недели национальная валюта ослабла на 0,4 %, или на ₸1,9 за $1. При этом объём торгов на валютном рынке увеличился на 8,0 % относительно прошлой недели и на 9 % относительно прошлого месяца.
Основным внутренним фактором давления стало снижение базовой ставки НБРК на 1 п.п., до 17,0 %. Тем самым регулятор фактически обозначил начало цикла смягчения денежно-кредитных условий после продолжительного периода жёсткой политики. Однако реакция валютного рынка на это решение оказалась сдержанной. Вероятнее всего, участники рынка заранее закладывали снижение ставки в текущие котировки, поэтому само решение НБРК не стало неожиданностью и не привело к резкому ослаблению тенге.
Дополнительное давление на национальную валюту оказывал внешний фон. В частности, стоимость нефти снизилась ниже $90 за баррель. Ранее именно высокие цены на нефть выступали одним из ключевых внешних факторов поддержки тенге. Как валюта страны-нефтеэкспортёра, тенге получал дополнительный импульс на фоне благоприятной сырьевой конъюнктуры, что позволяло национальной валюте выглядеть относительно устойчиво даже в периоды укрепления доллара США и давления на валюты развивающихся рынков.
Несмотря на разнонаправленное давление, курс тенге пока сохраняет относительную устойчивость и не демонстрирует резкого снижения. Поддержку национальной валюте по-прежнему оказывают продажи иностранной валюты в рамках трансфертов из Нацфонда. Кроме того, на рынке не наблюдалось заметного дополнительного давления со стороны институционального спроса на доллар.
Тем не менее, по сравнению с прошлым месяцем тенге ослаб на ₸25,4 за $1. На этом фоне, а также с учётом начала сезона отпусков, можно ожидать увеличения спроса населения на наличную иностранную валюту. С другой стороны, влияние этого фактора на общий валютный рынок, скорее всего, останется ограниченным, поскольку объёмы розничных операций несопоставимы с институциональными потоками, трансфертами из Нацфонда и операциями крупных участников рынка.
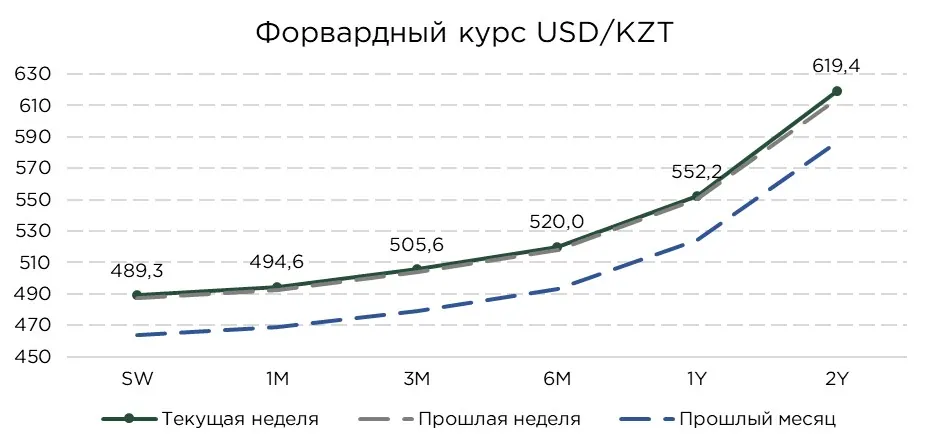
Форвардный курс — это расчётный обменный курс, определяемый на основе рыночной кривой доходности казахстанских ГЦБ и денежного рынка по отношению к доходностям американских государственных облигаций, отражающий рыночные ожидания динамики курса. Данные значения можно использовать в качестве прогнозного ориентира на соответствующие будущие периоды.
Форвардная кривая курса тенге за неделю не претерпела существенных изменений, однако на отдельных сроках сохранилось умеренное смещение в сторону более слабого курса. Основным фактором стало более заметное снижение доходности по коротким государственным облигациям Казахстана по сравнению с аналогичными инструментами США. В результате сужения процентного дифференциала форвардный ориентир по курсу тенге сместился в сторону ослабления примерно на 0,4 %, или на ₸1,9 за $1 за неделю.
На фоне снижения базовой ставки НБРК и фактического начала цикла смягчения денежно-кредитных условий инвесторы начали активнее перераспределять средства в короткие тенговые бумаги. Повышенный спрос на эти инструменты привёл к снижению их доходности. Уменьшение процентной премии по тенговым активам относительно возросших ставок долларовых инструментов, отражается в более слабых форвардных ориентирах по курсу.
В результате форвардные котировки по-прежнему указывают на ожидание постепенного ослабления национальной валюты. С учётом текущего паритета процентных ставок между тенге и долларом США в горизонте 3–6 месяцев курс может находиться в диапазоне ₸505,6–₸520,0 за $1. На более длинном горизонте, от 1 до 2 лет, форвардные ориентиры смещаются к диапазону ₸552,2–₸619,4 за $1.
Денежный рынок
На денежном рынке отмечается снижение спроса на инструменты РЕПО. Ставка однодневного РЕПО за неделю снизилась на 0,61 п.п. и составила 17,18 %, отражая снижение базовой ставки НБРК. В это же время совокупный объём операций РЕПО сократился на 22,25 %.
В целом, денежный рынок постепенно адаптируется к новым условиям после снижения базовой ставки и ослабления курса тенге. Снижение ставки НБРК формирует более низкий ориентир стоимости краткосрочного фондирования. В результате рынок проходит этап поиска нового равновесного уровня ставок и объёмов.
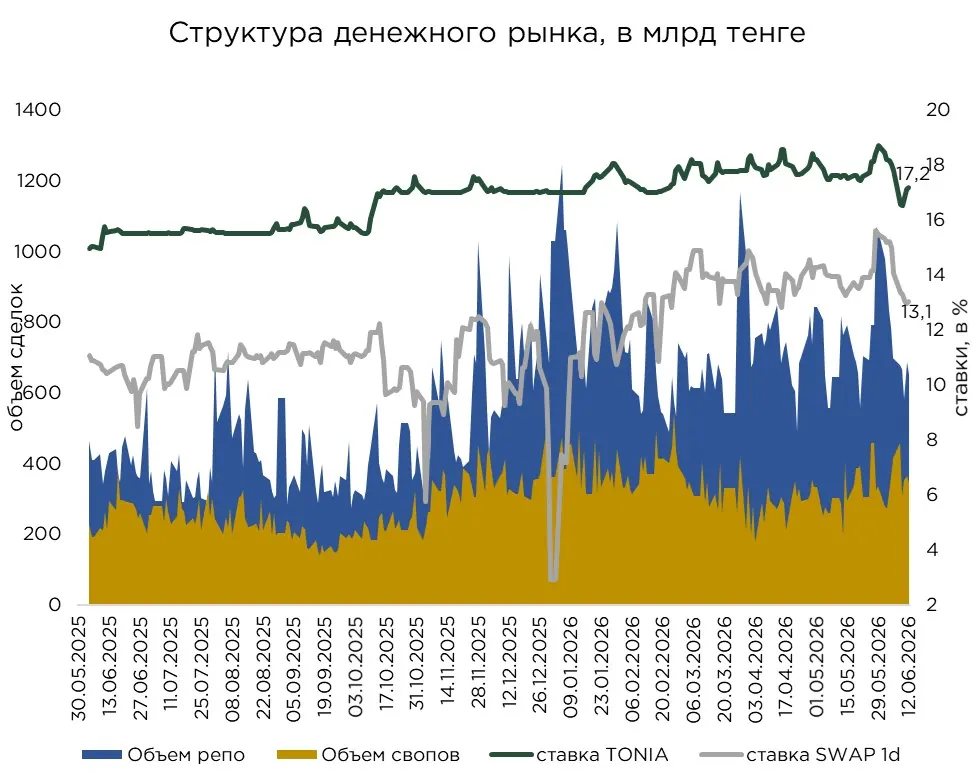
Параллельно с охлаждением спроса на инструменты РЕПО на денежном рынке наблюдалось снижение активности и в сегменте валютных свопов. Ставка по однодневным свопам снизилась на 1,0 п.п., а по двухдневным на 0,7 п.п. При этом объём торгов, напротив, вырос на 10,9 %.
В целом, рынок продолжает адаптироваться к новому уровню процентных ставок и более слабому курсу тенге. Участники, вероятно, занимают выжидательную позицию и не спешат продавать иностранную валюту на спот-рынке, ожидая формирования нового равновесного курса. На фоне ожиданий дальнейшего ослабления тенге валютные свопы становятся более востребованным инструментом, поскольку позволяют временно привлекать тенговую ликвидность под валютное обеспечение без необходимости окончательной конвертации валютной позиции.
Долговой рынок
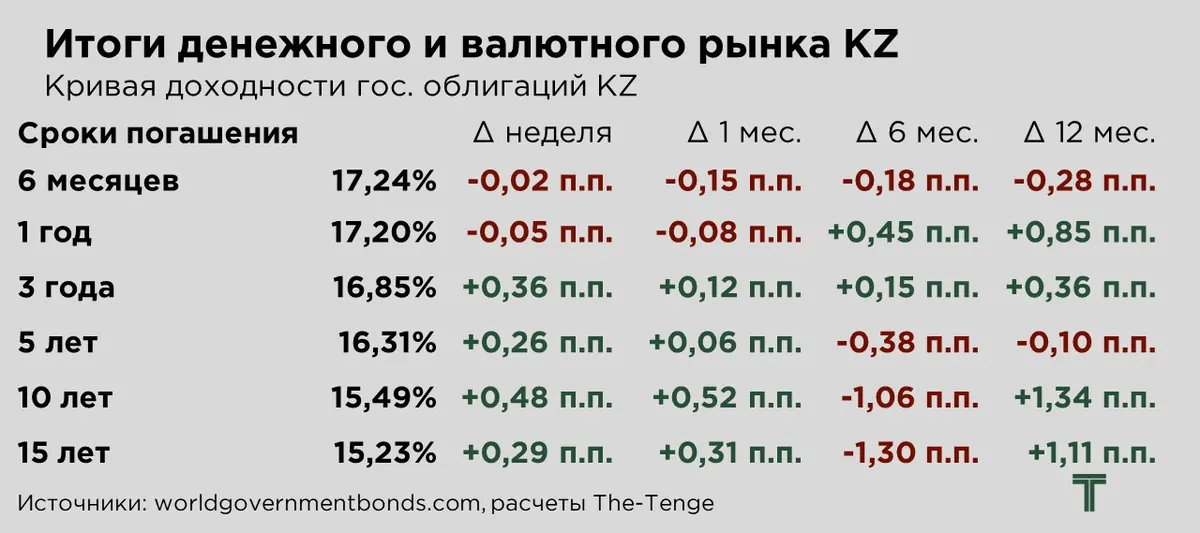
На долговом рынке за неделю отмечалось увеличение спроса преимущественно на краткосрочные государственные бумаги. Доходность 6 месячных и 1 летних ГЦБ снизилась на 0,02 п.п. и 0,05 п.п. соответственно.
В целом, интерес инвесторов к коротким бумагам усилился на фоне начала цикла смягчения денежно-кредитных условий. С одной стороны, снижение базовой ставки повышает привлекательность уже выпущенных инструментов с более высокой доходностью. С другой стороны, участники рынка пока не имеют полной уверенности в продолжительности и глубине текущего цикла снижения ставок. Опыт предыдущих периодов показывает, что при ускорении инфляции НБРК может достаточно быстро перейти к ужесточению политики и удерживать ставку на высоком уровне продолжительное время.
На этом фоне спрос на среднесрочные и долгосрочные бумаги остаётся более сдержанным. Снижение нефтяных цен, начало цикла снижения высокой базовой ставки, а также сохранение повышенной инфляции. В результате по более длинным бумагам рынок требует дополнительную премию за срок и инфляционные риски.
При этом длинный конец кривой доходности остаётся относительно плоским. Инвесторы пока не закладывают устойчивого и быстрого снижения инфляции в долгосрочной перспективе, но одновременно не требуют резкого увеличения премии за более длинный срок. Дополнительную поддержку спросу на длинные государственные бумаги продолжают оказывать крупные институциональные игроки, включая ЕНПФ и квазигосударственные компании.
Текущая динамика на рынке ГЦБ отразилась на разнонаправленном движении индексов доходности. Индекс доходности государственных облигаций KZGB_Y вырос на 0,44 п.п., что связано с повышением доходности в отдельных сегментах кривой. В то же время индекс KASE_BMY снизился на 0,04 п.п. на фоне сокращения доходности по краткосрочным государственным бумагам.
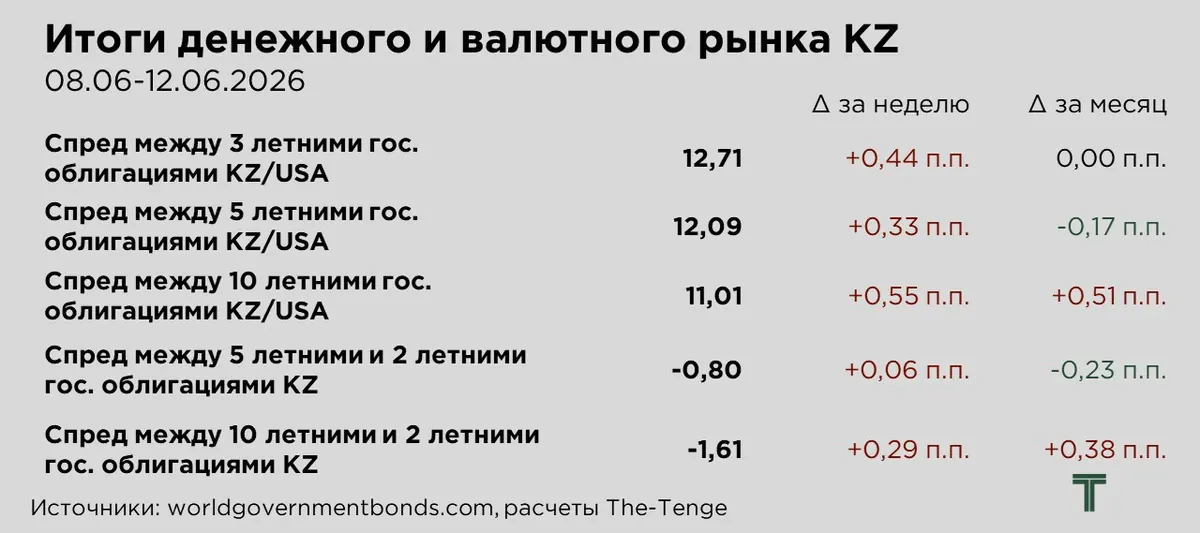
По итогам прошлой недели происходило расширение спредов между государственными облигациями Казахстана и США на среднем и длинном участках кривой доходности. Основным фактором стало более выраженное повышение доходностей казахстанских ГЦБ по сравнению с доходностями американских казначейских облигаций.
Рост доходностей по средним и длинным бумагам Казахстана отражает увеличение требуемой инвесторами премии за риск. На фоне снижения базовой ставки, ослабления нефтяных котировок и сохраняющейся высокой инфляции участники рынка осторожнее оценивают перспективы долгосрочных тенговых инструментов. В результате инвесторы требуют более высокую доходность за вложения в бумаги с более длинным сроком обращения.
Со стороны США доходности казначейских облигаций также остаются на повышенных уровнях. Инвесторы пока не закладывают быстрого и агрессивного снижения ставки ФРС, поскольку инфляционные риски в американской экономике сохраняются.
При этом кривая доходности казахстанских государственных бумаг по-прежнему сохраняет инвертированный вид. Однако за неделю степень инверсии немного снизилась. Спред между 2-летними и 5-летними бумагами сузился на 0,06 п.п., а спред между 2-летними и 10-летними бумагами — на 0,29 п.п. Выравнивание кривой совпадает с началом цикла смягчения денежно-кредитной политики.
В целом, короткий участок кривой остаётся тесно связанным с текущим уровнем базовой ставки и стоимостью краткосрочной ликвидности. Средний и длинный участки, напротив, в большей степени отражают ожидания дальнейшего снижения ставки, инфляционные риски, динамику нефтяных цен и спрос со стороны институциональных инвесторов.
Внешние условия
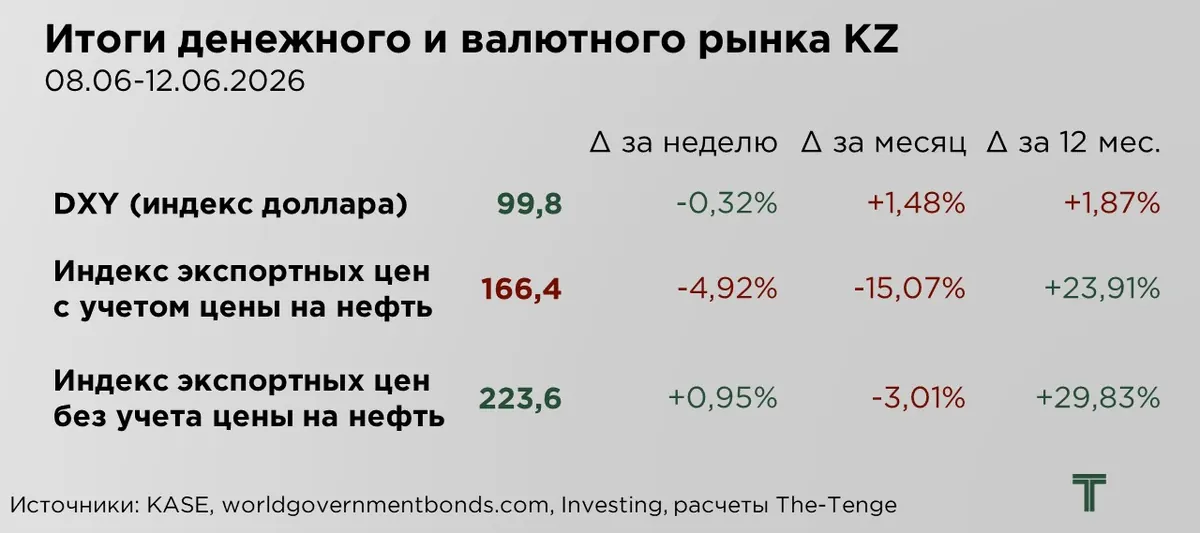
За неделю позиции доллара немного ослабли. Основным фактором стало усиление склонности инвесторов к риску на фоне растущих надежд на возможное мирное соглашение между Вашингтоном и Тегераном. Снижение геополитической напряженности уменьшило спрос на защитные активы, включая доллар США.
Оптимизм вокруг возможной деэскалации на Ближнем Востоке также позволил участникам валютного рынка менее остро отреагировать на ключевые данные по потребительской и производственной инфляции в США. Показатели указали на заметное влияние резкого роста нефтяных цен на общий уровень инфляции, что сохраняет ожидания более осторожной позиции ФРС и поддерживает вероятность сохранения процентных ставок на повышенном уровне.
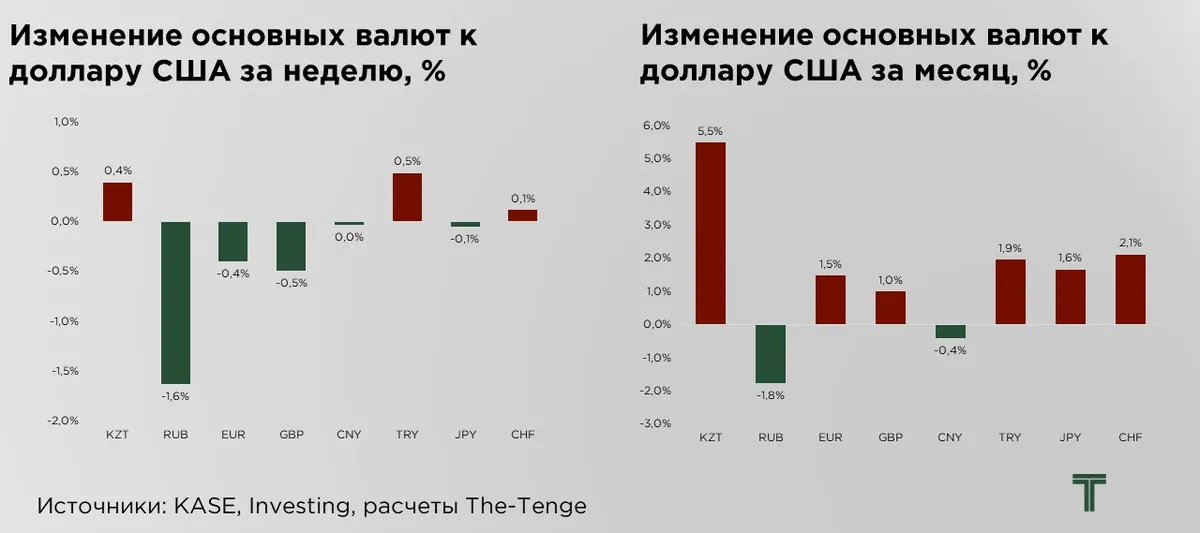
На фоне ослабления позиций доллара укрепление продемонстрировали отдельные валюты развивающихся рынков. В частности, курс рубля за неделю вырос на 1,6 % по отношению к доллару США.
Поддержку российской валюте оказали несколько факторов. Во-первых, рост нефтяных котировок улучшил внешний фон для рубля. Несмотря на сохраняющуюся волатильность на сырьевом рынке, текущие уровни цен на нефть остаются заметно выше цены отсечения, заложенной в бюджетном правиле.
Во-вторых, дополнительным фактором поддержки выступают ожидания более умеренного снижения ключевой ставки Банком России. Для инвесторов это означает сохранение относительно высокой доходности рублевых инструментов, что поддерживает привлекательность российской валюты даже в условиях повышенной геополитической и сырьевой неопределённости.
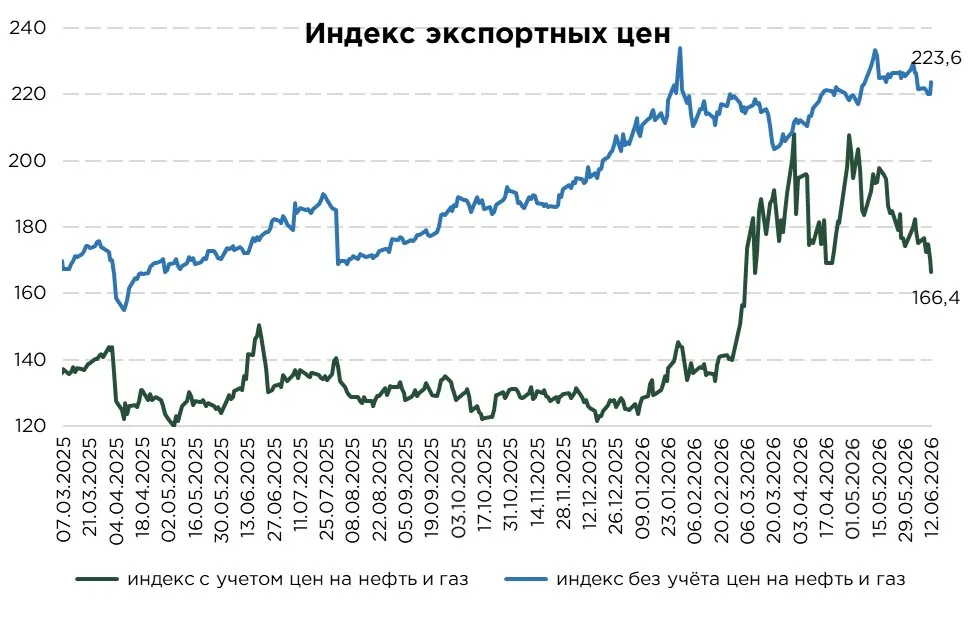
По итогам прошлой недели индекс экспортных цен Казахстана с учетом нефти и газа снизился на 4,9 % на фоне заметного падения нефтяных котировок.
Цены на нефть марки Brent опустились до минимальных уровней с начала марта. Давление на рынок оказало усиление ожиданий возможного мирного соглашения между США и Ираном. Для нефтяного рынка такой сценарий снижает геополитическую премию в ценах, поскольку уменьшает риски перебоев поставок через Ормузский пролив — один из ключевых маршрутов мировой торговли нефтью и газом.
В то же время индекс экспортных цен Казахстана без учета нефти и газа снизился на 1,0 % за неделю. При этом динамика отдельных сырьевых товаров оставалась неоднородной. Часть промышленных металлов сохранила поддержку со стороны глобального спроса и ослабления доллара.
Цены на медь получили поддержку на фоне улучшения настроений инвесторов и ожиданий снижения геополитической напряженности.
Справочно:
- Индекс экспортных цен с учётом цен на нефть — отражает средневзвешенную динамику цен на мировых рынках на основные экспортные товары страны. В расчёт включаются такие позиции, как нефть и нефтепродукты (78 %), газ (6,1 %), медь (5,6 %), уран (4,2 %), пшеница (2,2 %), цинк (1,5 %), серебро (1,3 %) и алюминий (1,1 %).
- Индекс экспортных цен без учёта нефти — исключает влияние нефтяного сектора, который занимает значительную долю в экспорте, и отражает ценовую динамику по другим ключевым товарным группам. В расчёт включаются такие позиции, как медь (35 %), уран (26 %), пшеница (14 %), цинк (9 %), серебро (8 %) и алюминий (7 %).
Веса товаров в расчёте индекса отражают усредненные доли в экспорте Казахстана взятые за долгосрочный период. Базовым периодом для расчёта обоих индексов принят конец 2018 года.
Оригинал: https://the-tenge.kz/articles/kak-snizhenie-bazovoi-stavki-povliyalo-na-tenge