Обзор корпоративного кредитования: итоги месяца
Рост кредитования поддерживается горнодобывающей промышленностью и малым бизнесом в АПК.
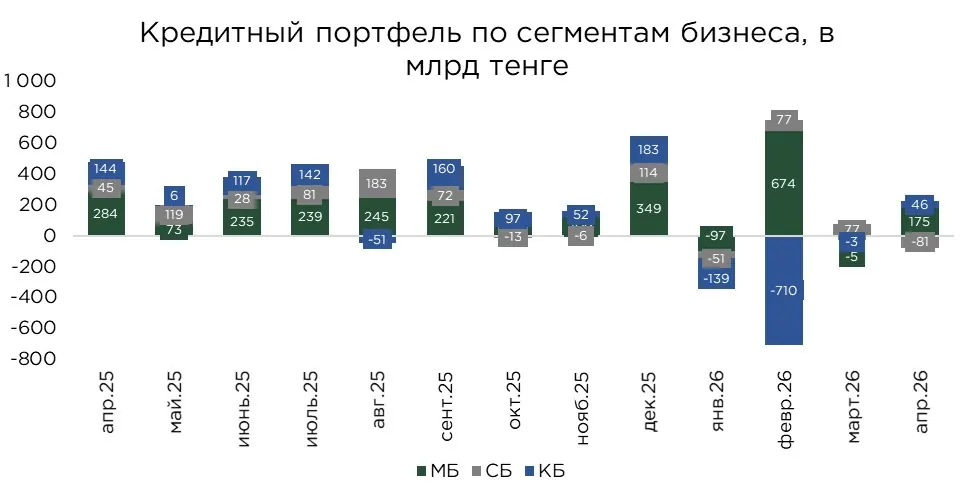
Корпоративное кредитование в экономике продемонстрировало в апреле умеренный прирост на 0,8 %, или на ₸140,3 млрд. Несмотря на ускорение по сравнению с мартом 2026 года, когда рост составлял 0,4 %, текущая динамика остаётся заметно слабее показателей аналогичного периода прошлого года. Для сравнения, в апреле 2025 года месячный прирост корпоративного портфеля достигал 3,1 %.
Годовые темпы роста также продолжают постепенно замедляться, хотя по-прежнему сохраняются на двузначном уровне. По итогам апреля корпоративный кредитный портфель увеличился на 17,7 % г/г против 20,4 % г/г месяцем ранее.
Ключевой вклад в апрельский прирост обеспечили кредиты в иностранной валюте. Их объём увеличился на ₸121,0 млрд, или на 2,3 %, что сформировало около 86 % всего прироста корпоративного кредитования за месяц. В то же время тенговые кредиты выросли на 0,1 %, или на ₸19,3 млрд.
В совокупности кредитный портфель бизнеса составил ₸18,5 трлн, и его структура выглядит следующим образом:
- малый бизнес — ₸8,8 трлн (+2,0 % м/м, +9,2 % с начала года), доля в портфеле корпоративных кредитов — 48 %;
- средний бизнес — ₸3,0 трлн (−2,6 % м/м, +0,7 % с начала года) доля в портфеле корпоративных кредитов — 16 %;
- крупный бизнес — ₸6,6 трлн (+0,7 % м/м, −10,8 % с начала года) доля в портфеле корпоративных кредитов — 36 %.
В апреле основной прирост кредитования бизнеса пришёлся на сегмент малого предпринимательства, где портфель увеличился на ₸175,4 млрд. В целом на малый бизнес приходится почти половина всех корпоративных кредитов (около 48 %).
Рост кредитного портфеля малого бизнеса наблюдался практически во всех ключевых секторах. Наиболее заметное увеличение было зафиксировано в сельском хозяйстве (+12,0 %) и промышленности (+4,1 %). В аграрном секторе дополнительный импульс кредитованию, вероятно, обеспечивается за счёт средств, предоставляемых банкам по программам поддержки сельскохозяйственной отрасли через Аграрную кредитную корпорацию.
В сегменте среднего бизнеса, напротив, отмечалось сокращение кредитного портфеля на 2,6 %, или на ₸81,1 млрд. Основное снижение пришлось на промышленность, где объём кредитов уменьшился на 6,0 %. Также отрицательная динамика наблюдалась в торговле (−2,2 %) и прочих отраслях (−2,9 %). Частично компенсировать общее сокращение удалось за счёт транспортного сектора, где кредиты выросли на 4,1 %.
В сегменте крупного бизнеса прирост оставался сдержанным и составил 0,7 % за месяц. При этом в годовом выражении кредитный портфель крупного бизнеса всё ещё демонстрирует сокращение на 10,8 %. В этом сегменте кредитный портфель не восстановился после снижения, зафиксированного в начале года. В апреле основной вклад в месячный прирост обеспечили промышленность (+₸87,7 млрд), связь (+₸16,0 млрд) и строительство (+₸10,1 млрд). В то же время давление на портфель сохранялось со стороны торговли, где кредиты сократились на ₸20,2 млрд, а также прочих отраслей, показавших снижение на ₸39,1 млрд.
Источник: данные НБРК, расчёты THE TENGE
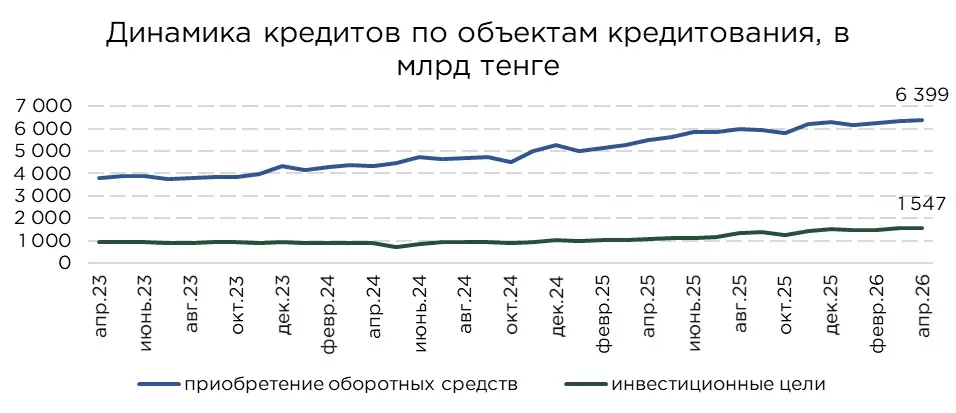
В разрезе целей кредитования основной прирост корпоративного портфеля в апреле обеспечили займы на пополнение оборотных средств. Объём таких кредитов достиг ₸6,4 трлн, увеличившись за месяц на 1,1 %, а с начала года на 1,3 %. Текущая динамика кредитов указывает на то, что спрос бизнеса на заёмное финансирование по-прежнему в большей степени связан с поддержанием текущей операционной деятельности, а не с расширением инвестиционных программ.
В то же время кредиты на инвестиционные цели демонстрировали слабую динамику. Займы на приобретение основных фондов сократились на 0,1 %, а кредиты на новое строительство и реконструкцию продемонстрировали незначительное снижение.
Обычно на апрель приходится сезонное обновление основных средств, что, как правило, сопровождается ростом кредитов инвестиционного назначения. В текущем году такая динамика не проявилась. Повышенная инвестиционная активность предприятий наблюдалась уже в начале года и особенно в марте. В результате часть спроса на финансирование обновления основных фондов была реализована заранее, что ограничило прирост инвестиционных кредитов в апреле.
Источник: данные НБРК, расчёты THE TENGE
*Займы на инвестиционные цели включают кредиты на приобретение основных фондов, а также займы на новое строительство и реконструкцию.
Часть компаний, получивших займы на инвестиционные цели в начале года на фоне высоких экспортных доходов, переходит к более активному погашению ранее привлечённых кредитов, что отражается сокращением портфеля займов на инвестиционные цели.
При этом текущее укрепление тенге формирует неоднозначные условия для бизнеса. Для экспортёров становится менее выгодной конвертация валютной выручки в тенге для покрытия операционных расходов. В таких условиях компании могут чаще использовать заёмное финансирование для поддержания текущей деятельности, что поддерживает спрос на кредиты на пополнение оборотных средств.
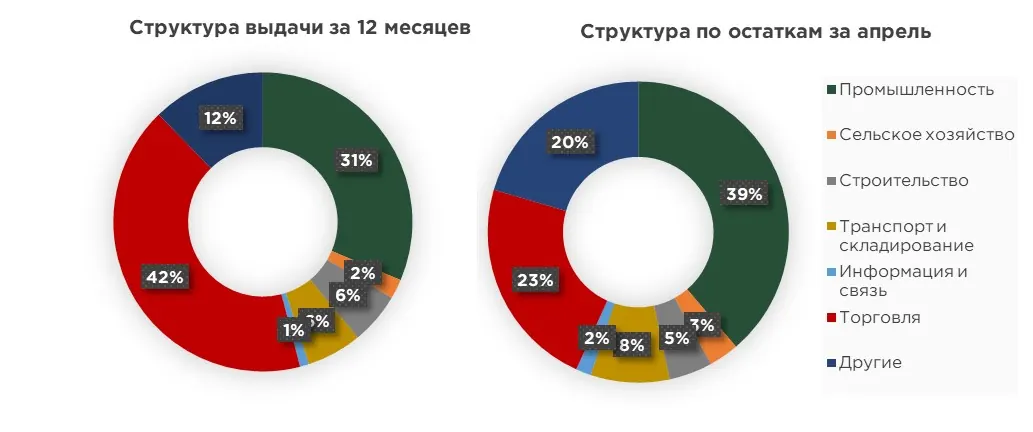
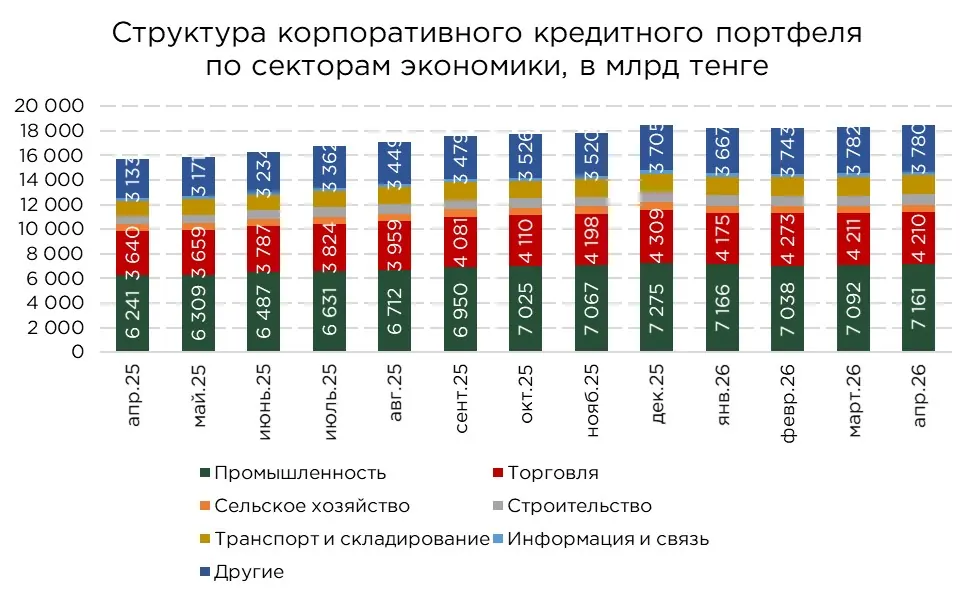
В отраслевом разрезе наибольшая доля корпоративных займов приходится на промышленность (39 %), далее следуют торговля с долей 23 % и сектор услуг — 20 %.
При этом динамика по отраслям остаётся разнонаправленной. Основной вклад в апрельский прирост корпоративного кредитования обеспечила промышленность, где объём займов увеличился на ₸138,4 млрд. На этот сектор пришлось около 49 % всего прироста кредитов бизнеса за месяц.
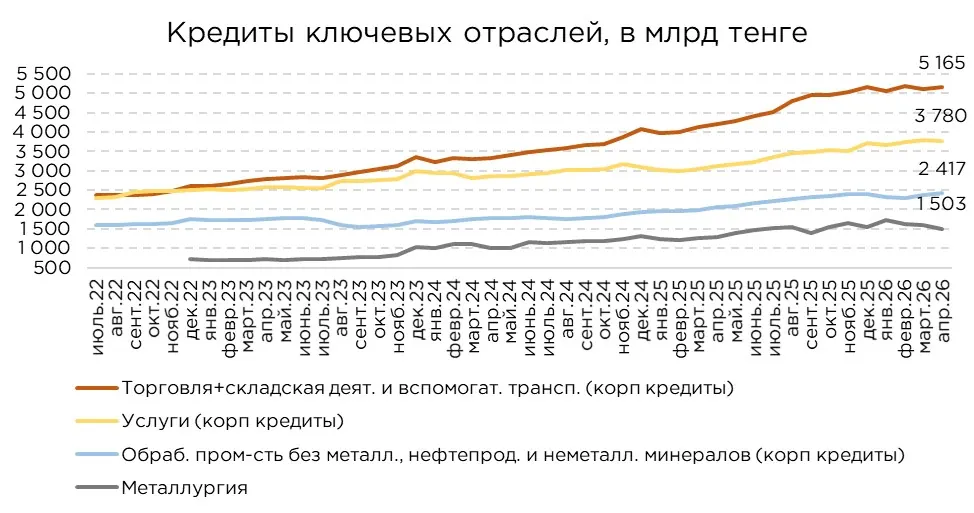
Внутри промышленности ключевой прирост был сосредоточен в горнодобывающей отрасли. Объём кредитов в данном сегменте увеличился на ₸138,4 млрд, практически полностью за счёт роста займов на добычу металлических руд, где прирост составил ₸138,3 млрд. Положительная динамика наблюдалась также в добыче нефти, кредиты в этом направлении выросли на 4,6 %, или на ₸7,0 млрд.
В то же время обрабатывающая промышленность в апреле продемонстрировала снижение кредитного портфеля на 1,4 %, или на ₸66,2 млрд. Основное сокращение пришлось на металлургическую промышленность, где объём займов уменьшился на ₸98,5 млрд. Сокращение кредитов обрабатывающей промышленности частично скомпенсировано приростом кредитов в производстве продуктов питания (+₸17,2 млрд) и производстве автотранспортных средств (+₸12,3 млрд).
Источник: данные НБРК, расчёты THE TENGE
Сокращение кредитного портфеля также наблюдалось в торговле (−0,02 %) и секторе услуг (−0,04 %). Вероятнее всего, часть компаний на фоне поступления средств по контрактам и улучшения операционной выручки направила дополнительную ликвидность на погашение ранее привлечённых займов.
Положительная динамика кредитования была зафиксирована в сельском хозяйстве (+₸33,1 млрд), строительстве (+₸18,1 млрд), транспорте и складировании (+₸18,4 млрд), а также в секторе информации и связи (+₸4,4 млрд).
Источник: данные НБРК, расчёты THE TENGE
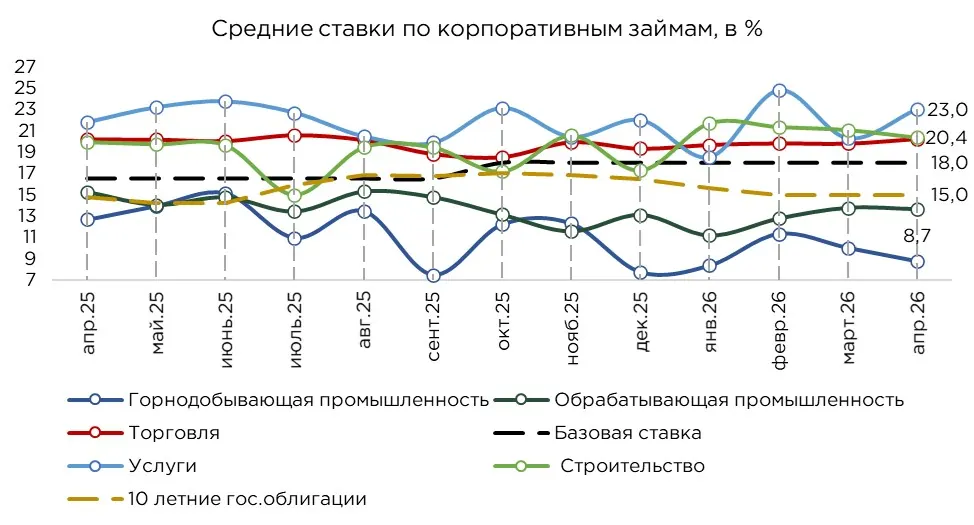
В апреле средневзвешенная ставка по корпоративным кредитам составила 17,5 %, снизившись за месяц на 0,6 п.п. В целом рыночные ставки по кредитованию бизнеса формируются вблизи уровня базовой ставки. Однако среднее значение дополнительно снижается за счёт выдачи части займов по льготным и нерыночным ставкам через институты и фонды поддержки предпринимательства.
Снижение ставок за месяц наблюдалось в промышленности (−0,7 п.п.), строительстве (−0,7 п.п.), транспорте и складировании (−2,1 п.п.), а также в секторе услуг (−2,3 п.п.). В то же время рост стоимости заимствований был зафиксирован в информации и связи (+3,6 п.п.) и торговле (+0,4 п.п.).
Внутри промышленности снижение ставок отмечалось как в горнодобывающем секторе (−1,3 п.п.), так и в обрабатывающей промышленности (−0,1 п.п.).
При этом большинство подсекторов обрабатывающей промышленности кредитуются по ставкам ниже базовой. В частности, относительно низкая стоимость кредитования наблюдается в производстве химической продукции (7,7 %), металлургии (9,0 %) и производстве автотранспортных средств (13,1 %).
Подобные значения во многом объясняются существенной долей займов, выданных в рамках государственных программ поддержки предпринимательства. В первую очередь, речь идёт о программах, ориентированных на развитие обрабатывающей промышленности, включая «Өрлеу», где поддержка направляется на приоритетные производственные отрасли.
Низкие ставки также сохраняются в горнодобывающей промышленности — в среднем 8,7 %. При этом практически по всем её подсекторам ставки заметно ниже базовой. Во многом, подобная динамика связана с тем, что в данном сегменте преобладают крупные компании, имеющие доступ к более дешёвому и долгосрочному финансированию, в том числе через Банк развития Казахстана, который предоставляет крупные займы на льготных условиях.
Источник: данные НБРК, расчёты THE TENGE
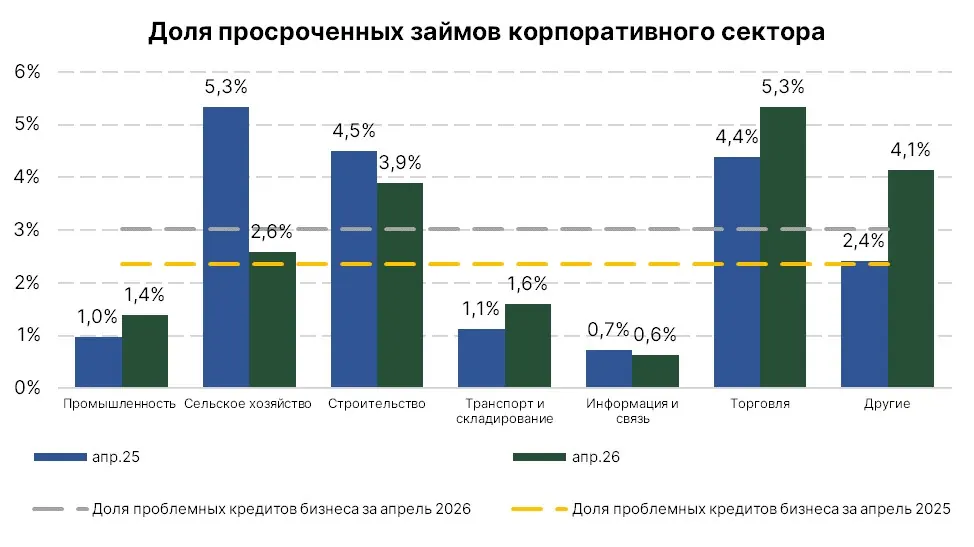
В апреле объём просроченных корпоративных кредитов увеличился на 3,6 %, тогда как совокупный кредитный портфель бизнеса вырос на 0,8 %. При этом текущий уровень просрочки в корпоративном сегменте пока не является критичным. Доля проблемных займов составила 3,0 %, увеличившись на 0,1 п.п. за месяц и на 0,7 п.п. за год. Кроме того, объём просроченных корпоративных кредитов остаётся более чем в два раза ниже, чем в розничном сегменте.
Тем не менее, ускоренный рост просроченной задолженности отражает постепенное усиление нагрузки на отдельные категории компаний, особенно в условиях высокой стоимости фондирования, неоднородного спроса и ограниченной оборотной ликвидности.
Наиболее высокая доля просроченных кредитов сохраняется в отраслях, традиционно чувствительных к деловому циклу и состоянию внутреннего спроса. Выше среднего уровня по корпоративному портфелю просрочка отмечается в торговле (5,3 %), секторе услуг (4,1 %) и строительстве (3,9 %).
В месячной динамике ситуация по отраслям была разнонаправленной. С одной стороны, заметное снижение проблемной задолженности произошло в горнодобывающей промышленности (−64,3 %) и строительстве (−14,0 %). С другой, рост просрочки был зафиксирован в сельском хозяйстве (+10,6 %) и торговле (+9,2 %).
Источник: данные НБРК, расчёты THE TENGE
Выдача и оборачиваемость по корпоративным займа
Несмотря на умеренную динамику роста самого корпоративного портфеля, объем выдач корпоративных кредитов достиг ₸7,1 трлн, превысив показатель аналогичного периода прошлого года на 18,8 %. Таким образом, сохраняется устойчивый спрос компаний на заёмные ресурсы, несмотря на то что значительная часть новых займов компенсируется погашениями и списаниями ранее выданных кредитов.
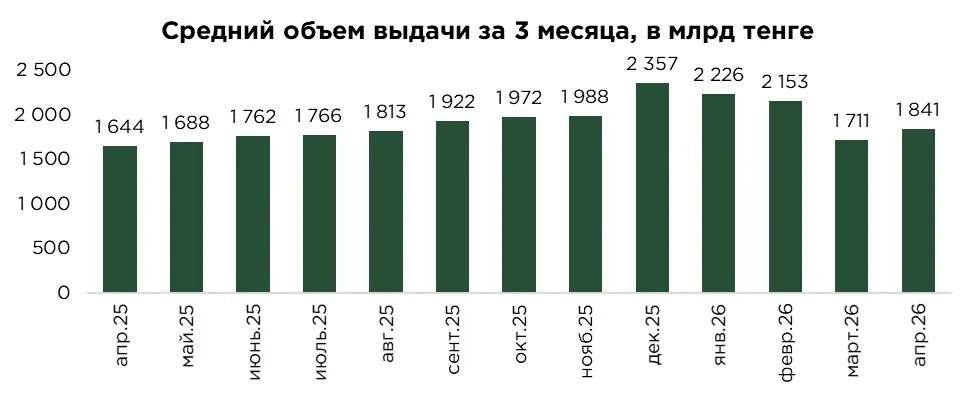
Для более корректной оценки динамики, с учётом сезонных колебаний, мы также рассматриваем трёхмесячный скользящий средний объём выдач. По итогам апреля этот показатель составил ₸1,8 трлн. За месяц он увеличился на 7,6 %, а по сравнению с аналогичным периодом прошлого года на 12,0 %.
Рост выдач в апреле наблюдался по всем сегментам бизнеса. С начала года малому бизнесу было выдано ₸2,9 трлн кредитов, что на 17,9 % выше уровня прошлого года. Наиболее заметное ускорение отмечается в среднем бизнесе: объём выдач достиг ₸1,2 трлн, увеличившись на 59,8 % г/г. Крупный бизнес также нарастил привлечение заёмных средств до ₸3,1 трлн, или на 8,8 % выше показателя за аналогичный период прошлого года.
В совокупности данные по выдачам показывают, что компании продолжают активно привлекать финансирование. Однако высокая оборачиваемость портфеля, досрочные погашения и замещение старых займов новыми ограничивают итоговый прирост задолженности на балансе банков.
Источник: данные НБРК, расчёты THE TENGE
Отраслевая структура новых корпоративных выдач заметно отличается от структуры уже сформированного кредитного портфеля. В накопленном портфеле ключевая роль по-прежнему принадлежит промышленности, на которую приходится около 39 % всех кредитов бизнеса. Однако в новых выдачах за последние 12 месяцев лидирует торговля с долей 42 %. Текущий поток кредитования в большей степени ориентирован на финансирование оборотного капитала и краткосрочных потребностей компаний.
За январь–апрель рост новых выдач по сравнению с аналогичным периодом прошлого года наблюдался практически во всех ключевых отраслях. Во многих секторах динамика оставалась двузначной, что указывает на сохранение устойчивого спроса бизнеса на заёмное финансирование.
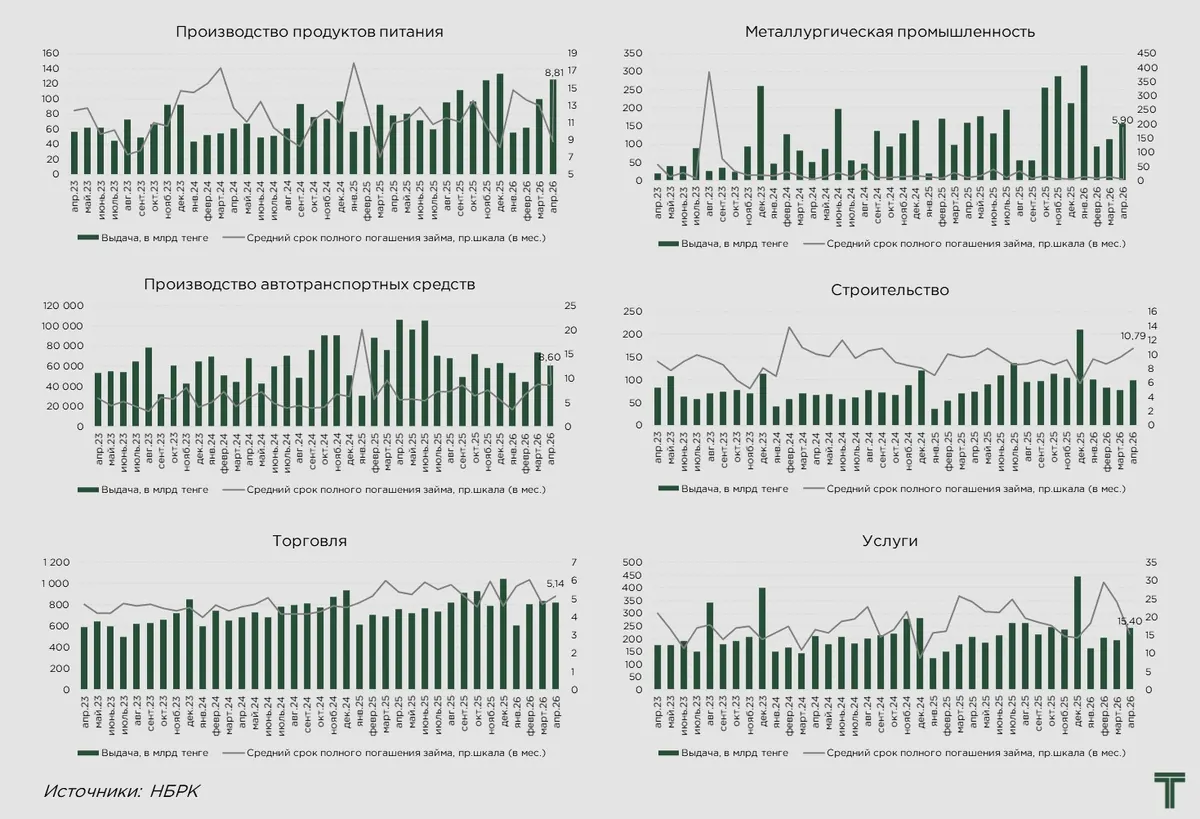
Наиболее заметное увеличение выдач было зафиксировано в горнодобывающей промышленности, где объём новых кредитов вырос на 72,7 % г/г. Существенный прирост также наблюдался в строительстве (+53,6 %), сельском хозяйстве (+30,1 %) и обрабатывающей промышленности (+24,5 %). Внутри обрабатывающего сектора особенно выделяется металлургическая промышленность, где выдачи увеличились на 51,8 %.
Более умеренная динамика отмечалась в торговле и транспортно-складском секторе. Несмотря на лидерство торговли в структуре новых выдач, темпы её роста составили 10,4 %. В транспорте и складировании прирост был минимальным 3,0 %. Единственным крупным направлением, где наблюдалось сокращение выдач, стал сектор информации и связи — объём новых кредитов здесь снизился на 36,4 %.
Источник: данные НБРК, расчёты THE TENGE
Высокие объёмы новых выдач при слабом приросте корпоративного портфеля указывают на сохраняющуюся высокую оборачиваемость кредитов бизнеса. Банки продолжают активно финансировать компании, однако значительная часть новых займов быстро погашается и не трансформируется в сопоставимое расширение накопленной задолженности.
В совокупности, это отражается в средней продолжительности жизни корпоративного кредита. В апреле средний срок займа бизнеса составил 9,9 месяца, сократившись за месяц на 0,6 месяца. Для сравнения, средний срок розничных кредитов оценивается в 18,9 месяца.
Во многом это связано с жёсткими денежно-кредитными условиями и высокой стоимостью заёмных ресурсов. При текущем уровне ставок компании стараются не фиксировать долгосрочную процентную нагрузку и ограничивают рост финансовых расходов. Поэтому бизнес чаще использует банковские займы не для долгосрочного расширения, а для пополнения оборотного капитала, закрытия временных кассовых разрывов, финансирования закупок, исполнения контрактов и поддержания текущей деятельности.
Наиболее отчётливо это видно в сегменте кредитов на пополнение оборотных средств, где средний срок займа составляет всего 5,5 месяца. Именно этот сегмент формирует основную часть корпоративного кредитования и задаёт общий краткосрочный профиль портфеля.
Более длинный горизонт сохраняется преимущественно в инвестиционных кредитах. Средний срок займов на приобретение основных средств составляет 23,1 месяца, а по кредитам на новое строительство и реконструкцию — 39,5 месяца. Однако доля таких займов в общей структуре корпоративного портфеля остаётся ограниченной.
В результате текущая модель кредитования показывает, что без значимого государственного участия в виде льготного фондирования и субсидированных ставок, банковские займы для бизнеса, преимущественно, обслуживают оборотные потребности компаний. Рыночное кредитование в меньшей степени работает как источник долгосрочного инвестиционного капитала.
Это ограничивает способность банковского сектора полноценно финансировать модернизацию, расширение производственных мощностей и проекты с высокой добавленной стоимостью. Значительная часть кредитных ресурсов направляется на поддержание текущего операционного цикла, тогда как долгосрочные инвестиционные проекты остаются более зависимыми от государственных программ, институтов развития и собственных средств предприятий.
Оригинал: https://the-tenge.kz/articles/kak-izmenilos-kreditovanie-biznesa