Качество институтов как фактор притока ПИИ
Более сильные фискальные институты помогают странам с низким уровнем дохода привлекать не только больше инвестиций, но и проекты с более высокой добавленной стоимостью
Изображение: freepik
Прямые иностранные инвестиции традиционно рассматриваются как один из ключевых факторов экономического развития, особенно для стран с низким уровнем дохода. Они способны обеспечивать финансирование производительных вложений, ускорять трансфер технологий, создавать рабочие места и способствовать более глубокой интеграции национальных экономик в глобальные цепочки создания стоимости. Для стран с ограниченными внутренними ресурсами эти эффекты имеют особую значимость, поскольку именно ПИИ могут стать важным источником структурной трансформации и повышения производительности. Вместе с тем фактическая картина остаётся значительно менее оптимистичной. Несмотря на высокую потребность в капитале и модернизации, страны с низким уровнем дохода по-прежнему привлекают крайне незначительную долю мировых прямых иностранных инвестиций. Согласно исследованию МВФ за 2026 год, на такие страны приходится менее 1 % глобальных потоков ПИИ. Формально этот показатель сопоставим с их долей в мировом ВВП, однако в практическом плане он остаётся явно недостаточным для обеспечения ускоренной экономической конвергенции, подобной той, что в своё время наблюдалась в ряде азиатских экономик. При этом проблема заключается не только в ограниченном объёме поступающих инвестиций, но и в их качественной структуре. Значительная часть ПИИ концентрируется в секторах с относительно низкой интенсивностью НИОКР, ограниченным потенциалом технологического распространения и сравнительно слабым мультипликативным эффектом для внутренней экономики. Речь прежде всего идёт об энергетике и добывающей промышленности, где инвестиционные проекты, как правило, создают меньше рабочих мест и в меньшей степени способствуют формированию устойчивых производственных связей внутри страны. В результате даже при наличии притока капитала его вклад во всестороннее развитие экономики нередко оказывается ограниченным. На этом фоне особую значимость приобретает вопрос о том, какие именно факторы позволяют странам не только наращивать объём прямых иностранных инвестиций, но и повышать их качественную структуру. В данной статье THE TENGE обращается к исследованию С. М. Али Аббаса, Ф. Дж. Ариаса, Изабелы Дуарте, Арики Каястхи, Айко Минешимы и Эзги О. Озтюрк, в котором показано, что ключевую роль в этом процессе играют фискальная дисциплина и качество фискальных институтов. Более устойчивые бюджетные параметры, предсказуемая налогово-бюджетная политика и сильные государственные институты тесно связаны с более высокими притоками прямых иностранных инвестиций, особенно в условиях повышенной глобальной неопределённости. Для инвесторов это выступает важным сигналом макроэкономической устойчивости, административной состоятельности государства и более низкого уровня институциональных рисков.
Более того, сильные институты способствуют привлечению не просто большего объёма капитала, а именно тех инвестиционных проектов, которые обладают более высокой добавленной стоимостью для экономики. Речь идёт, в частности, о проектах с высокой интенсивностью НИОКР, которые чаще сопровождаются передачей знаний, ростом производительности и возникновением положительных внешних эффектов для смежных отраслей. Иными словами, институциональная среда влияет не только на масштаб притока инвестиций, но и на его долгосрочное качество.
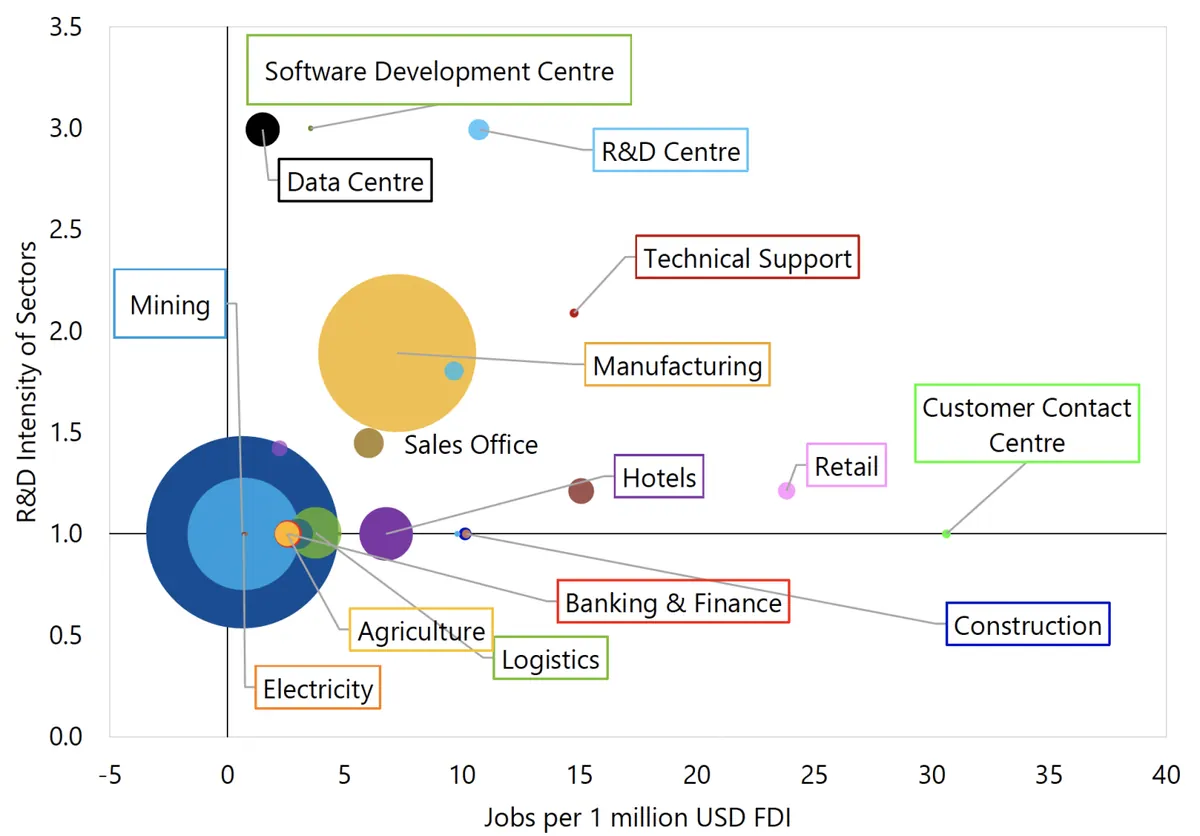
Рисунок 1. Качество прямых иностранных инвестиций в страны с низким уровнем дохода
Источник: Orbis Cross-border Investments и расчёты сотрудников МВФ
Примечание. Интенсивность НИОКР измеряется по шкале от 1 до 3, где 1 соответствует секторам с низкой НИОКР-насыщенностью, а 3 — секторам с наиболее высокой интенсивностью исследований и разработок. Оценка основана на таксономии ОЭСР по видам экономической деятельности, классифицированным в зависимости от уровня НИОКР. Поскольку внутри отдельных секторов подсектора могут различаться по своей НИОКР-интенсивности, для таких случаев рассчитывается средневзвешенный показатель с учётом объёма прямых иностранных инвестиций, приходящихся на каждый подсектор. Размер кружков на графике отражает объём ПИИ, получаемых странами с низким уровнем дохода в соответствующих секторах, в долларах США, и тем самым показывает их относительную количественную значимость.
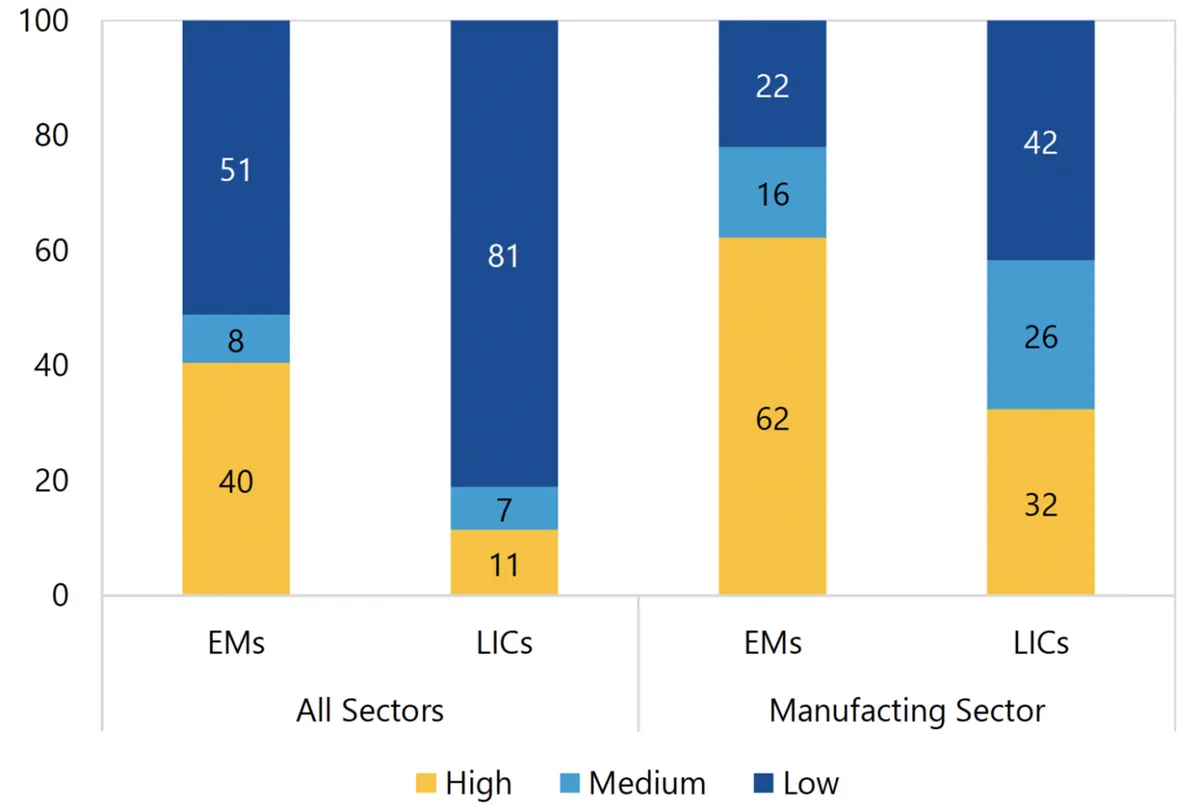
Рисунок 2. Прямые иностранные инвестиции в зависимости от интенсивности НИОКР, %
Источник: Orbis Cross-border Investments и расчёты сотрудников МВФ
В этой связи возникает сразу несколько взаимосвязанных вопросов: почему страны с низким уровнем дохода привлекают столь незначительный объём прямых иностранных инвестиций, почему качество этих вложений нередко остаётся низким и какие инструменты экономической политики способны повысить инвестиционную привлекательность таких стран, особенно в условиях возросшей глобальной неопределённости. Традиционно считается, что основным механизмом привлечения ПИИ для таких экономик выступают фискальные стимулы — налоговые каникулы, преференциальные режимы и специальные экономические зоны. Однако результаты проведённого эмпирического анализа смещают акцент в иную сторону. Они показывают, что решающее значение имеет не столько масштаб предоставляемых льгот, сколько степень доверия к фискальной политике государства, опирающейся на устойчивые и эффективные фискальные институты.
Загадка низких инвестиций
Для иностранных инвесторов ключевое значение имеет не номинальная доходность вложений, а доходность с поправкой на риск. С точки зрения стандартной экономической теории капитал должен был бы активнее направляться в более бедные страны, где он является сравнительно дефицитным ресурсом, а значит, предельный продукт капитала — то есть ожидаемая доходность инвестиций до налогообложения — должен быть выше. Однако фактическая динамика свидетельствует об обратном: страны с низким уровнем дохода по-прежнему остаются лишь незначительными получателями глобальных потоков капитала, особенно в условиях общего сокращения доступности внешнего финансирования.
Во многом это объясняется тем, что потенциально высокая доходность капитала в таких экономиках нередко оказывается завышенной в теоретических оценках и значительно ниже в реальных условиях. При учёте слабости инфраструктурной базы, ограниченности человеческого капитала, недостаточной глубины финансовых рынков и институциональных изъянов эффективная предельная производительность капитала в странах с низким уровнем дохода часто оказывается ниже ожидаемого уровня. Более того, со временем этот разрыв по сравнению с развитыми странами может не сокращаться, а, напротив, увеличиваться.
Дополнительное давление на инвестиционную привлекательность оказывает высокий уровень неопределённости. Нестабильность экономической политики, риски реализации проектов, административные барьеры и значительные издержки соблюдения регуляторных требований дополнительно снижают доходность инвестиций с учётом риска. В результате даже при наличии формально благоприятных предпосылок для вложений страны с низким уровнем дохода нередко уступают другим юрисдикциям в борьбе за международный капитал.
Фискальные институты как ключевой фактор, определяющий прямые иностранные инвестиции
Для выявления внутренних факторов, способствующих притоку прямых иностранных инвестиций, в исследовании используются два взаимодополняющих эмпирических подхода. Во-первых, гравитационная модель опирается на данные о двусторонних потоках ПИИ и позволяет проследить внутристрановые изменения во времени с учётом стандартных детерминант инвестиционной активности, включая размер рынка, географическое расстояние и наличие общего официального языка. Кроме того, в модель включены макроэкономические условия, законодательно установленные максимальные ставки корпоративного подоходного налога, а также фиксированные эффекты по времени, странам-получателям и странам-источникам инвестиций. Во-вторых, метод локальных прогнозов применяется для оценки динамической реакции потоков ПИИ на изменения экономической политики, что позволяет более полно проследить временной профиль воздействия соответствующих реформ и институциональных сдвигов.
Выделяются четыре основных вывода:
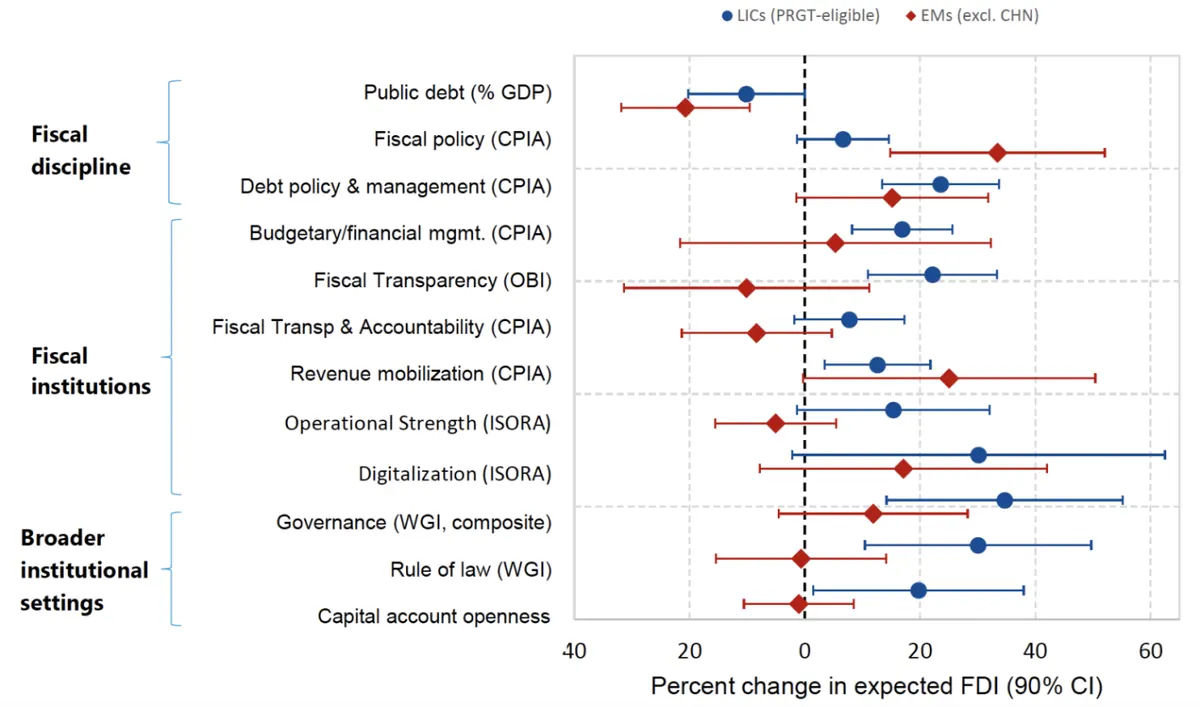
Во-первых, результаты анализа показывают, что фискальная дисциплина и качество фискальных институтов находятся в тесной и статистически значимой связи с более высокими притоками прямых иностранных инвестиций. Как правило, страны, характеризующиеся более устойчивыми бюджетными параметрами, более эффективным администрированием доходов и более высоким качеством системы государственного финансового управления, привлекают больший объём ПИИ. Примечательно, что данные взаимосвязи имеют не только статистическое, но и существенное экономическое значение. Более того, в странах с низким уровнем дохода они проявляются заметно сильнее, чем в экономиках с формирующимися рынками, что указывает на особенно важную роль фискальной устойчивости и институционального качества для наиболее уязвимых групп стран.
Рисунок 3. Оценки влияния фискальных факторов прямых иностранных инвестиций в страны с низким уровнем дохода и развивающиеся рынки, полученные с помощью гравитационной модели
Источник: cepr.org
Примечание. Оценки показывают процентные изменения ожидаемых прямых иностранных инвестиций (в долларах США) при увеличении каждой переменной на одно стандартное отклонение (стандартизировано по объединённой выборке стран с низким и средним уровнем дохода). Показаны 90 % доверительные интервалы.
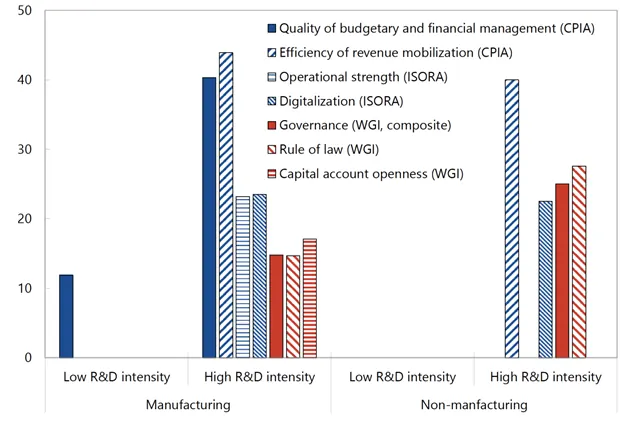
Во-вторых, значение фискальных институтов проявляется не только в объёме привлекаемых прямых иностранных инвестиций, но и в их качественной структуре. Страны с развивающейся экономикой, располагающие более сильными институтами, как правило, привлекают больше инвестиционных проектов с высокой НИОКР-интенсивностью. Именно такие проекты в большей степени связаны с ростом производительности, передачей технологий и формированием положительных внешних эффектов для национальной экономики. В противоположность этому, инвестиции в сектора с низкой НИОКР-насыщенностью — прежде всего в добывающую промышленность и энергетику — в большей степени определяются базовыми преимуществами местоположения, такими как обеспеченность природными ресурсами, а не качеством фискальной политики или институциональной среды.
Рисунок 4. Развивающиеся экономики: институты и качество прямых иностранных инвестиций, %
Источник: cepr.org
Примечание. Столбики отражают коэффициенты, статистически значимые на 10 %-ном уровне. Отсутствие столбика означает, что соответствующая оценка статистически не отличается от нуля. Регрессии были оценены на основе гравитационной модели с использованием проектных данных Orbis. Выборка ограничена странами с развивающейся экономикой, поскольку по странам с низким уровнем дохода секторные данные остаются слишком ограниченными для проведения надёжного анализа. Фиксированные эффекты по странам-получателям и странам-источникам инвестиций не включались в спецификацию ввиду недостаточной внутристрановой вариации на секторальном уровне.
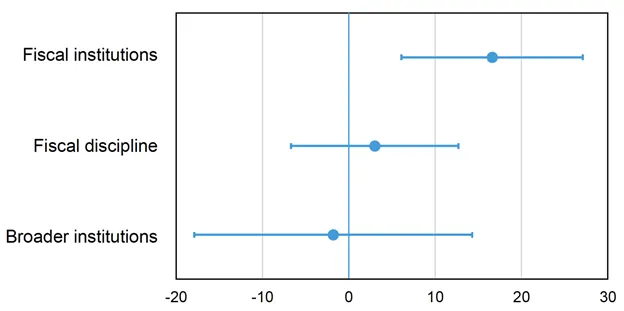
В-третьих, при одновременном учёте фискальной дисциплины, качества фискальных институтов и более широких характеристик институциональной среды именно фискальные институты демонстрируют наиболее устойчивую связь с притоком прямых иностранных инвестиций. Это позволяет предположить, что для инвесторов значение имеют не только макроэкономическая стабильность и общее качество институтов как таковые, но прежде всего практическая способность государства последовательно реализовывать заявленную политику. В этом контексте особую роль играют эффективность налогового администрирования и качество управления государственными финансами, поскольку именно через эти механизмы формируется предсказуемость деловой среды и снижаются институциональные риски для инвестора.
Рисунок 5. Относительная важность фискальной дисциплины, фискальных институтов и институтов в целом для прямых иностранных инвестиций в страны с низким уровнем дохода
Источник: cepr.org
Примечание. На рисунке представлены оценки, полученные на основе гравитационной модели, в которой институциональные переменные агрегированы в три составных индекса: фискальные институты, фискальная дисциплина и более широкие институциональные условия. Эти индексы были сформированы с использованием метода главных компонент (PCA) на базе ранее представленных исходных показателей. Каждая точка на графике отражает предполагаемое процентное изменение ожидаемого объёма прямых иностранных инвестиций, связанное с увеличением соответствующего индекса на одно стандартное отклонение, тогда как горизонтальные линии показывают 90 %-ные доверительные интервалы. При построении индекса фискальных институтов показатели Международного обследования по управлению доходами (ISORA) были исключены из процедуры PCA ввиду ограниченного временного охвата, что позволило обеспечить сопоставимость оценок и достаточную протяжённость используемых временных рядов.
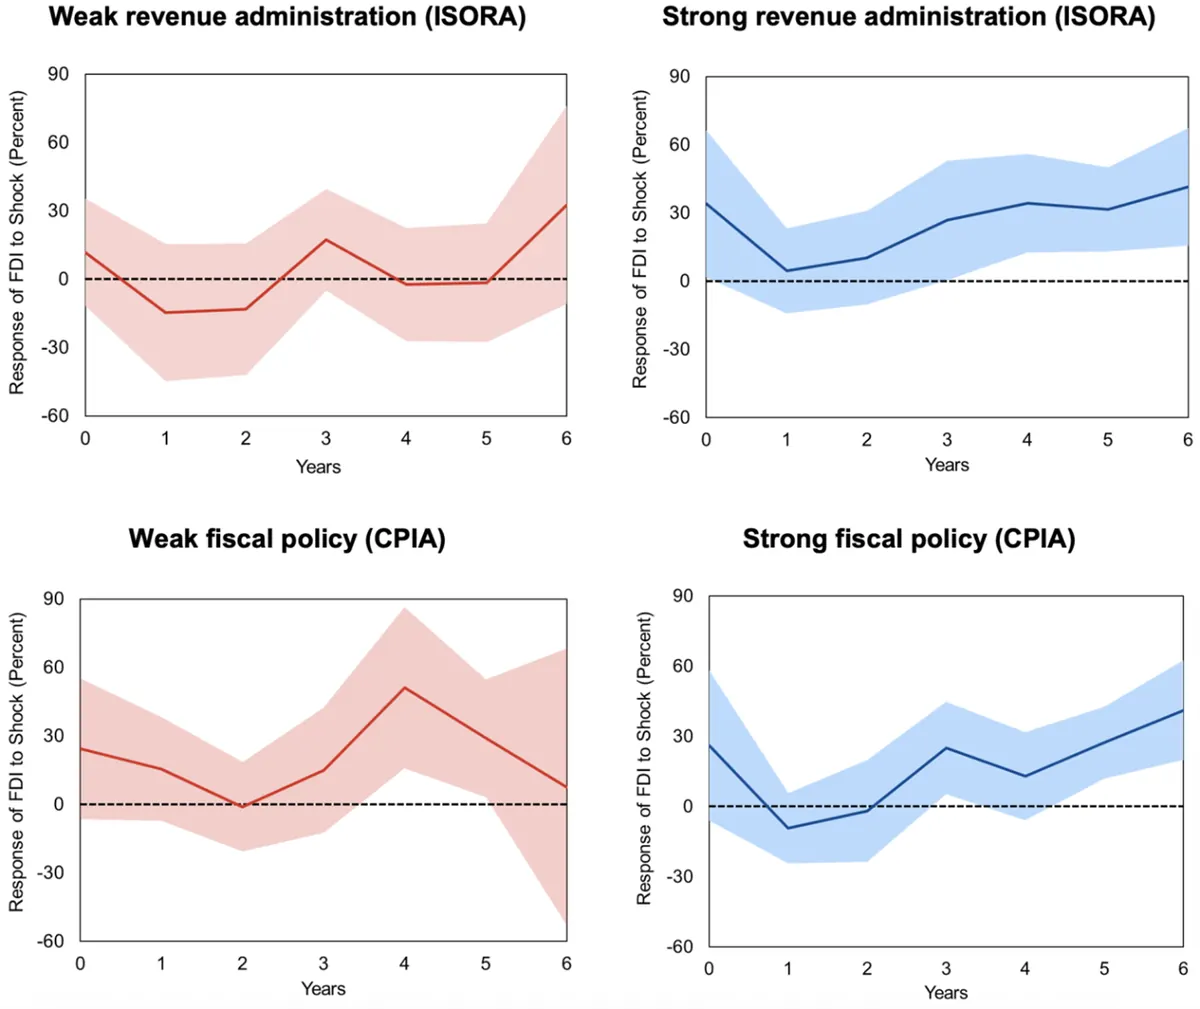
В-четвёртых, фискальные стимулы — включая специальные экономические зоны и снижение налоговой нагрузки — оказываются действенными, если вообще дают эффект, преимущественно в тех странах, где уже обеспечены фискальная устойчивость и достаточное качество институтов. В экономиках с более слабым институциональным потенциалом подобные меры, как правило, демонстрируют ограниченное либо статистически незначимое влияние на приток прямых иностранных инвестиций. Более того, в отдельных случаях они могут иметь и обратный эффект, приводя к выпадению бюджетных доходов без сопоставимого увеличения инвестиционной активности.
Рисунок 6. Динамическое влияние законодательства о специальных экономических зонах (СЭЗ) на прямые иностранные инвестиции в страны с низким уровнем дохода
Источник: cepr.org
Примечание. На рисунках представлены функции импульсного отклика, оценённые с использованием локальных прогнозов Jordà, которые позволяют оценить неоднородное влияние законодательства о специальных экономических зонах (СЭЗ) на прямые иностранные инвестиции (ПИИ) в странах с показателями операционной эффективности управления доходами на основе ISORA выше и ниже среднего или рейтингами фискальной политики CPIA. Сплошные линии обозначают точечные оценки, а заштрихованные области представляют 90 % доверительные интервалы. Год 0 соответствует моменту возникновения шока.
Почему доверие имеет большее значение в неспокойные времена
Эти выводы приобретают особую актуальность для стран с низким уровнем дохода в текущей глобальной среде, которая характеризуется усилением геополитической напряжённости, ужесточением условий внешнего финансирования и ростом политической и экономической неопределённости. По мере того как международные инвесторы становятся более избирательными в распределении капитала, фактор доверия выходит на первый план.
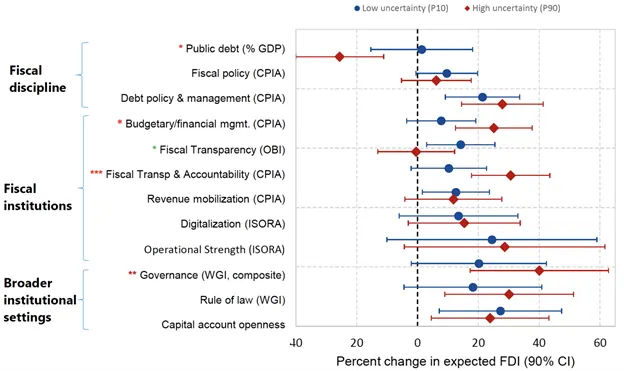
Результаты исследования показывают, что влияние фискальной дисциплины и институциональной устойчивости на приток прямых иностранных инвестиций усиливается именно в периоды высокой неопределённости. На основе страновых показателей политической и экономической неопределённости, представленных во Всемирном индексе неопределённости (WUI; Furceri et al., 2023), установлено, что предполагаемый эффект фискальной дисциплины и качества институтов, как правило, оказывается более выраженным и во многих случаях статистически значимым при взаимодействии с фактором неопределённости.
Рисунок 7. Оценки факторов, влияющих на прямые иностранные инвестиции в страны с низким уровнем дохода, с помощью гравитационной модели в зависимости от степени неопределённости
Источник: cepr.org
Примечание. Фискальная или институциональная переменная рассматривается во взаимодействии со страноспецифическим уровнем неопределённости, измеряемым Всемирным индексом неопределённости (WUI). Оценки отражают, как увеличение соответствующей переменной на одно стандартное отклонение влияет на ожидаемый объём прямых иностранных инвестиций в долларах США при низком уровне неопределённости, соответствующем 10-му процентилю стандартизированного значения WUI, и при высоком уровне неопределённости, соответствующем 90-му процентилю. В спецификацию регрессий включены базовые гравитационные контрольные переменные, а также фиксированные эффекты. Столбики на графике показывают 90 %-ные доверительные интервалы, более подробное описание методологии приведено в приложении исследования. Различия между предельными эффектами при высоком и низком уровнях неопределённости были формально протестированы; красные обозначения (*, **, ***) указывают на статистически значимые различия на 90 %-ном уровне доверия. Показатель фискальной прозрачности, основанный на индексе открытого бюджета (OBI), также демонстрирует статистически значимое различие, однако с противоположным знаком. Оценки основаны на данных МВФ за 2026 год.
От стимулов к институциям
Выводы для экономической политики выглядят достаточно однозначными. Хотя многие страны по-прежнему делают ставку на фискальные стимулы как на основной инструмент привлечения прямых иностранных инвестиций, их реальная эффективность напрямую зависит от качества институциональной среды. На практике стимулы и институты не выступают взаимозаменяемыми элементами, а скорее дополняют друг друга: налоговые льготы, специальные режимы и иные преференции способны оказывать влияние лишь в тех условиях, где уже сформировано базовое доверие к проводимой политике и к способности государства обеспечивать её последовательную реализацию. Такой вывод соответствует и более широкой логике исследований в области фискальной политики, согласно которой даже формально выстроенные политические рамки дают результат только тогда, когда они опираются на сильные институты.
С этой точки зрения приоритет для стран с низким уровнем дохода должен заключаться не в расширении перечня щедрых инвестиционных стимулов, а прежде всего в укреплении фискальных институтов и всей макрофискальной архитектуры. Без такой основы предоставление льгот может оказаться малоэффективным и даже затратным, поскольку оно нередко сопровождается как прямыми, так и косвенными потерями бюджетных доходов, в том числе через формирование налоговых лазеек, которыми пользуются нецелевые или непредусмотренные бенефициары.
При этом речь не обязательно идёт о масштабных и одномоментных институциональных преобразованиях. Существенный эффект могут дать и более прикладные, последовательные шаги: модернизация налогового администрирования, упрощение процедур соблюдения налогового законодательства, повышение прозрачности и надёжности бюджетного процесса, а также укрепление системы управления государственными инвестициями. Именно такие меры позволяют снижать неопределённость, уменьшать издержки ведения бизнеса и в целом формировать более благоприятный инвестиционный климат.
Ключевой вывод исследования состоит в том, что для стран с низким уровнем дохода существует более устойчивый и надёжный путь к привлечению прямых иностранных инвестиций, действительно способствующих развитию. Потенциал ПИИ в таких экономиках действительно велик: при благоприятных условиях они способны стать источником технологического обновления, роста производительности, создания рабочих мест и структурной трансформации. Однако решающим условием выступает доверие, основанное на сильных фискальных институтах и предсказуемой экономической политике. Именно оно определяет не только объём поступающего иностранного капитала, но и его качество.
В условиях растущей глобальной неопределённости и всё более избирательного поведения международных инвесторов это приобретает особую значимость. Те страны с низким уровнем дохода, которые последовательно инвестируют в укрепление фискальных институтов и повышают предсказуемость своей политики, оказываются в более выгодном положении для привлечения не просто большего объёма ПИИ, а именно тех инвестиций, которые поддерживают долгосрочный экономический рост и способствуют структурным преобразованиям.
Оригинал: https://the-tenge.kz/articles/kachestvo-institutov-kak-faktor-pritoka-pii