Портфель розничного кредитования: итоги месяца
Структура розничного рынка смещается в сторону жилищных займов.
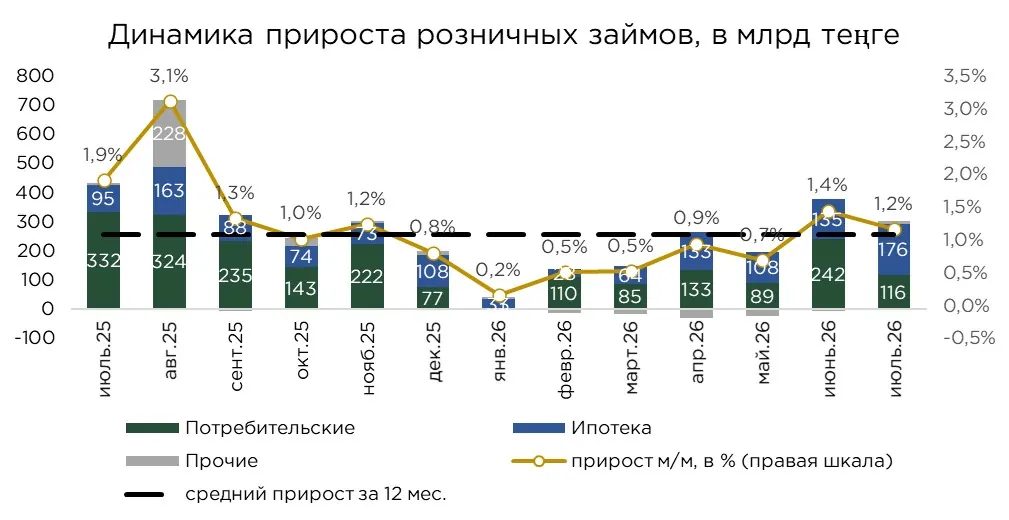
Темпы роста розничного кредитования в июле замедлились. Объём займов населению увеличился на ₸300,6 млрд, или на 1,2 %, тогда как месяцем ранее прирост составлял ₸368,7 млрд, или 1,4 %.
Замедление наблюдается и в годовом выражении. По итогам июля розничный кредитный портфель вырос на 13,7 % г/г, при этом за месяц годовой темп прироста снизился на 0,8 п.п. Происходит нормализация прироста розничного кредитования после продолжительного периода активного расширения.
Основное влияние на совокупную динамику оказало снижение темпов роста потребительского кредитования. Именно этот сегмент, учитывая его значительный вес в розничном портфеле, определяет общее направление рынка. В то же время ипотечное кредитование продолжает расти ускоренными темпами, поддерживая увеличение розничного портфеля и частично компенсируя ослабление активности в сегменте потребительских займов.
Источник: данные НБРК, расчёты THE TENGE
В совокупности розничный кредитный портфель по итогам марта составил ₸26,1 трлн:
- Потребительские займы — ₸17,4 трлн (+0,7 % м/м, +4,6 % с начала года);
- Ипотека — ₸7,6 трлн (+2,4 % м/м, +9,7 % с начала года);
- Прочие — ₸1,1 трлн (+0,8 % м/м, −6,5 % с начала года).
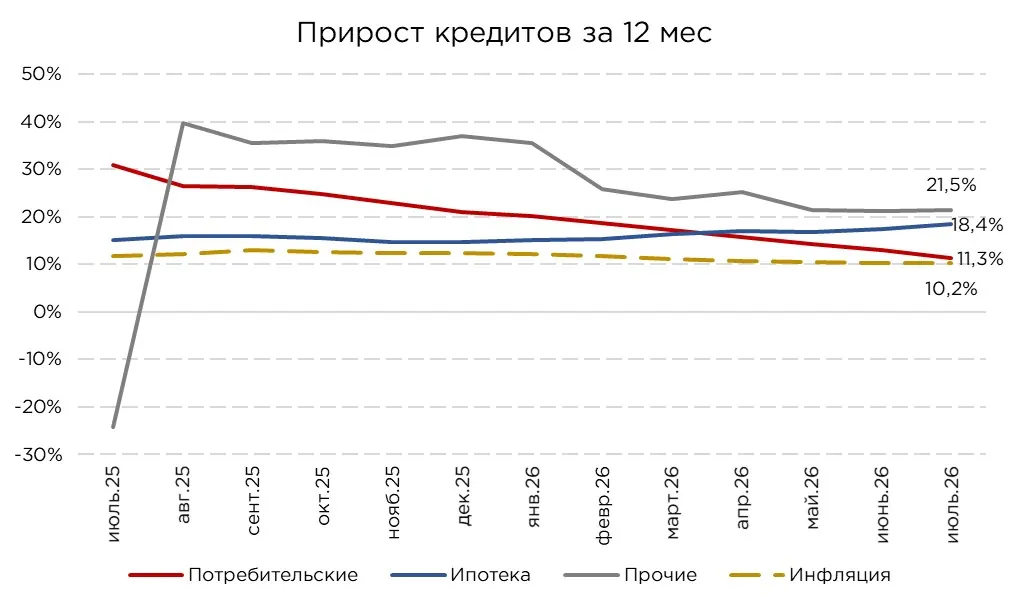
За 12 месяцев прирост по потребительским кредитам составил 11,3 %, но за месяц темпы роста замедлились на 1,7 п.п. В то же время достаточно агрессивную динамику начали демонстрировать ипотечные кредиты, их годовой прирост составил 18,4 %, за месяц темп ускорился на 1,0 п.п. На данный момент основной вклад в расширение розничного кредитования вносят именно ипотечные займы.
Источник: данные НБРК, расчёты THE TENGE
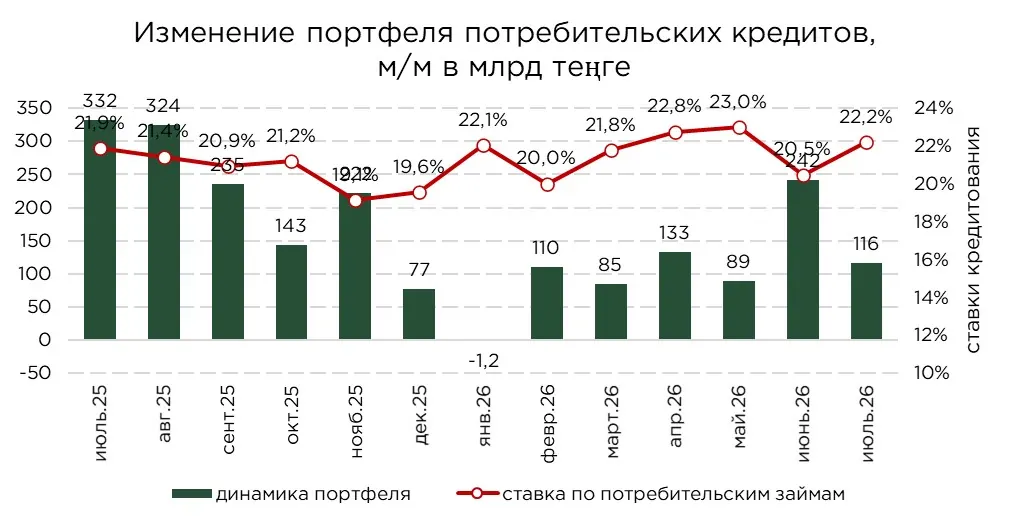
В июле рост потребительского кредитования замедлился: этот сегмент кредитования увеличился на 0,7 %, или на ₸116,4 млрд, обеспечив около 39 % совокупного прироста розничных кредитов. Ослабление динамики последовало за ранее значительным июньским увеличением выдач, которое во многом было обусловлено маркетинговыми кампаниями банков.
Основными источниками июльского прироста стали автокредиты, объём которых увеличился на ₸51,5 млрд, и беззалоговые потребительские займы на ₸51,4 млрд. В совокупности эти два сегмента обеспечили 88,4 % прироста потребительского портфеля кредитования. Кредиты под залог выросли на ₸13,4 млрд, сформировав оставшиеся 11,6 %.
При этом внутри сегмента беззалогового кредитования наблюдалось сокращение портфеля беспроцентных займов, преимущественно представленных рассрочками. Такие продукты характеризуются сравнительно коротким периодом обращения (около 8,3 месяца). Поэтому при снижении объёмов новых выдач и сохранении значительных досрочных погашений, общее сокращение портфеля происходит достаточно быстро.
Устойчивый рост автокредитования, напротив, поддерживается скидками со стороны автосалонов, партнёрскими программами банков с официальными дилерами и субсидированием ставок вознаграждения. За счёт распределения процентных расходов между банком, дилером и автопроизводителем такие программы позволяют предлагать заёмщикам более привлекательные условия и стимулировать спрос даже при сохранении высокой рыночной стоимости кредитов.
Источник: данные НБРК, расчёты THE TENGE
В июле ипотечное кредитование вновь стало главным драйвером роста розничного кредитного портфеля. За месяц объём ипотечных займов увеличился на ₸176,0 млрд, обеспечив 58,5 % совокупного прироста кредитов населению.
Основным фактором расширения ипотечного портфеля стала активная реализация государственных и региональных жилищных программ крупнейшим профильным банком данного сегмента. Дополнительную поддержку спросу оказали возобновление ипотечных программ другими банками, проведение маркетинговых кампаний, сезонное оживление рынка недвижимости и увеличение количества сделок на вторичном рынке.
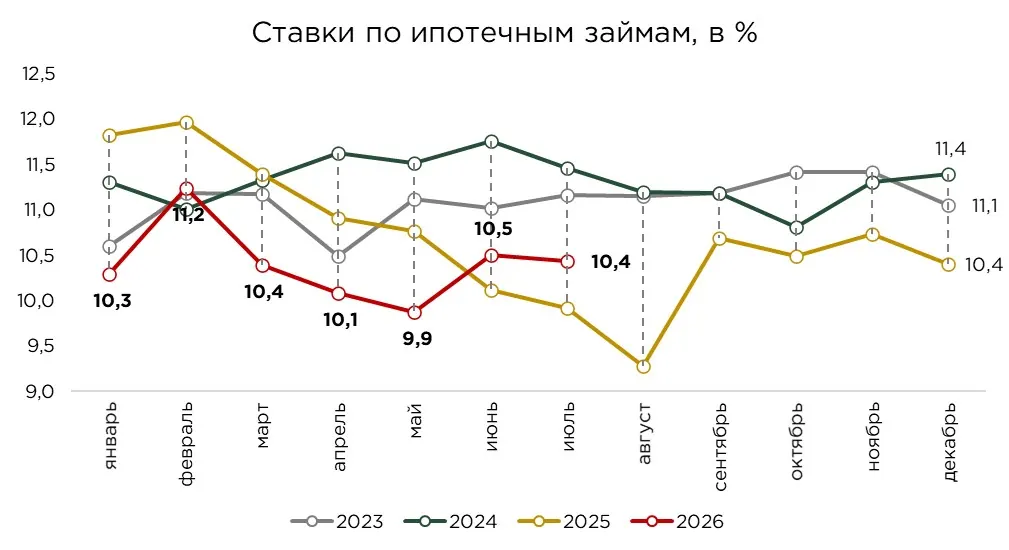
Высокая доля льготных и субсидируемых программ отражается на стоимости новых ипотечных займов. В июле средневзвешенная ставка по выданным ипотечным кредитам снизилась на 0,1 п.п., до 10,4 %.
Источник: данные НБРК, расчёты THE TENGE
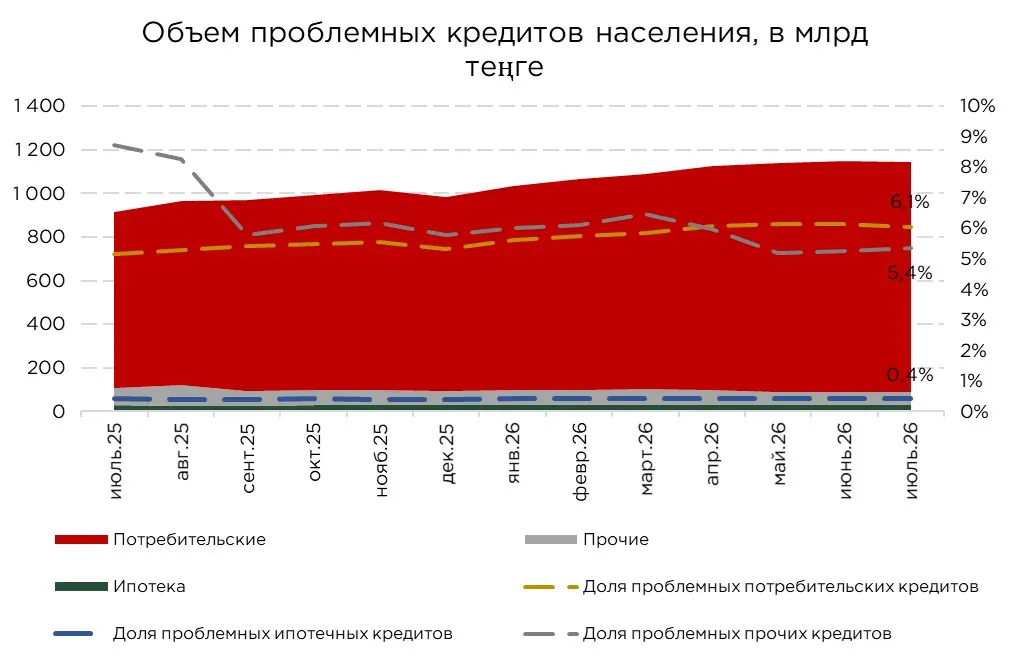
Объём просроченной задолженности по кредитам населения сократился на 0,3 % за июль, или на ₸3,6 млрд, до ₸1,1 трлн. Её доля в совокупном розничном кредитном портфеле составила 4,4 %.
Снижение было обеспечено преимущественно потребительскими займами, по которым объём просроченной задолженности уменьшился на 0,5 %, или на ₸5,7 млрд. В ипотечном сегменте, напротив, показатель увеличился на 1,8 %, или на ₸0,6 млрд. Однако абсолютный прирост просрочки по ипотеке остаётся незначительным и во многом объясняется быстрым расширением самого ипотечного портфеля.
Наиболее значительная концентрация проблемной задолженности наблюдается в сегменте беззалогового потребительского кредитования, объём которого достиг ₸881,7 млрд, что соответствует 77 % всей просрочки по кредитам населения.
Повышенный относительный уровень риска также сохраняется по рассрочкам, доля просроченной задолженности в данном сегменте составляет 8,2 %. Для прочих залоговых потребительских займов показатель находится на уровне 4,3 %, а для автокредитов — 2,9 %.
Ипотечный сегмент демонстрирует принципиально иную картину. Доля просроченной задолженности сохраняется вблизи 0,4 % и на протяжении длительного периода практически не меняется.
Источник: данные НБРК
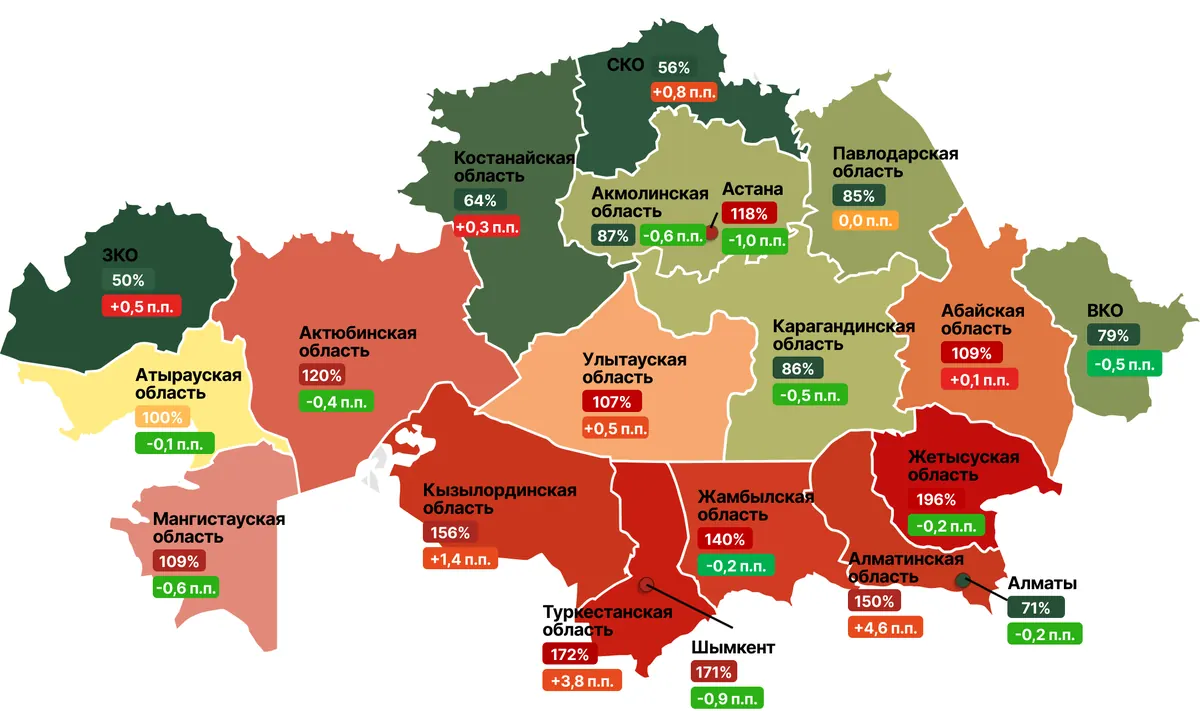
Региональная неоднородность финансового положения населения отчётливо проявляется в соотношении кредитов и депозитов физических лиц. В среднем по Казахстану коэффициент составил 92,9 %, снизившись на 0,1 п.п. за месяц и на 2,5 п.п. с начала года. Депозиты населения в 2026 году растут быстрее его кредитных обязательств, постепенно улучшая общий баланс между заимствованиями и банковскими сбережениями.
Снижение коэффициента зафиксировано более чем в половине регионов страны. Наиболее заметно показатель сократился в Астане на 1,0 п.п., а также в Шымкенте на 0,9 п.п. Вместе с тем, в девяти регионах соотношение кредитов и депозитов увеличилось. Наиболее существенный рост наблюдался в Алматинской области на 4,6 п.п., Туркестанской области на 3,8 п.п. и Кызылординской области на 1,4 п.п.
Рост коэффициента в этих регионах усилил уже сложившийся дисбаланс между долговыми обязательствами и сбережениями населения. Наиболее высокие значения по-прежнему сосредоточены преимущественно на юге страны, в Жетысу показатель достиг 196 %, в Туркестанской области — 172 %, Шымкенте — 171 %, Кызылординской области — 156 %, а в Алматинской области — 150 %. Таким образом, в перечисленных регионах объём кредитов населения превышает размер его банковских депозитов в 1,5–2 раза.
Подобное соотношение связано одновременно с активным спросом на потребительские и ипотечные займы, сравнительно невысоким объёмом банковских накоплений и различиями в уровне официальных доходов населения. В южных регионах дополнительную роль могут играть более молодая возрастная структура, высокая численность домохозяйств и значительная доля доходов, которая не аккумулируется на банковских депозитах.
Высокое значение коэффициента указывает на потенциально более ограниченный запас ликвидных сбережений относительно долговой нагрузки. При ухудшении ситуации на рынке труда, снижении доходов или росте стоимости обслуживания долга, населению таких регионов может быть сложнее компенсировать временное сокращение денежных поступлений за счёт накоплений. Для банков это служит дополнительным индикатором при оценке региональной концентрации кредитного риска и вероятности ухудшения качества розничного портфеля.
Противоположная ситуация наблюдается в северных и отдельных западных регионах, а также в Алматы. Минимальное соотношение кредитов и депозитов отмечается в Западно-Казахстанской области — 50 %, Северо-Казахстанской области — 56 % и Костанайской области — 64 %. В Алматы показатель составляет 71 %, а в Восточно-Казахстанской области — 79 %. В этих регионах объём банковских сбережений населения превышает его кредитные обязательства, что отражает более сбалансированную структуру финансовых активов и долгов.
Соотношение кредитов к депозитам населения по регионам и изменение за месяц, в %
Источник: данные НБРК, расчёты THE TENGE
Выдача и оборачиваемость розничных займов
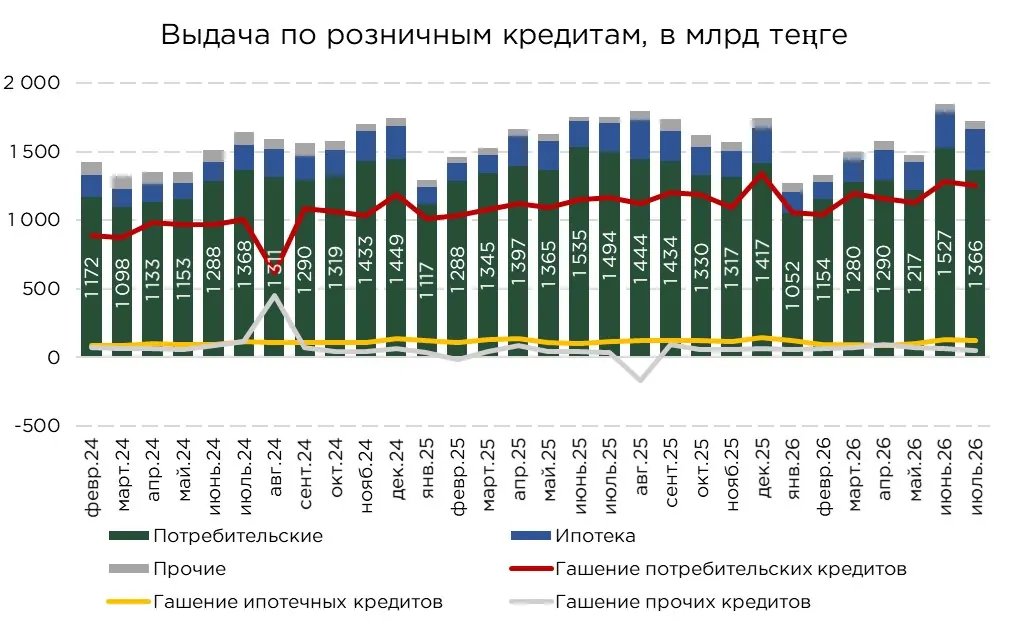
В июле объём новых кредитов, выданных населению, составил ₸1,7 трлн, сократившись на 6,9 % по сравнению с июнем. Июньское увеличение выдач оказалось преимущественно временным и во многом было связано с маркетинговыми кампаниями банков. После завершения акций кредитная активность вернулась к более устойчивому уровню.
Основная часть новых выдач по-прежнему приходится на потребительское кредитование — ₸1,4 трлн, из которых около ₸1,1 трлн составили беззалоговые займы.
Отдельного внимания заслуживают рассрочки. Объём их выдачи достиг ₸281,7 млрд, превысив показатель автокредитования, составивший ₸185,2 млрд. Более того, выдачи рассрочек практически сопоставимы с объёмом новых ипотечных займов — ₸296,9 млрд. В целом, сохраняется спрос населения на приобретение непродовольственных товаров с отсроченной оплатой, несмотря на постепенное охлаждение данного сегмента.
Сохранение значительных объёмов потребительского кредитования продолжает поддерживать внутренний спрос. В условиях, когда покупка товаров финансируется за счёт заёмных средств, часть текущих доходов домохозяйств может сохраняться на депозитах, привлекательность которых поддерживается высокими процентными ставками. Кроме того, рассрочки и беззалоговые займы напрямую стимулируют потребительский спрос и усиливают давление на цены непродовольственных товаров и услуг.
Общий уровень выдачи потребительских кредитов с начала года составил ₸8,9 трлн, что на 6,9 % ниже уровня прошлого года. Сокращение выдач потребительских кредитов по сравнению с прошлым годом связано с ужесточением макропруденциальных требований, ограничениями по долговой нагрузке и постепенным насыщением рынка. Банки также осторожнее оценивают заёмщиков с несколькими действующими обязательствами, что ограничивает дальнейшее расширение клиентской базы в наиболее закредитованных группах.
На фоне общего сокращения розничных выдач ипотечное кредитование продемонстрировало противоположную динамику. В июле объём новых ипотечных займов увеличился на 17,0 % и достиг ₸296,9 млрд. Однако динамика этого сегмента остаётся неравномерной и во многом зависит от календаря запуска и финансирования льготных жилищных программ.
Источник: данные НБРК, расчёты THE TENGE
Накопленный объём кредитов, выданных населению с начала года, составил ₸10,7 трлн, что на 3,3 % ниже показателя за аналогичный период прошлого года. При этом розничный кредитный портфель за последние 12 месяцев вырос на 13,7 %. Расхождение между динамикой выдач и портфеля объясняется замедлением оборачиваемости займов.
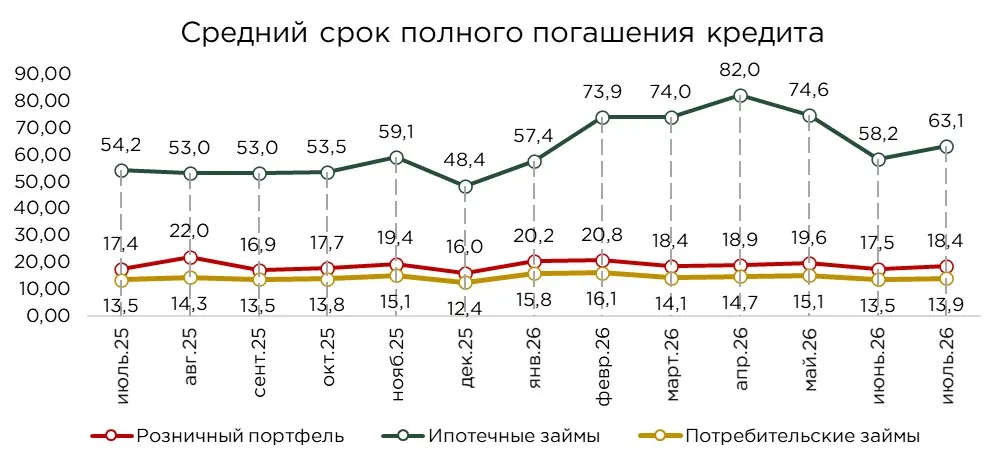
Расчётная продолжительность обращения розничных кредитов в июле увеличилась на 0,9 месяца и достигла 18,4 месяца. Одновременно объём досрочных погашений сократился на 4,1 %.
Снижение досрочных погашений наблюдалось во всех основных сегментах. По потребительским займам их объём уменьшился на 2,7 %, а по ипотечным кредитам на 5,6 %. Отмечается постепенное изменение структуры розничного кредитного портфеля в пользу более долгосрочных продуктов.
Расчётная продолжительность обращения потребительских кредитов составила 13,9 месяца. Наиболее короткий цикл сохраняется у рассрочек — 8,3 месяца. Для автокредитов показатель достиг 32 месяца, а для прочих залоговых потребительских займов — 29,4 месяца.
В ипотечном сегменте расчетная продолжительность обращения кредитов составила 63,1 месяца. Несмотря на то, что фактические договорные сроки ипотеки обычно существенно длиннее, этот показатель отражает скорость погашения совокупного портфеля с учётом досрочных выплат, рефинансирования и новых выдач. В последние месяцы в данном сегменте вновь формируется тенденция к увеличению продолжительности обращения задолженности.
Удлинение сроков и сокращение досрочных погашений поддерживают рост розничного портфеля даже при ослаблении новых выдач.
Источник: данные НБРК, расчёты THE TENGE
*Средний срок полного погашения кредита рассчитывается как отношение объёма кредитного портфеля к объёму погашений за соответствующий период.
Оригинал: https://the-tenge.kz/articles/kak-izmenilos-roznichnoe-kreditovanie-za-mesyats