Обзор кредитного портфеля банков Казахстана: итоги месяца
Отбасы банк обеспечил 69 % прироста портфеля БВУ, тогда как у значительной части банков объём кредитов сократился.
Источник: данные НБРК
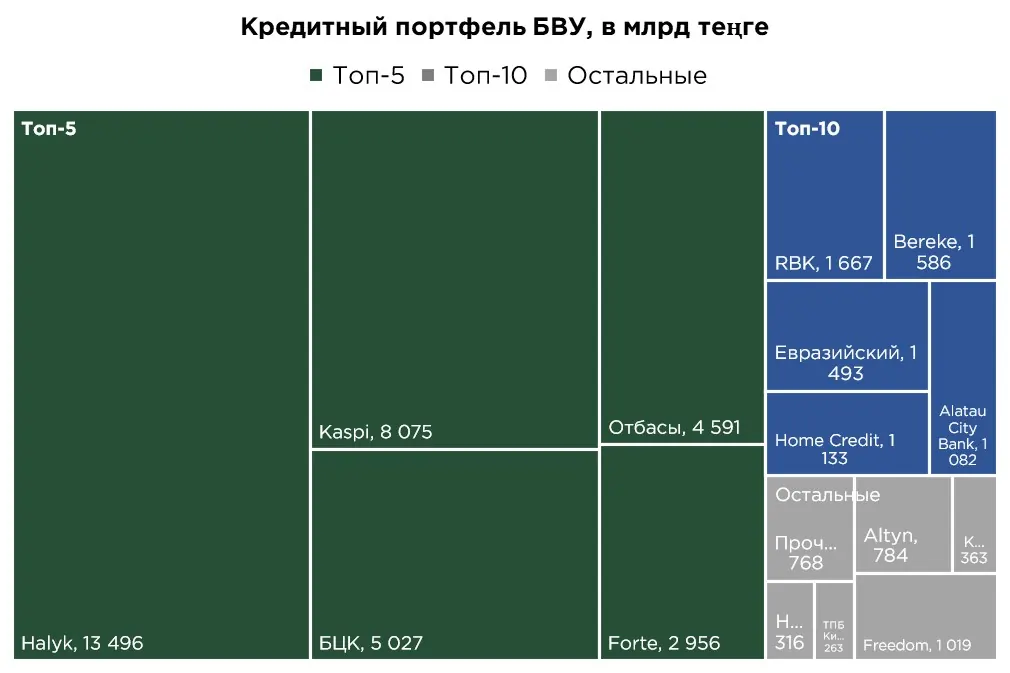
Темпы роста кредитования в банковском секторе в июле заметно замедлились. Кредитный портфель БВУ без учёта операций РЕПО увеличился на ₸220,6 млрд, или на 0,5 %, и достиг ₸44,6 трлн. Июльская динамика оказалась существенно слабее показателей мая и июня, когда ежемесячный прирост превышал ₸600 млрд.
Замедление было обусловлено снижением активности сразу в двух ключевых сегментах. В розничном кредитовании сократился спрос на потребительские займы после завершения масштабных маркетинговых кампаний, проводившихся банками в июне. В корпоративном сегменте динамику сдерживали уменьшение объёмов новых выдач и досрочное погашение ранее привлеченных кредитов.
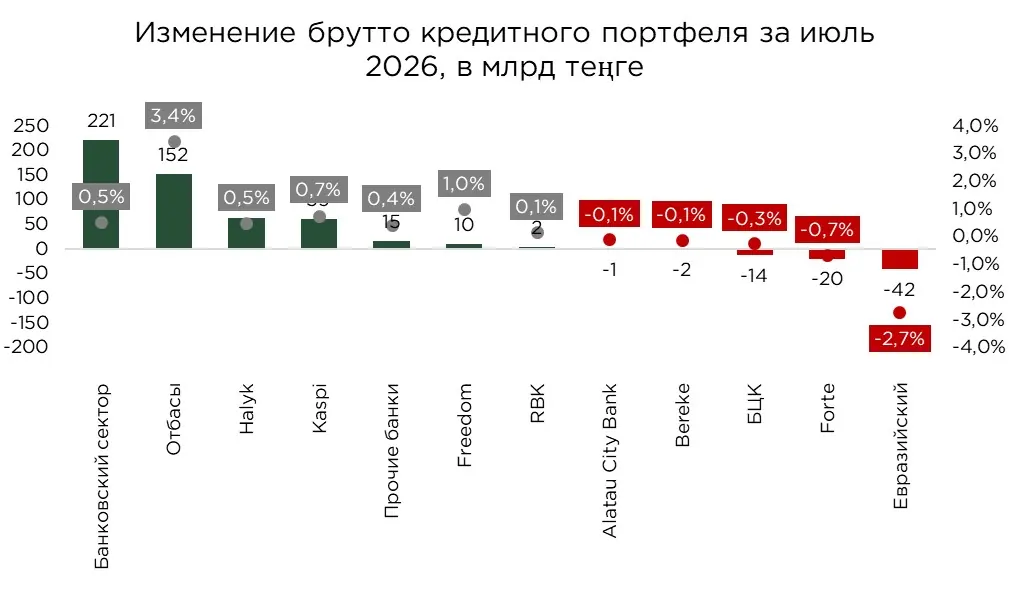
Рост портфеля при этом оставался крайне концентрированным, у половины крупных БВУ объём кредитов по итогам месяца сократился. Основной вклад в общесистемную динамику внёс Отбасы банк, портфель которого увеличился на ₸151,9 млрд, что составило 69 % июльского прироста совокупного банковского кредитования. Таким образом, в динамике кредитования сохраняется высокая роль ипотечных программ в поддержании активности банковского сектора.
Заметное расширение кредитных портфелей также зафиксировано у Halyk (+₸62,5 млрд), Kaspi (+₸59,0 млрд) и Home Credit (+₸24,4 млрд). Более умеренный прирост наблюдался у Freedom (+₸9,7 млрд) и Bank RBK (+₸2,5 млрд).
Среди БВУ, не входящих в десятку крупнейших по объёму кредитного портфеля, выделялись Торгово-промышленный банк Китая с приростом на ₸16,6 млрд и Ситибанк (+₸11,8 млрд). Для дочерних иностранных банков, которые традиционно сохраняют ограниченное присутствие на внутреннем кредитном рынке, подобная динамика нетипична. Вероятнее всего, она связана с разовыми крупными выдачами корпоративным заёмщикам или финансированием отдельных проектов.
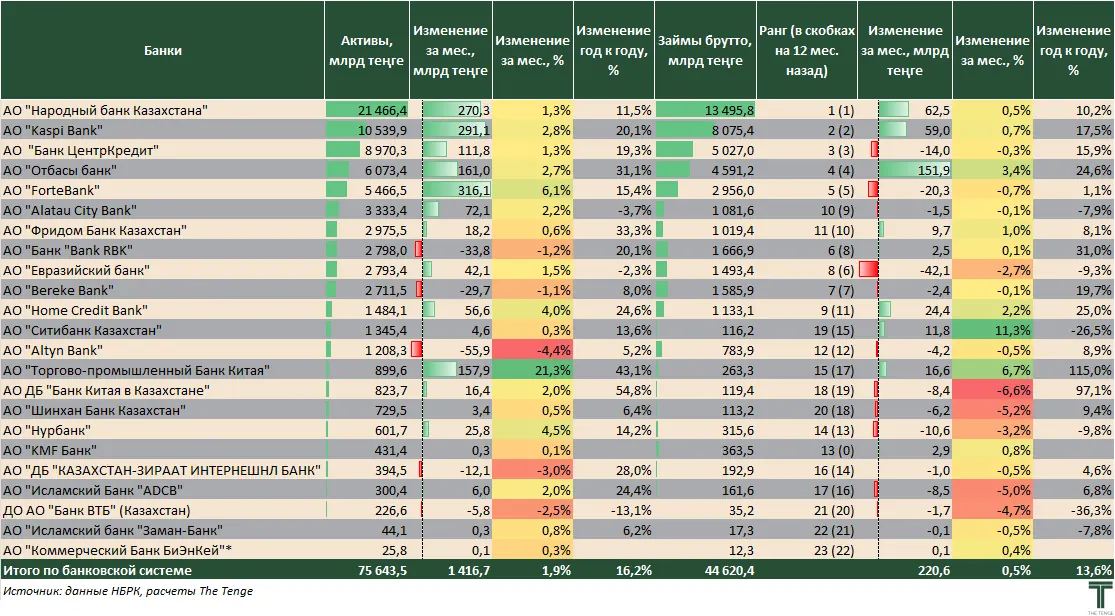
Сокращение кредитного портфеля в июле наблюдалось у значительной части банков. Среди крупнейших БВУ наиболее заметное снижение зафиксировано у Евразийского банка (-₸42,1 млрд), ForteBank (-₸20,3 млрд) и Банка ЦентрКредит (-₸14,0 млрд).
Среди банков, не входящих в топ–10 по размеру кредитного портфеля, наиболее существенное сокращение продемонстрировали Нурбанк (-₸10,6 млрд), исламский ADCB (-₸8,5 млрд), Банк Китая в Казахстане (-₸8,4 млрд), Шинхан банк (-₸6,2 млрд) и Altyn Bank (-₸4,2 млрд). У иностранных банков такая динамика могла быть связана с погашением отдельных крупных корпоративных займов, которые из-за относительно небольшого размера их портфелей оказывают заметное влияние на месячные показатели.
Источник: данные НБРК, расчёты THE TENGE
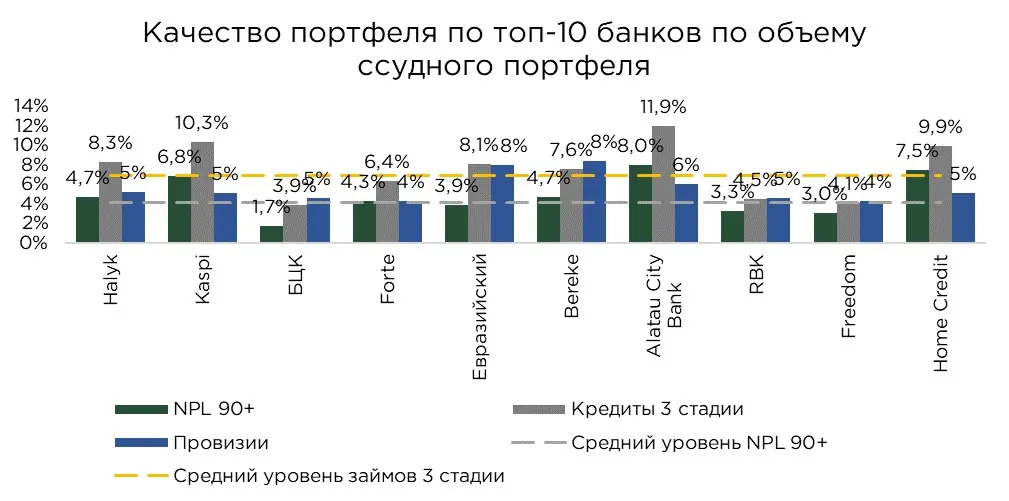
В июле качество кредитного портфеля банковского сектора по показателю NPL 90+ практически не изменилось. Доля займов с просрочкой свыше 90 дней сохранилась на уровне 4,2 %, что остаётся умеренным значением для системы в целом. Вместе с тем, в разрезе отдельных БВУ динамика и уровень проблемной задолженности заметно различаются.
Ухудшение показателя зафиксировано у Bank RBK и Freedom Bank, на 0,3 п.п. у каждого. Однако доля NPL 90+ у этих банков по-прежнему находится ниже среднего уровня по системе и составляет 3,3 % и 3,0 % соответственно.
Наиболее выраженное улучшение продемонстрировал Bereke Bank, у которого доля кредитов с просрочкой более 90 дней сократилась на 2,5 п.п. В результате показатель приблизился к среднему уровню по банковской системе. Подобное изменение за один месяц связано с реструктуризацией, погашением либо списанием отдельных крупных проблемных займов.
Более полную картину кредитного риска даёт доля займов третьей стадии по МСФО 9. В июле её средний уровень по банковскому сектору увеличился на 0,2 п.п., что указывает на некоторое ухудшение качества активов, пока не в полной мере отраженное в динамике NPL 90+. Рост показателя отмечен у Halyk Bank на 0,76 п.п., Bank RBK на 0,32 п.п., Freedom Bank на 0,28 п.п., Банка ЦентрКредит на 0,28 п.п. и Kaspi Bank на 0,25 п.п.
Одновременно улучшение наблюдалось у Bereke Bank, где доля займов третьей стадии снизилась на 2,6 п.п. Однако даже после такого сокращения показатель остаётся сравнительно высоким (7,6 %).
Среди крупных БВУ наиболее высокая доля займов третьей стадии зафиксирована у Alatau City Bank — 11,9 %, Kaspi Bank — 10,3 %, Home Credit Bank — 9,9 % и Halyk Bank — 8,3 %. Повышенные значения у рознично ориентированных банков во многом связаны со структурой их портфелей, в которых значительную долю занимают необеспеченные потребительские займы.
Показатель третьей стадии позволяет оценить кредитный риск шире, чем NPL 90+. Если NPL 90+ учитывает займы, преимущественно исходя из продолжительности просрочки, то третья стадия охватывает более широкий спектр признаков обесценения. В неё могут входить не только кредиты с просрочкой свыше 90 дней, но и займы, по которым банк уже зафиксировал признаки дефолта или существенного ухудшения кредитного качества по другим критериям.
В целом по банковской системе доля займов третьей стадии превышает уровень NPL 90+ на 2,7 п.п. Наиболее значительный разрыв среди крупных БВУ наблюдается у Евразийского банка — 4,2 п.п., Alatau City Bank — 4,0 п.п., Halyk Bank — 3,6 п.п. и Kaspi Bank — 3,5 п.п. Подобное расхождение указывает на наличие потенциально проблемных займов, которые пока не классифицируются как кредиты с просрочкой более 90 дней. Поэтому стабильность NPL 90+ сама по себе ещё не означает отсутствия фактов накопления рисков в банковских портфелях.
Сравнительно высокое качество кредитного портфеля среди крупных БВУ сохраняется у Банка ЦентрКредит, где доля NPL 90+ составляет 1,7 %, а займов третьей стадии – 3,3 %. Низкие значения обоих показателей также наблюдаются у Bank RBK — 3,3 % и 4,5 %, Freedom Bank — 3,0 % и 4,1 %, а также Altyn Bank — 1,4 % и 2,9 % соответственно, что говорит о высоком качестве кредитного портфеля.
Источник: данные НБРК, расчёты THE TENGE
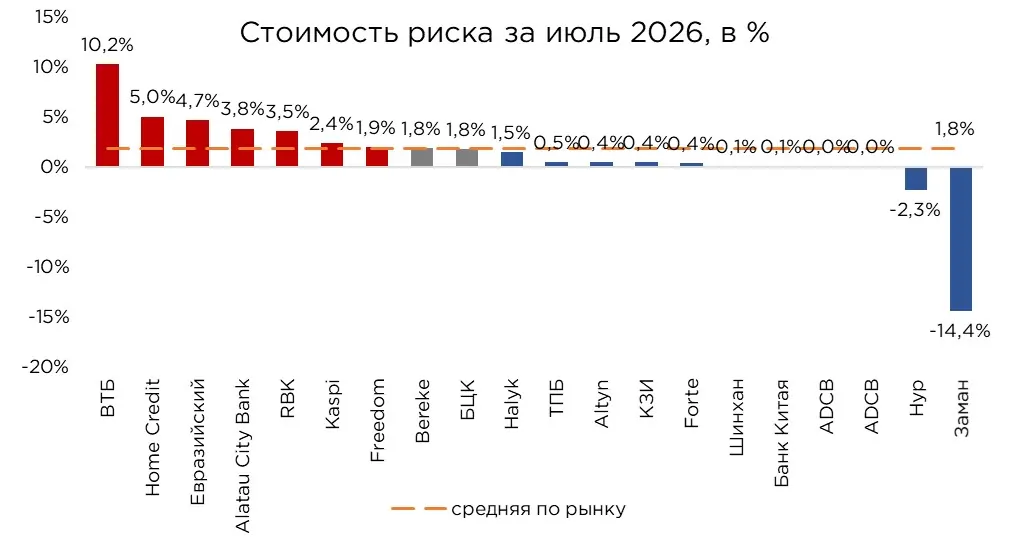
Одним из наиболее информативных показателей, позволяющих оценить устойчивость банка к ухудшению качества активов, выступает коэффициент стоимость риска (cost of risk). Стоимость риска рассчитывается как отношение расходов на формирование провизий к среднему объему кредитного портфеля и отражает, какую цену банк фактически платит за принимаемый кредитный риск. Таким образом, cost of risk позволяет судить не только о текущем качестве портфеля, но и о том, насколько взвешенно банк выстраивает кредитную политику, оценивает платежеспособность заемщиков и формирует защитный буфер на случай ухудшения макроэкономической среды.
В июле средняя стоимость риска по банковскому сектору увеличилась на 0,1 п.п. и достигла 1,9 % (оптимальное значение менее 2 %). Наиболее заметный рост показателя зафиксирован у Alatau City Bank на 0,5 п.п. до 4,2 %, Home Credit Bank на 0,4 п.п. до 5,0 % и Bereke Bank на 0,3 п.п. до 2,1 %.
Повышение стоимости риска указывает на более консервативный подход банков к формированию резервов. В случае Bereke Bank, где одновременно снизились доли NPL 90+ и займов третьей стадии, рост стоимости риска отражает опережающее создание провизий, а также признание убытков по отдельным активам. У Alatau City Bank и Home Credit Bank повышение показателя согласуется с сохраняющейся высокой долей проблемных кредитов.
Наиболее высокая стоимость риска наблюдается у банков с повышенным уровнем проблемных займов. Среди крупных БВУ показатель достиг 5,0 % у Home Credit Bank, 4,5 % у Евразийского банка и 4,2 % у Alatau City Bank.
Источник: данные НБРК, расчёты THE TENGE
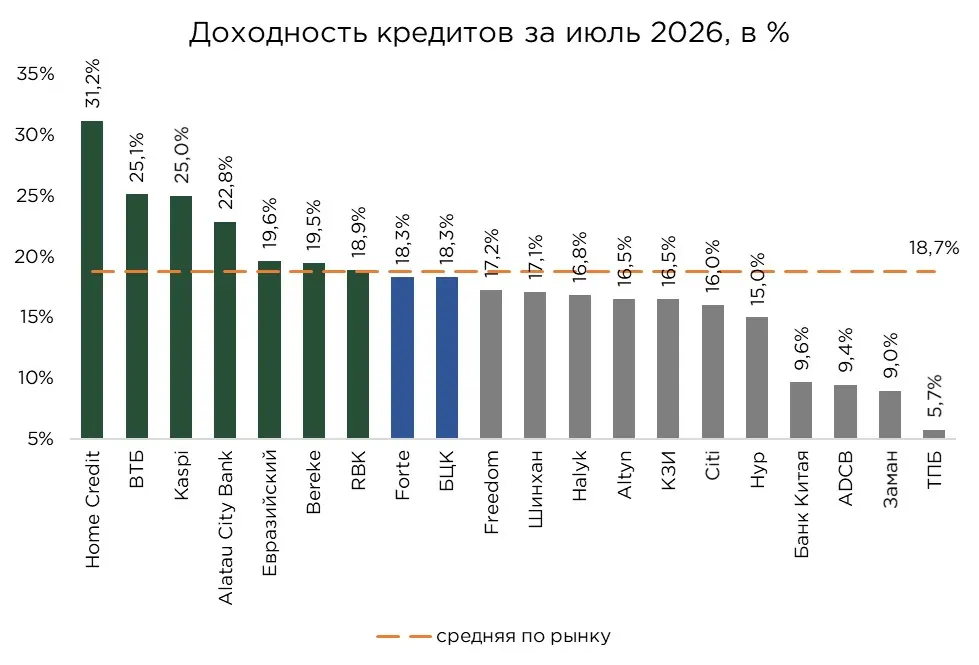
В июле средняя доходность кредитного портфеля БВУ увеличилась на 0,1 п.п. и достигла 18,7 %. При этом её разрыв с базовой ставкой остается сравнительно небольшим. Среднесистемный показатель сдерживается низкой доходностью портфеля Отбасы банка (7,0 %), обусловленной преобладанием льготных жилищных займов, а также относительно невысокой доходностью кредитов ряда дочерних иностранных банков.
Наиболее заметное повышение доходности за месяц зафиксировано у Евразийского банка — на 0,5 п.п. и Bereke Bank — на 0,4 п.п.
Самая высокая доходность кредитов сохраняется преимущественно у рознично ориентированных банков: Home Credit Bank — 31,2 %, Kaspi Bank — 25,0 % и Alatau City Bank — 22,8 %. Высокий показатель также наблюдается у ВТБ — 25,1 %. В розничном сегменте повышенная доходность обусловлена значительной долей необеспеченных потребительских займов, ставки по которым включают премию за более высокий кредитный риск, операционные расходы и стоимость привлечённого фондирования.
Источник: данные НБРК, расчёты THE TENGE
В июле депозитная база банков росла заметно быстрее кредитного портфеля. В результате средний коэффициент кредитов к депозитам (LDR) по сектору снизился на 1,2 п.п. и составил 86,4 %.
Однако среднесистемное значение не в полной мере отражает положение банков, активно работающих на кредитном рынке. Показатель заметно снижают дочерние иностранные БВУ, чья бизнес-модель не предполагает масштабного кредитования за счёт внутренней депозитной базы. В частности, LDR составил 12,5 % у Citibank, 19,2 % у Шинхан Банк и 23,7 % у Банка Китая в Казахстане. Эти банки преимущественно сосредоточены на обслуживании корпоративных клиентов, проведении расчётов, торговом финансировании и управлении денежными потоками, поэтому значительная часть привлечённых средств не трансформируется в кредиты.
У банков с выраженной кредитной специализацией ситуация противоположная. Наиболее высокий LDR среди действующих участников рынка зафиксирован у Home Credit Bank — 165,3 % и Отбасы банка — 125,1 %. Значение выше 100 % означает, что объём кредитного портфеля превышает депозитную базу и часть займов финансируется за счёт других источников как собственного капитала, выпуска долговых инструментов или привлечения оптового фондирования.
Среди крупнейших универсальных банков относительно высокий LDR сохраняется у Kaspi Bank — 92,5 % и Halyk Bank — 92,0 %. Оба банка направляют на кредитование значительную часть привлечённых депозитов, хотя их показатели пока остаются ниже 100 %. Дальнейшее ускорение кредитной экспансии потребует сопоставимого притока депозитов либо более активного использования альтернативных источников фондирования. В противном случае рост портфеля может сопровождаться сокращением запаса ликвидности.

Источник: данные НБРК, расчёты THE TENGE
Оригинал: https://the-tenge.kz/articles/izmeneniya-kreditnogo-portfelya-za-mesyats