Экономика сохраняет рост, но его источники пока не меняются
Строительство, инфраструктурные проекты и бюджетно-инвестиционный спрос компенсируют слабость нефтегазового сектора и поддерживают деловую активность.
Источник: данные БНС
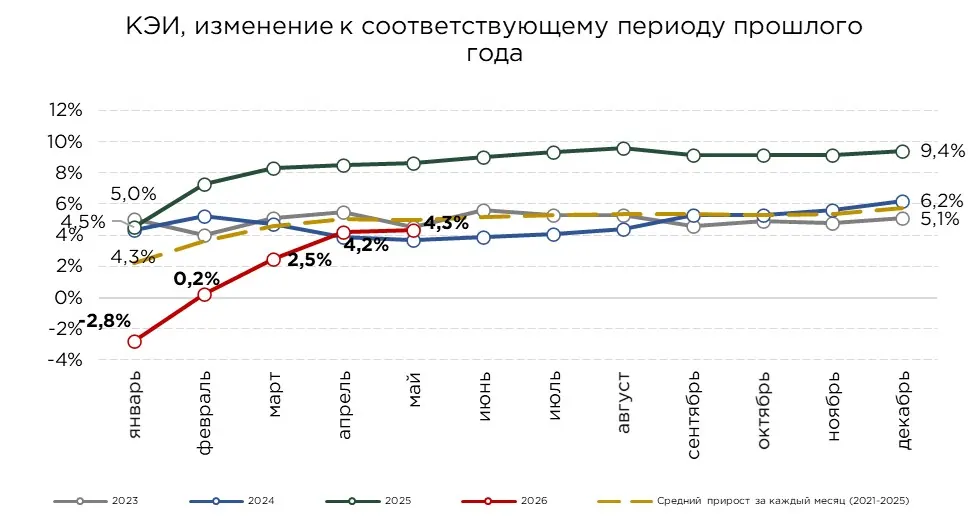
Краткосрочный экономический индикатор по итогам января–мая 2026 года продемонстрировал умеренное ускорение, рост составил 4,3 % против 4,2 % по итогам января–апреля. Несмотря на улучшение динамики, текущий показатель всё ещё остаётся ниже среднего значения для соответствующего периода последних лет, которое составляет около 4,9 %.
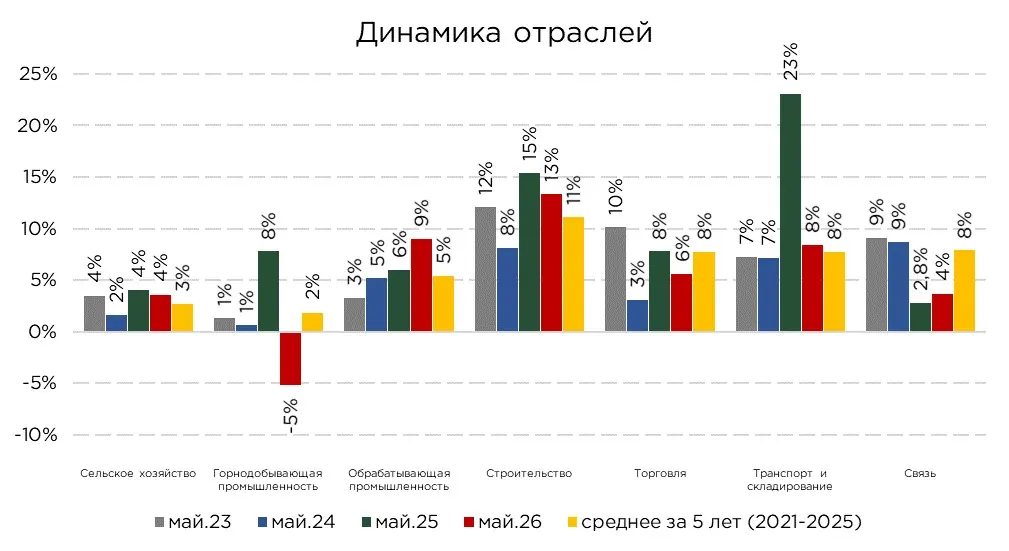
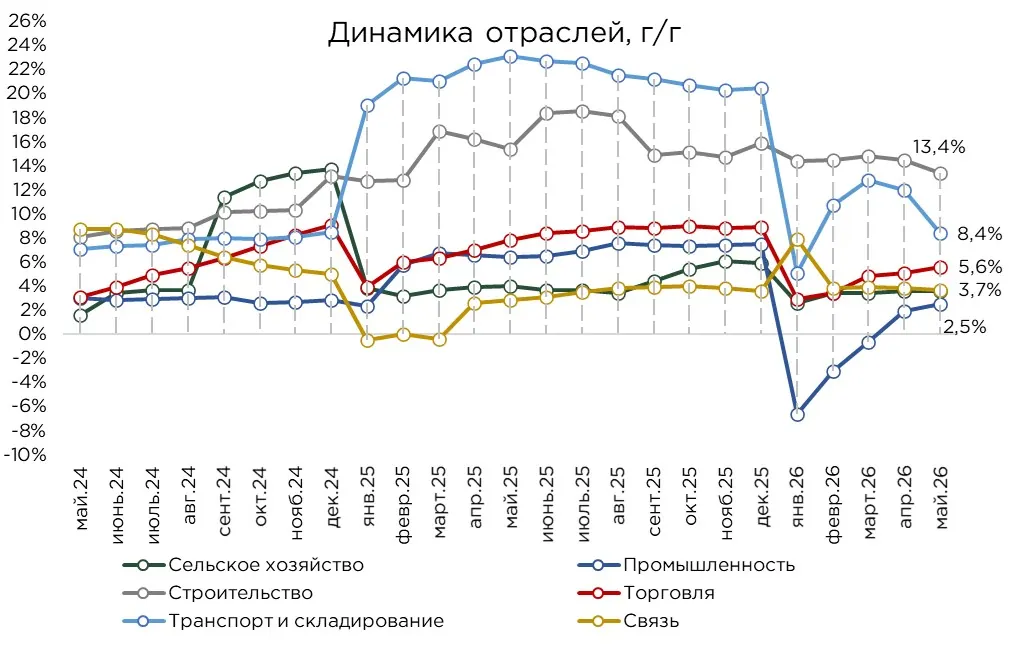
Структура роста по основным секторам экономики существенно не изменилась. Наибольший вклад в прирост по-прежнему обеспечивают строительство, транспорт и складирование, торговля. Строительный сектор сохраняет двузначные темпы роста на уровне 13,4 %, транспорт и складирование выросли на 8,4 %, а торговля на 5,6 %. При этом ускорение совокупного показателя в мае было, в основном, связано с улучшением динамики в промышленности и торговле. В промышленности прирост ускорился на 0,6 п.п., а в торговле на 0,5 п.п.
Горнодобывающая промышленность остаётся главным сдерживающим фактором для общего экономического роста. По итогам января–мая отрасль всё ещё демонстрирует отрицательные темпы прироста к аналогичному периоду прошлого года (−5,2 %). Вместе с тем, по сравнению с предыдущим месяцем динамика улучшилась на 2,1 п.п.
На фоне замедления роста в обрабатывающей промышленности именно восстановление горнодобывающего сектора стало одним из факторов ускорения промышленного производства.
Отдельного внимания заслуживает расхождение между текущими темпами роста ряда отраслей и их средними историческими значениями. Наиболее выраженное отклонение от средних значений фиксируется в обрабатывающей промышленности, где текущие темпы превышают средний уровень на 3,6 п.п. В строительстве превышение составляет 2,2 п.п., в сельском хозяйстве на 0,9 п.п., а в секторе транспорта и складирования на 0,7 п.п.
Особенно заметным остаётся рост строительной отрасли, которая продолжает поддерживать общий показатель экономической активности. В то же время в транспорте и складировании, несмотря на сохранение высоких темпов, наблюдается некоторое замедление на фоне высокой базы прошлого года.
Источник: данные БНС
Промышленный сектор с апреля 2026 года демонстрирует положительные темпы роста и продолжает постепенно ускоряться. По итогам января–мая прирост промышленного производства составил 2,5 % против 1,9 % по итогам января–апреля. Улучшение динамики во многом связано с восстановлением горнодобывающей промышленности после слабого начала года, когда на показатели сектора повлияли ремонтные работы на Тенгизе и сокращение добычи нефти.
Несмотря на то, что горнодобывающая отрасль всё ещё находится в отрицательной зоне, её динамика заметно улучшилась, за месяц темпы годового прироста увеличились на 2,1 п.п. В то же время обрабатывающая промышленность, напротив, несколько замедлилась, темпы роста отрасли снизились на 0,9 п.п., хотя сам показатель остаётся высоким и составляет 9,0 %.
Также отмечается ускорение в секторе водоснабжения на 1,7 п.п., тогда как в секторе электроснабжения, подачи газа, пара и воздушного кондиционирования наблюдается замедление на 2,3 п.п.
В структуре горнодобывающей промышленности сохраняется разнонаправленная динамика. Положительный вклад обеспечивают добыча угля, которая выросла на 14,2 % г/г, добыча металлических руд с приростом на 2,1 %, а также добыча прочих полезных ископаемых, увеличившаяся на 27,4 %.
Вместе с тем, ключевым сдерживающим фактором остаётся нефтегазовый сегмент, так добыча нефти и газа всё ещё находится ниже уровня прошлого года, сократившись на 10,2 % к аналогичному периоду 2025 года.
Именно динамика нефтегазовой добычи оказывает наибольшее давление на общий показатель горнодобывающей промышленности, поскольку на этот сегмент приходится около 68 % всего выпуска отрасли. Поэтому даже при росте в добыче угля, металлических руд и прочих полезных ископаемых слабость нефтегазового направления продолжает ограничивать восстановление всего сектора.
При этом месячная динамика уже указывает на постепенное улучшение ситуации. В мае объём добычи нефти составил 8,7 млн тонн, увеличившись на 0,5 % по сравнению с предыдущим месяцем и на 4,1 % к маю 2025 года.
Дополнительным фактором для нефтяного сектора стала более благоприятная внешняя ценовая конъюнктура. На фоне обострения конфликта на Ближнем Востоке и связанных с этим рисков перебоев поставок, цены на нефть выросли. В этих условиях спрос на казахстанскую нефть усилился, поскольку она может рассматриваться рынком как один из альтернативных источников стабильных поставок.
Слабость горнодобывающего сектора в начале года вновь показала, насколько чувствительным остаётся общий экономический рост к колебаниям в нефтегазовой отрасли. Снижение добычи сдерживало промышленность и общий КЭИ, тогда как последующее улучшение динамики в нефтяном секторе способствовало стабилизации экономической активности.
При этом рост экономики в начале года в большей степени поддерживался за счёт строительства, транспорта, торговли и отдельных несырьевых направлений. Часть этих отраслей напрямую или косвенно связана с бюджетной и инвестиционной активностью, что позволило частично компенсировать слабость сырьевого сектора.
Обрабатывающая промышленность продолжает демонстрировать высокие темпы роста, несмотря на умеренное замедление в мае. По итогам января–мая 2026 года прирост отрасли составил 9,0 % против 9,9 % за январь–апрель.
Текущий показатель остаётся заметно выше как уровня аналогичного периода прошлого года, когда рост составлял 6,0 %, так и среднего значения за прошлые пять лет на уровне 3,6 %. Основной вклад в рост обрабатывающей промышленности по-прежнему обеспечивают машиностроение, где прирост составил 22,2 % г/г, производство продуктов питания — 14,3 %, химическая промышленность — 17,8 %, а также производство прочей неметаллической минеральной продукции, увеличившееся на 18,7 %.
Одним из ключевых драйверов остаётся машиностроение. Рост сектора во многом связан с активным действием программ автокредитования, которые поддерживают спрос на автомобили казахстанской сборки. В результате производство автомобилей увеличилось на 31,1 % г/г. Дополнительный вклад обеспечили ремонт и установка машин и оборудования, где прирост составил 35,4 %, а также производство оборудования и компонентов, связанных со строительным циклом.
Производство продуктов питания также сохраняет высокие темпы роста. Положительная динамика сектора поддерживается как устойчивым внутренним спросом, так и активизацией мер государственной поддержки в 2026 году.
Основной вклад в рост пищевой промышленности обеспечили производство готовых кормов для животных, увеличившееся на 38,9 % г/г, производство растительных и животных масел и жиров на 22,6 %, переработка и консервирование мяса и производство мясной продукции на 20,8 %.
Существенный вклад в рост обрабатывающей промышленности продолжает обеспечивать строительный сектор через спрос на материалы и смежную продукцию. В сегменте прочей неметаллической минеральной продукции рост поддерживается увеличением выпуска строительных материалов. В частности, производство дверей и окон выросло на 22,3 % г/г, шлаковаты, минеральной ваты и аналогичных материалов на 20,0 %, бетонных конструкций на 19,6 %, портландцемента на 16,1 %, кирпича на 15,7 %.
На фоне устойчивого спроса со стороны строительства также заметно увеличилось производство готовых металлических изделий, где прирост составил 46,6 % г/г.
Вместе с тем, майская статистика показывает усиление волатильности внутри отдельных направлений обрабатывающей промышленности. В ряде секторов сохраняются высокие темпы роста по итогам января–мая, однако в месячном выражении уже наблюдается заметная коррекция, указывая на вероятную стабилизацию производства после сильного начала года.
Строительный сектор по-прежнему остаётся одним из ключевых драйверов экономического роста, поддерживая общую динамику экономики на фоне слабости нефтедобывающей отрасли. По итогам января–мая 2026 года прирост в строительстве составил 13,4 %, что выше среднего значения за последние 5 лет, которое составляет около 11,2 %, однако ниже показателя января–апреля, когда рост достигал 14,5 %.
Структура строительных работ существенно не изменилась. Основной объём по-прежнему приходится на строительно-монтажные работы, которые формируют около 85 % всего объёма выполненных работ. Их прирост составил 11,6 % г/г. Капитальный ремонт увеличился на 9,9 % г/г, тогда как текущий ремонт показал более выраженный рост на 41,2 % г/г.
По типам объектов наиболее заметный прирост наблюдается в строительстве сооружений, где объём выполненных работ увеличился на 33,5 %. Строительство жилых зданий выросло умеренно на 1,1 %. По итогам января–мая в жилищном строительстве впервые с начала года был зафиксирован положительный годовой прирост. В то же время строительство нежилых зданий продолжает демонстрировать отрицательную динамику, объём работ сократился на 7,1 %.
Среди основных видов строительных работ особенно выделяется инфраструктурное строительство. Объём работ по строительству железных дорог и метро вырос на 143,1 % г/г, а строительство дорог и автомагистралей увеличилось на 15,8 %.
Рост работ, связанных с дорогами, железнодорожной инфраструктурой, инженерной подготовкой площадок и специализированными строительными операциями, формирует дополнительный спрос на продукцию обрабатывающей промышленности.
В частности, строительный сектор напрямую поддерживает выпуск строительных материалов, цемента, бетонных конструкций, металлических изделий, инженерного оборудования и другой связанной промышленной продукции. Поэтому его влияние выходит за рамки самого строительства и распространяется на широкий круг смежных отраслей.
В то же время в статистике по-прежнему сохраняется достаточно странное расхождение. На фоне высокого роста физических объёмов строительных работ фактическая стоимость строительства объектов сократилась на 31,2 %. При этом фактическая стоимость строительства жилых зданий, напротив, увеличилась на 7,7 % г/г. С учётом сохраняющейся высокой инфляции, роста стоимости строительных материалов и удорожания трудовых ресурсов такое снижение общей стоимости строительства сложно объяснить реальным падением себестоимости.
Более вероятно, что подобная динамика отражает изменение структуры выполняемых работ. Рост может смещаться в сторону инфраструктурных и инженерных проектов, где применяется иная система ценообразования, отличается структура затрат и действуют особенности сметного учёта. Существенную роль также могут играть государственные контракты, высокая доля типовых инфраструктурных объектов, специфика расчёта проектной и фактической стоимости, а также временной лаг между ростом затрат и их отражением в официальной статистике.
Сектор транспорта и складирования по итогам января–мая 2026 года вырос на 8,4 % г/г. При этом за месяц годовые темпы роста замедлились на 3,6 п.п., что во многом связано с высокой базой прошлого года, когда транспортный сектор демонстрировал более выраженное восстановление и ускорение грузопотоков.
Несмотря на положительную динамику, внутри отрасли сохраняется неоднородная картина. При росте отрасли на 8,4 % грузооборот сократился на 7,0 %, тогда как пассажирооборот увеличился на 4,1 %.
Подобное расхождение может указывать на то, что общий прирост сектора был обеспечен не столько увеличением физического объёма перевозок, сколько расширением складской, логистической и сопутствующей деятельности, в том числе на фоне роста общего торгового оборота.
Также снижение грузооборота коррелирует и с ухудшением динамики железнодорожных перевозок. Грузооборот железнодорожного транспорта сократился на 11,1 %, что оказало значительное давление на общий показатель.
Дополнительным фактором стало снижение трубопроводной транспортировки на 2,6 % г/г, на фоне слабой добычи нефти с начала года по сравнению с аналогичным периодом прошлого года.
В отличие от грузового сегмента, пассажирооборот сохранил положительную динамику. Основной вклад в рост обеспечили автомобильный транспорт, где показатель увеличился на 3,7 % г/г, а также воздушный транспорт с приростом на 7,0 %. При этом пассажирооборот железнодорожного транспорта снизился на 0,3 % г/г.
По итогам января–мая 2026 года сектор торговли сохранил положительную динамику и продемонстрировал ускорение роста. Прирост отрасли составил 5,6 %, что на 0,5 п.п. выше показателя января–апреля. Несмотря на улучшение месячной динамики, текущие темпы остаются ниже среднего значения за последние пять лет, которое составляет около 7,7 %. С одной стороны, высокая база прошлого года ограничивает потенциал ускорения. С другой, сохраняются структурные и регуляторные ограничения, связанные с изменениями налоговой нагрузки, снижением порога постановки на учёт по НДС, а также ужесточением условий потребительского кредитования. Тем не менее, торговля продолжает демонстрировать устойчивый прирост.
Внешнеторговый оборот за рассматриваемый период увеличился на 7,9 % г/г. При этом импорт вырос на 11,3 %, тогда как экспорт увеличился на 5,0 %. Более высокий рост импорта связан с укреплением курса тенге, которое делает зарубежные товары относительно доступнее для внутренних покупателей и бизнеса. В то же время укрепление национальной валюты способно ограничивать экспортный потенциал, поскольку снижает ценовую конкурентоспособность казахстанских товаров на внешних рынках.
Внутри сектора торговли всё более заметным становится разрыв между динамикой оптового и розничного сегментов. Основным источником роста остаётся оптовая торговля, объём которой увеличился на 6,5 % г/г. В то же время у розничной торговли прирост был заметно скромнее и составил 3,6 %.
Это указывает на то, что межфирменная активность в корпоративном сегменте сейчас развивается значительно быстрее, чем конечный потребительский спрос. Торговый оборот поддерживается прежде всего движением товаров между компаниями, дистрибуторами, подрядчиками и производителями, а не равномерным расширением спроса со стороны населения.
По итогам января–мая сельское хозяйство сохранило положительную траекторию роста. Выпуск в отрасли увеличился на 3,6 % г/г, что в целом сопоставимо с динамикой предыдущего месяца.
Текущий рост во многом отражает эффект ранее направленных инвестиций в развитие агропромышленного комплекса. Ключевым драйвером по-прежнему остаётся растениеводство, где основную роль играют зерновые и масличные культуры.
Дополнительную поддержку отрасли обеспечивают государственные программы, включая субсидирование, грантовые механизмы и меры по стимулированию развития агропромышленного комплекса. Подобная поддержка важна для всей цепочки создания стоимости, от первичного производства до переработки и реализации готовой продукции.
Спрос на сельскохозяйственную продукцию также поддерживается со стороны обрабатывающей промышленности. Пищевая промышленность, производство кормов, масел, мясной и мукомольно-крупяной продукции формируют устойчивый внутренний спрос на сырьё сельского хозяйства. В результате аграрный сектор получает поддержку не только через государственные меры, но и через расширение переработки внутри страны.
Источник: данные БНС
По итогам января–мая 2026 года сектор информации и связи сохранил положительную динамику, однако темпы роста остаются умеренными. Прирост отрасли составил 3,7 % против 3,8 % месяцем ранее. Несмотря на сохранение устойчивого роста, текущий показатель почти в два раза ниже среднего значения за последние пять лет, которое составляет около 7,9 %.
В предыдущие годы сектор связи активно рос за счёт масштабной цифровизации экономики, расширения онлайн-сервисов, развития мобильного интернета, финтех-платформ и цифровых экосистем. Значительный вклад в этот процесс внесли банки, телекоммуникационные компании и крупный бизнес, которые активно инвестировали в цифровые каналы обслуживания, IT-инфраструктуру и платформенные решения. В результате сектор стал одним из ключевых бенефициаров цифровой трансформации экономики.
Однако текущая динамика показывает, что отрасль постепенно переходит от фазы быстрого расширения к более зрелой стадии развития. Базовые процессы цифровизации уже во многом реализованы, уровень проникновения цифровых сервисов стал высоким, а эффект низкой базы постепенно исчерпывается. Поэтому дальнейший рост сектора будет требовать формирования новых технологических направлений и инвестиционных циклов.
Новые точки роста для отрасли могут быть связаны с развитием искусственного интеллекта, облачных технологий, центров обработки данных, серверной инфраструктуры, кибербезопасности и решений для хранения и обработки больших данных. В то же время переход к таким направлениям требует значительных капитальных вложений, долгосрочного планирования и устойчивого спроса со стороны бизнеса и государства. Развитие дата-центров, облачных платформ и AI-инфраструктуры связано с высокой стоимостью оборудования, потребностью в надёжной энергетической базе, квалифицированных кадрах и качественной телекоммуникационной инфраструктуре.
В целом экономика продолжила свой рост, однако после резкого ускорения предыдущих месяцев динамика постепенно стабилизируется. Основной вклад по-прежнему формируют процикличные и во многом бюджетно-зависимые отрасли — строительство, инфраструктурные работы, транспорт, отдельные направления обрабатывающей промышленности, а также оптовая торговля. Дополнительную поддержку оказывает восстановление нефтедобычи и благоприятная внешняя конъюнктура, создающая для Казахстана окно возможностей.
При этом текущий этап, скорее, отражает нормализацию темпов роста, чем переход к новому циклу ускорения. Экономическая активность сохраняется на положительной траектории, но её устойчивость по-прежнему во многом зависит от бюджетно-инвестиционного спроса, строительного импульса и ситуации в сырьевом секторе.
Краткосрочный экономический индикатор (КЭИ) — рассчитывается для определения состояния экономики в Казахстане. КЭИ рассчитывается по реальному темпу роста 6 отраслей, которые составляют свыше 60 % от ВВП: это сельское хозяйство, промышленность, строительство, торговля, связь, транспорт и складирование. КЭИ является опережающим индикатором, выступающий в качестве прокси индикатора ВВП.
Оригинал: https://the-tenge.kz/articles/istochniki-rosta-ekonomiki-ostayutsya-prezhnimi