Инвестиционная активность восстанавливается, но остаётся неравномерной
Ускорение обеспечивают обрабатывающая промышленность, транспорт и IT-инфраструктура, тогда как нефтяной сектор, строительство и дорогие кредиты продолжают ограничивать рост вложений.
Источник: БНС
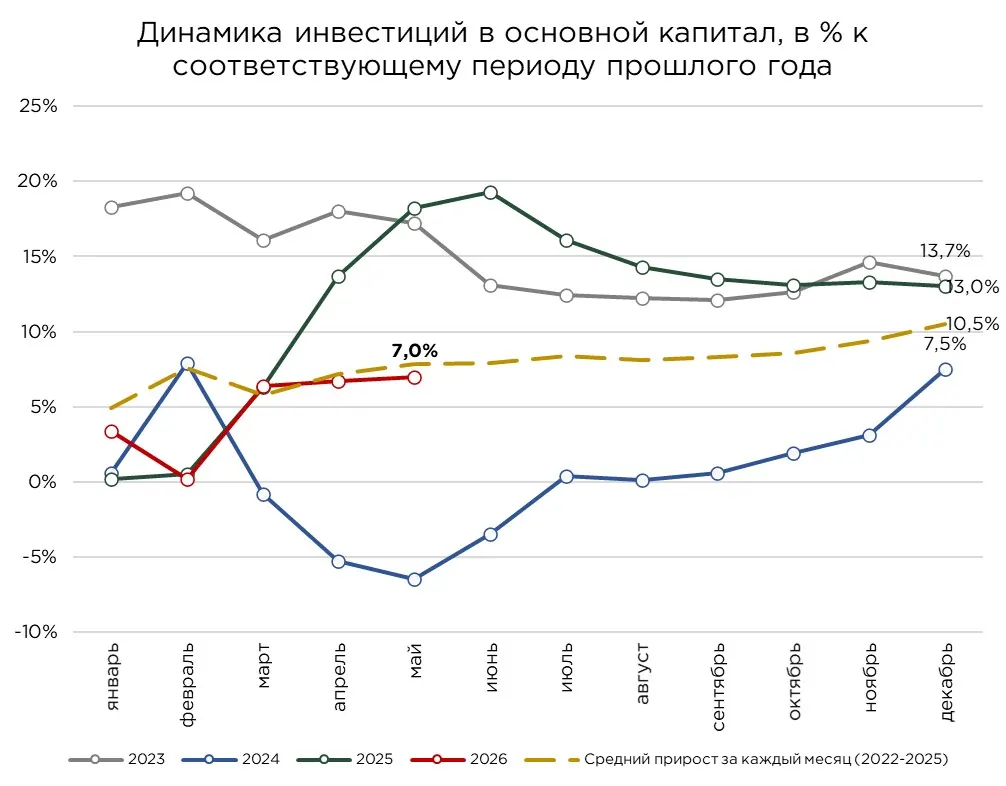
По итогам января–мая 2026 года инвестиции в основной капитал достигли ₸6,7 трлн, увеличившись на 7,0 % по сравнению с аналогичным периодом прошлого года. После роста за январь–апрель на 6,7 % динамика немного ускорилась. При этом текущие темпы всё ещё остаются немногим ниже среднего уровня 2022–2025 годов, который составлял около 7,9 %. С учётом высокой базы прошлого года такая динамика выглядит умеренно позитивной, однако пока не указывает на полноценное ускорение инвестиционного цикла.
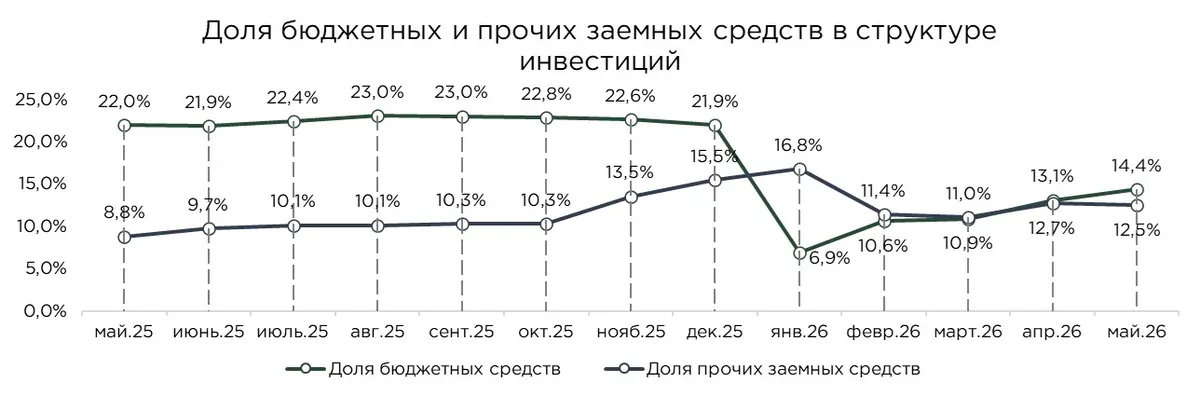
В структуре финансирования инвестиций сохраняется доминирование собственных средств бизнеса. По итогам января–мая на них пришлось 67,4 % общего объёма инвестиций.
Одновременно выросла доля бюджетного финансирования. Доля бюджетных средств увеличилась с 13,1 % по итогам января–апреля до 14,4 % за январь–май 2026 года. Несмотря на этот прирост, участие бюджета остается существенно ниже уровня прошлого года, где за аналогичный период показатель составлял 21,6 %.
В среднесрочной перспективе одним из ключевых факторов для инвестиционной динамики может стать восстановление капитальных вложений в горнодобывающей отрасли. На протяжении последних лет сектор демонстрировал слабую или отрицательную инвестиционную динамику, однако высокие доходы от нефтяной выручки создают потенциал для возобновления вложений в расширение и поддержание производственных мощностей. Если инвестиционная активность в добывающем секторе начнет восстанавливаться, это может стать важным источником дополнительного роста инвестиций в основной капитал.
В то же время возможности предприятий финансировать инвестиции за счёт собственных ресурсов остаются ограниченными. Двузначная инфляция поддерживает высокий уровень операционных издержек, снижает маржинальность бизнеса и сужает пространство для накопления инвестиционного капитала. Дополнительным фактором давления могут стать изменения налоговых условий, включая снижение порога по НДС и повышение его ставки. В результате часть компаний может откладывать долгосрочные инвестиционные решения или сокращать объём собственных вложений.
Роль банковского кредитования в финансировании инвестиций остаётся сдержанной. По итогам января–мая 2026 года доля банковских кредитов в структуре инвестиций составила 5,7 % против 6,8 % по итогам января–апреля. Высокая инфляция ограничивает пространство для быстрого снижения базовой ставки, из-за чего стоимость заёмных ресурсов для бизнеса сохраняется на повышенном уровне. При низкой маржинальности предприятий и жёстких требованиях банков к залоговому обеспечению доступ компаний к долгосрочному инвестиционному кредитованию остаётся ограниченным.
Кроме того, 12,5 % инвестиций финансируются за счёт прочих заемных средств. Наиболее высокая доля данного источника наблюдается в сельском хозяйстве (35,6 %), транспорте и складировании (24,5 %), а также в обрабатывающей промышленности (18,0 %).
Значительная часть таких средств связана с механизмами льготного лизингового финансирования, в основном через различные квазигосударственные структуры, и их активизацией в этом году.
Источник: данные БНС, расчёты THE TENGE
Основная часть капитальных вложений по-прежнему направляется на строительство и капитальный ремонт зданий и сооружений. На это направление приходится 60,1 % общего объёма инвестиций. При этом в годовом выражении расходы по данной статье сократились на 5,0 %.
На противоположной стороне находится сегмент приобретения машин, оборудования и транспортных средств, а также их капитального ремонта. Его доля в общей структуре инвестиций составила 35,1 %, а годовой прирост достиг 37,0 %.
Такая динамика заметно поддерживает общий рост инвестиций и указывает на усиление вложений в обновление производственных мощностей, технологической базы и транспортной инфраструктуры. При этом значительная часть прироста была сформирована ещё в начале года, поэтому высокий годовой темп по данному компоненту во многом продолжает отражать эффект сильного старта инвестиционного цикла.
В региональном разрезе инвестиционная динамика остается неоднородной. Наиболее высокий рост зафиксирован в области Улытау, где объём инвестиций увеличился на 146,9 % год к году. Существенный прирост также наблюдается в Жамбылской области (+57,2 %), Туркестанской области (+50,5 %), области Абай (+23,5 %) и Алматинской области (+22,9 %). Двузначные темпы роста отмечаются также в Западно-Казахстанской области (+14,9 %) и Астане (+11,2 %).
В то же время в ряде регионов инвестиционная активность заметно снизилась. Наиболее выраженное сокращение наблюдается в области Жетысу (−31,4 %), Мангистауской области (−21,9 %), Шымкенте (−18,2 %), Карагандинской области (−17,8 %) и Костанайской области (−7,5 %).
В отдельных областях доля вложений в машины, оборудование и транспортные средства остаётся особенно низкой. Так, в области Улытау она составляет всего 9,9 %, в Атырауской области — 12,7 %, в Кызылординской области — 13,7 %, а в области Жетысу — 19,6 %.
Источник: БНС
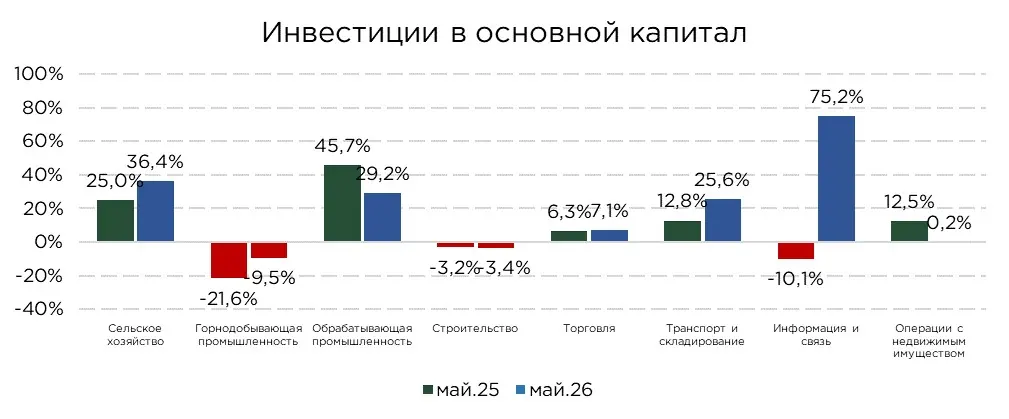
В отраслевом разрезе ускорение инвестиционной динамики по сравнению с январём-апрелем наиболее заметно в обрабатывающей промышленности и секторе транспорта и складирования. В обрабатывающей промышленности темпы прироста увеличились на 7,7 п.п., а в транспорте и складировании на 7,0 п.п. В строительстве показатель повысился на 5,9 п.п. относительно предыдущего периода, однако, несмотря на это, инвестиции в отрасль всё ещё остаются в отрицательной зоне.
Замедление темпов роста отмечается в торговле и сельском хозяйстве. В торговле снижение было незначительным (−0,2 п.п.), что, скорее, отражает стабилизацию после более сильного роста в начале года. В сельском хозяйстве замедление оказалось более выраженным (−29,8 п.п.), однако, даже с учётом этого, инвестиционная динамика в секторе остаётся высокой.

Промышленность остаётся главным направлением инвестиционной активности в экономике. По итогам рассматриваемого периода на неё пришлось 42,9 % всех инвестиций в основной капитал, а объём вложений в отрасль увеличился на 14,5 % г/г в годовом выражении.
При этом характер финансирования инвестиций в промышленности по-прежнему указывает на высокую зависимость предприятий от собственных ресурсов. За счёт собственных средств компаний было профинансировано 70,7 % всех вложений в отрасль. На бюджетные средства пришлось 7,3 %, на банковские займы — 8,3 %, на прочие заёмные источники — 13,7 %. В условиях высокой стоимости заёмных средств и жёстких требований к залоговому обеспечению предприятия, в основном, реализуют инвестиционные проекты за счёт прибыли, накопленной ликвидности и альтернативных источников финансирования.
Особенно показательной остаётся ситуация в коммунальной инфраструктуре. В водоснабжении инвестиции почти полностью зависят от государства, 74,9 % вложений финансируется за счёт бюджетных средств, что отражает слабую коммерческую привлекательность отрасли и ограниченные возможности для самостоятельного привлечения частного капитала. В электроэнергетике структура финансирования выглядит более сбалансированной: доля бюджета составляет 13,7 %, банковских займов — 22,7 %, прочих заёмных средств — 19,3 %. Однако и здесь потребность в модернизации остаётся высокой, учитывая значительный износ основных фондов.
В целом, коммунальные отрасли требуют перехода к более устойчивой модели финансирования. Одного бюджетного ресурса недостаточно для системного обновления инфраструктуры, особенно с учётом масштаба накопленного износа. Более активное участие частного капитала возможно только при наличии прозрачного тарифного регулирования, понятных правил возврата инвестиций и долгосрочных обязательств по модернизации. Без этих условий инвестиционная активность в коммунальном секторе и дальше будет зависеть преимущественно от возможностей бюджета, что будет ограничивать скорость обновления критически важной инфраструктуры.
В горнодобывающей промышленности инвестиционная динамика остаётся неоднородной. Отдельные сегменты показывают рост: инвестиции в добычу угля увеличились на 14,8 %, а в добычу металлических руд на 9,7 %. Однако этого оказалось недостаточно, чтобы компенсировать снижение в более крупных направлениях отрасли. Основное давление на общий показатель сформировалось за счёт сокращения инвестиций в добычу нефти на 23,8 %, а также в добычу прочих полезных ископаемых на 31,6 %.
С учётом высокой роли нефтяного сектора в структуре горнодобывающей промышленности, именно падение инвестиций в нефтедобычу стало ключевым фактором отрицательной динамики по отрасли.
Обрабатывающая промышленность продолжает усиливать свою роль в структуре инвестиционной активности. По итогам января-мая инвестиции в сектор выросли на 29,2 % в годовом выражении, ускорившись по сравнению с январём-апрелем, когда прирост составлял 21,5 %. Более того, объём инвестиций в обрабатывающую промышленность превысил вложения в горнодобывающий сектор: ₸1,1 трлн против ₸1,0 трлн.
Основной вклад в рост инвестиций обеспечивают несколько крупных направлений обрабатывающего сектора. Наиболее заметная положительная динамика наблюдается в химической промышленности, где прирост составил 51,4 % г/г, производстве продуктов питания — 173,1 %, а также производстве прочей неметаллической минеральной продукции — 172,9 %. При этом металлургия, которая ранее занимала лидирующие позиции по объёму инвестиций в обрабатывающей промышленности, опустилась на третье место после химической и пищевой промышленности. После отрицательной динамики в начале года сектор металлургии по итогам января-мая вышел в умеренный рост, на уровне 2,0 % г/г по объёмам капитальных вложений.
Рост инвестиций в производство прочей неметаллической минеральной продукции во многом связан с сохраняющимся строительным и инфраструктурным импульсом. Расширение строительства, модернизация инфраструктуры и реализация крупных инвестиционных проектов поддерживают спрос на цемент, бетон, стекло, изделия из камня и другие строительные материалы. На этом фоне предприятия получают стимул к расширению производственных мощностей и обновлению оборудования.
Пищевая промышленность, в свою очередь, остаётся одним из ключевых получателей государственной и квазигосударственной поддержки. Рост инвестиций в секторе поддерживается программами Фонда «Даму», Аграрной кредитной корпорации, механизмами субсидирования процентных ставок, компенсацией части затрат на закуп сырья, а также предоставлением грантов. В результате отрасль получает доступ к более доступному финансированию, что снижает инвестиционные барьеры и стимулирует расширение производства.
Среди менее крупных направлений обрабатывающей промышленности также наблюдаются высокие темпы роста инвестиций. Особенно заметный прирост отмечается в производстве одежды, где инвестиции выросли в 15 раз, производстве мебели на 448,5 %, производстве деревянных и пробковых изделий на 156,2 %, а также производстве бумаги и бумажной продукции на 107,2 %.
В то же время не все направления обрабатывающей промышленности демонстрируют положительную динамику. Снижение инвестиций зафиксировано в производстве табачных изделий (−88,2 % г/г), текстильных изделий (−72,8 %), машин и оборудования (−62,0 %), а также автомобилей, прицепов и полуприцепов (−50,2 %). Во многих случаях отрицательные темпы объясняются высокой базой прошлого года, когда отдельные предприятия уже реализовали крупные инвестиционные проекты.
Однако сокращение вложений в производство машин, оборудования и автомобилей также может указывать на более осторожные ожидания бизнеса относительно дальнейшего расширения спроса.
Особенно показательной является ситуация в автомобильной промышленности. Несмотря на сохранение спроса, поддерживаемого программами автокредитования, предприятия, вероятно, не видят достаточных оснований для дальнейшего значительного расширения производственных мощностей. В таких условиях компании могут отдавать приоритет загрузке уже имеющихся мощностей и максимизации текущей выручки, а не запуску новых капиталоёмких инвестиционных проектов.
В региональном разрезе инвестиции в обрабатывающую промышленность остаются сильно сконцентрированными. На Жамбылскую область приходится 24,1 % всех вложений в сектор, на Алматинскую область — 10,8 %, Атыраускую — 10,3 %, Карагандинскую — 8,2 %, Павлодарскую — 6,5 %. В совокупности эти пять регионов формируют 59,9 % всех инвестиций в обрабатывающую промышленность.
Среди крупнейших регионов-инвесторов наиболее высокий прирост отмечается в Жамбылской области (+128,5 %), Атырауской области (+108,7 %) и Алматинской области (+80,1 %). В то же время Карагандинская и Павлодарская области, несмотря на сохранение значимой доли в общем объёме инвестиций, демонстрируют отрицательную динамику: −29,9 % г/г и −9,3 % соответственно.
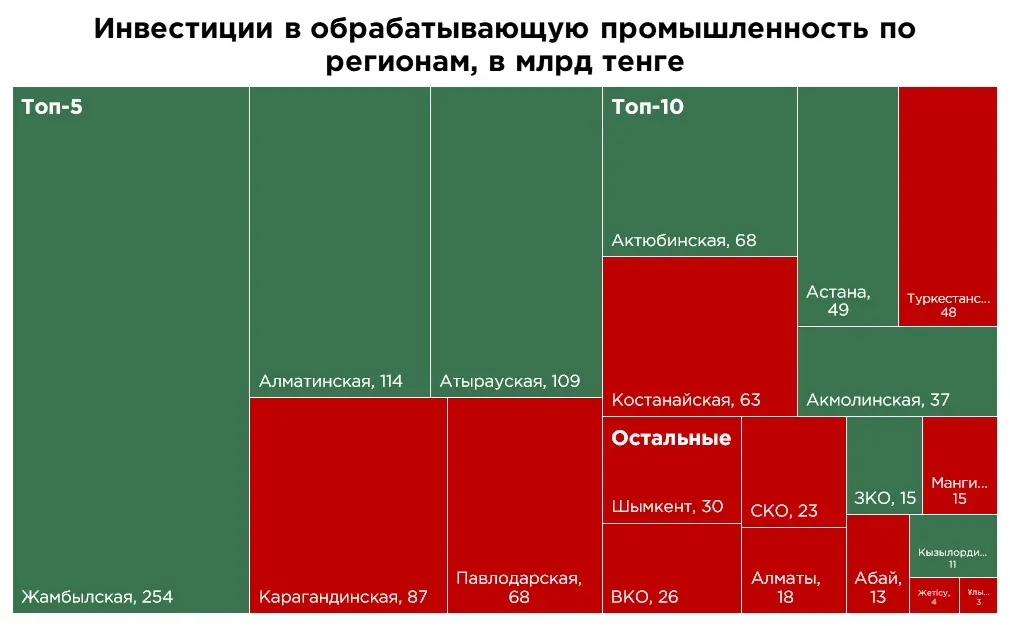
Примечание: зелёным цветом выделены регионы, в которых зафиксирован рост инвестиций в обрабатывающую промышленность, красным — регионы, где наблюдается снижение инвестиций в отрасль.
Сектор транспорта и складирования продолжает демонстрировать ускорение инвестиционной активности. По итогам января-мая 2026 года объём инвестиций в отрасль вырос на 25,6 % г/г в годовом выражении против 18,6 % по итогам января-апреля. Для сравнения, за аналогичный период прошлого года прирост составлял 12,8 % г/г.
Транспорт и складирование остаются одним из наиболее капиталоемких направлений экономики. На сектор приходится около 16 % всех инвестиций в основной капитал. Значимую роль в его финансировании играет государство, ведь 32,7 % инвестиций обеспечивается за счёт бюджетных средств. Такая высокая доля бюджета во многом связана с инфраструктурным характером отрасли и ключевой ролью государства в развитии транспортной системы, прежде всего, через национального железнодорожного оператора КТЖ. Основные направления вложений связаны с обновлением железнодорожной инфраструктуры, модернизацией подвижного состава и расширением транспортной пропускной способности.
Дополнительным фактором роста инвестиций выступает развитие торговли и логистики. Расширение внутреннего товарооборота, рост электронной коммерции и увеличение потребности бизнеса в быстрой доставке стимулируют спрос на складские помещения, распределительные центры, пункты выдачи заказов и сопутствующую логистическую инфраструктуру. В результате транспортные и складские компании получают больше возможностей для расширения мощностей и последующего реинвестирования прибыли в основные средства.
Инвестиционную активность также поддерживает бюджетный импульс в дорожном строительстве и развитии транспортной инфраструктуры. Расходы на строительство и модернизацию дорог, логистических узлов и сопутствующих объектов формируют дополнительный спрос на услуги транспортных, строительных и инфраструктурных компаний.
Отдельным направлением остаётся обновление общественного транспорта, особенно в крупных городах. Рост урбанизации, высокая нагрузка на городскую мобильность и необходимость снижения износа транспортного парка стимулируют закуп новых автобусов, модернизацию маршрутной сети и развитие городской транспортной инфраструктуры. В результате инвестиции в секторе поддерживаются не только железнодорожными и логистическими проектами, но и программами обновления городского транспорта.
Отдельно выделяется сектор информации и связи, где инвестиционная активность заметно ускорилась. По итогам рассматриваемого периода прирост инвестиций достиг 75,2 % г/г, что делает отрасль одним из наиболее быстрорастущих направлений по динамике капитальных вложений.
Основным фактором такой динамики, вероятно, выступает инфраструктурный импульс, связанный с расширением цифровой и телекоммуникационной инфраструктуры.
Развитие и внедрение ИИ, платформенных решений, облачных сервисов, финтеха, e-commerce и корпоративной цифровизации требует постоянного обновления инфраструктуры хранения, передачи и обработки данных. В результате, инвестиции в информацию и связь становятся не только отдельным направлением капитальных вложений, но и важным условием дальнейшей цифровой трансформации экономики.
Инвестиции в сектор торговли по итогам января-мая выросли на 7,1 % г/г в годовом выражении против 7,3 % месяцем ранее. Незначительное замедление указывает на постепенное исчерпание первоначального импульса, который в значительной степени сформировался в начале года.
Одним из факторов, сдерживающих дальнейшее расширение инвестиций, выступает изменение налоговых условий. Повышение ставки НДС и снижение порога постановки на учёт могут усилить нагрузку на торговые компании, особенно на малый и средний бизнес. Для сектора, где маржинальность традиционно остаётся относительно низкой, рост налоговых обязательств способен дополнительно сократить прибыльность и ограничить возможности для реинвестирования в расширение торговых площадей, складской инфраструктуры, цифровых каналов продаж и обновление оборудования.
Дополнительное давление оказывает охлаждение потребительского спроса. На фоне замедления роста потребительского кредитования население становится более осторожным в расходах, что сдерживает обороты розничной торговли. В таких условиях бизнес менее активно запускает новые инвестиционные проекты и чаще концентрируется на поддержании текущей операционной деятельности, оптимизации запасов и повышении эффективности существующих торговых форматов.
В то же время укрепление курса тенге может частично поддерживать сектор за счёт удешевления импортируемых товаров. Более крепкая национальная валюта снижает стоимость закупок по импортным позициям и может улучшить условия для оптовой торговли. Однако этот эффект, вероятно, будет неоднородным: он сильнее проявится у компаний с высокой долей импортного ассортимента, тогда как для внутренне ориентированных игроков ключевым ограничением по-прежнему останется динамика потребительского спроса и уровень операционных издержек.
По итогам января-мая объём капитальных вложений в сельское хозяйство вырос на 36,4 % в годовом выражении. Значительная часть прироста, связана с масштабной системой государственной поддержки аграрного сектора. Ключевую роль играют прямые субсидии, льготное кредитование, программы лизинга сельскохозяйственной техники и племенного скота, а также отдельные налоговые преференции.
В региональном разрезе инвестиции в сельское хозяйство остаются достаточно концентрированными. Наибольшая доля вложений приходится на Павлодарскую область — 22,4 % от общего объёма инвестиций в отрасль. Далее следуют Северо-Казахстанская область с долей 17,1 %, Туркестанская область — 15,8 % и Акмолинская область — 9,7 %. В совокупности эти регионы формируют основную часть инвестиционной активности в аграрном секторе.
При этом наиболее высокие темпы роста инвестиций наблюдаются не только в крупнейших аграрных регионах. Значительный прирост зафиксирован в Кызылординской области (+395,3 %), Западно-Казахстанской области (+141,8 %) и Костанайской области (+132,4 %).
В то же время в ряде регионов наблюдается снижение инвестиций в сельское хозяйство. Отрицательная динамика зафиксирована в Алматы (−73,6 %), Шымкенте (−66,5 %), Атырауской области (−60,8 %), области Жетысу (−37,8 %), Абайской области (−28,1 %), области Улытау (−25,2 %), Жамбылской области (−12,0 %) и Актюбинской области (−4,0 %).
В строительном секторе по итогам января-мая наблюдается ослабление инвестиционной динамики. Объём инвестиций в отрасль сократился на 3,4 % в годовом выражении, несмотря на то, что сам сектор продолжает демонстрировать высокие темпы роста в экономике.
Такое расхождение указывает на различие между текущей деловой активностью строительных компаний и их готовностью наращивать собственные капитальные вложения. Рост отрасли во многом поддерживается фискальным импульсом и отражается строительством дорог, школ, больниц, инженерной и социальной инфраструктуры. Значительная часть строительных компаний воспринимает текущий спрос как во многом циклический и зависящий от государственных расходов. В таких условиях бизнес осторожнее подходит к расширению производственной базы, закупу новой техники и оборудования. Вместо долгосрочных инвестиций компании чаще стремятся использовать имеющиеся мощности, минимизировать капитальные затраты и сохранять гибкость на случай снижения бюджетного спроса в будущем.
Региональная структура инвестиций в строительный сектор остается сильно концентрированной. На Восточно-Казахстанскую область приходится 29,1 % всех вложений в отрасль. Такая высокая доля, вероятно, связана с реализацией крупного инфраструктурного проекта, включая строительство теплоэлектроцентрали. Существенные объёмы инвестиций также сосредоточены в Актюбинской области — 14,6 % и Алматинской области — 13,3 %.
Отдельно отметим заметный рост инвестиций в ряде бюджетно-зависимых и сервисных направлений. Высокие темпы прироста зафиксированы в деятельности в области административного и вспомогательного обслуживания (+47,5 % г/г), искусстве, развлечениях и отдыхе (+15,7 %), а также в государственном управлении и обороне (+14,1 %). Все эти направления демонстрируют двузначную динамику роста, при этом совокупный объём инвестиций в них уже превышает вложения в сектор торговли.
Значительное увеличение капитальных вложений также наблюдается в сфере услуг по проживанию и питанию, где инвестиции выросли на 107,8 % г/г. Такая динамика выглядит особенно примечательной, поскольку данный сектор относится к числу наиболее процикличных и чувствительных к состоянию потребительского спроса.
В совокупности инвестиционная активность в экономике сохраняется, однако её рост становится более умеренным. Несмотря на ускорение по сравнению с предыдущим месяцем, текущие темпы остаются ниже средних значений последних лет. Это указывает не на спад инвестиционного цикла, а скорее на его нормализацию после более высокой базы прошлого года.
Структура инвестиций при этом остаётся неоднородной. Отдельные отрасли, включая горнодобывающую промышленность и строительство, по-прежнему демонстрируют отрицательную динамику, хотя в ряде направлений уже появляются признаки постепенного восстановления. В то же время обрабатывающая промышленность, транспорт и складирование, сельское хозяйство, информация и связь остаются основными точками роста инвестиционной активности.
Важной особенностью текущего периода стало снижение роли бюджетных средств в общей структуре финансирования и сохранение высокой доли собственных средств предприятий. С одной стороны, это говорит о том, что инвестиционный рост в большей степени опирается на внутренние ресурсы бизнеса.
При этом заметная часть отраслей, получающих выгоды от расширения бюджетных расходов, не всегда демонстрирует сопоставимый рост собственных инвестиций. В строительстве, транспорте, коммунальной инфраструктуре и ряде сервисных направлений государственный спрос поддерживает текущие доходы компаний, однако не всегда трансформируется в долгосрочное обновление основных фондов.
Инвестиции в основной капитал — это средства, направленные на приобретение, строительство или модернизацию долгосрочных активов, используемых в производственном процессе. Эти инвестиции являются ключевыми для поддержания и увеличения производственных возможностей предприятия, повышения его конкурентоспособность и обеспечивая устойчивый рост в долгосрочной перспективе.
Оригинал: https://the-tenge.kz/articles/investaktivnost-ostaetsya-neravnomernoi