Архитектура суверенного долга: чему учит опыт развивающихся рынков
Анализ более 75 тысяч выпусков облигаций показывает различия между логикой внутреннего рефинансирования и стратегией внешних заимствований
Изображение: pvproductions/Freepik
С начала пандемии долговая нагрузка развивающихся стран заметно выросла, вновь обострив вопросы рефинансирования и фискальной устойчивости. В этой статье THE TENGE рассматривает исследование Ка Лока Вонга, Марка Мангера и Уго Паниццы, основанное на новом массиве данных по выпускам суверенных облигаций в 20 странах с формирующимися рынками. Авторы показывают, что основная часть заимствований приходится на облигации в национальной валюте со сроком погашения до пяти лет. При этом внутренние заимствования в большей степени связаны с потребностями рефинансирования, тогда как выпуск долга в иностранной валюте сильнее зависит от глобальных финансовых условий.
На фоне эскалации конфликта на Ближнем Востоке, который способствует росту цен на нефть и усиливает волатильность на мировых долговых рынках, для суверенных заёмщиков развивающихся стран особое значение приобретают два фактора: динамика доходности глобальных облигаций и собственный график погашения долга. Такие заёмщики, как правило, не способны напрямую влиять на стоимость внешнего финансирования, однако в определённой степени могут выбирать момент выхода на рынок. Именно этот вопрос становится центральным для эффективного управления государственным долгом в условиях нестабильной внешней среды.
Авторы статьи отмечают, что после пандемии проблема долговой устойчивости развивающихся стран вновь вышла на первый план. Если ранее исследования в основном концентрировались на накопленном объёме долга — его размере, валютной структуре и составе кредиторов, — то в данном случае акцент смещается на сам процесс заимствования. Такой подход представляется особенно важным, поскольку совокупный объём долга является лишь итогом множества отдельных решений, принимаемых долговыми менеджерами: когда именно выходить на рынок, в каком объёме привлекать средства, в какой валюте размещать бумаги и на какой срок. Именно эти параметры в конечном счёте формируют устойчивость долгового портфеля, однако до сих пор они оставались сравнительно слабо изученными из-за ограниченности детализированных данных.
Используя новый массив, включающий более 75 тысяч событий выпуска суверенных облигаций, авторы показывают, что заимствования в национальной и иностранной валюте подчиняются принципиально разным логикам. Выпуск облигаций в местной валюте в основном связан с задачами рефинансирования, поскольку по мере наступления сроков погашения государства вынуждены регулярно продлевать долговые обязательства. Напротив, размещение облигаций в иностранной валюте носит более избирательный и стратегический характер: оно в большей степени зависит от глобальных финансовых условий, аппетита инвесторов к риску и внешних шоков, включая изменения условий торговли.
Отдельного внимания заслуживает ещё один важный вывод исследования. Анализ на уровне аукционов позволяет выявить особенность, которая нередко остаётся вне поля зрения стандартных баз данных по облигациям: правительства часто не создают новые долговые инструменты с нуля, а доразмещают уже существующие выпуски. В этой связи для понимания реального управления долговым портфелем более значимым становится не первоначальный срок обращения облигации, а оставшийся срок до погашения на момент конкретного размещения. Такой подход позволяет точнее оценивать структуру долговой нагрузки и реальные механизмы управления государственным долгом.
Новый набор данных на уровне аукциона
Для более детального анализа решений о выпуске суверенных ценных бумаг Вонг и соавторы (2026) сформировали всеобъемлющий массив данных на уровне отдельных эмиссионных событий, объединив официальные национальные источники с коммерческими базами данных. Сформированная выборка охватывает 20 стран с формирующимися рынками в Азии, Восточной Европе, на Ближнем Востоке, в Африке и Латинской Америке за период 2000-2023 годов. В неё включено более 75 тыс. эмиссионных событий, из которых свыше 20 тыс. приходятся на первичные размещения, а около 55 тыс. — на доразмещения уже существующих выпусков. База данных содержит детальную информацию о параметрах облигаций, включая купонную структуру, сроки до погашения, объёмы размещения, доходности аукционов и цены размещения.
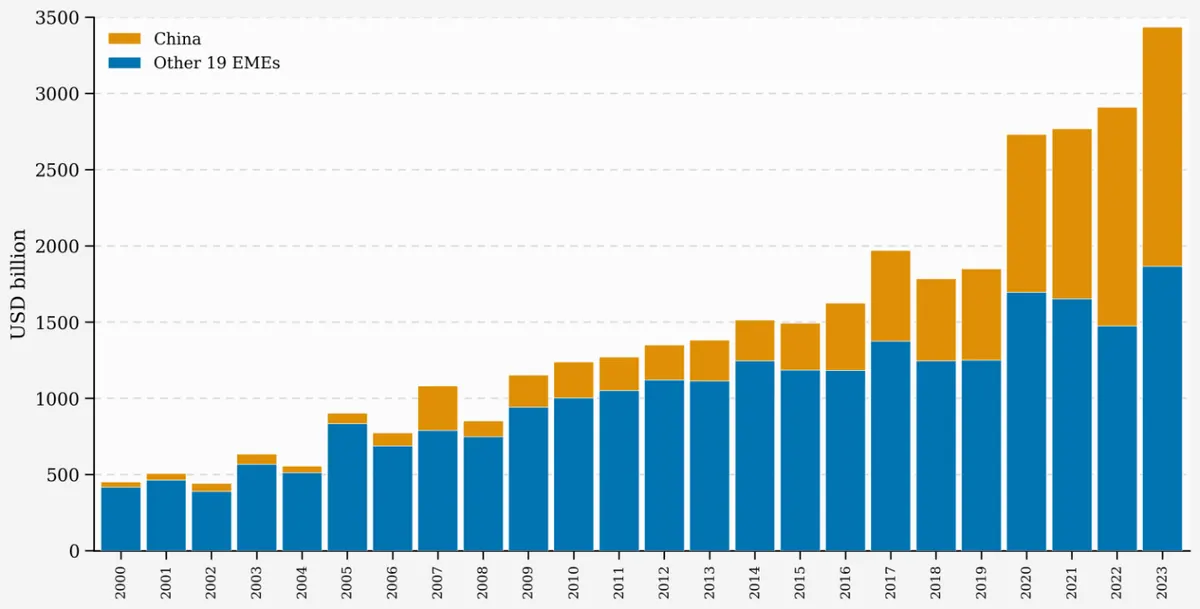
Собранные данные показывают, что за рассматриваемый период объём выпуска суверенных облигаций в денежном выражении увеличился многократно — с примерно $500 млрд в 2000 году до почти $3,5 трлн к 2023 году. При этом особенно заметно усилилась роль Китая, доля которого в совокупном объёме выборки выросла с менее чем 10 % в 2005 году до более чем 45 % к 2023 году. Помимо Китая, к числу крупнейших эмитентов относятся Египет, где объём выпусков в 2023 году составил $456 млрд, Индия с показателем $366 млрд, Бразилия — $265 млрд и Мексика — $223 млрд.
Рисунок 1. Общий объём выпуска государственных облигаций
Источник: cepr.org
Примечание. На этом рисунке показана динамика общего объёма выпуска государственных облигаций (в миллиардах долларов США) за период 2000-2023 годов. Оранжевые столбцы показывают объём выпуска государственных облигаций центрального правительства Китая, а синие столбцы — объём выпуска государственных облигаций центральных правительств 19 других стран, включённых в набор данных.
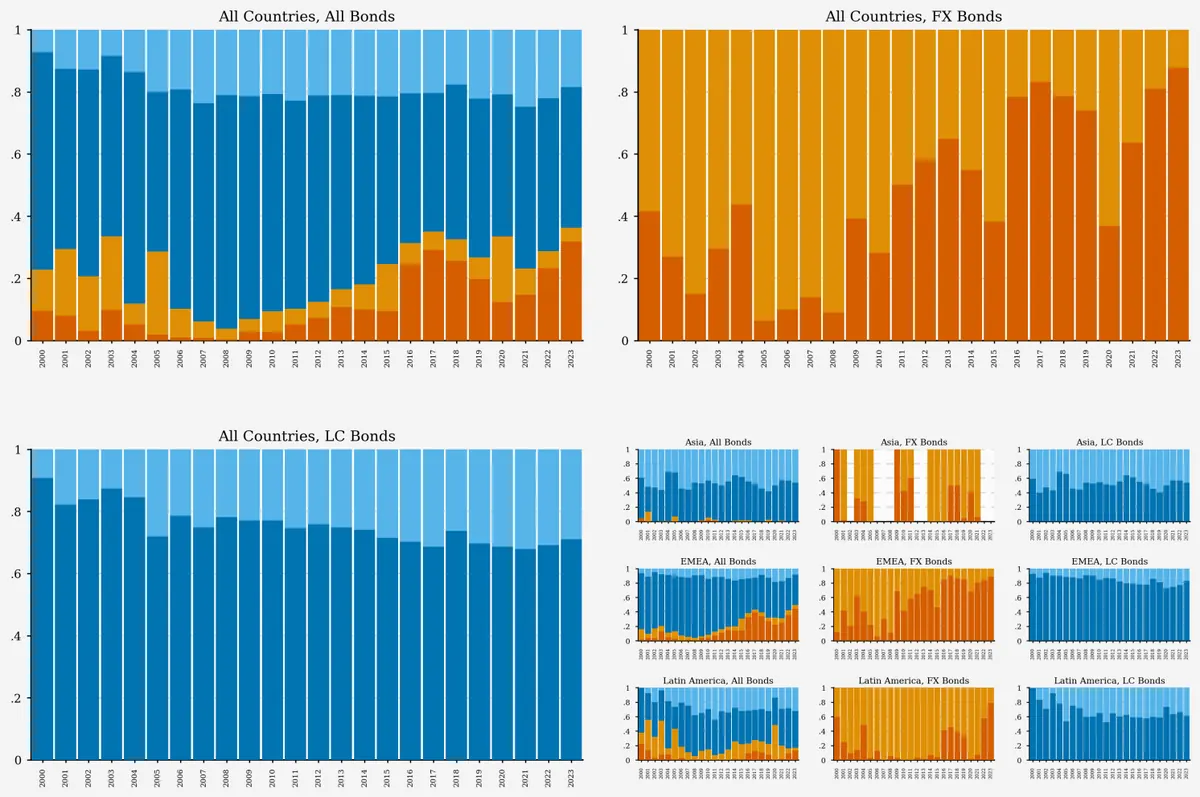
Авторы исследования показывают, что основная часть выпусков суверенных облигаций на развивающихся рынках осуществляется в национальной валюте и, как правило, приходится на инструменты со сроком погашения до пяти лет. Однако данная структура заметно различается в зависимости от региона, что отражает неоднородность внутренних долговых рынков и различия в возможностях государств привлекать долгосрочное финансирование.
В странах Азии с формирующимися рынками выпуск облигаций в иностранной валюте остаётся сравнительно редким, тогда как около половины заимствований в национальной валюте приходится на долгосрочные инструменты. Это указывает на более высокую глубину локальных долговых рынков и большую способность правительств размещать долг на внутреннем рынке на продолжительные сроки. В развивающихся странах Европы и Африки, напротив, основная часть долговых обязательств в национальной валюте характеризуется короткими первоначальными сроками обращения. Такая структура повышает чувствительность государственного долга к рискам рефинансирования и усиливает зависимость заёмщиков от текущей рыночной конъюнктуры.
Отдельное внимание в работе уделяется динамике выпуска облигаций в иностранной валюте. Если в начале 2000-х годов их доля составляла 20-30 % совокупного объёма эмиссии, то в 2006-2008 годах она снизилась ниже 10 %. Однако после мирового финансового кризиса этот показатель вновь вернулся в диапазон 20-30 %. По оценке авторов, такая динамика свидетельствует о циклическом характере внешних валютных заимствований, которые в значительной степени определяются состоянием глобальной финансовой среды, доступностью международной ликвидности и аппетитом инвесторов к риску.
Рисунок 2. Состав выпуска облигаций
Источник: cepr.org
Примечание. На этом рисунке показана эволюция структуры выпуска государственных облигаций. На верхнем левом графике представлены все облигации, на верхнем правом — только облигации в иностранной валюте, а на нижнем левом — облигации в национальной валюте. Шесть графиков в правом нижнем углу содержат ту же информацию с разбивкой по регионам. Светло-оранжевые столбцы показывают долю облигаций в иностранной валюте со сроком погашения менее пяти лет; тёмно-оранжевые столбцы представляют долгосрочные облигации в иностранной валюте; тёмно-синие столбцы показывают среднесрочные облигации в национальной валюте; а светло-синие столбцы отражают долгосрочные облигации в национальной валюте.
Выпуск облигаций в местной валюте обусловлен потребностями в рефинансировании
В каждый конкретный период государственное казначейство сталкивается с необходимостью одновременно решать две ключевые задачи: финансировать бюджетный дефицит и рефинансировать погашаемые долговые обязательства. Для этого правительства могут выпускать новые облигации, изменять объём банковского заимствования или использовать накопленные денежные резервы. Авторы исследования анализируют, как структура и объёмы выпуска облигаций реагируют на эти потребности в финансировании, отдельно рассматривая инструменты в национальной и иностранной валюте.
Результаты показывают, что в сегменте облигаций в национальной валюте объём новых размещений очень тесно связан именно с потребностями в рефинансировании. Иными словами, внутренний долговой рынок в значительной степени выполняет функцию механизма регулярного перекредитования уже существующих обязательств. Эмпирическая модель демонстрирует крайне высокое соответствие фактическим данным: коэффициент детерминации достигает 0,95. При этом погашение облигаций в иностранной валюте практически не оказывает влияния на объёмы выпуска бумаг в национальной валюте. Бюджетный баланс также связан с внутренними заимствованиями, однако эта связь носит умеренный и отрицательный характер, что согласуется с предположением о частичном покрытии дефицита за счёт необлигационных источников — краткосрочных заимствований, управления ликвидностью и использования денежных остатков.
При более детальном рассмотрении сроковой структуры внутреннего долга авторы приходят к дополнительному важному выводу. Средний объём выпуска долгосрочных облигаций в национальной валюте реагирует не только на погашение аналогичных долгосрочных бумаг, но и на погашение краткосрочных векселей. Это указывает на постепенное удлинение внутреннего долгового портфеля, когда часть краткосрочных обязательств со временем замещается более длинными инструментами. Такая динамика свидетельствует о стремлении правительств снижать риски частого рефинансирования и формировать более устойчивую структуру внутреннего долга.
Совершенно иная логика наблюдается в сегменте облигаций в иностранной валюте. Хотя погашение валютного долга действительно связано с последующими новыми выпусками, эта зависимость заметно слабее, а сама модель хуже объясняет фактические объёмы размещений. По оценке авторов, это означает, что выпуск облигаций в иностранной валюте определяется не столько механической необходимостью рефинансирования, сколько более широкими стратегическими соображениями, связанными с состоянием внешней финансовой среды.
Данная интерпретация подтверждается рядом устойчивых закономерностей. Так, страны, где иностранные инвесторы активнее присутствуют на внутренних рынках облигаций, как правило, размещают меньший объём долга в иностранной валюте. Это позволяет предположить, что доступ к международному капиталу через рынок бумаг в национальной валюте частично снижает потребность в прямом внешнем заимствовании. Кроме того, рост процентных ставок в США и усиление глобальной неопределённости, измеряемой индексом VIX, сопровождаются сокращением объёмов выпуска валютных облигаций. Иначе говоря, при ужесточении глобальных финансовых условий развивающиеся экономики становятся заметно осторожнее в использовании международных долговых рынков.
Отдельное значение авторы придают влиянию внешнеторговых шоков на срочность валютных заимствований. В периоды роста цен на импортируемое сырьё, что является негативным шоком для многих развивающихся стран, сроки обращения облигаций в иностранной валюте сокращаются. Это особенно важно, поскольку именно в такие периоды риски рефинансирования обычно возрастают. Напротив, рост цен на экспортируемое сырьё связан с увеличением сроков погашения валютного долга. Следовательно, условия торговли воздействуют не только на потребность в финансировании, но и на саму конфигурацию долгового портфеля.
Использование квартальных данных и спецификации, в которой валютная структура выпуска сопоставляется с глобальными финансовыми индикаторами — индексом глобального финансового цикла Miranda-Agrippino и Rey, индексом VIX и ожидаемой доходностью десятилетних казначейских облигаций США, — позволяет выявить ещё одну устойчивую закономерность. Более благоприятные глобальные финансовые условия ассоциируются с относительно большим объёмом выпуска облигаций в иностранной валюте. По оценкам авторов, улучшение глобальной финансовой среды на одно стандартное отклонение связано с увеличением выпуска валютных облигаций примерно на 0,6 процентного пункта ВВП. Это составляет около одной шестой средней разницы между объёмами выпуска в национальной и иностранной валюте при нейтральных внешних условиях.
Вместе с тем более детальный анализ показывает, что такой эффект не означает общего наращивания долговой нагрузки. В благоприятные периоды объём выпуска облигаций в национальной валюте, напротив, сокращается, тогда как выпуск бумаг в иностранной валюте остаётся примерно стабильным.
Выводы
Полученные авторами результаты имеют несколько важных практических выводов для политики управления государственным долгом.
Во-первых, они подтверждают ключевую роль развитого внутреннего рынка облигаций как базовой инфраструктуры макроэкономической устойчивости. Заимствования в национальной валюте обладают принципиальным преимуществом: при необходимости они могут опираться на поддержку со стороны центрального банка, что снижает валютные риски для государственного баланса и расширяет пространство для проведения контрциклической бюджетной политики. Выявленная в исследовании тесная и почти механическая связь между погашением долга в национальной валюте и выпуском новых облигаций показывает, что внутренний рынок действительно выполняет функцию стабильного канала рефинансирования и служит важнейшим элементом устойчивости государственных финансов.
Во-вторых, заимствования в иностранной валюте могут выполнять полезную тактическую функцию, позволяя правительствам использовать благоприятные окна на внешних рынках — например, фиксировать более выгодные условия финансирования в периоды низких кредитных спредов и высокой склонности инвесторов к риску. Однако такая стратегия не должна строиться на предположении о постоянной доступности международного капитала. Напротив, среднесрочное управление долгом должно исходить из того, что доступ к внешним рынкам может внезапно сузиться или временно прекратиться. Особенно уязвимыми в этом контексте остаются страны-экспортёры сырья. Для них неблагоприятные шоки условий торговли нередко сопровождаются сокращением сроков погашения долга в иностранной валюте, то есть ухудшением структуры заимствований именно в периоды роста внешних рисков. Это усиливает значимость политики накопления ликвидных буферов и более рационального использования сырьевых доходов для удлинения долгового профиля.
В-третьих, исследование обращает внимание на сохраняющиеся проблемы в сфере публичного раскрытия информации о суверенном долге. Между странами по-прежнему существуют значительные различия в подходах к публикации данных о выпуске облигаций, что затрудняет сопоставимость информации и ограничивает возможности для качественной оценки долговой устойчивости. В этой связи авторам представляется приоритетным переход к стандартизированной и более частой отчётности по структуре государственного долга с детализацией по валюте, срокам погашения и типам держателей, а также с публикацией понятных графиков рефинансирования. Международные организации, в свою очередь, могли бы сыграть важную координирующую роль в гармонизации стандартов раскрытия информации, что позволило бы повысить прозрачность долговой политики и улучшить качество аналитических оценок.
В целом, выводы исследования показывают, что эффективное управление государственным долгом не сводится исключительно к контролю за его объёмом. Не меньшее значение имеют качество внутреннего долгового рынка, способность гибко реагировать на изменение глобальных финансовых условий и уровень прозрачности в раскрытии информации. Именно сочетание этих факторов формирует устойчивость суверенного финансирования в долгосрочной перспективе.
Оригинал: https://the-tenge.kz/articles/arkhitektura-suverennogo-dolga