Мэа: стоимость перевозки нефти из персидского залива в азию выросла более чем в пять раз
Рекордные ставки фрахта сокращают маржу нефтепереработчиков и повышает риск дефицита дизеля, керосина и других нефтепродуктов
Изображение: Mohamed Aly/Pixabay
Перебои на Ближнем Востоке из-за войны США и Израиля против Ирана привели к резкому росту стоимости морских перевозок нефти, усиливая давление на нефтепереработчиков и цены на топливо. По данным Международного энергетического агентства, в третьем квартале 2026 года спрос на танкеры Suezmax и Aframax, измеряемый в тонно-милях, был примерно на 20 % выше, чем годом ранее. К середине октября перевозка нефти из Западной Африки в Европу подорожала более чем в четыре раза, до $22 за баррель, а фрахт танкеров для доставки нефтепродуктов из Персидского залива в Японию достиг почти $27 за баррель — в пять раз выше довоенного уровня. Стоимость аренды крупнотоннажного танкера для перевозки нефти из Персидского залива в Азию превысила $1,3 млн в сутки. Ещё в сентябре рост затрат на сырьё привёл к отрицательной марже переработки ближневосточной нефти у азиатских НПЗ. Высокие транспортные расходы могут вынудить предприятия сократить загрузку мощностей, что усилит риск дефицита нефтепродуктов и дальнейшего роста цен, отметили аналитики МЭА Дэниел Гимер и Дэвид Мартин в экспертном комментарии.
Цена нефти зависит не только от стоимости сырья, но и от расходов на его транспортировку и доставку нефтепродуктов потребителям. Обычно морские перевозки составляют небольшую долю конечной стоимости, однако с февраля последствия войны на Ближнем Востоке нарушают мировые нефтяные рынки: перебои с поставками из Персидского залива и ограничения движения через Ормузский пролив сопровождаются резким ростом ставок фрахта, что значительно увеличивает расходы на перевозку нефти и нефтепродуктов по всему миру.
В сентябре ставки фрахта танкеров достигли исторических максимумов. К середине октября стоимость перевозки нефти из Персидского залива в Азию на крупнотоннажном танкере превысила $37 за баррель — более чем в пять раз выше уровня, наблюдавшегося до начала войны. Для некоторых нефтеперерабатывающих предприятий, особенно в Азии, столь стремительный рост транспортных расходов может стать решающим фактором, определяющим, будет ли их деятельность прибыльной или убыточной, отметили аналитики МЭА. Для экономик, сильно зависящих от импорта, повышение ставок фрахта создаёт дополнительное давление на энергетические издержки.
Транспортные ограничения имеют глобальные последствия
С начала конфликта скопление судов у Ормузского пролива, изменение торговых маршрутов и перевалка нефти между танкерами увеличили сроки доставки и сократили число судов, доступных для аренды, что привело к росту ставок фрахта. Давление на рынок усилилось после полномасштабного вторжения России в Украину и введения западных ограничений на российскую нефть, которые перестроили глобальные торговые потоки. Дополнительным фактором стало расширение теневого флота, используемого для обхода санкций и перевозки российской и иранской нефти: такие суда сократили предложение танкеров, доступных для работы на открытом рынке.
Последний скачок ставок фрахта последовал за серией атак беспилотников на саудовский нефтепровод «Восток—Запад» 11 сентября 2026 года. Во время кризиса этот трубопровод обеспечивал критически важный альтернативный маршрут для экспорта саудовской нефти, позволяя доставлять её к Красному морю в обход Ормузского пролива. Временная приостановка прокачки по трубопроводу совпала с увеличением закупок нефти Китаем. В результате через Ормузский пролив пришлось перевозить больше саудовской нефти, что повысило спрос на танкеры. Одновременно временное сокращение поставок по трубопроводу с западного побережья Саудовской Аравии оставило сверхкрупные нефтяные танкеры (VLCC), находившиеся у порта Сиди-Керир у побережья Египта в Средиземном море, без ожидаемых грузов. Фрахтователям пришлось срочно искать альтернативные источники нефти и суда для её перевозки.
Это усугубило и без того напряжённую ситуацию на рынке морских перевозок, сложившуюся после морской блокады со стороны хуситов, нарушившей судоходство Саудовской Аравии через Баб-эль-Мандебский пролив, отметили авторы отчёта МЭА. Блокада увеличила продолжительность рейсов и снизила эффективность использования танкерного флота. Саудовская Аравия оперативно и успешно отремонтировала трубопровод «Восток—Запад» и восстановила его работу в течение нескольких дней. Однако последствия недавних перебоев в сочетании с резким сокращением саудовского экспорта через Баб-эль-Мандебский пролив ощущаются на обоих концах нефтяной торговли. Импортёры сталкиваются с ростом расходов на получение сырой нефти и нефтепродуктов, тогда как экспортёры испытывают давление в сторону снижения цен, по которым продают нефть.
Последствия распространяются на мировой рынок танкерных перевозок
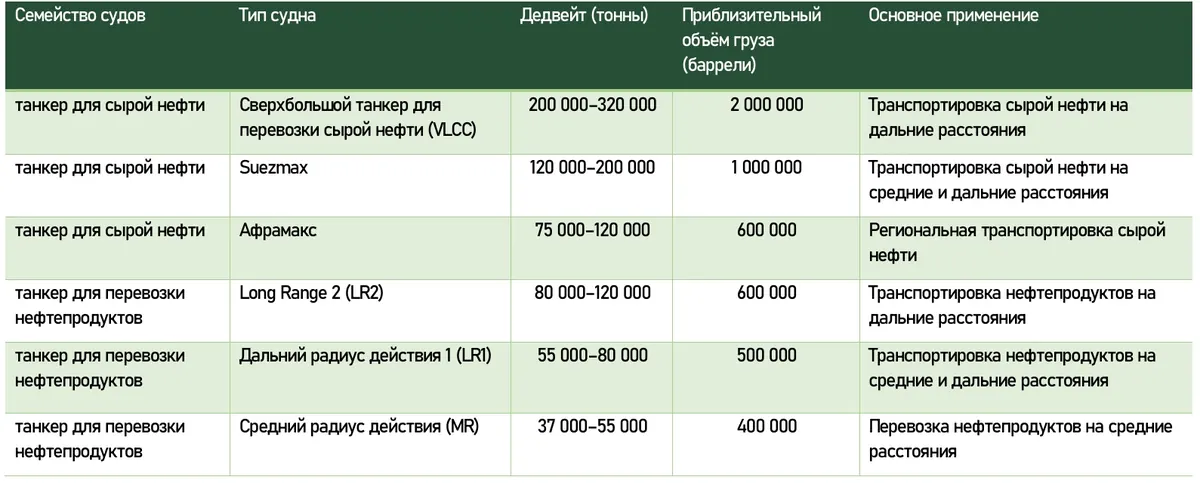
Поскольку суда проводят больше времени на маршрутах, нарушенных из-за конфликта, дополнительный спрос распространился и на танкеры меньшего размера. Вместо сверхкрупных танкеров VLCC фрахтователи стали распределять партии сырой нефти между судами классов Suezmax и Aframax. Это привело к увеличению спроса на оба типа танкеров.
В третьем квартале 2026 года спрос на суда этих двух классов, измеряемый в тонно-милях — показателе, учитывающем как объём перевозимого груза, так и расстояние транспортировки, — был примерно на 20 % выше, чем годом ранее. К середине октября перевозка нефти из Западной Африки в Европу на танкере Suezmax обходилась более чем в $22 за баррель, что превышало уровень до начала конфликта более чем в четыре раза. Ставки фрахта танкеров Aframax в Северном море также утроились, превысив $6 за баррель, — привели данные аналитики.
Последствия затронули и рынок танкеров для перевозки нефтепродуктов. Исключительно высокая доходность перевозок сырой нефти побудила некоторых судовладельцев использовать танкеры Long Range 2 (LR2) — крупнейшие суда, обычно предназначенные для дальних перевозок нефтепродуктов, — для транспортировки сырой нефти. В результате грузы нефтепродуктов перераспределились между более мелкими судами, что усилило дефицит транспортных мощностей на всём рынке танкерных перевозок нефтепродуктов. К середине октября ставки фрахта танкеров Long Range 1 (LR1), перевозивших грузы из Персидского залива в Японию, приблизились к $27 за баррель — в пять раз выше уровня до начала конфликта.
Дальнейшие перебои в мировой торговле нефтью могут ещё сильнее ограничить доступность танкеров, подчёркивают в МЭА. В сентябре опасения по поводу возможных новых нарушений торговых потоков усилились после появления перспективы введения США запрета на экспорт дизельного топлива. Такая мера сократила бы спрос на танкеры в Атлантическом бассейне, но одновременно увеличила бы потребность в дальних перевозках из Азии в Европу и Латинскую Америку.
У нефтепереработчиков остаётся всё меньше вариантов
Наиболее серьёзное влияние рекордных ставок фрахта на рентабельность нефтепереработки наблюдается в Азии, где предприятия сильно зависят от поставок сырой нефти с Ближнего Востока. Они сталкиваются с одними из самых высоких транспортных расходов, поскольку грузы проходят через Ормузский пролив, а затем перегружаются на другие танкеры для дальнейшей доставки в Азию.
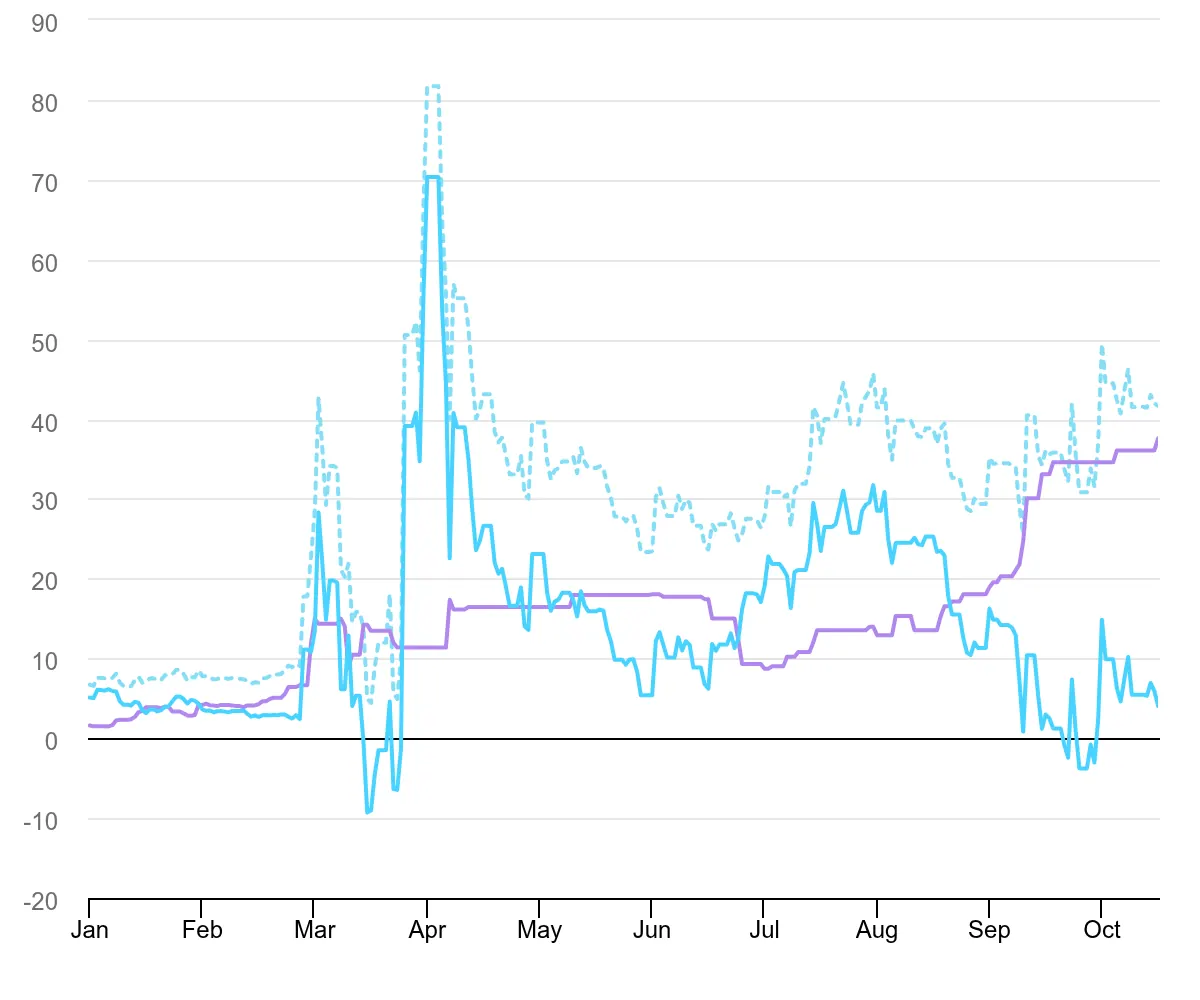
Влияние тарифов на грузоперевозки на рентабельность нефтепереработки в Сингапуре, 2026 год
Источник: анализ МЭА на основе данных Argus Media Group
Последнее обновление: 20 октября 2026 г.
К середине октября ставки фрахта сверхкрупных танкеров VLCC на маршруте из Персидского залива в Азию превысили $1,3 млн в сутки. При таких ценах транспортные расходы могут поглощать прибыль, которую нефтеперерабатывающие предприятия в противном случае получали бы от переработки сырой нефти в нефтепродукты. В сентябре стремительный рост стоимости поставляемого сырья привёл к тому, что маржа азиатских нефтеперерабатывающих предприятий, перерабатывающих нефть с Ближнего Востока, стала отрицательной.
До недавнего времени высокая маржа нефтепереработки в Европе позволяла предприятиям компенсировать существенный рост транспортных расходов. Однако подорожание сырой нефти во второй половине сентября также начало оказывать давление на их рентабельность. Нефтепереработчики могут попытаться снизить зависимость от дорогих поставок, закупая альтернативные сорта сырья, в том числе более лёгкую нефть с низким содержанием серы из США. Однако транспортные расходы на этих маршрутах тоже выросли. К середине октября доставка сырой нефти с побережья Мексиканского залива США в Сингапур обходилась примерно в $33 за баррель, а перевозка нефти в Европу — в $24 за баррель. Последняя стоимость более чем в четыре раза превышала уровень до начала конфликта.
В результате многие нефтеперерабатывающие предприятия сталкиваются с трудным выбором: принять резко возросшие расходы на сырьё, перейти на менее подходящие сорта нефти, которые могут снизить выход готовых нефтепродуктов, или сократить загрузку производственных мощностей. Последний вариант способен ещё сильнее ограничить мировое предложение дизельного топлива, керосина и других нефтепродуктов, усиливая давление на цены и, как следствие, увеличивая расходы потребителей, заключили эксперты. Восстановление добычи нефти и полноценное открытие Ормузского пролива будут иметь ключевое значение для ослабления напряжённости на нефтяных рынках. Однако даже в случае улучшения ситуации с безопасностью в Персидском заливе высокие объёмы экспорта, необходимость восполнения истощённых запасов сырой нефти и нефтепродуктов, а также сохраняющаяся неэффективность морских маршрутов могут продолжать ограничивать доступность танкеров и удерживать ставки фрахта на повышенном уровне в течение некоторого времени, резюмировали аналитики МЭА.
Основные категории танкеров
Оригинал: https://the-tenge.kz/articles/iea-soaring-cost-of-shipping