Казахстан стал лидером в ЕАЭС по объёму заявленных greenfield-инвестиций
Однако чистый приток ПИИ в страну оказался отрицательным
Изображение: rawpixel.com/Magnific
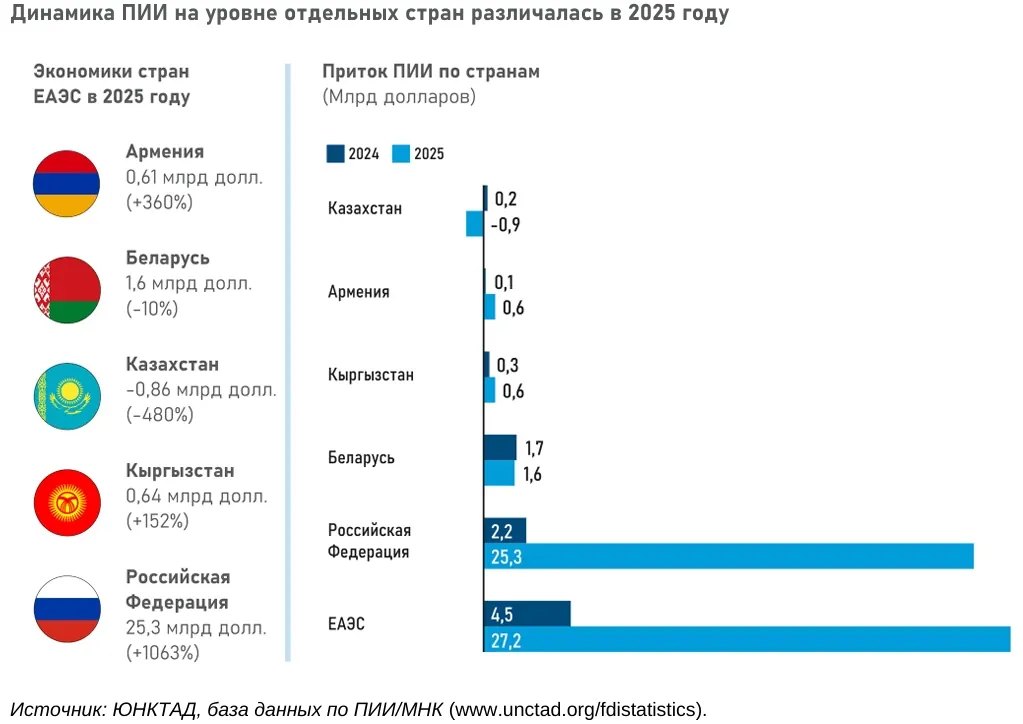
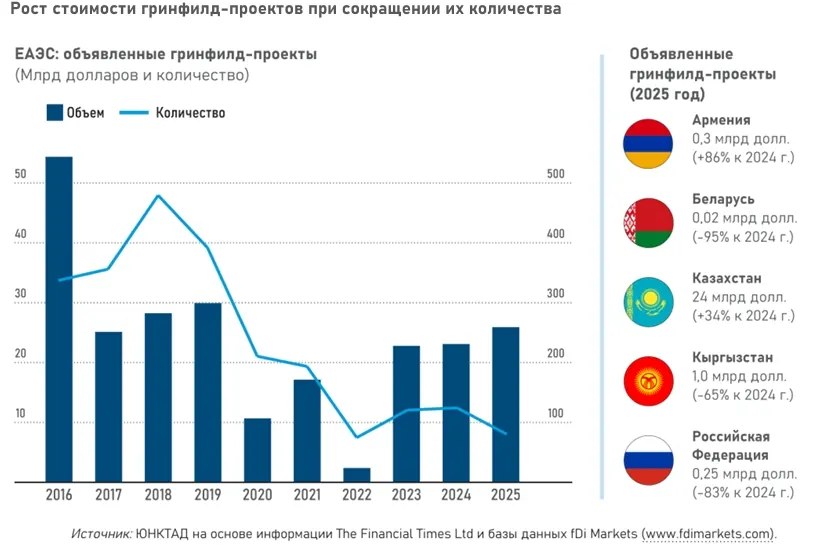
Казахстан занимает заметное место в Евразийском экономическом союзе в привлечении новых инвестиционных проектов, но испытывает трудности с чистым притоком прямых иностранных инвестиций. Согласно докладу Конференции ООН по торговле и развитию (ЮНКТАД) об инвестициях в регионе, в 2025 году приток ПИИ в ЕАЭС восстановился, увеличившись с $4,5 млрд до $27,2 млрд, однако около 93 % средств пришлось на Россию. При этом объём заявленных инвестиций в новые проекты вырос на 12 %, до $25,9 млрд, хотя количество проектов сократилось со 122 до 80. Казахстан лидирует по объёму заявленных greenfield-инвестиций — около $24 млрд, однако чистый приток ПИИ в страну оказался отрицательным и составил −$860 млн. По оценке авторов доклада, это может отражать погашение обязательств или выход инвесторов из активов, несмотря на запуск новых инициатив. Вложения в металлургию выросли с $2,3 млрд до $12,5 млрд, а объём промышленной кооперации между странами союза увеличился с $13,7 млрд в 2016 году до $31,1 млрд в 2023 году. При этом в Беларуси и России в 2016-2025 годах преобладали ограничительные меры в инвестиционной политике, тогда как в Казахстане, Армении и Кыргызстане — благоприятные для инвесторов. Авторы доклада подчёркивают, что для устойчивого роста необходимо контролировать реализацию заявленных проектов, диверсифицировать источники капитала, повышать прозрачность инвестиционной политики, модернизировать устаревшие международные соглашения и развивать региональные производственные цепочки, чтобы экономические выгоды от инвестиций распределялись между всеми участниками ЕАЭС.
В 2025 году мировой объём прямых иностранных инвестиций увеличился на 6 %, до $1,624 трлн, однако активность на уровне отдельных проектов ослабла. Объём трансграничных сделок по слияниям и поглощениям сократился на 7 %, до $421 млрд, а количество новых greenfield-проектов и международных сделок по проектному финансированию уменьшилось на 10 % и 11 % соответственно. Это свидетельствует о концентрации капитала в более крупных проектах и усилении избирательности инвесторов.
Источник: ЮНКТАД
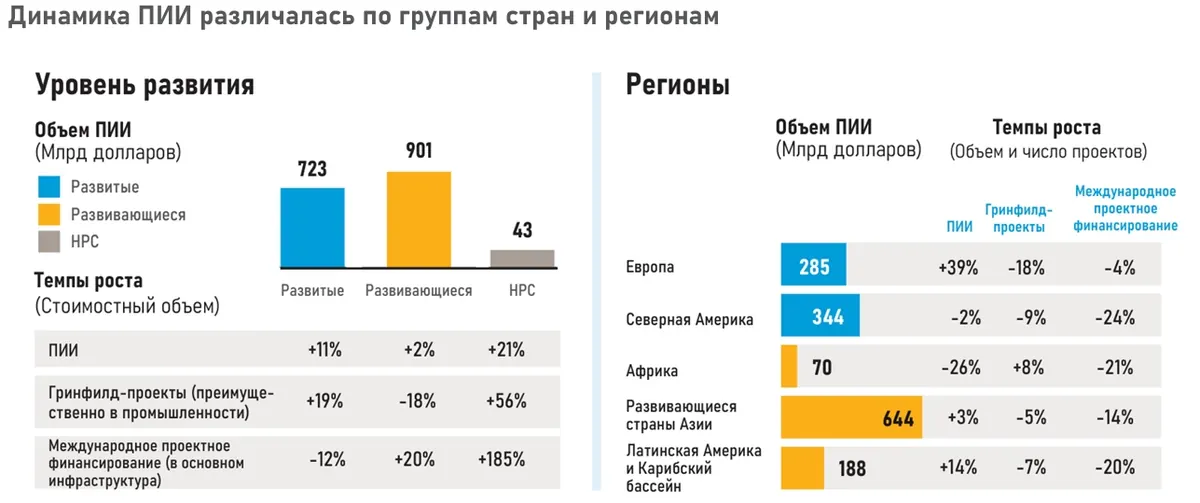
Динамика инвестиций существенно различалась по регионам. Развитые экономики привлекли $723 млрд ПИИ, увеличив показатель на 11 %, тогда как в развивающихся странах приток вырос на 2 %, до $901 млрд. В Европе инвестиции увеличились на 39 %, в Африке сократились на 26 %, а развивающаяся Азия сохранила лидерство с $644 млрд. Среди отраслей наибольший рост заявленной стоимости новых проектов зафиксирован в цифровой экономике — на 47 %, в инфраструктуре и полупроводниковой промышленности — на 11 % в каждой категории.
Инвестиции в цифровую инфраструктуру, прежде всего центры обработки данных, выросли более чем на 80 % благодаря спросу на облачные вычисления и искусственный интеллект. В то же время вложения в возобновляемую энергетику сократились почти на 25 % четвёртый год подряд, а инвестиции в добывающие отрасли упали более чем на 25 %. Исключением стали критически важные минералы: объём greenfield-инвестиций в этот сегмент увеличился с $22 млрд до $26 млрд. В обрабатывающих отраслях, связанных с глобальными цепочками создания стоимости, стоимость новых проектов в электронной, автомобильной, текстильной промышленности и машиностроении снизилась примерно на 15 %.
В развивающихся экономиках динамика инвестиций в сектора, связанные с Целями устойчивого развития, также была неоднородной: заявленная стоимость инфраструктурных проектов выросла на 61 %, а проектов в агропродовольственных системах — на 69 %. В то же время инвестиции в возобновляемую энергетику, водоснабжение, санитарию и гигиену сократились на 5 % в каждой категории, а вложения в здравоохранение и образование — на 7 %. В целом стоимость заявленных проектов в развивающихся странах уменьшилась на 1 %, а их количество — на 6 %, что подтверждает усиление концентрации капитала в ограниченном числе отраслей и крупных инициатив.
Международные инвестиционные тенденции в ЕАЭС
В 2025 году приток ПИИ в ЕАЭС увеличился с $4,5 млрд до $27,2 млрд, однако около 93 % средств пришлось на Россию — $25,3 млрд. В Казахстане зафиксирован отрицательный чистый приток ПИИ в размере $860 млн против положительного притока $200млн годом ранее. При этом отрицательные значения не обязательно свидетельствуют об отсутствии новых проектов: они могут отражать погашение обязательств, выход инвесторов из активов и другие финансовые операции.
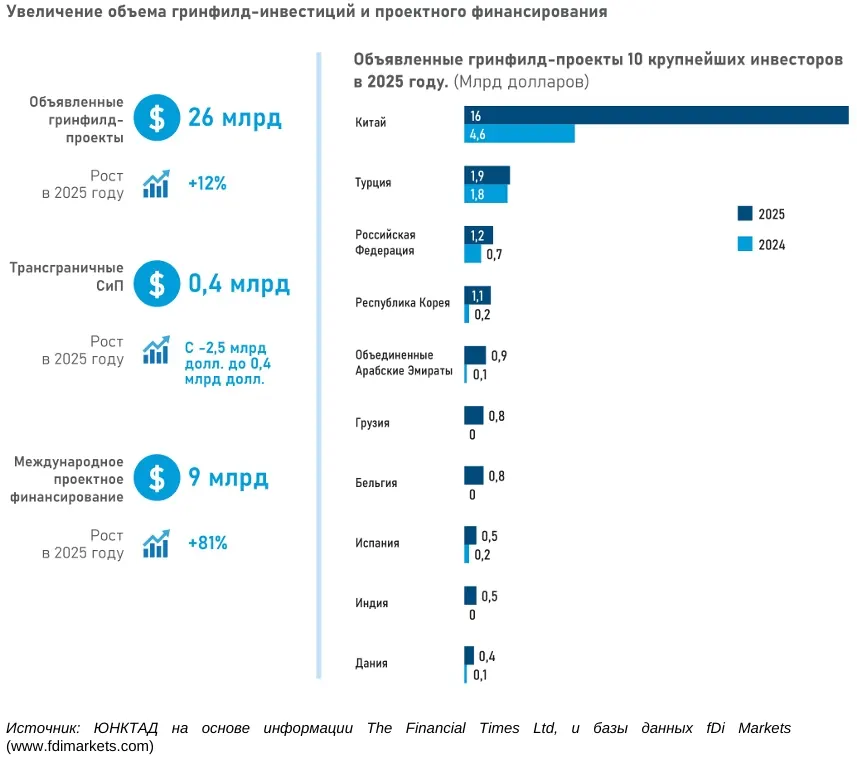
Казахстан стал крупнейшим направлением для новых инвестиционных проектов в ЕАЭС. В 2025 году заявленная стоимость greenfield-проектов в стране достигла примерно $24 млрд, увеличившись на 34 % за год. В целом по союзу показатель вырос на 12 %, до $25,9 млрд, хотя количество проектов сократилось со 122 до 80. Это указывает на концентрацию капитала в меньшем числе крупных инициатив и повышает значимость контроля за их фактической реализацией.
Темпы роста в процентах в небольших экономиках могут свидетельствовать об усилении инвестиционной активности, однако их необходимо рассматривать с учётом абсолютных значений. Аналогичным образом, отрицательные чистые потоки не обязательно означают отсутствие новых проектов: они могут отражать погашение финансовых обязательств, выход инвесторов из активов или другие изменения платёжного баланса. В действительности Казахстан стал крупнейшим направлением для новых greenfield-проектов в регионе.
География инвестиций в проекты с нуля характеризовалась высокой концентрацией. На Китай пришлось $16 млрд — значительно больше, чем на Турцию ($1,9 млрд) и Россию ($1,2 млрд). Республика Корея обеспечила $1,1 млрд инвестиций, а на ОАЭ, Бельгию и Грузию пришлось от $800 млн до $900 млн на каждую страну.
Значительный рост Китая как источника прямых иностранных инвестиций в регионе свидетельствует о важности этого партнёрства. В долгосрочной перспективе широта и устойчивость регионального портфеля проектов будут зависеть от способности государств — членов союза привлекать инвестиции в проекты, связывающие несколько рынков и источников финансирования.
Казахстан занимает второе место среди получателей российских ПИИ. К июлю 2025 года их объём достиг $8,9 млрд. Крупные инвестиции осуществили компании «ЛУКОЙЛ», «Татнефть» и EuroChem, в частности в добывающем секторе.
Отраслевая структура новых проектов в ЕАЭС смещается в сторону металлургии, химической промышленности и энергетики. В 2025 году заявленные инвестиции в металлургию выросли с $2,3 млрд до $12,5 млрд, а в химическую промышленность — с $200 млн до $2,5 млрд. Вложения в электроэнергетику увеличились с $700 млн примерно до $2 млрд, тогда как инвестиции в транспорт и складское хозяйство сократились с $5,9 млрд до $2,2 млрд. Объём инвестиций в возобновляемую энергетику составил $1,6 млрд против $1,8 млрд годом ранее. Экономический эффект крупных промышленных проектов будет зависеть от развития переработки сырья, привлечения местных поставщиков, подготовки квалифицированных кадров и улучшения логистики.
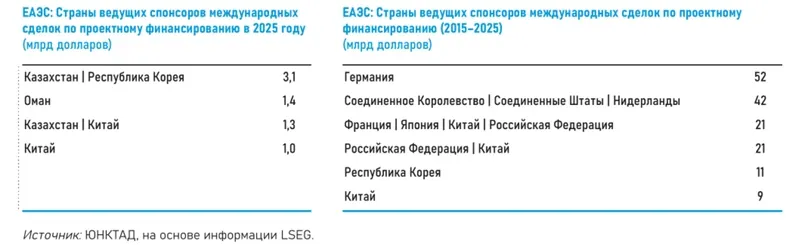
Международное проектное финансирование в ЕАЭС в 2025 году выросло с $4,7 млрд до $8,6 млрд по итогам 11 сделок, однако осталось значительно ниже максимумов 2016 года ($52,5 млрд) и 2021 года ($63,7 млрд). Среди крупнейших спонсоров международных проектов были участники из Казахстана и Южной Кореи, на которых в совокупности пришлось $3,1 млрд; ещё $1,3 млрд обеспечили проекты с участием спонсоров из Казахстана и Китая. Рост роли азиатских инвесторов расширяет источники финансирования региона, но для устойчивого развития необходимы диверсификация капитала, прозрачный отбор проектов и контроль долговых рисков.
Изменение инвестиционной структуры Евразии
В условиях глобальной нестабильности инвестиции всё больше концентрируются в стратегических отраслях: заявленная стоимость greenfield-проектов в них выросла со $109 млрд в 2020 году до $576 млрд в 2025 году, а их доля в мировом объёме таких инвестиций увеличилась с 16 % до 44 %. Основными направлениями стали инфраструктура искусственного интеллекта, полупроводники, критически важные минералы и технологии энергетического перехода. Для стран ЕАЭС это открывает возможности для привлечения капитала в переработку сырья, энергетику, логистику и высокотехнологичное производство, однако конкуренция усиливается из-за концентрации инвестиций в ограниченном числе стран.
В более широком Евразийском регионе растёт роль производственных проектов: за предшествующие 18 месяцев вложения в обрабатывающую промышленность увеличились на $1,5 млрд, а доля добывающих отраслей сократилась. Объём взаимных ПИИ между странами ЕАЭС к середине 2025 года достиг рекордных $23,4 млрд — на 42 % больше, чем в 2016 году. Накопленные китайские инвестиции в странах союза составили $31,5 млрд в рамках 160 проектов, причём более 90 % портфеля пришлось на Россию и Казахстан. На добывающие отрасли пришлось $14,7 млрд, или 47 %, а на обрабатывающую промышленность — $9,8 млрд, или 31 %. Аналитики ЮНКТАД рекомендуют использовать ресурсные, энергетические и логистические преимущества региона для развития переработки и более сложных производственных цепочек.
Для ЕАЭС перестройка цепочек поставок тесно связана с изменением транспортной связанности Евразии. На транспортные коридоры союза приходится около 70 % транзитных перевозок внутри ЕАЭС. Региональная интеграционная повестка предусматривает согласованные инвестиции в транспортную, логистическую и цифровую инфраструктуру вдоль международных маршрутов Восток — Запад и Север — Юг. Евразийская транспортная сеть ЕАБР включает более 50 тыс. км взаимосвязанных коридоров, соединяющих Азию, Европу и Ближний Восток. В 2023 году по пяти основным коридорам было перевезено около 260 млн тонн международных грузов и 3,6 млн контейнеров. За предшествующее десятилетие контейнерные перевозки увеличились более чем втрое. Таким образом, инвестиционные возможности не ограничиваются развитием самих транзитных маршрутов. Они также охватывают логистические центры, складские комплексы, индустриальные парки, перерабатывающие предприятия и другие производственные мощности, размещаемые вблизи основных транспортных коридоров. Экономики ЕАЭС могут стремиться привлекать отдельные проекты по переносу и диверсификации производства. Однако для этого необходимы конкретные отраслевые предложения и системная работа с инвесторами после принятия инвестиционных решений, а не только общее продвижение преимуществ региона с точки зрения затрат.
Оригинал: https://the-tenge.kz/articles/unktad-yeaes-investitsii-kazakhstan-pritok-pii