ФРС эпохи гринспена
Его эпоха стала символом низкой инфляции, устойчивого роста и доверия к центральным банкам, однако мягкая политика начала 2000-х годов позднее стала одним из главных объектов критики.
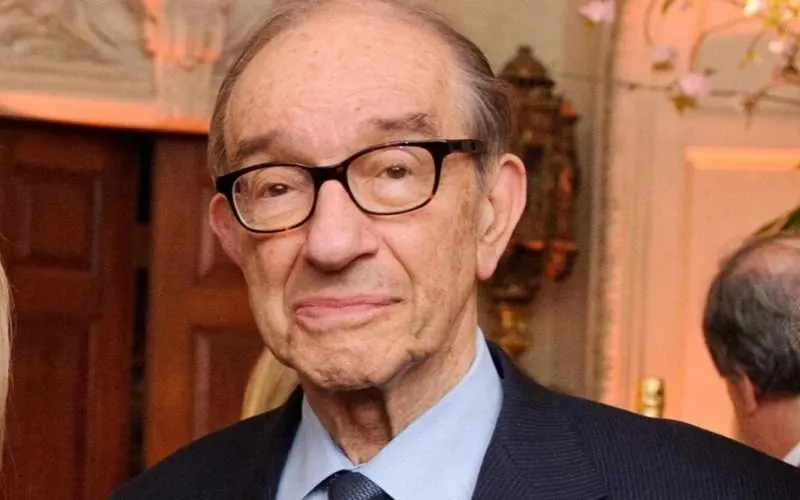
THE TENGE продолжает рубрику выходного дня, посвящённую выдающимся экономистам, чьи идеи сформировали современную экономическую науку и продолжают влиять на подходы к анализу рынков, институтов, предпринимательства и экономической политики. В предыдущем выпуске мы рассматривали вклад Авнер Грейф. Сегодня в центре внимания — Алан Гринспен.
На минувшей неделе стало известно о смерти Алана Гринспена — американского экономиста и одного из самых влиятельных центральных банкиров конца XX и начала XXI века. Он возглавлял Совет управляющих Федеральной резервной системы США с 1987 по 2006 год и скончался 22 июня 2026 года в возрасте 100 лет.
Гринспен вошёл в историю как председатель ФРС, при котором американская экономика прошла через длительный период относительно низкой инфляции, устойчивого роста и снижения макроэкономической волатильности. Этот этап позднее получил название «Великая умеренность». Именно с его именем часто связывают эпоху, когда центральные банки стали восприниматься как ключевые участники формирования ожиданий финансовых рынков.
Формирование доверия к низкой инфляции
Алан Гринспен занимал пост председателя Федеральной резервной системы США почти девятнадцать лет — с 11 августа 1987 года по 31 января 2006 года, став одним из самых долгоработавших руководителей ФРС в современной истории. Ещё до назначения на этот пост он сформировал репутацию сторонника жёсткой денежно-кредитной политики и сильной валюты. В своём эссе «Золото и экономическая свобода» (Gold and Economic Freedom), опубликованным в 1967 году, Гринспен выступал за возвращение к золотому стандарту как механизму, ограничивающему чрезмерную денежную эмиссию и инфляцию.
Его якобы «ястребиная» позиция представлялась ранними критиками как предпочтение пожертвовать экономическим ростом в обмен на предотвращение инфляции. В конечном итоге, став главой ФРС, Гринспен изменил эти взгляды. После болезненного опыта 1970-х годов и жёсткой антиинфляционной политики Пола Волкера перед ФРС стояла более сложная задача: убедить бизнес, домохозяйства и финансовые рынки в том, что возврат к хронически высокой инфляции больше не является базовым сценарием. В этом смысле Гринспен работал в режиме институционализации ценовой стабильности. В результате данной политики компании стали меньше закладывать будущий рост цен в контракты и заработные платы, инвесторы ниже оценивать инфляционную премию в долгосрочных ставках, а потребители стали воспринимать стабильность цен как устойчивую характеристику экономики.
Когда доверие к низкой инфляции становится устойчивым, центральному банку уже не нужно каждый раз доказывать свою решимость через чрезмерно жёсткие меры. Денежно-кредитная политика начинает работать эффективнее, потому что ожидания сами становятся стабилизирующим механизмом. Если бизнес и население верят, что инфляция останется под контролем, временные ценовые шоки реже перерастают в спираль заработных плат и цен. В совокупности, это снижает издержки поддержания макроэкономической стабильности. Экономика может расти, рынок труда может оставаться сильным, а инфляция при этом не обязательно выходит из-под контроля.
Особенно важным было то, что ФРС при Гринспене смогла сохранить антиинфляционную репутацию в условиях структурных изменений американской экономики. Рост производительности, глобализация, усиление конкуренции и развитие технологий сдерживали ценовое давление, но сами по себе они не гарантировали стабильности ожиданий. Гринспен сумел встроить эти изменения в практику денежно-кредитной политики и показать, что центральный банк способен адаптироваться к новой экономической среде без потери контроля над инфляцией.
Управление ожиданиями рынков
Центральные банки до прихода Гринспена воспринимались преимущественно через конкретные действия, как повышение или снижение ставки, предоставление ликвидности, изменение параметров денежного предложения. При Гринспене стало очевидно, что не менее важным инструментом является сигнал, который центральный банк посылает рынку. Для инвесторов, банков, корпораций и домохозяйств значение имело не только текущее решение ФРС, но и то, как регулятор оценивает состояние экономики, какие риски считает приоритетными и как может действовать в будущем.
Гринспен хорошо понимал, что финансовые рынки живут ожиданиями. Стоимость акций, облигаций, валют и производных инструментов зависит не только от текущих макроэкономических данных, но и от представлений участников рынка о будущем уровне ставок, ликвидности, экономического роста и рисков. Поэтому коммуникация ФРС постепенно стала частью самого механизма трансмиссии денежно-кредитной политики. Даже осторожная формулировка в заявлении или выступлении могла изменить доходности облигаций, поведение фондового рынка и ожидания по будущей траектории процентных ставок.
Особенность Гринспена заключалась в том, что он редко давал рынкам прямые и однозначные сигналы. Его стиль коммуникации был сложным, осторожным и часто намеренно многослойным. Такой язык получил название Fedspeak. Гринспен стремился управлять ожиданиями, не связывая ФРС жёсткими обещаниями. Он оставлял регулятору пространство для манёвра, потому что экономика постоянно менялась, а слишком конкретные заявления могли бы ограничить гибкость центрального банка или создать ложную уверенность у рынков.
Влияние такого подхода особенно проявлялось в периоды рыночных шоков. После резких падений на финансовых рынках инвесторы внимательно следили за риторикой её председателя. Сигнал о готовности поддержать ликвидность или предотвратить системный кризис сам по себе мог снижать напряжение на рынках. В этом смысле Гринспен усилил роль центрального банка как института, который управляет уровнем уверенности в финансовой системе.
Однако у этой модели была и обратная сторона. Постепенно рынки начали воспринимать ФРС как институт, который в критические моменты будет смягчать условия и ограничивать масштаб потерь. Так возникло понятие «Greenspan put» — ожидание, что центральный банк придёт на помощь при сильном падении цен на активы. Это повышало устойчивость рынков в краткосрочном периоде, но одновременно могло снижать дисциплину инвесторов и стимулировать более высокий аппетит к риску.
В долгосрочном плане денежно-кредитная политика стала восприниматься как система сигналов, интерпретаций и доверия. Позднее эта логика получила более формализованное развитие в forward guidance, когда центральные банки начали открыто объяснять рынкам возможную траекторию будущей политики. Поэтому Гринспена можно считать одним из тех, кто подготовил переход от закрытой и технической модели центрального банкинга к более коммуникационной модели, где каждое заявление регулятора становится частью экономической политики.
Быстрая реакция на финансовые шоки
Председательство Гринспена началось фактически с испытания на прочность. В октябре 1987 года фондовый рынок США пережил резкое падение, вошедшее в историю как «чёрный понедельник». В этой ситуации ФРС под руководством Гринспена оперативно дала рынкам сигнал о готовности обеспечить ликвидность и поддержать нормальное функционирование финансовой системы. центральный банк показал, что его задача не ограничивается контролем инфляции или управлением краткосрочными ставками, а включает предотвращение кризисов ликвидности, способных парализовать финансовое посредничество.
Экономическая логика такого подхода заключалась в том, что финансовый шок опасен не только падением цен на активы, но и нарушением каналов кредитования. Когда инвесторы массово уходят от риска, банки сокращают операции, а участники рынка теряют доверие друг к другу, временная паника может быстро перерасти в системный кризис. В таких условиях бездействие центрального банка способно усилить спад. Ликвидные активы распродаются с дисконтом, маржинальные требования растут, стоимость фондирования повышается, а компании и домохозяйства сталкиваются с ухудшением доступа к кредиту. Гринспен исходил из того, что в моменты резкого стресса центральный банк должен действовать как стабилизатор последней инстанции, не позволяя рыночной панике разрушить нормальную работу финансовой системы.
Этот подход проявлялся не только в 1987 году, но и в последующих эпизодах как во время азиатского финансового кризиса, дефолта России, краха фонда LTCM, а также после пузыря доткомов. Во всех этих случаях ФРС стремилась не столько спасать отдельные компании или инвесторов, сколько предотвратить цепную реакцию, при которой проблемы в одном сегменте рынка могли распространиться на всю финансовую систему. Если падение цен на активы оставалось локальным, оно могло рассматриваться как часть нормальной рыночной дисциплины. Но если возникала угроза остановки кредитных потоков и потери доверия к финансовой инфраструктуре, ФРС была готова вмешиваться быстрее и решительнее.
Однако именно эта сторона наследия Гринспена позднее стала одним из главных объектов критики. Быстрая реакция ФРС на кризисы укрепляла доверие к способности регулятора стабилизировать рынки, но одновременно формировала у инвесторов ощущение защищённости от крупных потерь. Если участники рынка начинают исходить из того, что центральный банк в случае серьёзного падения всегда смягчит финансовые условия, это ослабляет дисциплину риска и стимулирует более агрессивное поведение в периоды роста.
Именно за это Гринспена критиковал Пол Кругман в своём блоге для The New York Times, возлагая на него часть ответственности за формирование ипотечного пузыря. Ещё жёстче высказывался автор концепции «чёрного лебедя» Нассим Талеб, называвший Гринспена одним из главных экономических вредителей современной эпохи.
Спорное наследие после кризиса 2008 года
Одним из главных аргументов критиков стала политика низких ставок в начале 2000-х годов. После схлопывания пузыря доткомов, ФРС под руководством Гринспена перешла к смягчению денежно-кредитных условий, стремясь поддержать экономику и предотвратить более глубокую рецессию. После терактов 11 сентября 2001 года ставка по федеральным фондам была оперативно снижена с 3,5 % до 3,0 %, а в последующие месяцы ФРС продолжила цикл смягчения. В результате ставка была доведена до рекордно низкого на тот момент уровня около 1,0 % и удерживалась вблизи этого значения около года.
Именно этот период позднее стал одним из центральных пунктов критики в адрес Гринспена. Его оппоненты утверждали, что чрезмерно мягкая денежно-кредитная политика поддержала быстрый рост цен на активы, прежде всего, на рынке жилья. Низкие ставки сделали ипотечное кредитование более доступным, усилили спрос на недвижимость и способствовали расширению заимствований домохозяйств. В сочетании с ослаблением стандартов кредитования, развитием секьюритизации и недооценкой рисков это создало условия для формирования ипотечного пузыря, последующего кризиса subprime-ипотеки и Великой рецессии.
Дополнительную критику вызвало и выступление Гринспена в 2004 году, где он фактически указал, что для части заёмщиков ипотека с плавающей процентной ставкой могла быть более выгодным инструментом. Позднее этот эпизод стали рассматривать как символ недооценки рисков, связанных с долговой нагрузкой домохозяйств и чувствительностью заёмщиков к будущему повышению ставок. При этом сам Гринспен и его сторонники оспаривали прямую связь между политикой ФРС и ипотечным пузырём, указывая, что кризис был результатом более широкого набора факторов как слабого финансового регулирования, ошибок рейтинговых агентств, чрезмерного спроса на доходные инструменты и рискованного поведения участников рынка.
При этом, после глобального финансового кризиса 2008 года наследие Алана Гринспена стало оцениваться значительно более критично. Если в 1990-е годы его воспринимали как одного из наиболее успешных центральных банкиров современности, то после обвала ипотечного рынка и кризиса банковской системы многие экономисты пересмотрели эту оценку. Главный вопрос заключался в том, не стала ли продолжительная макроэкономическая стабильность периода Гринспена слишком комфортной средой для накопления финансовых рисков. Экономика демонстрировала низкую инфляцию, устойчивый рост и относительно мягкие финансовые условия, но за этой внешней стабильностью постепенно формировались дисбалансы на рынке недвижимости, в ипотечном кредитовании и в секторе сложных финансовых инструментов.
Основная критика была связана с тем, что ФРС в период Гринспена уделяла недостаточно внимания финансовой стабильности как самостоятельной цели политики. Центральный банк успешно удерживал инфляцию под контролем, однако слабее реагировал на рост долговой нагрузки, ухудшение стандартов ипотечного кредитования и увеличение зависимости финансовой системы от краткосрочного фондирования. В результате низкая потребительская инфляция создавала ощущение, что экономика находится в устойчивом состоянии, хотя в финансовом секторе уже накапливались риски, которые позднее стали системными.
Отдельным объектом критики стала вера Гринспена в саморегулирующую способность рынков. Он исходил из того, что финансовые институты, действуя в собственных интересах, будут достаточно внимательно оценивать риски и не станут сознательно подрывать собственную устойчивость. Однако кризис 2008 года показал ограниченность такого подхода. В условиях сложных финансовых продуктов, секьюритизации и слабой прозрачности риски могли не исчезать, а лишь перераспределяться по системе, становясь менее заметными для регуляторов и самих участников рынка. То, что на уровне отдельной сделки выглядело рациональным, на уровне всей системы превращалось в источник уязвимости.
При этом важно не сводить кризис 2008 года только к личности Гринспена. Ипотечный пузырь был результатом сочетания политики низких ставок, слабого регулирования, агрессивного роста ипотечного кредитования, финансовых инноваций, высокого спроса на доходные активы и недооценки системного риска со стороны инвесторов, рейтинговых агентств и регуляторов. Однако именно Гринспен стал символом той эпохи, поскольку долгое время олицетворял доверие к рынкам, финансовой либерализации и способности центрального банка сглаживать последствия кризисов без жёсткого вмешательства в структуру финансового сектора.
Главный урок кризиса для оценки наследия Гринспена состоит в том, что низкая инфляция и устойчивый рост не являются достаточными признаками здоровой экономики. Финансовые пузыри могут формироваться даже в условиях ценовой стабильности, а риски могут накапливаться не в потребительских ценах, а в балансах банков, стоимости активов и структуре долгового финансирования. Поэтому после 2008 года подход к центральному банкингу изменился. Финансовая стабильность, макропруденциальное регулирование и контроль системных рисков стали восприниматься не как второстепенные задачи, а как необходимое дополнение к традиционной денежно-кредитной политике.
Оригинал: https://the-tenge.kz/articles/frs-epokhi-grinspena