Китайский шок 2.0
Как Поднебесная меняет промышленную конкуренцию в Старом Свете
Изображение сгенерировано с использованием ИИ
С 2020 года экспорт китайских товаров резко вырос, тогда как импорт в страну в целом оставался стабильным. В результате профицит торгового баланса Китая в 2025 году достиг рекордных $1,2 трлн, вновь усилив опасения по поводу нового «китайского шока». Однако нынешняя ситуация отличается от эпизода начала 2000-х годов после вступления Китая в ВТО. Если первый «китайский шок» был связан с интеграцией Китая в мировую торговлю в качестве производителя недорогой трудоёмкой продукции, то новый этап имеет иной характер. Китайские компании всё активнее конкурируют в передовых производственных и технологических секторах, таких как машиностроение, электроника, транспортное оборудование, зелёные технологии и другие направления, которые составляют основу промышленной базы Европы. В этой статье THE TENGE рассматривает исследование группы экономистов (Валентина Априльяно, Лоренцо Бенчивелли, Алессандро Борин, Франческо Паоло Контедука, Франческо Корселло, Стефано Федерико, Клэр Джордано, Фабрицио Леоне, Микеле Манчини, Людовик Панон, Лилия Патриньяни, Стефано Пика), в котором авторы показывают, что главным фактором роста китайского экспорта является слабый внутренний спрос, тогда как субсидии и технологическая модернизация играют менее значимую роль.
Что является причиной «китайского шока 2.0»?
Рост китайского экспорта объясняется совокупностью факторов, однако ключевую роль играет слабый внутренний спрос. Сокращение возможностей для продаж внутри страны вынуждает китайские компании активнее выходить на внешние рынки. Дополнительную поддержку ценовой конкурентоспособности обеспечили длительный период внутренней дефляции и ослабление номинального обменного курса. При этом промышленная политика и государственная поддержка позволили сохранить инвестиции и производственные мощности в стратегических отраслях, а технологическая модернизация усилила позиции Китая в зелёных и передовых производственных секторах.
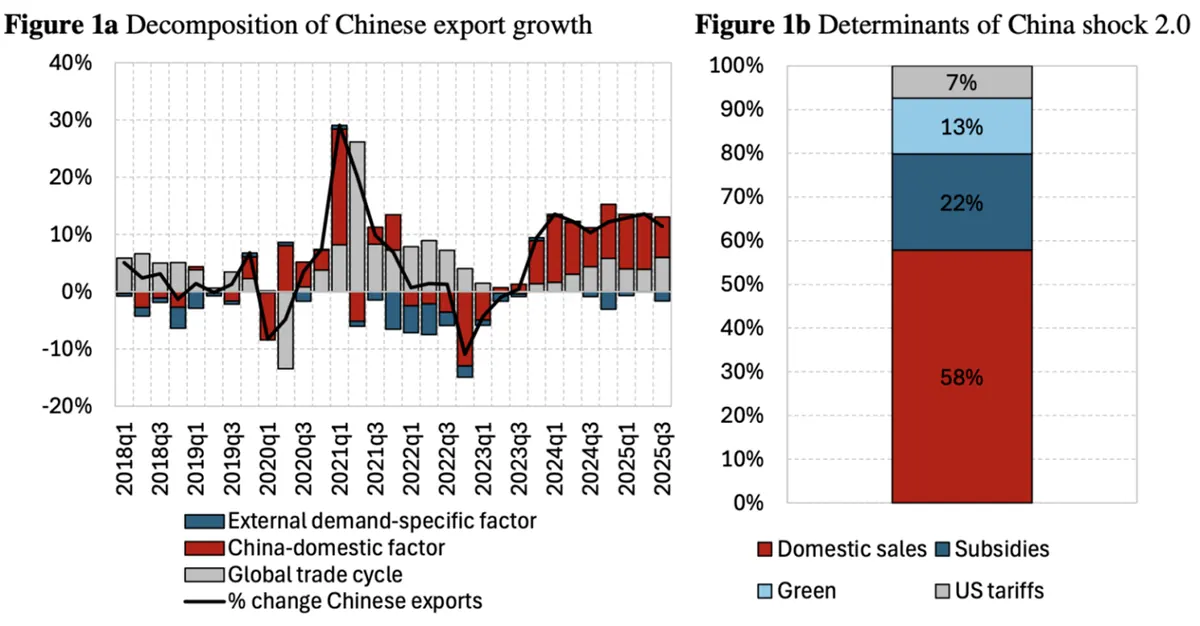
Для оценки вклада этих факторов авторы разложили рост китайского экспорта на три компонента: глобальные тенденции, общие для всех экспортёров и отраслей; спрос на целевых рынках Китая; а также внутренние факторы, специфичные для китайской экономики. Результаты показывают заметный сдвиг по сравнению с предыдущими годами. Если в 2018-2022 годах внутренние факторы объясняли менее 10 % динамики китайского экспорта, то с конца 2023 года их вклад вырос примерно до 75 %.
Главным фактором оказался именно слабый внутренний спрос. Отрасли, где внутренние продажи снижались сильнее всего, демонстрировали наиболее заметный рост экспорта на третьи рынки. По оценкам авторов, падение внутренних продаж объясняет около 60 % вариации специфического для Китая экспортного шока. Государственная поддержка формирует почти четверть этого эффекта, а технологическая модернизация в зелёных отраслях — более 10 %.
Отдельный риск связан с тем, что повышение американских тарифов может перенаправить китайский экспорт на другие рынки, включая еврозону. Однако, согласно оценкам, этот канал объясняет лишь около 7 % специфического для Китая экспортного шока. Это означает, что недавний всплеск экспорта в большей степени связан со структурными проблемами внутри Китая, а не с простой переориентацией поставок с рынка США.
Рисунок 1. Разложение роста китайского экспорта и определяющие факторы «китайского шока 2.0»
Источник: Априльяно и др., VoxEU (CEPR)
Примечание. Разложение основано на работе Амити и др. (2024). Разложение Шапли-R-квадрат внутренних факторов, специфичных для Китая, правая панель.
Дефляционный шок для еврозоны
Для еврозоны наиболее прямым каналом влияния китайского экспортного роста выступают импортные цены. Слабая динамика внутренних цен в Китае в сочетании с высоким предложением в обрабатывающей промышленности транслируется на внешние рынки через снижение стоимости импортируемых товаров. Этот канал особенно важен для еврозоны, где импорт промышленных товаров из Китая в 2025 году превысил €430 млрд.
В 2024-2025 годах объёмы импорта из Китая увеличились по многим товарным категориям, тогда как удельная стоимость поставок заметно снизилась, особенно в 2025 году. По оценкам авторов, основанным на методологии Corsello et al. (2025), временное снижение стоимости импортных единиц из Китая на 1 % ведёт к сокращению потребительских цен на неэнергетические промышленные товары в еврозоне примерно на 0,15 % в течение трёх лет.
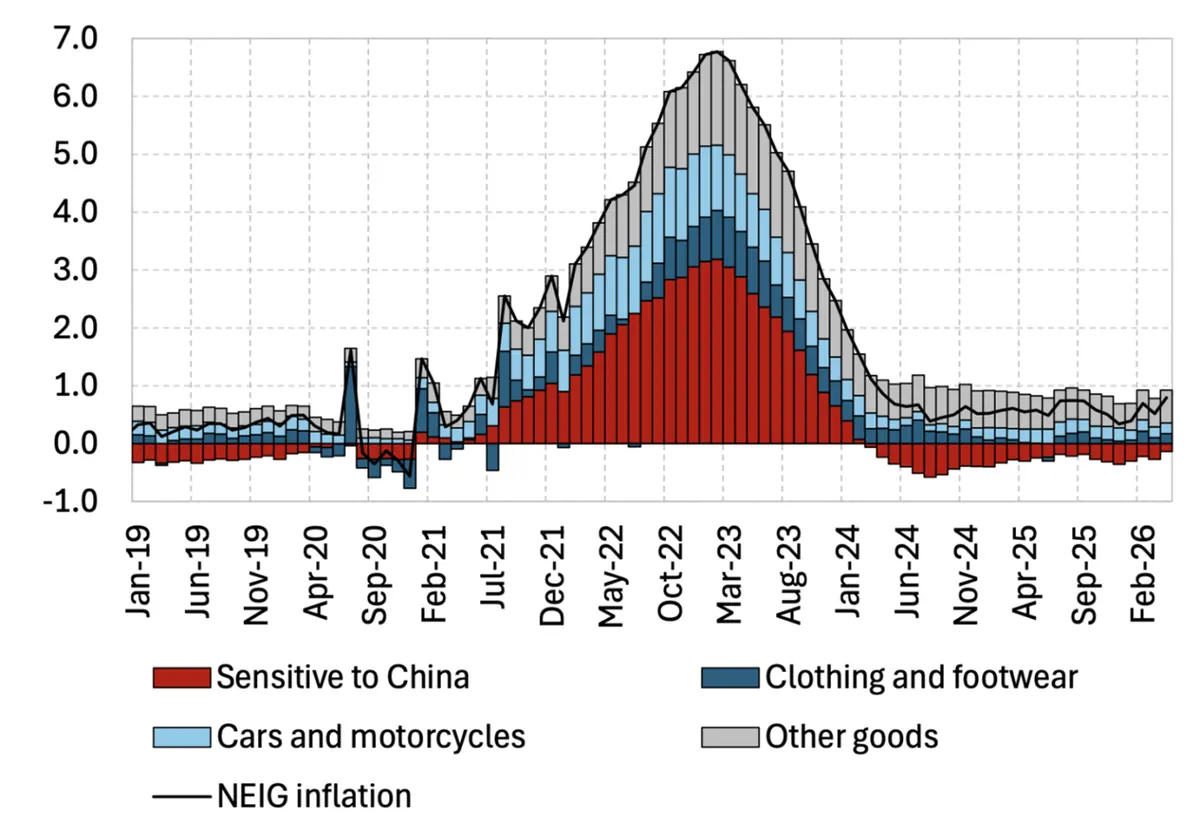
С учётом того, что с начала 2025 года удельная стоимость импорта из Китая снизилась на 6,5 %, совокупный дезинфляционный эффект для неэнергетических промышленных товаров может составить около 1 % к концу 2028 года при отсутствии дополнительных шоков. Масштаб эффекта является значимым: товары, чувствительные к китайскому импорту, формируют около 40 % корзины неэнергетических промышленных товаров в Гармонизированном индексе потребительских цен еврозоны и уже способствовали замедлению инфляции промышленных товаров с середины 2024 года.
Рисунок 2. Разложение инфляции неэнергетических промышленных товаров еврозоны по основным компонентам
Источник: Априльяно и др., VoxEU (CEPR)
Примечание. Расчёты авторов основаны на данных Евростата. «Чувствительными к Китаю» считаются товары, наиболее чувствительные к изменениям удельной стоимости импорта в Китае. См. Aprigliano et al. (2026).
Более дешёвый импорт, более слабые инвестиции
Конкуренция со стороны китайского импорта влияет на еврозону не только через снижение цен, но и через производство и накопление капитала. Более дешёвый импорт может быть выгоден потребителям и компаниям, использующим китайские комплектующие, поскольку снижает издержки. Однако для отраслей, напрямую конкурирующих с китайскими производителями, это создаёт давление на выпуск, прибыльность и инвестиционные планы.
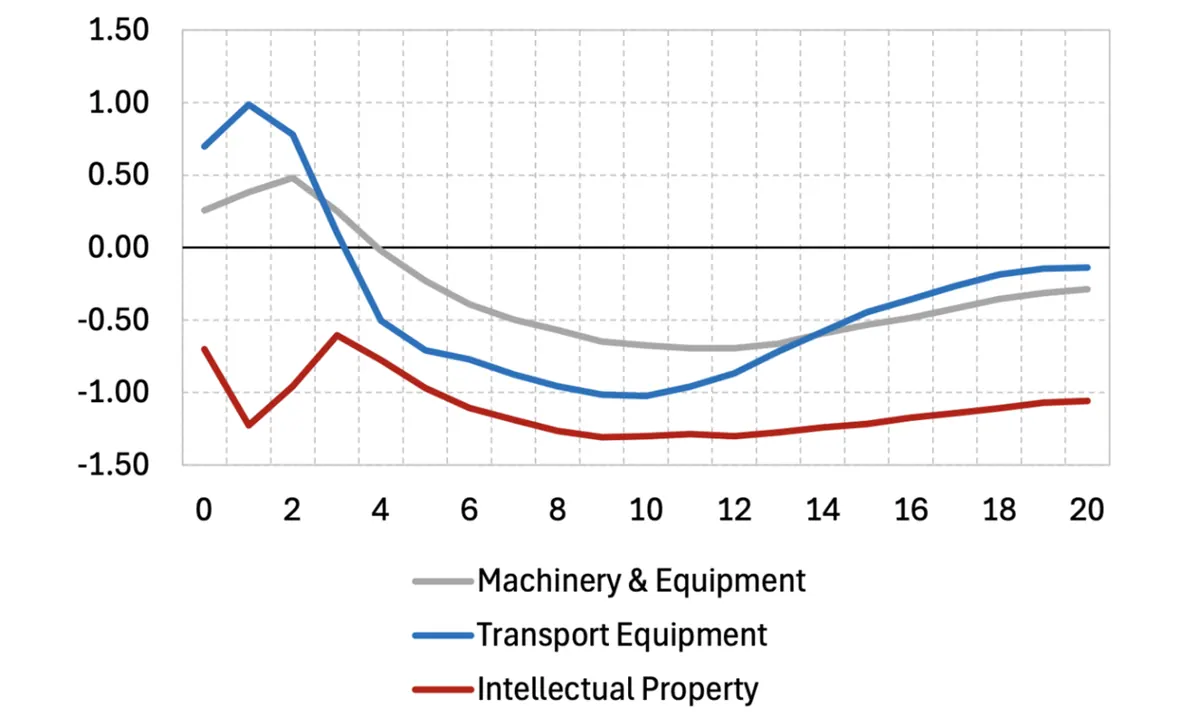
По оценкам авторов, снижение стоимости китайского импорта промышленной продукции на одно стандартное отклонение, что соответствует падению цен более чем на 3 %, оказывает устойчивое негативное влияние на накопление капитала в еврозоне. Совокупный эффект на инвестиции достигает примерно −0,5 %, при этом наиболее заметное снижение наблюдается в инвестициях в транспортное оборудование и интеллектуальную собственность.
Последствия различаются по странам и секторам. В отраслях, где европейские компании занимают сильные позиции в цепочках добавленной стоимости, более дешёвые китайские компоненты могут поддерживать конкурентоспособность и инвестиции. В то же время в сегментах прямой конкуренции усиление китайского предложения оказывает давление на европейских производителей.
Основной риск для экономической политики заключается в том, что длительная ценовая конкуренция со стороны Китая может со временем ослабить стимулы европейских компаний к инвестициям в инновации, технологии и расширение производственных мощностей в наиболее уязвимых секторах.
Рисунок 3. Функции импульсного отклика для совокупных инвестиций еврозоны в результате шока, затронувшего удельные показатели импорта продукции обрабатывающей промышленности из Китая, по типам инвестиций
Источник: Априльяно и др., VoxEU (CEPR)
Примечание. Расчёты авторов основаны на данных Евростата. Импульсные реакции на снижение стоимости единиц промышленного импорта Китая на одно стандартное отклонение.
Конкуренция на третьих рынках
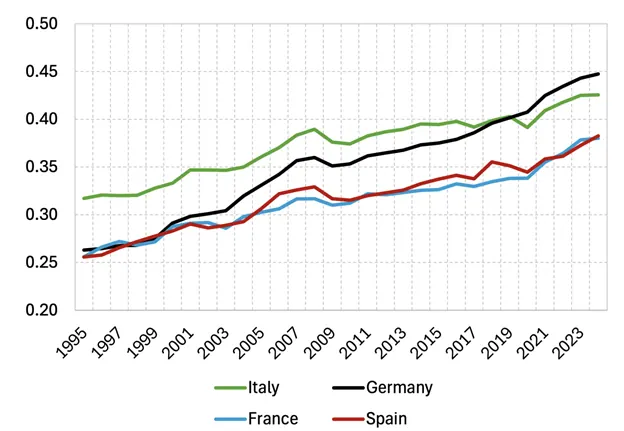
Третий канал влияния связан с внешней конкуренцией. «Китайский шок 2.0» затрагивает компании еврозоны не только на внутренних рынках, но и на рынках третьих стран, где европейские и китайские экспортёры всё чаще конкурируют напрямую. Данный канал стал особенно значимым по мере того, как экспортная корзина Китая приблизилась к структуре экспорта развитых экономик, прежде всего в высокотехнологичных и капиталоёмких секторах. Среди крупнейших экономик еврозоны наибольшее сходство с китайским экспортом сегодня наблюдается у Германии.
Рост пересечения экспортных специализаций уже отражается на позициях еврозоны во внешней торговле. С 2017 года потери экспортной доли были наиболее заметны в секторах, где присутствие Китая увеличивалось быстрее всего. Особенно выраженным этот эффект оказался во Франции и Германии, где снижение рыночной доли носило широкий характер и сильнее проявлялось в наиболее уязвимых отраслях. В Италии и Испании потери в таких секторах частично компенсировались ростом в менее подверженных китайской конкуренции сегментах, включая агропродовольственную продукцию.
Эконометрические оценки подтверждают этот вывод. Увеличение доли Китая на конкретном рынке связано с замедлением роста экспорта стран еврозоны в тех же товарных категориях. Для Италии рост доли китайского импорта на процентный пункт на отдельном рынке сбыта соответствует снижению роста экспорта примерно на 0,9 %; сопоставимые эффекты наблюдаются и в других крупнейших экономиках еврозоны. При этом воздействие неоднородно по секторам и особенно заметно в электронике и транспортном оборудовании.
Рисунок 4. Сходство экспорта товаров относительно Китая
Источник: Априльяно и др., VoxEU (CEPR)
Примечание. Расчёты авторов основаны на данных CEPII-BACI на шестизначном уровне HS. Индекс варьируется от нуля до единицы, причём более высокие значения указывают на большее сходство.
Политические последствия для Европы
Устойчивость «китайского шока 2.0» во многом будет зависеть от дальнейшей эволюции модели роста Китая. Слабое частное потребление, спад в секторе недвижимости и курс на технологическую самодостаточность сдерживают спрос на импортоёмкие товары и усиливают замещение иностранных ресурсов внутренними аналогами. Если экспортные мощности будут и дальше расти быстрее внутреннего спроса, внешнеторговый профицит Китая может оставаться высоким, а торговая напряжённость с ключевыми партнёрами — усиливаться.
Для Европы оптимальным ответом не является ни широкий протекционизм, ни безусловная открытость. Доступ к более дешёвым и технологически продвинутым китайским товарам может поддерживать конкурентоспособность европейских компаний, снижать ценовое давление и способствовать достижению целей декарбонизации, особенно в сфере чистых технологий. Однако открытость должна сопровождаться способностью реагировать на искажения конкуренции, связанные с субсидиями, нерыночными практиками и устойчивым избытком производственных мощностей в Китае.
Отдельное значение имеет целенаправленное снижение рисков в чувствительных секторах, включая критически важные сырьевые материалы, ключевые компоненты, стратегические ИКТ и чистые технологии. В этих направлениях зависимость от внешних поставок может создавать не только экономические, но и технологические уязвимости.
Более широкая задача для еврозоны заключается в укреплении собственной конкурентоспособности. Торговая защита и снижение рисков могут закрыть отдельные уязвимости, но они не заменяют инвестиций, инноваций и роста производительности. Если первый «китайский шок» был связан с интеграцией производителя с низкими издержками в мировую экономику, то новый шок происходит уже ближе к технологическому рубежу. В краткосрочной перспективе еврозона может выиграть за счёт более низкой инфляции товаров, однако долгосрочный вызов состоит в том, чтобы эти выгоды не сопровождались ослаблением промышленного потенциала, снижением инвестиций и потерей технологической конкурентоспособности.